药品福利管理市场展望:
2025年,药品福利管理市场规模为6578亿美元,预计到2035年底将达到11342亿美元,在预测期(即2026-2035年)内,复合年增长率约为5.6%。2026年,药品福利管理行业的规模估计为6946亿美元。
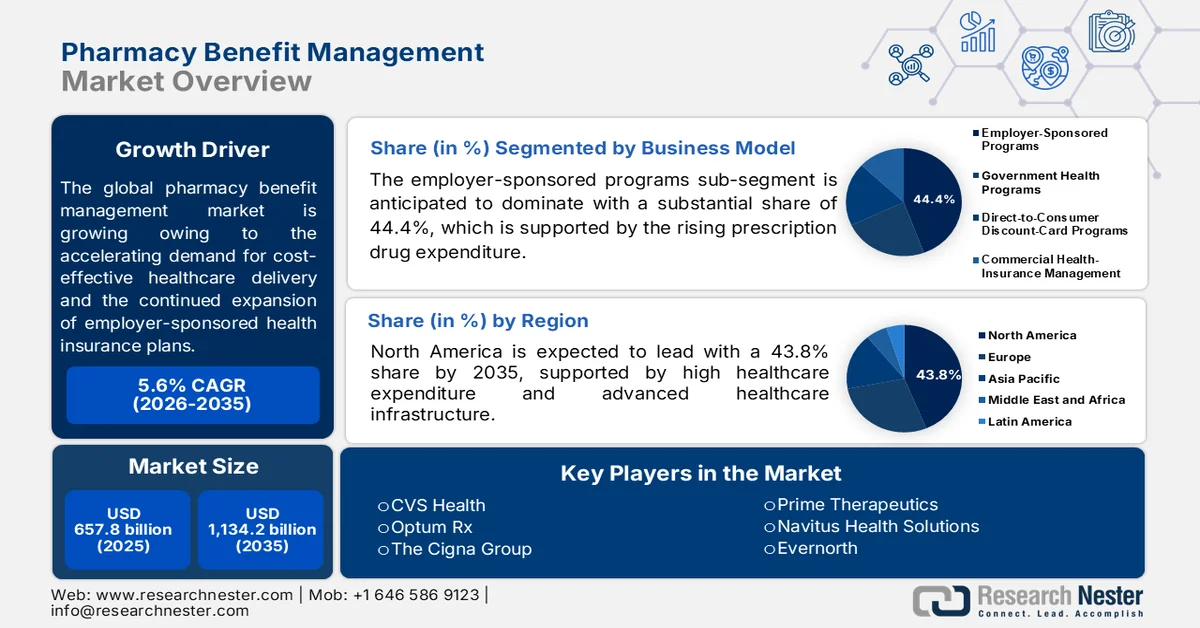
由于对高性价比医疗服务的需求不断增长,以及雇主提供的医疗保险计划持续扩张,全球药品福利管理市场预计将在未来十年稳步发展。此外,慢性病的日益增多也促使市场转向以患者疗效而非服务量为导向的价值医疗模式。这反过来又促使医疗服务提供商将先进的数字健康工具和预测分析技术整合到其运营框架中。2026年4月,凯撒家庭基金会(KFF)发布报告称,雇主提供的医疗保险是美国65岁以下居民的主要医疗保险来源,预计到2025年将覆盖该人群的约60%。雇主提供的医疗保险之所以被广泛使用,是因为它可以为雇主和雇员提供风险分担、提高管理效率和显著的税收优惠。
2025年按年龄、种族/民族和公民身份划分的雇主赞助医疗保险覆盖范围
类别 | 团体 | 与雇主提供的医疗保险 (ESI) 共享 |
年龄组 | 0-17岁 | 54.2% |
18-25岁 | 56.5% | |
26-39岁 | 63.1% | |
40-64岁 | 63.3% | |
种族/民族 | 白人,非西班牙裔 | 68.6% |
黑人,非西班牙裔 | 50.3% | |
西班牙裔 | 43.3% | |
美国印第安人/阿拉斯加原住民,非西班牙裔 | 41.0% | |
亚裔,非西班牙裔 | 68.8% | |
夏威夷原住民/其他太平洋岛民,非西班牙裔 | 58.9% | |
多种族,非西班牙裔 | 58.2% | |
国籍 | 公民 | 62.2% |
非公民 | 38.0% |
来源: KFF
此外,战略性临床管理和处方集优化正成为商业模式的核心,尤其是在医保计划发起人寻求更清晰的药品采购流程的情况下。除此之外,持续的企业整合以及支付方、药房和管理公司之间的战略联盟正在重塑市场竞争格局。2026年7月,CVS Caremark宣布与美国联邦贸易委员会(FTC)达成全球和解,旨在提高处方药的可负担性、价格透明度和药房福利实践。该协议包括更清晰的返利报告、销售点折扣、基于成本的药房报销以及会员每月25美元的胰岛素费用上限,从而有利于市场扩张。
关键 药房福利管理 市场洞察摘要:
区域亮点:
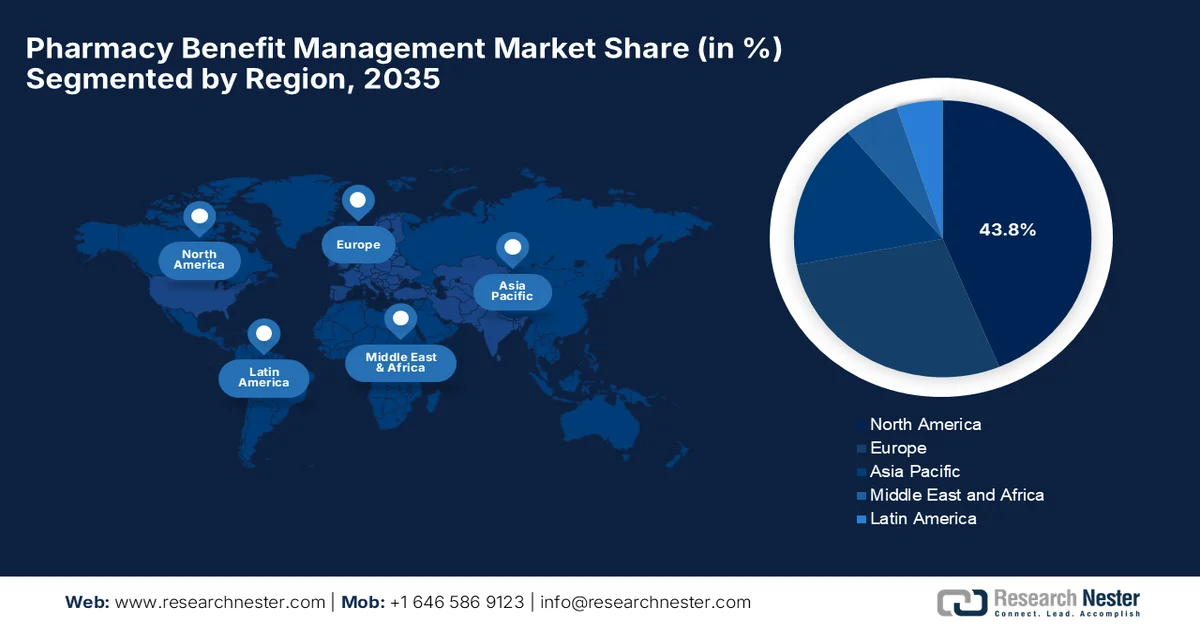
- 预计到 2035 年,北美将占据 43.8% 的药品福利管理市场份额,这得益于其完善的医疗保健基础设施、高额的医疗保健支出以及广泛的雇主赞助保险覆盖范围。
- 亚太地区有望在 2026 年至 2035 年期间实现最快增长,这主要得益于医疗保健服务覆盖范围的扩大、医疗保险私有化进程的加速以及政府推行的全民健康覆盖计划。
细分市场洞察:
- 预计到 2035 年,雇主赞助的医疗保险计划细分市场将占据药房福利管理市场 44.4% 的主导份额,这主要得益于处方药支出不断增长、雇主赞助的医疗保险计划普及以及对药房福利成本控制的日益重视。
- 预计到 2035 年,专科药房服务细分市场将占据可观的份额,这主要得益于高成本专科药物使用量的增加、复杂和慢性疾病患病率的上升以及不断涌现的先进疗法。
主要增长趋势:
- 处方药支出不断增长
- 数字化转型和自动化
主要挑战:
- 独立药房流失和网络摩擦
- 来自颠覆性透明模式的竞争
主要参与者:CVS Health(美国)、Optum Rx(美国)、Cigna集团(美国)、Prime Therapeutics(美国)、Navitus Health Solutions(美国)、Judi Health(美国)、CVS Caremark(美国)、Evernorth(美国)。
全球 药房福利管理 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模: 6578亿美元
- 2026年市场规模: 6946亿美元
- 预计市场规模: 到2035年将达到11342亿美元
- 增长预测: 5.6%复合年增长率(2026-2035年)
主要区域动态:
- 最大区域:北美(到 2035 年,份额将达到 43.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、加拿大、德国、英国、日本
- 新兴国家:印度、中国、澳大利亚、韩国、新加坡
Last updated on : 10 September, 2025
药品福利管理市场——增长驱动因素和挑战
增长驱动因素
- 处方药支出不断上涨:这一因素促使保险公司、雇主和政府支付方采用药品福利管理机构 (PBM) 来控制成本。PBM 负责与制药商谈判折扣、管理药品目录、处理理赔并优化药房网络,从而降低支出。因此,不断上涨的医疗保健成本和处方药使用量在全球范围内持续推高市场需求。2025 年 11 月,经济合作与发展组织 (OECD) 指出,2023 年,处方药在大多数 OECD 成员国的零售药品支出中占比超过 75%。报告还提到,政府项目和强制性保险是主要的资金来源,平均覆盖了近 60% 的零售药品成本。
2023年经合组织各国人均零售药品支出
国家 | 支出(美元购买力平价) |
我们 | 1,713 |
德国 | 1,158 |
瑞士 | 1,061 |
加拿大 | 990 |
日本 | 983 |
希腊 | 921 |
保加利亚 | 883 |
澳大利亚 | 872 |
韩国 | 851 |
意大利 | 846 |
奥地利 | 845 |
法国 | 813 |
斯洛文尼亚 | 770 |
经合组织平均水平 | 766 |
爱尔兰 | 744 |
比利时 | 742 |
斯洛伐克共和国 | 718 |
匈牙利 | 699 |
卢森堡 | 696 |
立陶宛 | 688 |
西班牙 | 673 |
芬兰 | 655 |
瑞典 | 651 |
葡萄牙 | 622 |
捷克 | 598 |
波兰 | 582 |
罗马尼亚 | 581 |
英国 | 557 |
拉脱维亚 | 551 |
波兰 | 523 |
挪威 | 519 |
荷兰 | 486 |
以色列 | 476 |
克罗地亚 | 462 |
爱沙尼亚 | 458 |
智利 | 455 |
丹麦 | 404 |
巴西 | 377 |
来源:经合组织
- 数字化转型与自动化:数字化转型是推动市场增长的另一重要因素,自动化理赔处理、电子处方、福利工具和数字化处方集管理等技术的应用,显著提升了市场增长速度。这些技术提高了运营效率,增强了价格透明度,并促进了该领域的普及。美国国立卫生研究院 (NIH) 于 2023 年 2 月发表的一篇文章指出,随着人工智能、远程医疗、移动医疗、云计算和互联设备等技术的不断发展,数字化转型正在重塑医疗保健行业。此外,该文章还指出,这些创新能够改善患者参与度、医疗服务质量、运营效率和个性化服务的可及性,从而降低总体成本。
挑战
- 独立药房流失和网络摩擦:药品福利管理机构 (PBM) 与独立药房之间日益加剧的摩擦引发了严重的网络稳定性挑战。独立药房业主反映,占据主导地位的 PBM 收取不公平的报销率和追溯性配药费,导致零售利润低于收购成本。这种财务困境导致社区药房普遍关闭,尤其是在农村和医疗服务不足的地区,造成了严重的“药房沙漠”。此外,市场还因引导患者使用其公司旗下的邮购药房或专科药房而受到批评。这种持续的整合摩擦损害了医患关系,并引发了局部诉讼,从而威胁到药房网络的整体地域覆盖范围和健康发展。
- 来自颠覆性透明模式的竞争:替代性竞争对手的出现正在蚕食市场先驱者的份额。新兴机构以及透明的现金支付模式正在绕过传统的保险框架,以固定价格或低利润率直接向消费者提供药品。与此同时,现代技术驱动的药品福利管理机构(PBM)通过提供严格的转嫁模式(即直接向客户返还回扣)赢得了保险计划发起人的青睐。这种向完全透明化转变的趋势迫使传统PBM捍卫其价值主张。在此背景下,它们需要摒弃隐性管理费用,转而通过临床护理管理和显著的患者健康结果来证明自身的价值。
药品福利管理市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测期 |
2026-2035 |
|
复合年增长率 |
5.6% |
|
基准年市场规模(2025 年) |
6578亿美元 |
|
预测年份市场规模(2035 年) |
11342亿美元 |
|
区域范围 |
|
药品福利管理市场细分:
商业模式细分分析
作为商业模式细分市场的一部分,雇主赞助项目子细分市场预计将在预测期结束时占据主导地位,市场份额高达 44.4%。雇主赞助医疗保险的普及、处方药支出的增长以及雇主日益重视控制药房福利成本,都支撑了其在药房福利管理市场的主导地位。另一方面,雇主越来越多地利用药房福利管理机构 (PBM) 进行处方集管理、用药控制、专科药物管理和成本优化。在此背景下,加州公共雇员退休系统 (CalPERS) 于 2025 年 7 月与 CVS Caremark 签署了一份为期五年的药房福利合同,旨在提高约 58.7 万名会员的处方药可负担性、质量和透明度。此外,该合同取代了 OptumRx,旨在为 CalPERS 会员和雇主提供更高的问责性、财务可预测性和价值。
服务细分市场分析
预计到2035年底,专科药房服务细分市场将占据可观的市场份额。这一增长主要归因于高价专科药物使用量和相关支出的增加,以及复杂慢性疾病患病率的上升。另一方面,生物制剂、生物类似药、基因疗法和其他先进疗法的持续扩张也为该细分市场的蓬勃发展奠定了基础。此外,不断增长的专科药物研发管线也增加了对药品福利管理机构(PBM)提供的专业配药、患者支持、用药依从性管理、用药管理和成本控制服务的需求,从而扩大了该细分市场的覆盖范围。
最终用户细分分析
根据最终用户群体,预计在所讨论的时间范围内,药品福利管理机构(PBM)将占据相当大的市场份额。该领域的增长主要得益于雇主、健康保险计划和政府资助项目越来越多地将处方药福利管理外包。此外,PBM 机构正日益整合药房网络管理、理赔处理、回扣谈判、专科药房和邮购服务。美国全国保险监管协会(NAIC)在2025年2月披露,三大PBM——快捷药方(Express Scripts)、CVS Caremark和OptumRx——在2022年处理了约79%的美国处方药,这反映出它们对药品覆盖范围、定价和药房准入的重大影响。NAIC还指出,PBM可以协商折扣和回扣。
我们对市场的深入分析涵盖以下几个方面:
部分 | 子段 |
商业模式 |
|
服务 |
|
最终用户 |
|
配送渠道 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
药品福利管理市场——区域分析
北美市场洞察
预计在预测期内,北美药房福利管理市场将以43.8%的市场份额占据主导地位。该地区在该领域的领先地位归功于其高度完善的医疗保健基础设施、高额的医疗保健支出以及广泛的雇主赞助保险覆盖范围。此外,高成本的特效生物制剂和基因疗法的加速引入也使北美受益,这促使该地区的服务提供商部署先进的临床应用策略和数字化医疗整合。2024年5月,Optum Rx推出了Clear Trend Guarantee™,这是一种定价模式,旨在通过将零售、送货上门、特药和回扣成本整合到一个每位会员的保证价格中,为药房福利计划发起人提供更高的透明度和可预测性。
高度私有化的商业保险行业以及政府资助的项目,例如联邦医疗保险D部分(Medicare Part D)和医疗补助计划(Medicaid),正在推动美国药品福利管理(PBM)市场的增长。此外,由于国会两党的积极审查以及联邦贸易委员会对回扣做法和价差定价的调查,美国的市场格局正在经历前所未有的结构性转变。2023年12月,美国药品福利管理协会(AMCP)报告称,截至2023年1月,约有2.75亿美国居民享受由PBM管理的药品福利,这反映了PBM在美国处方药体系中的重要地位。AMCP于2023年12月批准的立场声明支持提高PBM的透明度,同时警告称,限制回扣、价差定价和使用管理可能会增加成本。
美国药品福利管理机构 (PBM) 按处方索赔管理量划分的市场份额:2021-2023 年
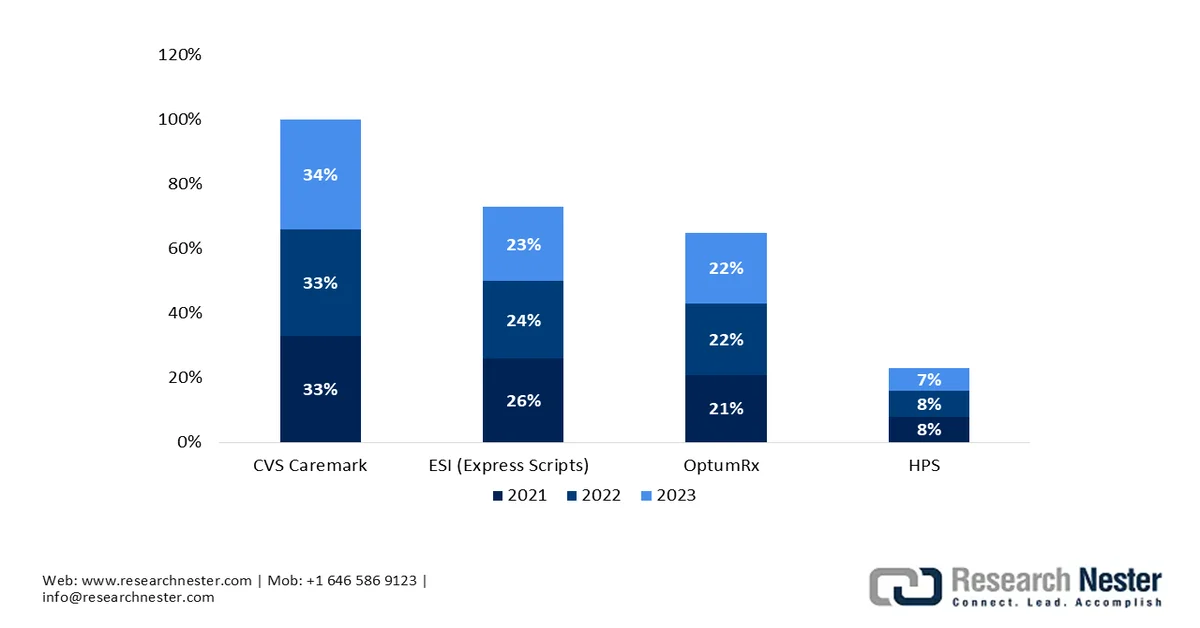
来源:美国联邦贸易委员会
加拿大药品福利管理市场正蓬勃发展,其特点是省级公共药品计划与私营雇主赞助的医疗保险体系并存。各省不同的监管规定和协调药品目录的国家定价机构正在重塑该国的市场格局,并影响着私营药品福利管理机构设计和管理企业处方集的方式。根据政府于2024年5月公布的数据,加拿大拟议的《全民药物保健法案》(C-64)旨在为避孕药和糖尿病药物提供全民单一支付方覆盖,以提高全国范围内的药品可负担性和可及性。该计划有望惠及900万育龄人口。政府还宣布,从2024-2025财年到未来五年,将向加拿大药品管理局投资近8950万美元,从而进一步提高药品的可负担性。
亚太市场洞察
预计亚太市场将在2026年至2035年间以最快的速度增长。该地区医疗行业的蓬勃发展主要得益于医疗服务覆盖范围的扩大、医疗保险私有化进程的加速以及政府为实现全民健康覆盖而采取的各项举措。在亚太地区,数字医疗创新被视为关键基石,服务提供商正积极部署移动医疗应用、基于人工智能的理赔处理系统以及集成远程医疗平台,以覆盖更广泛的用户群体。印度新闻信息局(Press Information Bureau)在2026年4月发布的数据显示,印度保险业正在蓬勃发展,在全球排名第十,2024-2025财年保险和养老基金占家庭金融资产的比例将达到29.6%。该报告还指出,同期,保险公司签发了4.184亿份保单,收取了约125亿美元的保费,支付了约88亿美元的理赔款,并管理着约778亿美元的资产。
日本人口老龄化加剧,慢性病患者众多,对处方药进行经济有效的管理需求日益迫切,这推动了日本药品福利管理市场的增长。该市场作为重要的中间环节,已融入日本高度结构化的全民医疗保健体系,并由国家健康保险框架进行管理。2025年11月,美国国立卫生研究院(NIH)披露,日本于2024年4月推出了“快速上市溢价”(Rapid Introduction Premium)政策,旨在通过缩小与美国等高价市场的价格差距,鼓励创新药物尽早上市。截至2025年3月,已有4种药物享受了该溢价,溢价比例为5%或10%,而美国药品的平均价格是日本的3.2倍。
中国药品福利管理市场正呈指数级增长,是多层级医疗保障体系中一个快速发展的细分市场。该市场在公共医疗保险机构、商业健康保险公司、零售药店和患者之间发挥着至关重要的桥梁作用。政府推行的双渠道门户政策也为中国市场带来了积极影响,使患者能够在社区药店获取特药。根据政府2026年1月发布的数据,中国推出了首个专门针对药品零售的政策,旨在将药店转型为更专业的健康站,提供更完善的健康服务、健康促进和应急准备,从而有力地推动了市场的扩张。
欧洲市场洞察
预计在评估期内,欧洲市场将占据显著份额并实现增长。该市场运作环境高度监管且分散,受制于各国不同的医疗保健体系、社会医疗保险框架和严格的政府定价控制。此外,各国依赖卫生技术评估和国家强制定价机制,这促使市场主要关注专业的第三方管理服务、优化药物使用以及复杂的公私合作工作流程。同时,受区域健康数据空间计划、跨境电子处方网络以及人工智能在理赔审核和临床决策支持系统中的应用等因素的推动,该市场正经历着深刻的数字化转型。
英国药房福利管理市场正呈指数级增长,这得益于英国国家医疗服务体系 (NHS) 的数字化转型计划,该计划包括优化电子处方服务和基于云的药物优化软件,以减少处方错误。此外,英国市场还受益于与英国国家健康与临床优化研究所 (NICE) 指南的严格对接,以及国家仿制药和生物类似药替代目标的设定,这些都使市场高度关注相关领域。根据政府于 2024 年 1 月发布的数据,NHS 应用程序在五年内注册用户达到 3360 万,电子重复处方量在一年内增长近 45%,平均每月达到 310 万张。数据显示,每张电子重复处方可为全科医生诊所节省约 3 分钟时间,预计到 2024 年,基于应用程序的处方将节省 185 万小时,这表明市场前景乐观。
法国药品福利管理市场受益于该国日益数字化的处方和报销体系,该体系正在改善处方医生、药房和患者之间的协调。仿制药和生物类似药的推广应用重塑了市场格局,药剂师的替代能力得到极大提升,报销政策也鼓励使用成本更低的替代药物。与此同时,法国电子健康记录、数字处方服务和数据驱动的药物监测应用日益普及,这加强了处方可追溯性,并促进了更高效的药物管理。
主要的药品福利管理市场参与者:
- CVS Health(美国)
- Optum Rx(美国)
- 信诺集团(美国)
- Prime Therapeutics(美国)
- Navitus Health Solutions(美国)
- Judi Health(美国)
- CVS Caremark(美国)
- Evernorth(美国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- CVS Health通过其子公司 CVS Caremark,被认为是美国领先的药品福利管理公司 (PBM),服务对象包括雇主、工会和健康保险计划。该公司提供的服务包括处方集管理、临床项目、协商折扣、用药管理和处方药成本解决方案。
- Optum Rx是该领域另一家主要参与者,也是美国一家大型药品福利管理公司(PBM),服务对象包括雇主、支付方、医疗系统和政府客户。该公司提供价格合理、专科药物管理、处方集设计、理赔处理和透明度解决方案。
- 信诺集团通过快捷药方 (Express Scripts) 及相关业务,为雇主和健康保险计划提供综合药房福利解决方案。公司的服务包括处方集和用药管理、专科药物管理、临床支持以及药品价格承受能力提升计划。
- Prime Therapeutics是该领域的佼佼者,专注于透明的药品福利、专科药物管理、价格合理性和临床专业知识。该公司在现代技术方面也处于领先地位,强调以会员为中心和无利益冲突的决策。
- Navitus Health Solutions是一家独立的药品福利管理公司 (PBM),为雇主、健康保险计划和政府项目提供透明的药品福利解决方案。此外,该公司的主要服务包括价格转嫁、最低净成本处方集管理、专科药房和会员支持服务。
以下是全球市场主要参与者的名单:
全球药品福利管理市场由少数几家大型药品福利管理公司(PBM)主导,这些公司在商业保险、政府医疗保险和雇主赞助的医疗保险计划中占据着相当大的市场份额。该领域的主要参与者通过处方集管理、专科药品服务能力、定价模式、临床项目、技术、药房网络和透明度举措来脱颖而出。在此背景下,Optum Rx于2025年3月宣布更新药房支付模式,以更好地反映不断上涨的药品成本并支持独立药房的发展。这些调整旨在提高药品的可及性、可负担性和药房的稳定性,从而预示着积极的市场前景。
市场企业格局:
最新发展
- 2026年7月,Judi Health将Capital Rx更名为Judi Rx™,并推出Judi Care™(医疗、牙科和视力福利)和Judi Cloud™(平台许可)。此次更名是在公司完成4亿美元融资之后进行的,旨在整合其医疗保健技术和福利管理服务。
- 2026年7月,Evernorth宣布将在2028年之前向Pharmacy Forward投资1亿美元。Pharmacy Forward是一个基于人工智能的专科药房项目,旨在改善Accredo每年超过100万名患者的用药便利性、依从性和个性化护理。
- Report ID: 4547
- Published Date: Sep 10, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
