移动协作机器人市场展望:
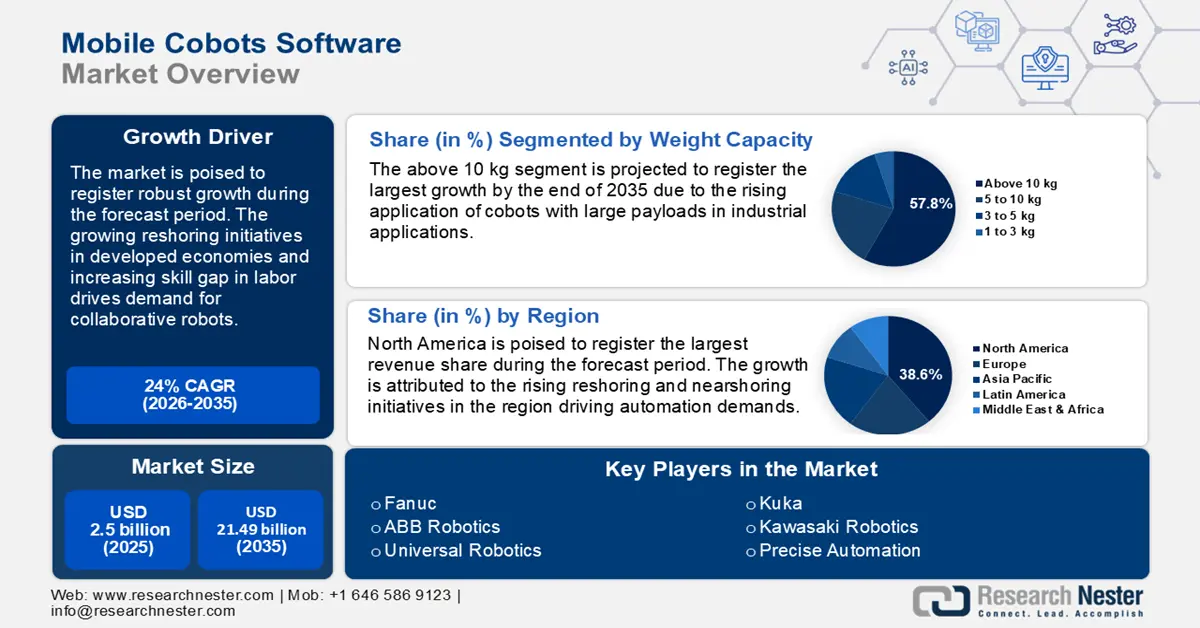
2026年移动协作机器人市场规模为30.4亿美元,预计到2036年底将达到263.4亿美元,在预测期(即2027-2036年)内复合年增长率约为24.1%。2027年,移动协作机器人行业规模估计为37.7亿美元。
移动协作机器人市场扩张的主要因素在于协作机器人技术的快速发展。市场趋势表明,熟练劳动力短缺以及对灵活自动化需求的激增共同推动了市场增长。2024年12月,国际机器人联合会(IFR)更新了其关于移动协作机器人的立场文件,下表列出了关键统计数据。
协作机器人的关键统计数据 | |
全球工业机器人安装总量(2023 年) | 541,302 |
协作机器人在全球工业机器人装机量中的总份额(2023 年) | 10.5% |
来源:国际机器人联合会(IFR)
此外,IFR 的统计数据显示,协作机器人将与传统工业机器人相辅相成,共同提升生产效率,以满足日益严格的产品利润率要求。日益严重的劳动力短缺催生了多个行业对移动协作机器人的需求。汽车行业是移动协作机器人的主要终端用户之一,目前正大力投资于短供应链,以拉近生产流程与客户的距离,并将机器人自动化应用于成本效益更高的电池制造和电动汽车(EV) 项目。例如,2024 年 8 月,宝马集团宣布其位于斯帕坦堡的生产工厂成功完成了人形机器人的试运行。此次测试得到了加州领先的机器人公司 Figure 的支持。
下表显示了全国制造商协会 (NAM) 发布的一份报告中制造业岗位的空缺情况,预计这将推动移动协作机器人的普及。
美国制造业技能缺口报告 | |
预计到2030年,制造业将出现大量未填补的职位空缺 | 210万 |
到2030年,未完成的工作岗位可能造成的成本 | 1万亿美元 |
资料来源:全国制造商协会(NAM)
美国有望成为全球移动协作机器人领域的领先市场。美国市场的扩张预计将对全球市场产生积极影响。此外,移动协作机器人市场预计将受益于医疗保健、物流仓储、航空航天、食品包装、农业等多个行业日益增长的需求,从而拓宽应用范围,为移动协作机器人制造商创造有利机遇。预计到2037年底,该行业的增长势头将保持稳定。
关键 移动协作机器人 市场洞察摘要:
区域亮点:
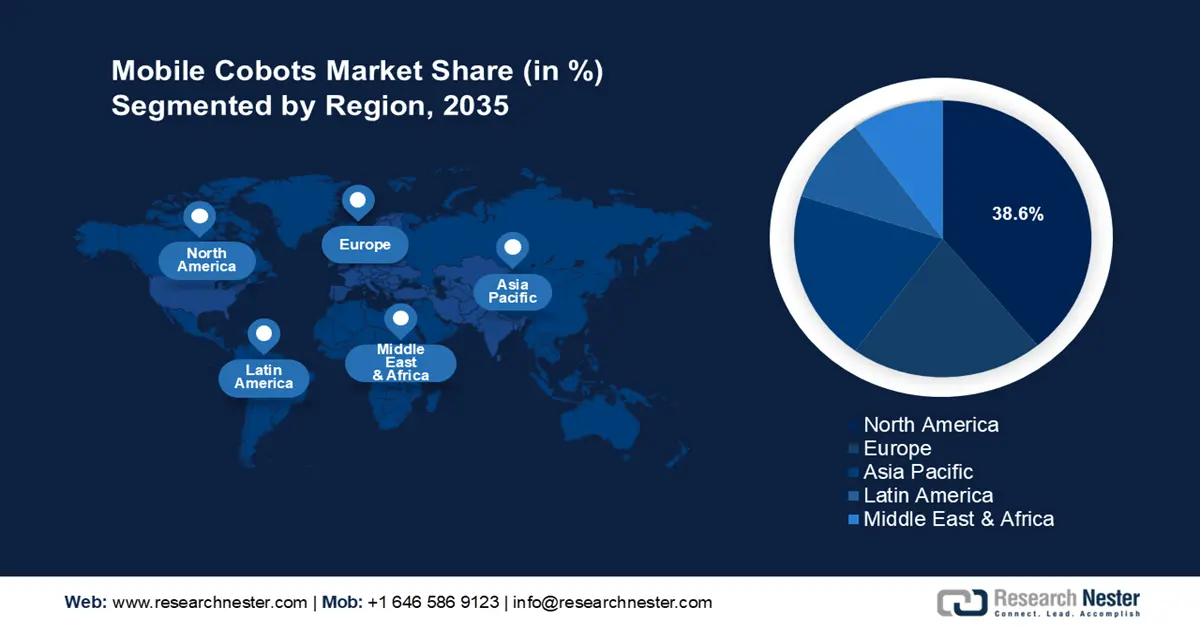
- 北美在移动协作机器人市场占据 38.6% 的份额,这主要得益于制造业回流趋势和自动化应用的日益普及,预计到 2027 年至 2036 年将保持强劲增长。
- 欧洲移动协作机器人市场预计到 2036 年将实现快速扩张,这主要归功于制造业近岸外包趋势和工业机器人的快速部署。
细分市场洞察:
- 预计到 2036 年,10 公斤以上载重的机器人细分市场将占据相当大的份额,这主要得益于对高载重协作机器人的需求不断增长以及机器人技术的进步。
- 预计从 2027 年到 2036 年,5 至 10 公斤载重的移动协作机器人细分市场将显著增长,这主要得益于消费品、电子产品和汽车行业对中等载重协作机器人的需求不断增长。
主要增长趋势:
- 制造业回流计划的兴起
- 人工智能 (AI) 和数字化自动化的融合
主要挑战:
- 移动协作机器人的充电限制
- 易碎和精细材料的处理
- 主要参与者:Fanuc、ABB Robotics、Universal Robots、Doosan Robotics、Franka Emika、Kuka、St?ubli、Kawasaki Robotics、Collaborative Robotics、Precise Automation、Yaskawa Electric Corporation、Mobile Industrial Robots。
全球 移动协作机器人 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:30.4亿美元
- 2027年市场规模:37.7亿美元
- 预计市场规模:到2036年将达到263.4亿美元
- 增长预测:2027-2036年复合年增长率24.1%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 38.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、韩国
- 新兴国家:中国、日本、韩国、印度、巴西
Last updated on : 31 August, 2026
移动协作机器人市场增长驱动因素和挑战:
增长驱动因素
- 制造业回流趋势日益高涨:为了消除供应链中断的影响,并确保更高的生产灵活性,制造商正将业务迁回本国,这成为移动协作机器人行业发展的主要驱动力。移动协作机器人通过自动化任务和缓解劳动力短缺,在制造业回流中发挥着至关重要的作用。此外,大多数工业产品都需要半导体芯片,这也影响着制造业回流的趋势,而专门设计的机器人则有助于硅晶圆制造的自动化。
例如,英特尔于2022年1月宣布投资200亿美元,在美国俄亥俄州新建两座先进芯片制造工厂,这便是制造业回流的几个例子之一。此外,自动化解决方案提供商也在利用这一趋势供应移动协作机器人。例如,Wes-Tech Automation Solutions于2024年11月宣布支持制造业回流,帮助制造商评估利用自动化技术实现制造业回流的投资回报率(ROI)。 - 人工智能 (AI) 与数字化自动化的融合:人工智能和数字化自动化与移动协作机器人的快速融合极大地促进了工业运营。人工智能赋能的移动协作机器人能够增强与人类工人的协作。这种融合提高了生产效率,进而使企业能够快速满足移动协作机器人的市场需求。这一趋势为制造商提供了在生产环节集成人工智能赋能的移动协作机器人以实现自动化的巨大机遇。
下表重点介绍了影响移动协作机器人行业增长的互联数字生态系统的发展趋势。
移动协作机器人行业的自动化全球趋势 |
|
来源:IFR
此外,移动协作机器人领域的关键企业正在推出融合先进人工智能、模块化操作系统和移动性的先进机器人,以充分利用行业内的有利趋势。例如,2024年11月,协作机器人公司推出了Proxie,这是一款先进的、高度适应性的协作机器人,擅长物料搬运任务,并宣布其客户包括马士基、Moderna、梅奥诊所、坦帕综合医院和欧文斯-迈纳等领先企业。
- 机器人技术的进步提升了易用性:机器人技术的不断进步使得移动协作机器人在各行各业的成功应用比例显著提高。推动移动协作机器人普及的一项重要进展是其易用性向非专业人士的扩展。软件驱动型自动化公司的主要参与者已经使用户能够在无需任何编程经验的情况下管理协作机器人。
此外,无代码或低代码技术的出现使得不同技能水平的用户都能对机器人进行编程。这些趋势在移动协作机器人市场中催生了利润丰厚的细分领域,例如提供传感器和新型软件以简化协作设置操作。例如,ABB机器人公司于2023年11月宣布推出面向协作机器人和工业机器人的直观、基于模块的无代码编程方案。
挑战
移动协作机器人的充电限制:移动协作机器人需要电池和电源才能高效运行。充电中断会导致制造商停机。此外,制造商需要全自动充电站才能确保移动协作机器人的高效运行,这会增加部署和维护成本。另外,不同地区和设施间充电基础设施的不一致性也会使协作机器人的部署更加复杂,尤其是在缺乏完善技术基础设施的地区。
易碎品处理:尽管人工智能技术不断进步,协作机器人仍面临精准拣选的挑战,而精准拣选仍然是协作机器人最受青睐的任务之一。当机械臂抓取容器中混杂重叠的物品时,可能会出现瓶颈。机器学习的出现有望克服这一瓶颈,确保更高的精度。此外,在不造成损坏的情况下处理易碎品也是协作机器人面临的一项挑战。任何对易碎品的损坏都可能增加成本。
移动协作机器人市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
24.1% |
|
基准年市场规模(2026 年) |
30.4亿美元 |
|
预测年份市场规模(2036 年) |
263.4亿美元 |
|
区域范围 |
|
移动协作机器人市场细分:
承重能力(10公斤以上、5至10公斤、3至5公斤、1至3公斤)
按承重能力划分,预计到2036年底,10公斤以上的移动协作机器人市场份额将超过57.8%。该细分市场的主要驱动力是10公斤以上协作机器人在物料搬运领域的应用日益广泛。机器人技术的进步使得协作机器人能够在保持精度的同时处理更大的有效载荷。此外,趋势表明自动化解决方案对高有效载荷协作机器人的需求正在不断增长。2023年5月,移动协作机器人领域的领先企业发那科(Fanuc)推出了两款新型高有效载荷协作机器人,扩展了其CRX和CR系列协作机器人的有效载荷能力,使其能够处理4至50公斤的产品。
2024年11月,国际机器人联合会(IFR)发布了一个利用协作机器人提高投资回报率的成功案例,该案例预示着对10公斤以上协作机器人制造领域的投资将会增加。该案例表明,Raymat与Universal Robots成功合作,实现了复杂TIG焊接、MIG焊接和CNC机床上下料应用的自动化。
Raymath公司的协作机器人生产输出 | |
协作机器人提升产能 | 200% |
利用协作机器人提高机器上下料性能 | 600% |
来源:IFR
在预测期内,5至10公斤级的移动协作机器人市场预计将持续增长。消费品、电子和汽车行业对5至10公斤有效载荷的移动协作机器人的需求不断增长,旨在提升运营效率并维持安全标准,这是该细分市场增长的关键因素。随着工业领域自动化技术的快速普及,适中的有效载荷能够帮助机器人快速执行重复性操作。
此外,随着主要行业参与者加大投资以扩大生产以满足市场需求,中小制造商对5至10公斤级协作机器人的需求预计将会增长。例如,2024年9月,Vention Ltd.和ABB Robotics宣布合作,旨在将移动协作机器人市场拓展至中小制造商。根据合作协议,ABB GoFa机器人将在Vention市场销售,为制造商提供有效载荷在5至10公斤范围内的机器人。
应用领域(机械臂、自动托盘叉、输送机/传送带、安全装置、货架单元)
在预测期内,移动协作机器人市场中的机械臂细分市场预计将持续增长。推动该细分市场扩张的关键因素是机械臂在多个行业的焊接和装配领域应用日益广泛。此外,机械臂在码垛、拣选和分拣等重复性任务中展现出的更高精度,也将通过刺激需求,进一步促进该细分市场的增长。同时,人工智能和物联网技术在机械臂中的应用,显著减少了停机时间,使其成为工业自动化领域不可或缺的工具。下表列出了2020年至2023年全球工业机器人的运行存量,其不断增长的数据预示着机械臂市场需求的良好前景。
全球工业机器人运营存量 | |
2023 | 428万 |
2022 | 390万 |
2021 | 347万 |
2020 | 302万 |
资料来源:《世界机器人报告》
我们对移动协作机器人市场的深入分析涵盖以下几个方面:
部分 | 子段 |
承重能力 |
|
应用 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
移动协作机器人市场区域分析:
北美市场预测
预计到2036年底,北美移动协作机器人市场将占据超过38.6%的市场份额。该地区不断推进的制造业回流计划是推动市场增长的主要动力,而移动协作机器人正成为确保制造业回流顺利进行的关键要素。此外,自动化技术的进步也使北美成为极具竞争力的移动协作机器人市场。下表列出了北美制造业回流的主要趋势,这些趋势有望推动自动化领域对移动协作机器人的需求。
北美回流趋势 | |
总拥有成本 (TCO) 估算 | 受 15% 的 301 条款关税上调的推动,美国本土制造企业在 32% 的情况下比将生产外包给中国更具优势。 |
美国政府有利的经济政策 | 这三项法案,即《两党基础设施法》、《芯片与科学法》和《通货膨胀抑制法》,有助于在某些行业创造公平的竞争环境。 |
来源:A3自动化推进协会
此外,包括移动协作机器人在内的自动化技术的进步,有望推动北美地区的近岸外包和回岸外包计划。
美国移动协作机器人市场预计将在北美占据主导地位。自动化技术的进步以及移动协作机器人在生产设施中日益普及,推动了美国制造业回流,从而催生了该国蓬勃发展的移动协作机器人产业。此外,不断增长的机器人技术及其应用投资也惠及了移动协作机器人制造商。2024年4月,《马萨诸塞州领先法案》(Mass Leads Act)提议拨款2500万美元,用于一项旨在扩大机器人技术投资和研究的新计划。
此外,机器人技术与汽车公司近期在汽车生产中整合机器人技术的合作,有望为移动协作机器人领域创造新的收入来源。例如,2024年1月,总部位于加利福尼亚州的自主人形机器人研发公司Figure宣布与宝马汽车制造有限公司达成商业协议,部署机器人用于自动化完成高难度任务。
预计到2036年底,加拿大移动协作机器人市场将迎来扩张。北美制造业回流计划推动了自动化解决方案的需求,加拿大从中受益匪浅。智能制造计划在加拿大的推广是该市场发展的关键驱动因素。下表列出了加拿大机器人技术应用统计数据,这些数据有助于推动加拿大移动协作机器人行业的增长。
加拿大机器人技术应用 |
根据国际机器人联合会2023年的排名,加拿大在工业机器人应用排名前20的国家中位列第15名。 |
从2016年到2019年,加拿大每万名员工的机器人密度有所增加。加拿大汽车行业有望引领协作机器人的需求。 |
加拿大一些采用机器人技术的公司报告称,2020 年生产率有所提高,员工人数增长了近 20%,这表明采用机器人技术可以解决加拿大技术工人短缺的问题。 |
资料来源:加拿大统计局
欧洲市场预测
欧洲移动协作机器人市场预计将在预测期内实现最快增长。工业机器人在欧洲的快速普及对该地区移动协作机器人市场的发展前景十分有利。例如,IFR在2024年9月发布的报告显示,2023年欧洲的机器人部署量将占全球总量的17%。此外,欧洲近岸外包需求的增长也将促进移动协作机器人行业的扩张。下表列出了欧盟各国的汽车投资和工业机器人安装量,不断增长的安装量凸显了移动协作机器人市场的增长势头。
欧盟各国工业机器人安装量(2023 年)
国家名称 | 已安装单元 | 增长百分比 |
德国 | 2.83万 | +7% |
西班牙 | 5.05千 | +31% |
斯洛伐克 | 2.17千 | +48% |
匈牙利 | 1.65千 | +31% |
来源:IFR
预计到2036年底,德国移动协作机器人市场将占据欧洲最大的收入份额,并保持增长势头。根据国际机器人联合会(IFR)的数据,2023年德国工业机器人的安装量位居全球之首,较上年增长7%。工业领域对机器人技术的需求不断增长,有望为德国国内市场创造丰厚的收入来源。德国拥有强大的汽车工业,在全球汽车生产中占据重要地位,预计这将引领对移动协作机器人的需求。
此外,国内近岸外包和离岸外包趋势的兴起有望推动移动协作机器人在该国的应用。例如,2023年2月,Wolfspeed宣布计划在德国建设全球最大的碳化硅器件制造工厂。此类大型项目的出现是推动移动协作机器人普及应用的新兴趋势。
法国移动协作机器人市场预计在预测期内将持续增长。法国仍然是欧盟第三大市场。尽管2023年工业机器人装机量下降了13%,但法国市场有望受益于政府和欧盟相关举措支持的机器人技术进步。此外,持续推进通过自动化整合来增强国内生产能力,也将为该行业创造丰厚的机遇。自动化解决方案公司进军法国市场也印证了这一趋势。例如,物流自动化专家Swisslog于2024年2月宣布扩大其在法国的业务。
移动协作机器人市场主要参与者:
- 发那科
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- ABB机器人
- 优傲机器人
- 斗山机器人
- 弗兰卡·埃米卡
- 库卡
- 施陶布利
- 川崎机器人
- 协作机器人
- 精确自动化
- 安川电机株式会社
- 移动式工业机器人
- 科毛斯帕
全球移动协作机器人市场预计在预测期内将持续增长。市场主要参与者正积极投资推出能够承载各种有效载荷的先进协作机器人,以提高市场份额。此外,他们还致力于提供低代码和无代码协作机器人,以拓展移动协作机器人市场的应用范围,同时满足市场对自动化解决方案的需求。近期,移动协作机器人领域的主要参与者之一——优傲机器人(Universal Robots)提升了机器人的有效载荷能力。2024年9月,优傲机器人宣布提升其新一代高有效载荷协作机器人UR20和UR30的有效载荷能力,使客户能够在不增加成本的情况下提升更多载荷。
以下是移动协作机器人市场的一些主要参与者:
最新发展
- 2024年11月,Mobile Industrial Robots发布了MC600移动协作机器人。这款新型协作机器人已获得MiR Go认证,能够处理高达1322磅(600公斤)的有效载荷,可帮助自动化工业环境中的复杂工作流程。
- 2024年10月,Universal Robots推出了其AI加速器,旨在推动新一轮AI驱动的协作机器人创新。Universal Robots的下一代软件平台PolyScope X由NVIDIA Isaac加速库和AI模型提供支持,专为商业和研究应用而设计。
- Report ID: 6967
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
