移动医疗市场展望:
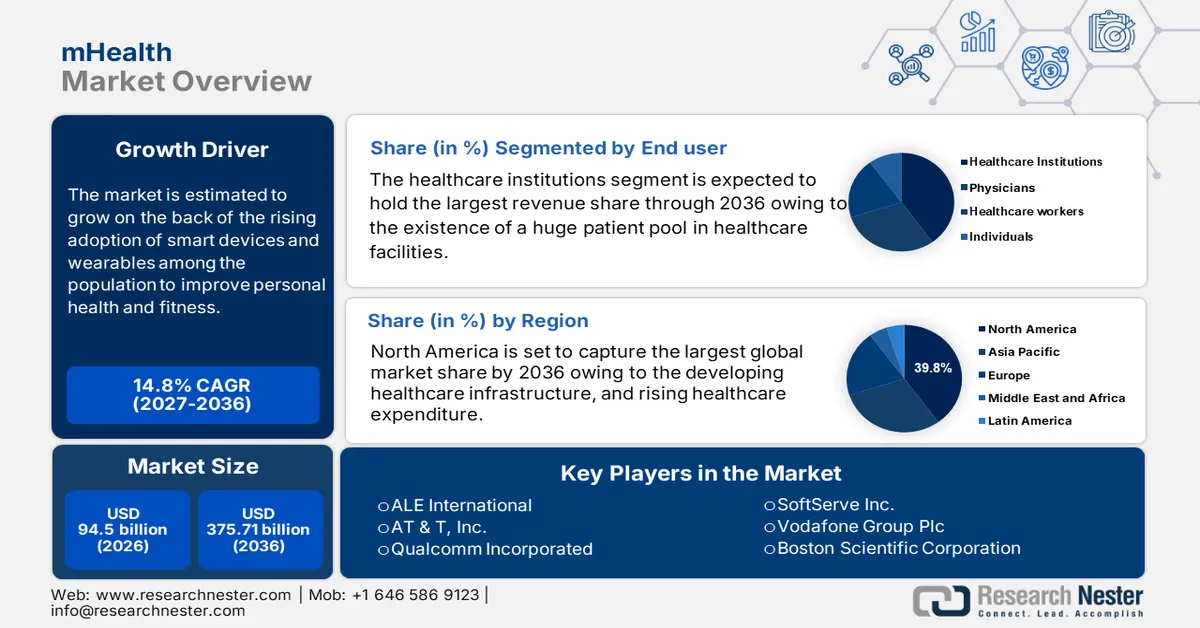
2026年移动医疗市场规模超过945亿美元,预计到2036年底将达到3757.1亿美元,在预测期(即2027-2036年)内,复合年增长率约为14.8%。2027年,移动医疗行业规模估计为1084.9亿美元。
随着移动技术高效地变革医疗服务模式,移动医疗(mHealth)市场有望在未来几年迎来蓬勃发展。智能手机、可穿戴设备和健康应用程序的日益普及,正推动着远程监测的重大转变。2025年3月,微笑基金会报告称,由于医疗专业人员短缺,印度农村地区的优质医疗服务面临诸多挑战。在此背景下,远程医疗和移动医疗解决方案,例如移动医疗单元,通过提供远程咨询、监测重要健康指标以及直接为服务不足的社区提供现场护理,有效地弥补了这一缺口。另一方面,诸如微笑基金会的“微笑流动诊所”(Smile on Wheels)项目等举措,将移动诊所和远程医疗相结合,旨在扩大医疗服务覆盖范围、降低成本并改善农村人口的健康状况,堪称成功的典范。
此外,与人工智能、云计算和远程医疗等新兴技术的融合正在拓展移动医疗(mHealth)市场解决方案的范围和功能。根据美国医学会(AMA)2024年5月发表的文章,远程医疗在新冠肺炎疫情期间发挥了至关重要的作用,它使患者能够在家接受服务,从而扩大了农村和医疗服务不足人群的就医途径。该研究发现,当年74%的医生在提供远程医疗服务的机构工作,这一比例几乎是2018年的三倍,凸显了远程医疗的广泛应用。在《CONNECT for Health Act》等法案的支持下,远程医疗的永久性扩展旨在确保医疗服务的公平获取,加强慢性病管理,减少急诊就诊次数,并在全国范围内整合混合医疗模式。
关键 移动医疗 市场洞察摘要:
区域亮点:
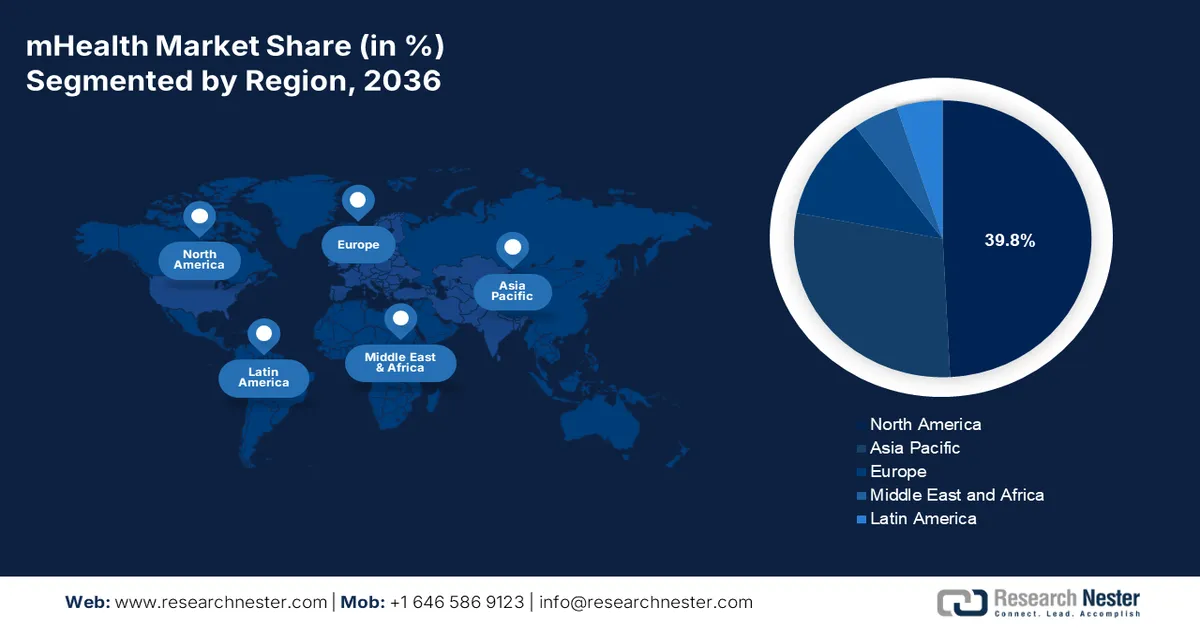
- 预计到 2036 年,北美移动医疗市场将占据 39.8% 的主导市场份额,这主要得益于数字医疗技术的广泛应用以及先进的 IT 和电信基础设施。
- 预计在 2027 年至 2036 年期间,亚太地区将迎来市场最快增长,这主要得益于智能手机普及率的提高以及医疗保健领域数字化转型的加速。
细分市场洞察:
- 在移动医疗市场中,受移动医疗初创企业激增和战略性数字营销举措的推动,预计到 2036 年,应用程序细分市场将占据 44.5% 的收入份额。
- 受老年人口不断增长、对持续健康监测的需求推动,预计到 2036 年,远程监测服务细分市场将占据显著份额。
主要增长趋势:
- 慢性病患病率居高不下且持续增长
- 智能手机普及率和网络连接性增强
主要挑战:
- 数据隐私与安全
- 用户参与度与数字素养
主要参与者:苹果公司(美国)、谷歌有限责任公司(美国)、Fitbit公司(美国)、Teladoc Health公司(美国)、DexCom公司(美国)、美敦力公司(美国)、皇家飞利浦公司(荷兰)、西门子医疗股份公司(德国)、BioTelemetry公司(美国)、Withings公司(法国)、欧姆龙医疗株式会社(日本)、索尼集团公司(日本)、三星电子有限公司(韩国)、LG电子公司(韩国)、ResMed公司(澳大利亚)、Nabla公司(法国)、Amazon One Medical(美国)、Telstra Health Pty Ltd(澳大利亚)、塔塔咨询服务有限公司(印度)、Practo Technologies Private Limited(印度)、BookDoc Holdings Sdn Bhd(马来西亚)、DoctorOnCall Sdn Bhd(马来西亚)
全球 移动医疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:945亿美元
- 2027年市场规模:1084.9亿美元
- 预计市场规模:到2036年将达到3757.1亿美元
- 增长预测:2027-2036年复合年增长率14.8%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 39.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、英国
- 新兴国家:印度、韩国、巴西、墨西哥、印度尼西亚
Last updated on : 31 August, 2026
移动医疗市场——增长驱动因素和挑战
增长驱动因素
- 慢性病患病率居高不下且持续增长:糖尿病、心血管疾病、呼吸系统疾病、肥胖症和高血压等慢性病负担日益加重,需要持续的监测和管理。移动医疗解决方案可以满足这一需求,而这种长期护理需求正是移动医疗市场的主要驱动力。根据世界卫生组织2024年11月发布的报告,糖尿病病例从30年前的2亿例激增至2022年的8.3亿例,其中低收入和中等收入国家的患病率增长速度更快。2021年,糖尿病直接导致160万人死亡,糖尿病引起的肾病导致53万人死亡,高血糖导致11%的心血管疾病死亡。该报告强调,2022年全球18岁以上成年人中,14%患有糖尿病,其中超过95%为2型糖尿病,这凸显了移动医疗市场巨大的增长潜力。
2025年全球糖尿病统计数据:患病率、增长情况和关键因素
统计学 | 价值 |
患有糖尿病的成年人(20-79岁) | 11.1%(九分之一的成年人) |
成年人往往不知道自己患有糖尿病。 | 超过十分之四 |
预计到2050年,患有糖尿病的成年人数量 | 每 8 位成年人中就有 1 位(8.53 亿) |
到2050年,糖尿病患病率将会增加 | 46% |
2型糖尿病患者比例 | 超过90% |
2024年患有糖尿病的成年人数量 | 5.89亿 |
生活在低收入和中等收入国家的成年人 | 81% |
未确诊糖尿病的成年人 | 2.52亿 |
来源:以色列国防军
- 智能手机的广泛普及和连接性:智能手机的高普及率有效地扩大了移动医疗应用和服务的覆盖范围,从而推动了发达市场和新兴移动医疗市场的移动医疗(mHealth)普及。数字素养的提高也促进了这一趋势。世界经济论坛2023年4月发布的数据显示,截至2022年,全球移动电话用户超过85亿,超过了79亿的全球人口。此外,该报告还强调,到2023年,将有超过54亿人至少拥有一部手机,凸显了移动连接的普及程度。因此,这种快速增长反映了移动技术对全球通信和数字接入的变革性影响,从而对移动医疗(mHealth)市场的增长产生了积极影响。
- 远程患者监测和远程医疗的需求:在临床环境之外监测患者的需求日益迫切,这推动了对远程监测工具、虚拟咨询、远程医疗平台以及智能可穿戴设备的需求。2025年9月,远程医疗组织发布的研究显示,全球远程医疗移动健康(mHealth)市场预计将从2025年的1469亿美元增长到2030年底的2515亿美元,复合年增长率(CAGR)为11.3%。该研究还强调,远程监测、人工智能工具以及不断完善的保险覆盖范围是推动慢性病管理和行为健康护理的关键因素。这一增长为临床医生提供了令人鼓舞的机会,让他们能够采纳最佳实践、利用技术并顺应全球数字医疗的发展趋势,从而惠及整个mHealth市场。
挑战
- 数据隐私和安全:数据隐私和安全被认为是移动医疗(mHealth)市场面临的主要挑战。移动医疗应用、可穿戴设备和远程监测平台会收集用户的敏感个人信息,包括生物识别数据、病史和生活习惯。因此,任何数据泄露或未经授权的访问都可能影响患者的隐私,并可能导致根据美国 HIPAA 和欧洲 GDPR 等法律法规处以巨额罚款。在此背景下,确保跨多个设备的妥善存储、加密数据传输和强大的身份验证被认为是一项复杂的工作,尤其是在集成第三方应用程序时。因此,该领域的公司需要在确保医疗服务提供者能够访问数据和提供严格隐私保护之间取得平衡。
- 用户参与度和数字素养:这对移动医疗市场而言又是一大挑战,因为用户参与度和数字素养会显著影响移动医疗解决方案的有效性。大多数患者,尤其是老年人或居住在农村和医疗服务不足地区的人群,都难以熟练使用智能手机导航、应用程序界面或可穿戴设备。较低的数字素养水平会导致远程监测和远程医疗项目的效用降低。另一方面,高参与度对于慢性病管理、药物使用和健康追踪至关重要。为了解决这个问题,对患者及其照护者进行教育并提供持续支持至关重要,从而促进持续使用并提高移动医疗技术的普及率。
移动医疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
14.8% |
|
基准年市场规模(2026 年) |
945亿美元 |
|
预测年份市场规模(2036 年) |
3757.1亿美元 |
|
区域范围 |
|
移动医疗市场细分:
类型细分分析
就类型而言,预计到预测期结束时,该应用程序将在移动医疗市场占据最大的收入份额,达到 44.5%。该细分市场的主导地位主要归功于移动医疗初创企业的蓬勃发展和战略性数字营销。此外,移动医疗应用程序能够高效地存储和管理健康信息,从而对健康结果产生积极影响,最终提升患者护理水平。例如,2024 年 4 月,印度联邦卫生部推出了 myCGHS iOS 应用程序,使 CGHS 受益人能够轻松访问医疗保健服务和电子健康记录。该应用程序由 NIC 团队开发,支持预约、访问化验报告、查看用药史、查询理赔状态以及查找附近的健康中心和医院,因此覆盖范围更广。
服务细分市场分析
作为服务板块的一部分,远程监测服务预计到2036年底将在移动医疗(mHealth)市场占据显著的收入份额。该板块的增长主要受全球老年人口的推动,因为老年人更容易患慢性病,需要定期进行健康监测。根据2025年11月公布的官方数据,英国政府和国民医疗服务体系(NHS)正在推广新的数字技术,以提供更快捷、更便利的居家护理,每年可节省多达50万次预约。通过NHS应用程序进行的远程监测将允许患者直接与专科医生分享血压和血氧水平等健康数据,从而减少就医次数并减轻医护人员的工作量。报告还提到,一项全球首创的试验将为运动神经元疾病患者提供远程呼吸护理,同时还将在耳鼻喉科、胃肠病科、呼吸内科、泌尿科和心脏科开展试点项目。
应用细分市场分析
在应用领域,预计在所讨论的时间范围内,医疗保健应用子类型将在移动医疗 (mHealth) 市场中占据可观的收入份额。该细分市场的增长主要得益于患者和医疗服务提供者对便捷、实时护理管理的日益增长的需求。在此背景下,三星健康于 2026 年 2 月与 PharmEasy 和 Tata 1mg 合作推出了“查找护理”功能,使用户能够直接在应用内订购药品、预约诊断测试和在线咨询医生。这种整合方式免去了用户在多个应用之间切换的麻烦,同时提升了用户的便捷性和易用性。因此,随着行业领先企业不断创新,预计该细分市场将在未来几年实现指数级增长。
我们对移动医疗市场的深入分析涵盖以下几个方面:
部分 | 子段 |
类型 |
|
服务 |
|
应用 |
|
格式 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
移动医疗市场——区域分析
北美市场洞察
预计在预测期内,北美移动医疗(mHealth)市场将占据最大的市场份额,达到39.8%。该地区的领先地位主要得益于医疗保健领域数字技术的广泛应用、先进的IT和电信基础设施以及较高的互联网和智能手机普及率。2026年2月,美国医院协会报告称,美国医疗保险和医疗补助服务中心(CMS)宣布推出其医疗保险应用程序库,使受益人能够在医疗保险健康技术生态系统框架下访问各种数字健康工具。报告强调,这些应用程序将致力于消除手动登记表、提供人工智能助手以及支持糖尿病和肥胖症管理,从而增强医疗保险患者的数字化医疗选择。此外,众多市场参与者在数字营销方面的积极投资,以及不断增长的医疗保健支出,都极大地推动了该地区移动医疗市场的扩张。
美国移动医疗市场正经历着一场重大变革,可穿戴设备的广泛应用推动了这一变革,并将医疗保健格局向远程、以患者为中心的模式转变。大型科技公司和医疗服务提供商的积极参与,有效促进了这一增长。他们正大力投资于能够实时同步医疗数据的集成生态系统,同时,有利的监管政策和远程监测报销政策的扩大也为此提供了支持。2023年10月,西达赛奈医疗中心宣布推出Cedars-Sinai Connect,这是一款提供全天候紧急护理和当日初级保健预约的移动应用程序。该应用程序由西达赛奈医疗中心与K Health合作开发,利用人工智能技术简化患者登记流程,减轻临床医生的工作量,并使患者能够快速获得专家诊疗服务,从而积极促进市场扩张和发展。
加拿大移动医疗(mHealth)市场的主要驱动力在于医疗模式向以患者为中心的方向转变,以及将虚拟服务整合到省级医疗保健系统中。政府的支持和完善的监管框架是推动该市场增长的主要动力。2026年2月,加拿大政府提出了S-5号法案——《加拿大互联医疗法案》,其主要目标是实现健康数据共享的现代化,并构建一个更加互联的医疗保健系统。文章还指出,29%的医疗机构会在办公场所外安全地共享患者信息,而其他机构仍然依赖传真机。这项法案将强制推行通用的数字健康标准,确保在尊重隐私法的前提下,跨系统安全地交换医疗记录。此外,该法案旨在提高患者安全,支持人工智能创新,并增强加拿大医疗保健的效率和竞争力。
亚太市场洞察
预计亚太地区的移动医疗市场将在预测期内以最快的速度增长。该地区快速发展得益于智能手机的高普及率以及医疗保健领域大力推进的数字化转型。各国政府,特别是中国、印度和日本等国,为改善农村医疗服务而采取的举措,正在推动远程医疗和远程监测平台的普及应用。根据经济合作与发展组织(OECD)2024年11月发表的文章,受新冠疫情影响,各国预期寿命差距超过10年,儿童死亡率也存在不平等现象。此外,心理健康负担沉重,精神障碍和自残行为导致的残疾年数几乎占到总残疾年的四分之一,这凸显了投资于公平、可及的医疗服务以实现长期康复和进步的迫切性。
国内互联网巨头和在线医院在重塑中国移动医疗(mHealth)市场中发挥着核心作用。这些因素有助于解决城乡医疗资源分配不均的问题。中国市场正逐步向综合性数字平台转型,这些平台提供从人工智能辅助筛查到虚拟咨询,再到针对快速老龄化人口的慢性病管理等全方位服务。在此背景下,美国国立卫生研究院(NIH)于2025年5月发表的一篇文章指出,一项关于中国远程医疗的研究利用了来自主要平台的25499条在线评论,并通过结合Servqual和CNN-BiLSTM模型的混合深度学习框架分析了用户对服务质量的感知。研究结果表明,用户越来越重视服务质量,尤其是医生的专业能力,将其视为影响满意度和健康结果的关键因素。总而言之,该研究强调了远程医疗在提供便捷、以消费者为中心的医疗保健服务方面的重要作用。
在政府“阿尤斯曼·巴拉特数字医疗计划”(Ayushman Bharat Digital Mission)的大力推动下,印度的移动医疗市场正在经历深刻的变革。该计划旨在构建覆盖全国的统一数字医疗基础设施。印度的移动医疗生态系统呈现出以人工智能诊断、虚拟咨询和药品配送服务为核心的创业氛围。印度新闻信息局(PIB)发布的文章披露,截至2024年2月,已创建超过5.667亿个“阿尤斯曼·巴拉特健康账户”,超过3.489亿份健康记录已实现数字化关联。该计划通过ABHA应用程序和Aarogya Setu等平台连接患者、医疗专业人员和医疗机构。此外,该计划还实现了数字健康记录和数字化连接,从而提升了印度广袤地域的医疗服务可及性。
欧洲市场洞察
良好的监管环境和对数据隐私的高度重视推动了欧洲移动医疗(mHealth)市场的整体增长。该地区的增长主要得益于以价值为导向的医疗保健模式的转变以及数字工具日益融入国家医疗体系。该地区人口老龄化加剧了对远程患者监护和远程医疗解决方案的需求。2024年10月,世界卫生组织报告称,远程医疗在该地区迅速发展,已有40个国家制定了国家级或综合性的数字健康战略。该报告强调,挪威在远程放射学领域拥有超过30年的领先经验,并在人工智能诊断和eMeistring等创新平台的支持下,积极推进远程医疗和远程精神病学的发展。此外,挪威的试验表明,患者安全性有所提高,但成本效益方面也存在一些问题,这凸显了制定符合世卫组织2023-2030年数字健康行动计划的可持续战略的必要性。
德国消费者对可穿戴设备、健康应用程序和数字健身工具的日益普及正在推动移动医疗市场的发展。该国针对数字健康应用程序的快速审批机制使其成为将移动工具纳入法定医疗保险体系的领先者,确保焦虑症、糖尿病和睡眠障碍等疾病的数字化治疗能够获得报销。根据美国国立卫生研究院 (NIH) 2024 年 2 月发表的文章,一款名为“数字健康伴侣”的移动医疗应用程序在德国开发,专为法定医疗保险用户设计,旨在帮助用户进行体育锻炼、改善营养和进行压力管理。此外,该应用程序的开发过程强调用户参与,通过可用性测试(包括“边想边说”法)识别出 103 个可用性问题,并最终获得了 82/100 的系统可用性评分。因此,该研究强调,以用户为中心的设计和早期用户参与对于预防性移动医疗应用程序的长期普及和有效性至关重要。
英国的移动医疗市场正经历着蓬勃发展,这主要得益于英国政府的数字化转型战略。民众较高的数字素养以及清晰的监管路线图也为这一增长提供了动力,确保了临床安全性和有效性。2025年7月,英国政府启动了一项为期十年的健康计划,旨在将NHS应用程序改造为一个完整的数字化门户,使患者能够预约和管理就诊、获取药品、自行转诊至专科服务,并将可穿戴健康数据与人工智能建议相结合。该计划通过安全地整合病史并改善医疗协调,引入了单一患者记录,预计三年内将为NHS节省约2.46亿美元。诸如“我的NHS全科医生”、“我的药品”、“我的孩子”和“我的疫苗”等功能将提供个性化的健康管理,从而对移动医疗市场的增长和影响力产生积极影响。
移动医疗市场主要参与者:
- 苹果公司(美国)
- Google LLC(美国)
- Fitbit公司(美国)
- Teladoc Health Inc.(美国)
- DexCom公司(美国)
- 美敦力公司(美国)
- Koninklijke Philips NV(荷兰)
- 西门子医疗股份公司(德国)
- BioTelemetry公司(美国)
- Withings SA(法国)
- 欧姆龙健康医疗株式会社(日本)
- 索尼集团公司(日本)
- 三星电子有限公司(韩国)
- LG电子(韩国)
- 瑞思迈公司(澳大利亚)
- 纳布拉(法国)
- Amazon One Medical(美国)
- Telstra Health Pty Ltd(澳大利亚)
- 塔塔咨询服务有限公司(印度)
- Practo Technologies Private Limited(印度)
- BookDoc Holdings Sdn Bhd(马来西亚)
- DoctorOnCall Sdn Bhd(马来西亚)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 苹果公司凭借其Apple Watch、iPhone和健康应用生态系统,在面向消费者的移动医疗领域处于领先地位。该生态系统整合了健身追踪、心率监测、睡眠分析和研究参与等功能。苹果高度重视与领先医院的合作以及基于人工智能的洞察,这使其在该领域拥有战略优势。
- 谷歌受益于其庞大的技术生态系统,其中包括 Google Fit、Wear OS 和人工智能分析,其主要目标是增强个人健康追踪和数字健康。该公司采取的战略举措包括基于人工智能的健康预测洞察,以及将移动医疗功能集成到其 Android 生态系统中,以扩大其全球影响力。
- Fitbit现已隶属于谷歌,被誉为可穿戴健身和健康追踪设备的先驱,其产品涵盖心率、睡眠、活动和压力监测等领域。该品牌高度重视用户互动、个性化指导以及与健康平台的整合。
- Teladoc Health是远程医疗和远程患者监测领域的佼佼者,提供虚拟护理、慢性病管理和人工智能辅助咨询服务。该公司的平台高效整合了移动医疗应用、可穿戴设备数据和电子健康记录,从而提供个性化医疗服务。
- Dexcom专注于糖尿病管理的连续血糖监测系统。其移动医疗解决方案将可穿戴传感器与移动应用程序相结合,提供血糖追踪、警报以及与医疗服务提供者的数据共享。
以下是一些在全球移动医疗(mHealth)市场运营的主要参与者名单:
移动医疗市场汇聚了全球科技巨头、医疗设备制造商和数字医疗初创公司。苹果、谷歌和三星电子等领先企业利用强大的消费者生态系统和可穿戴技术,致力于拓展数字医疗能力。飞利浦、美敦力、欧姆龙医疗等医疗巨头则高度专注于远程患者监护和互联医疗设备。与此同时,Teladoc Health等远程医疗服务提供商和Practo等区域平台则专注于虚拟医疗服务。在此背景下,OpenAI于2026年1月发布了ChatGPT Health,这是一款专为安全整合个人健康信息与ChatGPT智能而设计的专属体验。它允许用户连接医疗记录和健康应用程序,从而获得更加个性化的洞察,并通过独立的存储和加密技术,严格保护用户隐私。
移动医疗(mHealth)市场企业格局:
最新发展
- 2026年2月,M Health Fairview 选择 Nabla 提供的统一环境 AI 助手和听写平台,在其所有医院和诊所进行系统级部署。该 AI 工具可在 Epic 电子病历系统中捕获医患对话,并自动生成结构化的临床文档。
- 2026年1月,Amazon One Medical 宣布在其 One Medical 应用中推出健康 AI 助手。该助手将根据患者的医疗记录、化验结果和用药情况,提供全天候个性化指导,同时确保符合 HIPAA 标准的安全性。
- 2025年2月,Apple 宣布通过 Apple Research 应用启动 Apple Health Study,探索 iPhone、Apple Watch 和 AirPods 等设备如何帮助改善身心健康监测。
- Report ID: 4256
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
