烟气脱硫市场展望:
2026年烟气脱硫市场规模超过265.5亿美元,预计到2036年底将达到493.7亿美元,在预测期(即2027-2036年)内,复合年增长率约为6.4%。2027年,烟气脱硫行业规模估计为282.5亿美元。
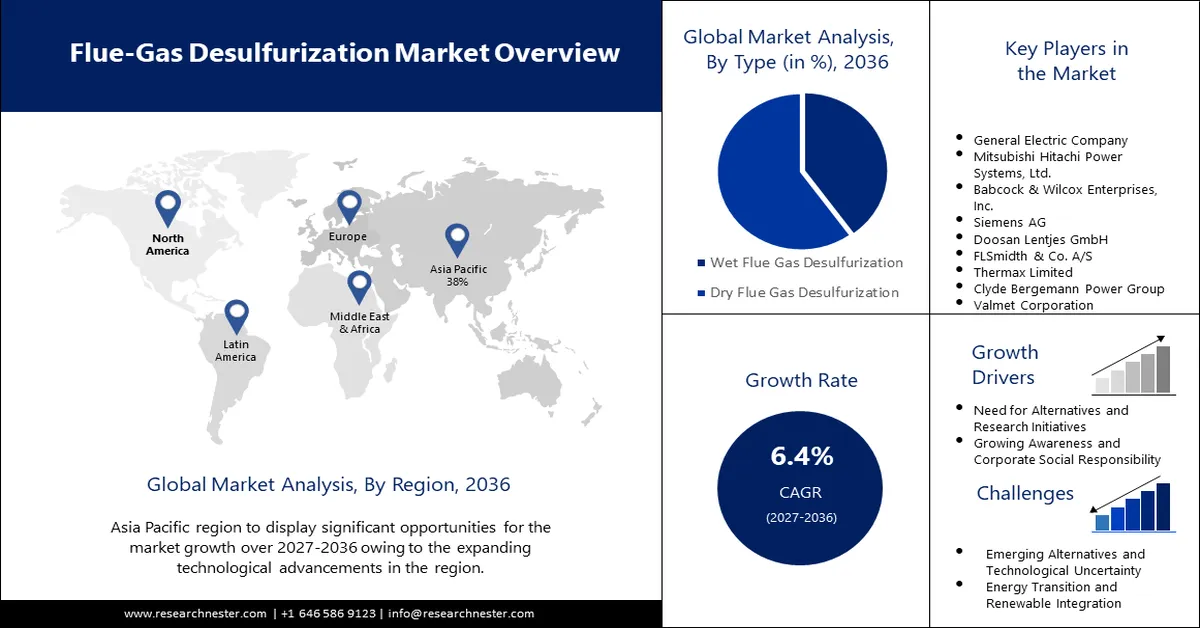
严格的环境法规和排放标准推动了对烟气脱硫(FGD)系统的需求,因为各行业都在努力遵守空气质量标准。全球电力需求的增长,以及煤炭和天然气发电的增加,都促进了FGD系统市场的扩张。替代性、更清洁能源的开发和更严格的排放标准可能会影响FGD系统市场的增长。市场上的主要公司包括三菱日立电力系统公司、通用电气公司、巴布科克-威尔科克斯企业公司、西门子公司和斗山伦杰斯公司等知名企业。FGD系统的安装和维护成本可能很高,这对某些行业来说是一个挑战。
烟气脱硫(FGD)是一种用于去除化石燃料燃烧(尤其是在发电厂)产生的废气中二氧化硫(SO2)的技术。该过程有助于减少空气污染,并减轻工业活动对环境的影响。烟气脱硫系统市场是指提供烟气脱硫系统解决方案和技术的行业。该市场受到环境政策、能源需求、技术进步和经济因素等诸多复杂因素的影响。随着世界继续关注可持续发展,预计对烟气脱硫系统的需求将持续增长并不断发展。
关键 烟气脱硫系统 市场洞察摘要:
区域亮点:
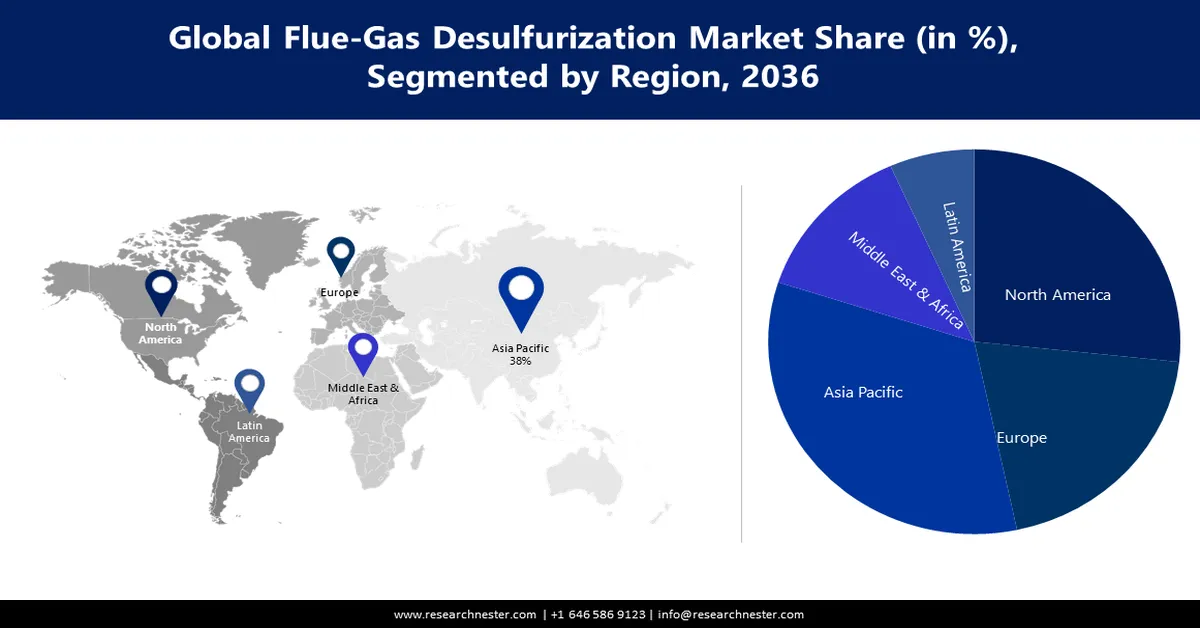
- 预计到 2036 年,亚太地区烟气脱硫市场份额将达到 53.9%,主要驱动因素包括众多燃煤电厂、日益严重的污染以及快速的工业增长。
- 预计到 2036 年,北美市场将占据第二大市场份额,主要驱动因素包括严格的排放标准和对环境可持续发展的承诺。
细分市场洞察:
- 受日益严格的环境法规和对减排技术的需求推动,预计到2036年,烟气脱硫市场中干式烟气脱硫细分市场将占据60%的市场份额。
主要增长趋势:
- 严格的环境法规
- 新兴替代方案和研究计划
主要挑战:
- 新兴替代方案与技术不确定性
- 能源转型与可再生能源整合
主要参与者:通用电气公司、三菱日立电力系统有限公司、巴布科克-威尔科克斯企业有限公司、西门子公司、斗山伦杰斯有限公司、FLSmidth & Co. A/S。
全球 烟气脱硫系统 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:265.5亿美元
- 2027年市场规模:282.5亿美元
- 预计市场规模:到2036年将达到493.7亿美元
- 增长预测:2027-2036年复合年增长率为6.4%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 53.9%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、印度
- 新兴国家:中国、印度、日本、韩国、印度尼西亚
Last updated on : 31 August, 2026
烟气脱硫市场增长驱动因素和挑战:
增长驱动因素
- 严格的环境法规:全球日益严格的环境法规是推动烟气脱硫(FGD)系统市场增长的主要驱动因素之一。世界各国政府和监管机构正在实施严格的排放标准,以应对空气污染并减少工业活动对环境的影响。二氧化硫(SO2)排放是空气污染和酸雨的主要来源之一,也是减排目标。FGD系统在实现这些严格法规的合规性方面发挥着至关重要的作用。例如,在美国,《清洁空气法修正案》强制要求大幅减少发电厂的SO2排放。遵守此类法规已成为推动发电设施采用FGD系统的关键因素。在中国这个工业和电力生产活动发达的国家,政府实施了大气污染防治行动计划,重点强调减少硫排放。这导致全国各地燃煤电厂FGD系统的安装量激增。严格的环境法规执行是烟气脱硫系统市场强劲增长的驱动力。减少硫排放和遵守相关法规的迫切需求推动了全球各行各业对烟气脱硫系统的需求。
- 新兴替代方案和研究举措:尽管烟气脱硫(FGD)系统市场持续增长,但对新兴替代方案的探索和持续的研究举措是塑造该行业的关键因素。研究人员和行业参与者正在探索新技术和新方法,以期为传统的FGD系统提供更清洁、更可持续的替代方案。其中一项新兴替代方案是开发具有更高反应活性和耐久性的先进吸附剂。人们正在探索吸附剂材料的创新,包括纳米颗粒和复合材料,以提高二氧化硫(SO2)的去除效率并降低FGD工艺对环境的影响。此外,人们对干式吸附剂喷射(DSI)技术作为传统湿式洗涤器的替代方案也越来越感兴趣。DSI技术是将干式吸附剂直接喷射到烟气流中,无需使用液体浆料。这种方法因其能够减少用水量并简化FGD工艺而备受关注。
- 日益增强的环保意识和企业社会责任 (CSR):人们对环境问题的日益关注以及对企业社会责任 (CSR) 的重视,极大地推动了烟气脱硫系统市场的扩张。包括消费者、投资者和监管机构在内的利益相关者,越来越重视可持续和对环境负责的商业实践。公众对工业活动环境影响的认识不断提高,尤其是在空气污染和气候变化方面,这促使消费者的期望发生了转变。如今,企业面临着更大的压力,需要采用能够减少其环境足迹的技术。这种消费者观念的转变,催生了对烟气脱硫系统(FGD)的市场需求,尤其是在高排放行业。
挑战
- 成本考量与经济可行性:烟气脱硫 (FGD) 系统面临的主要挑战之一是前期安装所需的大量资本投入。这些成本包括工程设计、设备采购、施工和调试。对于某些行业,特别是规模较小的企业或经济敏感型行业而言,这些成本可能成为采用 FGD 技术的障碍。此外,FGD 系统还存在持续的运行和维护成本,包括试剂采购、废弃副产物处理和定期系统维护。虽然长期效益(例如符合监管要求和减少环境影响)通常超过这些成本,但一些行业仍可能将初始投资视为一项财务负担。
- 新兴替代方案与技术不确定性
- 能源转型和可再生能源融合
烟气脱硫市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.4% |
|
基准年市场规模(2026 年) |
265.5亿美元 |
|
预测年份市场规模(2036 年) |
493.7亿美元 |
|
区域范围 |
|
烟气脱硫市场细分:
类型细分分析
预计到2036年,干式烟气脱硫系统市场将占据最大的市场份额,达到60%。干式烟气脱硫(DFGD)领域的增长得益于全球范围内对各行业日益严格的环境法规和排放标准。世界各国政府都在收紧空气质量标准,以应对工业活动对公众健康和环境的影响。DFGD系统在帮助各行业达到甚至超越这些监管要求方面发挥着至关重要的作用。国际能源署(IEA)的一份报告强调了DFGD系统等减排技术在实现空气质量目标方面的重要性。
随着各国实施更严格的排放标准以遏制二氧化硫 (SO2) 和其他污染物的排放,各行业被迫投资先进的污染控制技术以确保合规。DFGD(废气脱硫)领域的增长得到了具体数据的佐证,这些数据展现了全球对监管合规的迫切需求,以及持续的技术进步所推动的巨大市场规模预期。随着各行业投资 DFGD 技术以满足排放标准并从中受益,该领域在可持续和高效的污染控制解决方案领域仍然扮演着至关重要的角色。
最终用户细分分析
预计到2036年,炼油厂烟气脱硫系统市场将占据显著份额。公众对环境问题的日益关注以及企业社会责任(CSR)的不断加强,推动了炼油厂烟气脱硫系统的应用。炼油厂周边社区越来越关注空气质量问题以及工业运营对环境的影响。炼油厂认识到社区关系的重要性,因此积极投资烟气脱硫系统,以展现其对可持续发展和负责任实践的承诺。一项调查显示,73%的消费者愿意为致力于产生积极环境和社会影响的公司的产品和服务支付更高的价格。
炼油厂作为重要的工业参与者,正将其企业社会责任(CSR)举措与环境责任相结合,包括实施烟气脱硫(FGD)系统以减少空气污染。此外,被广泛采用的企业社会责任报告标准——全球报告倡议组织(GRI)标准,鼓励企业披露其环境影响以及为应对这些影响而采取的措施。炼油厂将烟气脱硫系统安装纳入其可持续发展报告,表明其积极主动地应对空气质量问题并减少环境影响。
我们对全球市场的深入分析涵盖以下几个方面:
类型 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
烟气脱硫市场区域分析:
亚太市场洞察
预计到2036年,亚太地区将占据超过53.9%的市场份额,这主要得益于众多燃煤电厂、日益严重的污染以及快速的工业发展。技术进步和对研发的大量投入正在推动亚太地区烟气脱硫(FGD)系统的创新。日本、韩国和中国等国家在旨在提高烟气脱硫技术效率和成本效益的研究方面处于领先地位。
目前正在进行的项目主要集中在开发先进吸附材料、改进工艺控制以及探索烟气脱硫的新方法。亚太地区政府机构、研究机构和行业参与者之间的合作日益密切。例如,中国一直在投资研发项目,以开发和部署包括烟气脱硫(FGD)系统在内的先进污染控制技术。这些技术进步提升了烟气脱硫系统在市场上的吸引力。亚太地区烟气脱硫系统市场的发展动力来自快速的工业化、日益严格的排放法规、对可再生能源的日益重视以及持续的技术进步。
北美市场洞察
预计在预测期内,北美地区的烟气脱硫系统市场将占据第二大市场份额。北美烟气脱硫(FGD)系统市场的主要驱动力之一是该地区致力于通过严格的排放标准实现环境可持续发展。特别是美国,一直在积极执行相关法规,以减少工业来源的二氧化硫(SO2)排放。《清洁空气法修正案》以及酸雨计划设定了雄心勃勃的目标,旨在减轻SO2排放对环境的影响。据美国环境保护署(EPA)称,酸雨计划在1990年至2019年间使发电厂的SO2排放量显著减少了91%。这体现了该地区对遵守法规的重视,以及FGD系统在实现和超越排放标准方面发挥的关键作用。向更清洁能源的转型是北美FGD系统市场的另一个重要驱动因素。尽管人们越来越关注可再生能源,但燃煤电厂仍然是能源结构的重要组成部分。挑战在于如何在满足能源安全需求的同时兼顾环境保护责任。
烟气脱硫市场参与者:
- 通用电气公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 三菱日立电力系统有限公司
- 巴布科克-威尔科克斯企业有限公司
- 西门子股份公司
- 斗山伦杰斯有限公司
- FLSmidth & Co. A/S
- 特马克有限公司
- Hamon & Cie International SA
- 克莱德·伯格曼电力集团
- 维美德公司
最新发展
- 西门子将其全资子公司 Smart Grid Solutions LLC(一家总部位于美国的智能电网技术公司)与 Siemens Digital Industries LLC(一家总部位于美国的数字化工业公司)合并。此次合并旨在精简运营并提高效率。
- 西门子将其全资子公司 Verra Mobility LLC(一家总部位于美国的交通基础设施公司)与 Siemens Mobility LLC(一家总部位于美国的移动出行公司)合并。此次合并旨在精简运营并提高效率。
- Report ID: 5405
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
