排放控制技术市场展望:
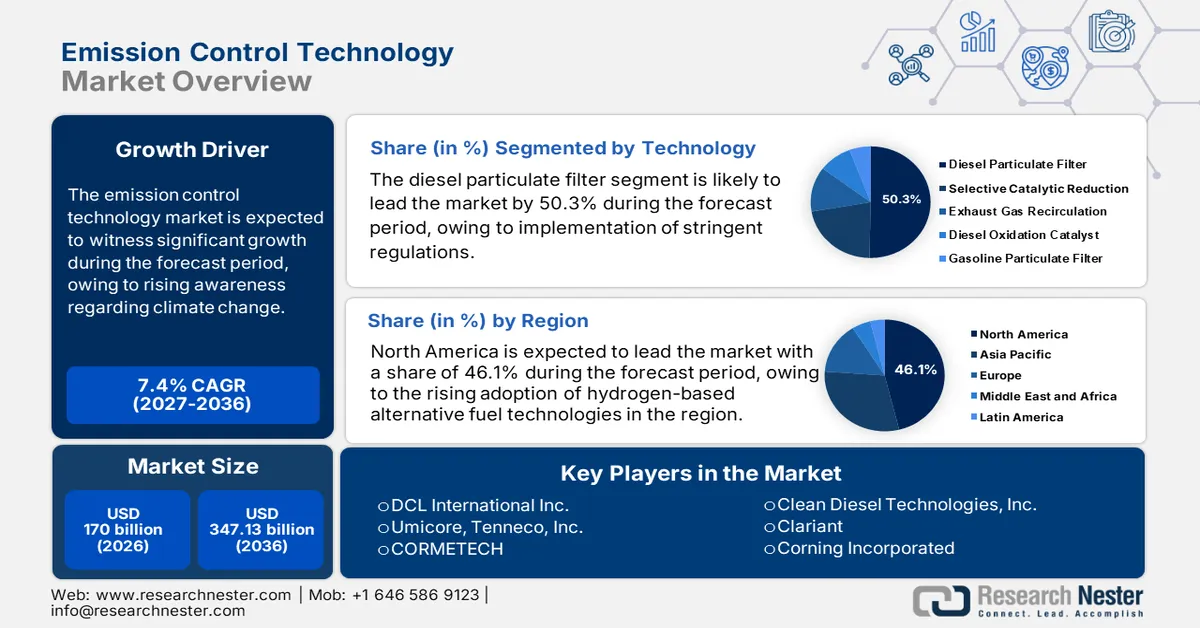
2026年,排放控制技术市场规模为1700亿美元,预计到2036年底将达到3471.3亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.4%。2027年,排放控制技术行业的规模估计为1825.8亿美元。
由于各国政府对减少汽车温室气体排放制定了严格的环境法规,汽车制造商正在部署先进的排放控制系统。在全球范围内,各国政府都在实施强有力的排放法规以应对空气污染,这促使制造商在车辆中安装柴油颗粒过滤器、选择性催化还原系统和催化转化器等技术。2024年3月,美国拜登-哈里斯政府实施了新的严格车辆排放法规,旨在减少超过70亿吨的二氧化碳排放。
由于监管要求涵盖所有车辆类型(包括传统燃油车、混合动力车和电动车),催化转化器和颗粒过滤器等车辆排放控制技术正获得越来越多的投资。选择性催化还原(SCR)系统因其能够满足新兴的环境质量标准,正被汽车行业越来越多地应用于柴油发动机。该技术利用柴油尾气处理液(DEF)来减少排放,DEF 会产生无害的氮气和水。
关键 排放控制技术 市场洞察摘要:
区域亮点:
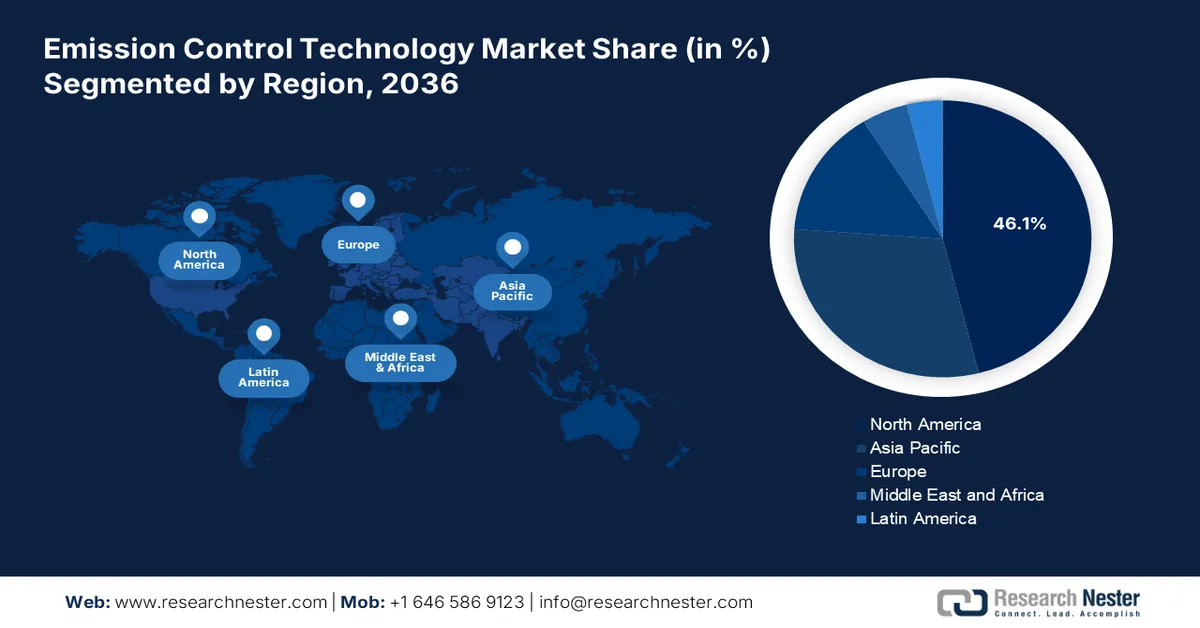
- 北美在排放控制技术市场占据主导地位,市场份额高达 46.1%,这主要得益于氢基替代燃料技术的日益普及,预计到 2027 年至 2036 年,市场将持续增长。
细分市场洞察:
- 受严格的柴油颗粒过滤器标准和法规的推动,预计到 2036 年,柴油颗粒过滤器细分市场的份额将达到 50.3%。
主要增长趋势:
- 气候变化意识日益增强
- 人工智能在排放控制技术中的应用
主要挑战:
- 初始成本和维护费用高昂
- 碳捕获与封存(CCS)技术的基础设施有限
- 主要参与者:SDCL International Inc.、优美科、天纳克公司、CORMETECH、Clean Diesel Technologies, Inc.
全球 排放控制技术 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:1700亿美元
- 2027年市场规模:1825.8亿美元
- 预计市场规模:到2036年将达到3471.3亿美元
- 增长预测:2027-2036年复合年增长率7.4%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 46.1%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、日本、德国、英国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
排放控制技术市场增长驱动因素和挑战:
增长驱动因素
- 气候变化意识的提升:人们对气候变化和空气污染的认识不断提高,促使各行各业采用碳捕获技术等方法来减少温室气体排放。支持全球净零排放目标的企业可持续发展举措,正推动各行各业的企业利用排放控制技术来满足不断变化的环境法规。碳捕获与封存(CCS)技术因其能够捕获工业运营、发电厂和炼油厂产生的二氧化碳排放并安全储存而脱颖而出。
企业正日益利用碳捕获与封存(CCS)技术来减少碳排放,从而显著改善环境。2025年3月,贝克休斯公司与Frontier Infrastructure公司合作,在怀俄明州建设了斯威特沃特碳储存中心,利用现代化的监测系统和压缩技术来加强二氧化碳封存。此次合作体现了业界对大规模CCS项目日益增长的兴趣,也凸显了向无碳工业运营转型的趋势。该项目采用最先进的监测技术来维持长期储存的稳定性,同时满足监管规范,从而为全球同行树立了典范。 - 人工智能在排放控制技术中的应用:随着对基于人工智能的排放监测控制系统投资的不断增长,工业转型日益加速,从而实现了排放的实时追踪。各国政府日益完善的环境法规促使各行业采用物联网传感器和人工智能技术来实现最佳运营管理。人工智能传感器提供可靠的自动化监测功能,使企业能够精准识别污染源并高效降低其影响。企业正携手合作,利用人工智能平台来缓解排放模式并预测潜在的违规行为,从而采取积极主动的措施。例如,2023年1月,Converge与DEWALT合作推出了基于人工智能的系统和传感器,旨在降低碳排放。通过此次合作,双方获得了实时监测功能,能够在优化材料使用的同时限制碳排放。
挑战
- 高昂的初始成本和维护费用:排放控制技术的高昂成本以及持续的维护费用是其广泛应用的主要制约因素。选择性催化还原(SCR)和柴油颗粒过滤器(DPF)等碳捕集技术的应用,增加了中小企业的成本,造成了普及性方面的挑战。SCR催化剂和尿素的购置,以及传感器的维护费用,都给企业运营带来了沉重的财务负担。注重成本效益的企业由于高昂的支出而不愿购买减排技术,从而限制了该行业的扩张。
- 碳捕获与封存(CCS)技术基础设施不足:由于基础设施不足,CCS技术的应用受到限制,难以大规模部署。二氧化碳运输成本高昂,而二氧化碳封存需要特定地质条件,且长期安全风险难以全面评估,这些都降低了该方法的可行性。由于各国政府未能提供足够的激励措施和资金支持CCS项目扩张,CCS项目的部署速度缓慢。政策支持不足和资金限制亟待改善,因为这限制了该技术的当前应用,而CCS技术对于减少工业排放、应对全球变暖至关重要。
排放控制技术市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.4% |
|
基准年市场规模(2026 年) |
1700亿美元 |
|
预测年份市场规模(2036 年) |
3471.3亿美元 |
|
区域范围 |
|
排放控制技术市场细分:
技术(柴油颗粒过滤器、汽油颗粒过滤器、柴油氧化催化剂、选择性催化还原、废气再循环)
预计到2036年底,柴油颗粒过滤器(DPF)市场份额将超过50.3%,成为排放控制技术领域的领头羊。各国政府和环保机构对柴油颗粒过滤器实施了严格的标准和法规,要求制造商在其车辆中加装DPF以满足监管要求。DPF技术的全球推广应用得益于政府法规和非政府法规的共同推动。
此外,人们对空气质量及其对健康影响的日益关注,也催生了对更清洁、更环保的柴油发动机技术的显著需求。消费者和企业越来越重视可持续发展,这推动了柴油颗粒过滤器(DPF)的生产和使用,以控制有害排放。促进环境最佳实践的各项举措也增强了该细分市场的增长,因为企业正在支持全球改善空气质量和公众健康的努力。
燃料类型(汽油、柴油)
由于双燃料系统将柴油与乙醇等替代燃料物质相结合,预计排放控制技术市场中的柴油细分市场将稳步增长。例如,2024年7月,淡水河谷、小松和康明斯合作开发的双燃料项目,旨在将830E和930E柴油卡车改造为可使用乙醇-柴油双燃料系统的发动机。通过这项合作,重型车辆减排取得了重大进展,这不仅支持了淡水河谷2030年的碳减排目标,也证明了该行业对可持续商业实践的承诺。
我们对全球排放控制技术市场的深入分析涵盖以下几个方面:
技术 |
|
燃料类型 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
排放控制技术市场区域分析:
北美市场
在排放控制技术市场,由于企业越来越多地采用氢基替代燃料技术,预计到2036年,北美地区的市场份额将超过46.1%。多个行业正在转向氢燃料内燃机、燃料电池和生物燃料,以部署创新的排放控制系统。此外,各州正在推行的环境政策也加速了各行业采用先进的减排技术。
美国环境保护署正在加强汽车发电和制造行业的排放法规,这催生了对创新解决方案的需求,例如先进的颗粒物过滤器和低氮氧化物燃烧技术。包括亚马逊、Meta、微软和谷歌在内的主要科技公司正在利用其技术资源,为其运营(尤其是数据中心相关业务)开发碳捕获和封存解决方案。2024年12月,Meta与Entergy公司达成合作,在路易斯安那州新建一座天然气发电厂,旨在减少碳排放。这项100亿美元的资助计划旨在通过劳动力发展和基础设施扩建,重振路易斯安那州东北部的经济基础,从而带动区域经济发展。
由于新的合作关系和大量投资,加拿大的排放控制技术市场正稳步增长。2024年7月,加拿大增长基金与斯特拉斯科纳资源公司合作,投资高达20亿美元,用于在萨斯喀彻温省和阿尔伯塔省的油砂设施开发碳捕获和封存基础设施,旨在减少碳排放并创造当地就业机会。加拿大政府通过加强激励措施,为排放控制技术的发展提供额外支持,推动各行业部署先进的排放控制系统。在税收抵免、投资和监管支持的帮助下,企业正在加速在制造业、运输业和能源行业安装低排放技术,从而创造更可持续的工业环境。
亚太市场分析
由于各国政府的财政支持,亚太地区的排放控制技术市场预计将在预测期内显著扩张。碳市场的增长正推动各行业选择更清洁的技术。例如,该地区的许多公司正在创建清洁碳交易平台,并推动各行业参与碳排放交易,以此作为其减排举措的一部分。通过监管和经济激励措施,该地区各行业正在推进采用先进的污染控制系统,从而构建可持续发展的工业区。
由于地方政府出台了相关监管标准,中国排放控制技术市场正稳步增长。国六车辆排放标准的实施以及日益严格的工业排放要求,正促使各行业采购更先进、更优质的排放控制解决方案。随着政府环保标准的日益严格,高效颗粒物过滤器、污染减排系统以及催化转化器在汽车动力和制造行业的应用也迅速增长。
印度的排放控制技术市场正呈现稳步扩张的态势,这主要归功于排放交易体系的实施。该体系为各行业带来经济效益,并通过排放许可交易促使它们采用更清洁的技术。印度企业正积极推出创新技术以减少排放。例如,2024年3月,Intangles Lab Pvt. Ltd. 为商用车行业推出了一款人工智能驱动的柴油颗粒过滤器解决方案,旨在提升发动机性能和燃油效率。此外,印度对国际气候协议的积极响应也加速了各行业通过应用更先进的污染减排技术来升级其排放控制系统的进程。
排放控制技术市场主要参与者:
- DCL国际有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 优美科,天纳克公司
- CORMETECH
- 清洁柴油技术公司
- 科莱恩
- 康宁公司
- 巴斯夫股份公司
- AeriNox
- 庄信万丰
由于主要企业将先进技术融入行业,排放控制技术市场的竞争格局正在迅速变化。他们致力于改进现有技术,并开发新技术以满足日益严格的监管标准和消费者需求。这些主要企业正采取多种策略,例如并购、合资、合作以及推出新产品,以增强其产品基础并巩固市场地位。以下是全球排放控制技术市场的一些主要企业:
最新发展
- 2024年7月,埃克森美孚与CF工业签署了一项碳捕获与封存(CCS)协议,计划从2028年开始每年运输并永久封存50万吨二氧化碳。此外,埃克森美孚开始在其位于德克萨斯州贝敦的工厂设计一座大型低碳氢生产厂,使其有望成为全球最大的低碳氢项目。
- 2023年2月,Orica与Cognizant合作开发了一个能够报告温室气体排放的数字化平台。此次合作旨在通过敏捷方法提供ESG数据战略,实现范围1和范围2温室气体排放的实时报告和预测。
- Report ID: 7342
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
