树突状细胞癌症疫苗市场展望:
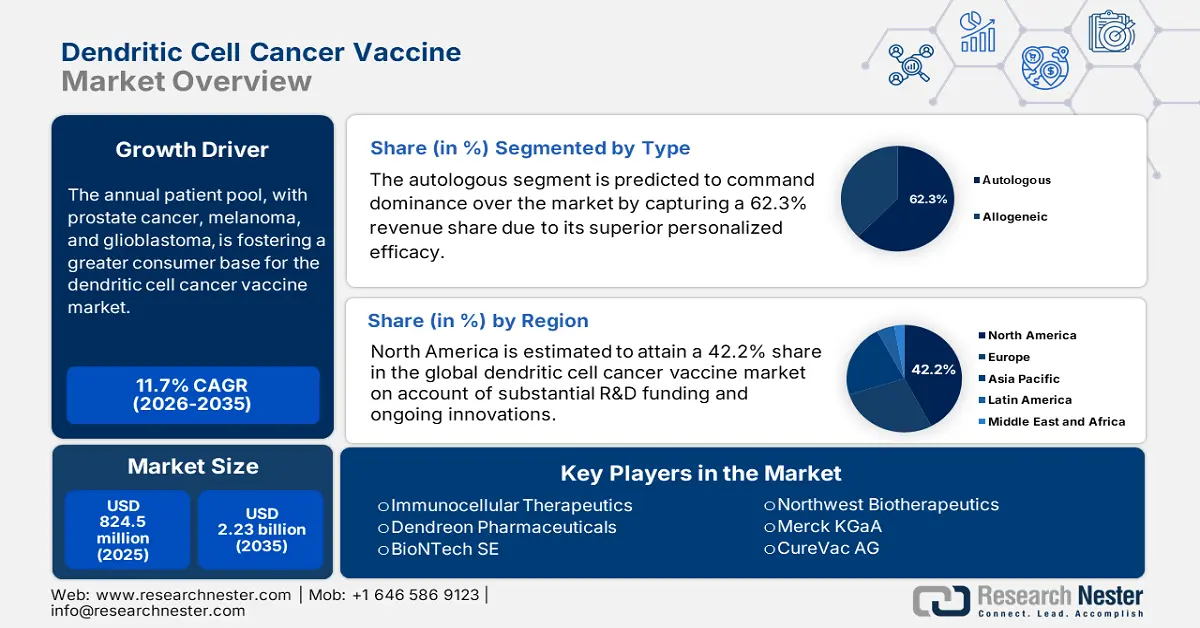
2025年树突状细胞癌症疫苗市场规模为8.245亿美元,预计到2035年底将达到22.3亿美元,在预测期(即2026-2035年)内复合年增长率为11.7%。2026年,树突状细胞癌症疫苗的行业规模预计为9.209亿美元。
危及生命的癌症发病率呈爆炸式增长,这是推动市场增长的主要因素之一。随着对先进靶向疗法的需求不断增长,以遏制可预防癌症病例的激增,越来越多的医疗机构和高危患者倾向于在疾病恶化之前优先考虑免疫接种。美国国家医学图书馆 (NLM) 发布的 2025 年 RNA 癌症疫苗未来进展报告印证了这一趋势。报告指出,在现有免疫疗法的基础上,这些生物制剂有望将黑色素瘤的复发率降低 44%。目前,针对多种恶性肿瘤,已有超过 120 项临床试验正在进行中。
这些令人鼓舞的结果释放了市场上现有产品的临床价值和商业意义。然而,这些生物制剂的高昂成本仍然是该领域广泛应用的一大障碍。根据美国国家医学图书馆(NLM)2025年的文章,基于RNA的个性化免疫疗法平均每位患者的治疗费用约为10万美元。如此高昂的支付方定价凸显了设立专门的研发团队、完善保险覆盖范围以及提供充足资金的重要性,以构建一个平衡的商业模式,兼顾产品的可负担性和可持续的报销政策。此外,成本优化的生产策略也有助于维持全面的产品定价。
树突状细胞癌症疫苗市场——增长驱动因素和挑战
增长驱动因素
- 免疫疗法研究进展:持续的研发投入和应用(RDD)正在推动树突状细胞癌症疫苗产业的快速发展。免疫学和癌症生物学的不断突破进一步促进了这一领域的发展。例如,2025年7月,西奈山伊坎医学院的一个科学家团队开发了一种新型的无血清培养系统,该系统仅需100万个脐带血造血干细胞(HSC)即可生产多达30亿个功能性常规I型树突状细胞(cDC1),为新型即用型细胞癌症疫苗的研发铺平了道路。
- 生物制剂生产中的技术升级:细胞培养、生物加工和自动化技术的进步正在彻底改变树突状细胞癌症疫苗市场的生产能力。尤其值得一提的是,为提高生产效率而引入的自动化措施,正助力该领域的先行者成功实现全球化。美国国家医学图书馆 (NLM) 2025 年的一份报告也印证了这一点,该报告指出,人工智能的集成和现代制造方法可以将生产周期从九周缩短至四周以内。此外,监管机构对符合药品生产质量管理规范 (GMP) 标准的设施的推动,也为该领域的制造商创造了更多机遇。
- 战略合作与伙伴关系:制药先驱、学术界和生物技术初创公司正日益建立联盟,以增强市场研发能力。此类举措通过共享临床数据和双方的技术优势,加速产品上市。此外,它还有助于企业应对不同地区复杂的监管流程。为了充分利用这一战略,葛兰素史克(GSK)于2025年1月与牛津大学(牛津)建立了新的研究合作伙伴关系,共同探索通过疫苗预防癌症的潜力。根据协议,GSK承诺在至少三年内投入5830万美元。
当前及近期市场临床创新动态
树突状细胞癌症疫苗的最新临床试验
试验名称/适应症 | 地位 | 人口 | 疫苗/干预措施说明 | 赞助商/地点 | 时间线 |
DC/MM融合疫苗+Elranatamab治疗多发性骨髓瘤的I期研究 | 招聘 | 复发/难治性多发性骨髓瘤 | DC/MM融合疫苗+GM-CSF和Elranatamab | 达纳-法伯癌症研究所,辉瑞 | 2025-2030 |
DC疫苗在三阴性乳腺癌中的应用 | 正在进行中 | 三阴性乳腺癌/卵巢癌 | 抗Her2/Her3的DC疫苗+帕博利珠单抗 | MD安德森癌症中心 | 2022-2026 |
DC疫苗治疗晚期黑色素瘤 | 完全的 | III/IV期黑色素瘤 | 成熟树突状细胞疫苗(mDC3/8)+帕博利珠单抗 | 宾夕法尼亚大学 | 2017-2023 |
DC疫苗疗法治疗新诊断的多形性胶质母细胞瘤患者(ATTAC) | 完全的 | 年龄大于18岁;WHO IV级胶质瘤,在白细胞分离术前已行根治性切除。 | 自体树突状细胞和淋巴细胞治疗+破伤风类毒素 | 杜克大学 | 2006-2022 |
联合四种疗法中的DC生长因子疫苗接种 | 完全的 | 经病理学确诊的非霍奇金淋巴瘤(iNHL)、转移性乳腺癌(MBC)或头颈部鳞状细胞癌(HNSCC)。 | Flt3L/CDX-301 +放射治疗+聚肌胞浆抗体+帕博利珠单抗 | 西奈山伊坎医学院 | 2019-2025 |
DC激活支架在黑色素瘤中的作用 | 完全的 | 组织学或细胞学确诊的 IV 期黑色素瘤 | 含有自体黑色素瘤细胞裂解物的树突状细胞激活支架(WDVAX) | 丹娜-法伯癌症研究所 | 2013-2025 |
挑战
- 储存和物流方面的限制:树突状细胞癌症疫苗行业在维持必要的储存和物流方面面临着不可避免的挑战。尤其是在医疗资源匮乏的地区,缺乏足够的温控基础设施往往会导致疫苗大量损耗。例如,2021年的一项研究显示,由于供应链和物流能力不足,全球超过27亿人无法获得所需的疫苗剂量。这种巨大的浪费不仅推高了成本,也严重限制了发展中地区患者的疫苗获取。
- 研发合格受试者短缺:临床试验患者招募不足是制约市场发展的主要因素。例如,据美国国家医学图书馆 (NLM) 报告,2023 年,美国 85% 的临床试验未能达到预期的入组目标,即便每年在招募方面投入高达 19 亿美元。这主要是由于严格的入组标准、患者认知度低以及肿瘤临床试验参与者的竞争激烈造成的。最终,招募不足会导致试验延期、延长研发周期,并增加制造商的成本。
树突状细胞癌症疫苗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
6.5% |
|
基准年市场规模(2025 年) |
8.245亿美元 |
|
预测年份市场规模(2035 年) |
22.3亿美元 |
|
区域范围 |
|
树突状细胞癌症疫苗市场细分:
类型细分分析
自体疗法预计将在树突状细胞癌症疫苗市场占据主导地位,在评估期内将占据62.3%的收入份额。这种生物制剂的卓越疗效体现在:在接受自体干细胞移植(ASCT)前后均接种树突状细胞疫苗的高危多发性骨髓瘤(MM)患者中,4年无进展生存率估计为71%。这一结果显著高于以往50%的水平。此类临床证据进一步增强了该亚型疫苗在监管审批流程中的认可度。
应用细分市场分析
预计到2035年底,前列腺癌(PC)领域将占据树突状细胞癌症疫苗市场38.4%的最大份额。该恶性肿瘤在相关人群中的高发是其占据主导地位的主要驱动因素。美国国家医学图书馆(NLM)2025年的一项数据分析显示,全球前列腺癌发病率增长了161.5%,这印证了患者群体的显著扩大。该分析指出,前列腺癌是男性最常见的恶性肿瘤之一,占男性新诊断癌症总数的14.1%。这些因素,加上树突状细胞疫苗研发和商业化的快速发展,使得前列腺癌领域在该领域成为最具盈利潜力的领域。
最终用户细分分析
预计在报告期内,医院和诊所将在树突状细胞癌症疫苗市场占据55.3%的主导份额。这些机构是相关恶性肿瘤患者的主要治疗点,拥有完善的基础设施和经验丰富的医疗专业人员。此外,这些服务提供商具备实施复杂免疫疗法的能力,使其成为正在进行的临床试验和患者监测的关键力量。目前,这些中心将树突状细胞疫苗整合到标准肿瘤治疗实践中,有助于企业遵守报销规定。
我们对市场的深入分析涵盖以下几个方面:
部分 | 子段 |
类型 |
|
产品 |
|
应用 |
|
病人 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
树突状细胞癌疫苗市场——区域分析
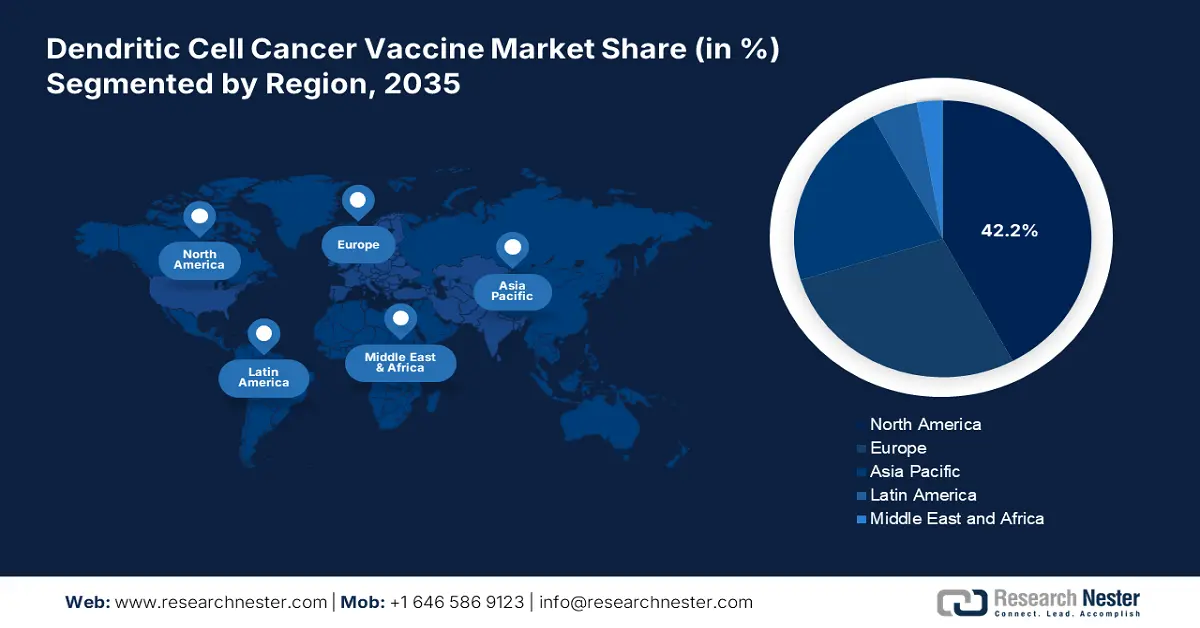
北美市场洞察
据估计,在分析期内,北美将占据全球树突状细胞癌症疫苗市场42.2%的份额。该地区符合条件的患者群体不断扩大,为该产品的市场发展创造了有利环境。2022年GLOBOCON报告证实了这一点,该报告指出,北美在黑色素瘤发病率和患病率方面均位居全球第二,新增病例分别为112,807例和442,021例。此外,北美还拥有强大的临床试验基础设施,其中美国在癌症疫苗相关试验注册数量方面位居全球之首(共计757项),已确定超过20种癌症类型为适应症。
美国凭借其有利且不断完善的监管和临床试验框架,继续保持着对区域市场的主导地位。例如,2023年10月,Diakonos Oncology公司凭借其独特的DC疫苗DOC1021,获得了FDA的快速通道资格,用于治疗多形性胶质母细胞瘤患者。此外,2024年8月,加州大学洛杉矶分校健康中心Jonsson综合癌症中心的研究人员启动了一项开创性的临床试验,旨在评估一种靶向H3 G34突变型弥漫性半球胶质瘤的癌症疫苗的安全性和有效性。
由于各省政府在医疗保健领域的大力投入以及全民医保政策,加拿大树突状细胞癌疫苗市场的产业价值正以显著的速度增长。加拿大也日益重视先进免疫疗法的进展和应用,推动了该领域的创新。此外,加拿大卫生部更新的优先审评流程缩短了审批时间,加快了全国范围内治疗的可及性。尽管市场前景广阔,但费用问题仍然是该领域面临的一大挑战,符合条件的患者往往难以获得足够的经济支持。
亚太市场洞察
预计到2035年底,亚太地区将成为树突状细胞癌症疫苗市场增长最快的地区。癌症新发病例和死亡病例的不断增加,以及政府的大力支持,是该地区该领域快速发展的主要驱动力。日本凭借药品和医疗器械管理局(PMDA)的改革和快速审批流程,在该领域处于领先地位。另一方面,中国和印度贡献了全球大部分低成本原料药供应,这为区域领先企业开发高性价比疫苗提供了空间。此外,韩国也凭借大量的公共和私人资金在该领域取得进展,推动了mRNA树突状细胞疫苗的研发和商业化。
预计中国将在亚太市场占据可观的收入份额。变革性的监管改革和对临床试验日益增长的重视是推动该行业发展的主要动力。美国国家医学图书馆 (NLM) 2025 年的研究结果便印证了这一点,该研究显示,中国癌症疫苗的合规率高于美国市场。此外,中国处于开放、已完成和已暂停状态的临床试验比例也高于美国,分别为 56.2%、41.6% 和 1.1%,而美国分别为 43.6%、29.9% 和 0.7%。
在亚太地区乃至全球范围内,印度正逐渐成为树突状细胞癌症疫苗市场极具吸引力的投资目的地。低成本的生产能力和庞大的潜在患者群体,正推动着印度在该领域的重要性。另一方面,政府对降低药品价格的重视,也吸引了众多企业加大对该领域的投资。此外,成本优化生产和可扩展解决方案的出现,进一步巩固了印度作为可持续消费基地和国内产能中心的地位。
关键区域的可行机遇
国家 | 指标 | 时间线 |
印度 | 宫颈癌粗发病率为每10万名女性18.7例,宫颈癌累积风险为2.0%;目标是在2030年实现全面疫苗接种。 | 2023 |
日本 | 主要常见癌症类型与DC适应症相符 结直肠癌:153,200 肺:126,200 前列腺:91,800 乳腺癌:91,800 | 2024 |
澳大利亚 | WEHI 牵头与 Peter MacCallum 癌症中心合作,获得了超过 90 万美元的 MRFF 资金,用于开发癌症疫苗,其中包括 DC。 | 2023 |
资料来源:美国国家医学图书馆 (NLM)、美国国家癌症中心 (NCC) 和世界环境健康研究所 (WEHI)。
欧洲市场洞察
预计2026年至2035年间,欧洲树突状细胞癌症疫苗市场将保持稳定增长。法国在该领域处于领先地位,这得益于其雄厚的医疗保健资金支持以及法国卫生部(HAS)的快速审批机制。此外,欧洲拥有全球领先的关键患者群体,这确保了该领域需求的持续增长。2022年GLOBOCON报告也印证了这一点,该报告显示欧洲黑色素瘤发病率最高,分别占全球发病率和患病率的44.1%和45.3%。此外,欧洲泌尿外科协会(EAU)的数据显示,欧洲每年有超过45万男性被诊断出患有前列腺癌,使其成为该地区男性癌症死亡的第二大原因。
预计德国将凭借其全民医保体系和生物制药领域的进步,在欧洲市场占据可观的收入份额。此外,德国拥有多家全球领先的生物制药企业,这确保了患者能够更便捷地获得治疗,并推动该领域的持续创新。德国的公共卫生系统也积极资助先进疗法的采购和研究,从而加速了该领域的发展。
由于政府主导的大量资金投入,英国在区域树突状细胞癌症疫苗市场持续取得进展。为此,英国国家医疗服务体系(NHS)实施了“癌症疫苗启动平台”计划,旨在到2030年底为全国超过1万名患者提供个性化癌症疫苗治疗。此外,英国还加大了对mRNA-DC联合疗法研发的投入,这体现了其对下一代平台的日益重视。
欧洲主要潜在人口统计概览(2022 年)
癌症类型 | 新增病例 | 死亡人数 |
前列腺 | 473,011 | 115,182 |
黑色素瘤 | 146,321 | 26,180 |
大脑中枢神经系统 | 67,559 | 54,001 |
肺 | 484,306 | 375,569 |
肾 | 145,721 | 52,347 |
胸部 | 557,532 | 144,439 |
卵巢 | 69,472 | 46,232 |
胰 | 146,477 | 138,644 |
结直肠 | 538,262 | 247,842 |
膀胱 | 224,777 | 70,383 |
来源:GLOBOCON
树突状细胞癌症疫苗市场主要参与者:
- 丹德瑞恩制药(三宝集团)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 西北生物治疗公司
- BioNTech SE
- 罗氏(基因泰克)
- 礼来公司
- 葛兰素史克(GSK)
- Medigene AG
- 笛卡尔疗法
- Immunicum AB
- 特拉公司
- 绿色十字细胞
- CureVac AG
- CSL有限公司
- 瑞迪博士实验室
- LG化学
- 百康有限公司
- 免疫细胞疗法
- 日立化成(米纳里斯医疗)
- GammaDelta Therapeutics(武田)
- 生物协同作用
- EnnoDC
- 迪亚科诺斯肿瘤公司
树突状细胞癌症疫苗市场竞争激烈,由Dendreon、Northwest Biotherapeutics和BioNTech组成的联盟主导,占据全球超过61.3%的市场份额。这些行业先驱目前正采取多种策略来巩固其在该领域的地位,例如BioNTech与Regeneron的合作以及葛兰素史克与牛津大学的联盟。另一方面,来自发展中国家的公司则优先考虑成本优化的本地化生产,以巩固其在价格敏感型国家的市场地位。
以下是一些在全球市场运营的主要参与者名单:
最新发展
- 2024年12月, EnnoDC公布了其免疫疗法候选药物CD40.HVAC在人乳头瘤病毒(HPV16)相关口咽癌(OPC)患者中的I/IIa期临床研究的最新初步数据。这种首创疗法结合了疫苗和免疫疗法抗体的优势,可提供靶向免疫反应以进行治疗。
- 2024年7月, Diakonos Oncology公司用于治疗胰腺导管腺癌的独特树突状细胞疫苗(DCV)获得FDA快速通道资格认定。这标志着该公司在开发和商业化此类创新免疫疗法以治疗最致命癌症方面取得了又一个里程碑式的成就。
- Report ID: 7885
- Published Date: Sep 30, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
