临床试验市场展望:
2026年临床试验市场规模为991亿美元,预计到2036年底将达到1986.2亿美元,在预测期(即2027-2036年)内复合年增长率约为7.2%。2027年,临床试验行业规模估计为1062.4亿美元。
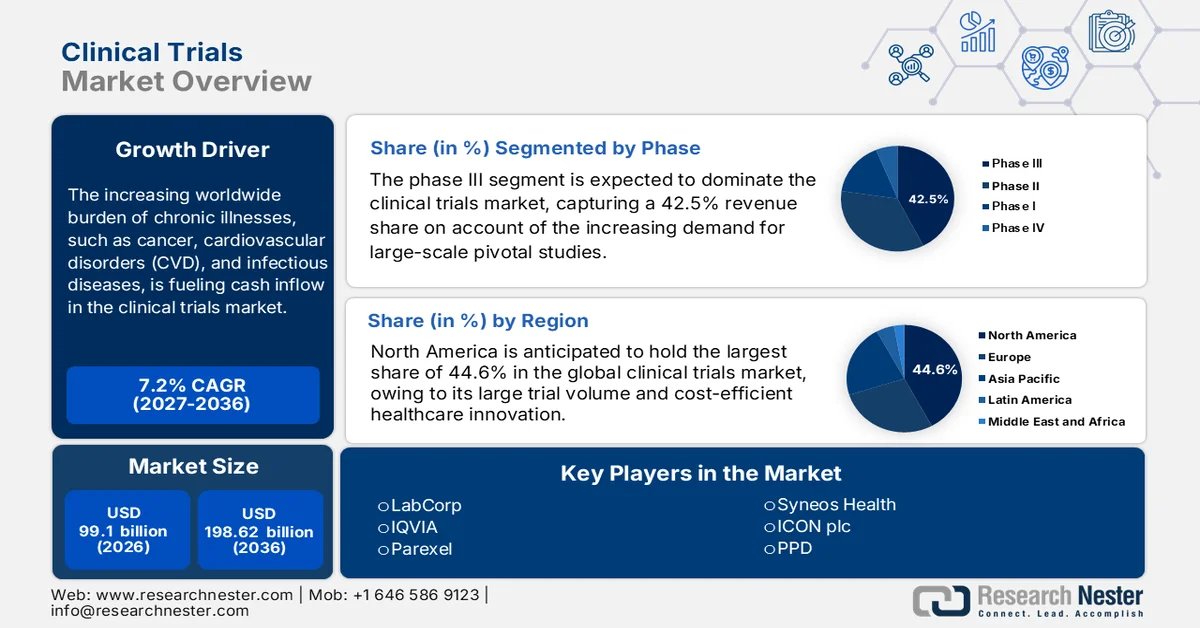
全球慢性疾病负担日益加重,例如癌症、心血管疾病和传染病,正在推动市场资金流入。根据美国国家医学图书馆 (NLM) 2022 年 10 月发表的一篇文章,ClinicalTrials.gov 自推出以来,目前已收录超过 40 万项注册临床研究,这些研究覆盖 220 个国家/地区。此外,临床试验的数量也有所增加,尤其是在国际医学期刊编辑委员会 (ICMJE) 要求开展临床试验之后。另外,正如经合组织 (OECD) 2023 年的数据报告所述,循环系统疾病在德国的死亡人数中占比接近 33%,因此,市场存在巨大的增长潜力,旨在提供标准化的治疗方案。
此外,尽管参与人数激增,但由于支付方研发和监管合规成本大幅上涨,市场成本压力依然持续存在。根据世界卫生组织2024年12月发表的一篇文章,截至2022年,欧洲开展的临床试验总数为14,888项,其次是美洲(11,683项)、西太平洋地区(7,872项)、东地中海地区(248项)和非洲(18项)。因此,所有这些临床试验的开展都在迅速扩大全球市场规模。此外,申办方和合同研究组织(CRO)正致力于在确保合规性的同时优化试验效率,以期对不同国家的市场产生积极影响。
关键 临床试验 市场洞察摘要:
区域亮点:
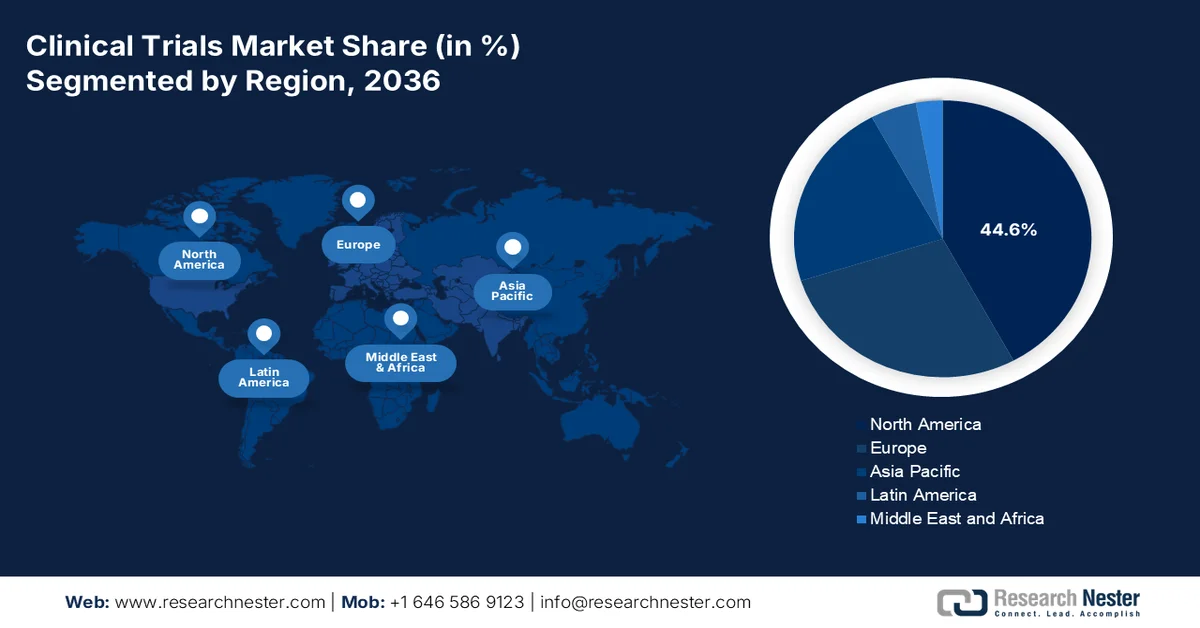
- 预计到 2036 年,北美临床试验市场份额将达到 44.6%,这主要得益于不断扩大的患者群体和肿瘤试验招募人数的增加。
- 预计到 2027 年至 2036 年,亚太地区将以最快的速度增长,这主要得益于成本效益高的招募方式和不断推进的监管改革。
细分市场洞察:
- 预计到 2036 年,制药公司在临床试验市场中的份额将达到 70.5%,这主要得益于旨在推进生物制剂和精准治疗的大量研发投资。
- 预计到 2036 年,III 期临床试验的市场份额将位居第二,这主要得益于高负担治疗领域对大规模关键性研究的需求不断增长。
主要增长趋势:
- 医药研发投入增加
- 策略性创新和产业合作
主要挑战:
- 盈利能力受限及政府价格管制
- 数据隐私及伦理法规
主要参与者:IQVIA、LabCorp、Parexel、PPD、Syneos Health、ICON plc、Charles River Labs、Covance、Medpace、PRA Health Sciences、药明康德、SGS SA、Eurofins Scientific、Novotech、Samsung Bioepis、Jubilant Biosys、Pharmaron、Clinigen Group、Bioequivalence Sdn Bhd。
全球 临床试验 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:991亿美元
- 2027年市场规模:1062.4亿美元
- 预计市场规模:到2036年将达到1986.2亿美元
- 增长预测:复合年增长率7.2%(2027-2036年)
主要区域动态:
- 最大区域:北美(到2036年将占44.6%的份额)
- 增长最快区域:亚太地区
- 主导国家:美国、德国、中国、日本、英国
- 新兴国家:印度、韩国、新加坡、巴西、澳大利亚
Last updated on : 31 August, 2026
临床试验市场——增长驱动因素和挑战
增长驱动因素
- 医药研发投资增加:随着对有效疗法的需求不断增长,全球各地的医疗监管机构和制药公司都在大力投资医药市场。此外,目前医药研发投资的趋势确保了该领域资金的稳定流入。根据美国国家医学图书馆(NLM)2024年6月发表的一篇文章,新药研发大约需要1.727亿美元,其中泌尿生殖系统药物研发需要7250万美元,而麻醉和镇痛药物研发则需要2.972亿美元。然而,由于成本控制问题,这一数字飙升至5.158亿美元,导致药物研发资本成本增加至8.793亿美元。
- 战术创新与产业合作:战略合作与技术创新是推动产品线拓展和市场发展的关键因素。例如,强生公司在2024年成功覆盖了全球超过100万名医护人员,从而在需要时加强了其护理服务。此外,正如2023年10月美国国家医学图书馆(NLM)的文章所述,BeenvolentAI在2022年5月表示,阿斯利康公司已选定一个针对特发性肺纤维化的重要靶点,并通过人工智能药物发现技术启动其药物研发流程。因此,这些商业举措和技术整合展现出更高的成本效益和更快的成果,从而鼓励更多机构投资该领域。
- 全球人口老龄化加剧:这对市场至关重要,因为它确保了治疗和药物对老年人群(其中绝大多数是接受治疗的人群)的安全性。在这方面,根据世界卫生组织2024年10月的报告,到2030年底,每6个人中就有1人超过60岁;到2050年底,全球人口将达到21亿。此外,预计到2050年,80岁以上人口数量将增长两倍,达到4.26亿,占比将从12%上升到22%。因此,这非常有利于各国市场的增长。
不同收入群体开展临床试验的情况
组别/年份 | 2022 | 2023 |
高收入 | 31,477 | 28,758 |
低收入 | 368 | 291 |
中低收入 | 16,599 | 19,047 |
未知 | 3,872 | 4,816 |
中上收入阶层 | 23,800 | 21,776 |
来源:世界卫生组织
各国临床试验开展情况(2024 年)
国家 | 试验次数 |
我们 | 186,497 |
中国 | 135,747 |
印度 | 74,031 |
日本 | 65,167 |
德国 | 54,902 |
英国 | 49,145 |
法国 | 46,309 |
加拿大 | 35,700 |
来源:世界卫生组织
挑战
- 盈利能力和政府价格管制方面的制约因素:为了降低药品成本,价格敏感地区的行政机构通常会制定严格的定价准则,这往往会限制品牌药的价格和利润率。这一准则不可避免地阻碍了采购合规流程,因为企业很难在保证质量的同时降低成本。例如,德国的《药品价格控制法》(AMNOG)强制要求提供可负担性证明,这导致肿瘤临床试验的延误。然而,为了应对这一问题,企业正在与保险公司合作,以规避报销方面的这些要求。
- 数据隐私和伦理法规:除了临床安全性和治疗效果之外,强制性的伦理和数据隐私相关法规的合规性也给市场带来了显著挑战。显而易见,欧洲的GDPR标准导致每次试验的法律费用平均增加,这常常造成生产预算超支,并推高产品价格。为了克服这些负担,包括强生在内的制药巨头成功采用了基于区块链的知情同意工具,最终降低了合规成本,从而提升了其在国际市场上的整体竞争力。
临床试验市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.2% |
|
基准年市场规模(2026 年) |
991亿美元 |
|
预测年份市场规模(2036 年) |
1986.2亿美元 |
|
区域范围 |
|
临床试验市场细分:
赞助商细分市场分析
根据赞助商的不同,预计到2036年底,制药公司在临床试验市场中将占据70.5%的最高份额。该细分市场的增长主要归功于其持续且巨额的研发投入,以推动产品线的快速发展。此外,这些公司正面临专利到期问题,尤其是重磅药物的专利到期,因此它们正在加大投资力度。其目的是研发针对罕见病和肿瘤疾病的卓越生物制剂、复杂疗法和精准药物,这些都需要耗资巨大且耗时漫长的临床评估。此外,制药公司雄厚的财力使其能够资助大规模、多阶段的国际临床试验,这反过来也对该细分市场产生了积极影响。
相段分析
根据阶段划分,预计在预测期内,临床试验市场中的III期临床试验将占据第二大份额。该细分市场的增长主要得益于肿瘤学和心血管疾病等领域对大规模关键性研究需求的增加,这直接影响了该细分市场的领先地位,并带来了更多的参与和资金流入。根据美国国家医学图书馆(NLM)2023年5月发表的文章,研究人员对24,295例新分子实体和生物制剂的I期至IV期临床试验案例进行了逻辑回归分析。结果显示,模型1的成功率为120.2%,模型2为112.9%,模型3为115.2%,尤其是在III期临床试验中,因此非常适合该细分市场的增长。
治疗领域细分分析
按治疗领域划分,预计到预测期结束时,肿瘤领域将在临床试验市场中占据第三大份额。该领域的增长主要受国际癌症发病率持续上升的推动,导致各国癌症病例不断增加。人口增长反映了全球对创新疗法的迫切需求,使该领域成为制药开发商的优先发展方向。根据美国国家医学图书馆 (NLM) 2023 年 3 月的文章,全球已有 1930 万例癌症病例。此外,美国国家癌症研究所 (NCI) 2025 年 5 月的文章指出,到 2025 年底,美国将成功诊断出约 2041910 例新的癌症病例,这为该领域的国际整体发展前景带来了乐观预期。
我们对市场的深入分析涵盖以下几个方面:
部分 | 子段 |
赞助 |
|
阶段 |
|
治疗领域 |
|
设计 |
|
服务类型 |
|
产品和解决方案 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
临床试验市场——区域分析
北美市场洞察
预计到2036年底,北美将在临床试验市场占据44.6%的最大份额。该地区市场的整体增长主要得益于患者群体的扩大以及持续开展的肿瘤临床试验,从而带动了患者总数的增长。此外,该地区对市场的影响不仅限于招募患者,早期糖尿病临床试验也显示出降低住院率和挽救患者生命的效果。另外,美国国家医学图书馆(NLM)于2022年11月发表的一篇文章指出,美国糖尿病住院总人数从每10万人3079.0人激增至3280.8人,这对整个市场产生了积极影响。
美国正凭借政府大力支持的资本注入、庞大的患者群体以及不断扩大的保险覆盖范围,巩固其在区域市场的领先地位。凯撒家庭基金会(KFF)于2022年4月发布的一份数据报告进一步佐证了这一点。该报告显示,2020年至2023年间,美国人均医疗保险支出从5800美元增至16700美元,三年间年均增长率达4.7%。此外,据《医疗采购商》(Medical Buyer)2025年8月刊报道,医疗器械监管事务市场规模达67亿美元,预计到2036年将飙升至183亿美元,这将对美国市场的发展产生积极影响。
加拿大临床试验市场正稳步扩张,联邦政府加大医疗保健投资是推动其发展的动力。据2025年1月安大略省的一篇文章报道,省政府迅速批准了18个最新的无家可归者和成瘾康复治疗(HART)中心,并慷慨拨款5.29亿美元在全省范围内建设27个HART中心,旨在有效支持社区安全。同时,省政府还成功禁止在持牌托儿中心和学校200米范围内设立注射毒品中心。因此,这预示着加拿大临床试验市场拥有巨大的增长潜力。
亚太市场洞察
在分析的时间范围内,亚太地区预计将成为全球临床试验市场增长最快的地区。其发展主要得益于成本优化的招募方式、近期监管改革、慢性病发病率的上升以及制药行业的蓬勃发展。此外,在这一领域,各国正积极引领精准医疗的发展,通过亚洲医药经济发展署(AMED)的投资以及针对慢性病试验的研发税收抵免政策,不断提升自身竞争力。同时,马来西亚和韩国正通过降低成本,有效地巩固其作为重要创新中心的地位。这种快速扩张凸显了亚太地区在全球临床试验市场发展中发挥的变革性和重要作用。
中国正以主导地位拓展亚太市场,在2023年占据国家药品监督管理局(NMPA)的大部分席位,并有意缩短审批时间。根据美国国家医学图书馆(NLM)2024年9月发表的一篇文章,中国医疗卫生总支出达到85327亿元人民币(12686亿美元),占GDP的7.0%。此外,截至2022年,中国人均医疗卫生总支出为6044.0元人民币(898.6美元),这为整体市场在中国的发展前景营造了乐观的氛围。
印度正凭借其显著的患者群体扩张和生物制剂生产的持续增长,崛起为亚太临床试验市场的重要参与者。政府正进一步提升国家能力,充分利用国内资源,大力发展生物制药和医疗器械领域。根据印度新闻信息局(PIB)2024年8月发布的数据报告,印度医疗保健行业能够服务于750万人口,目前公共支出占比为2.5%,这表明市场发展对该国产生了积极影响。
2022年亚太地区医疗保健支出
国家 | 占GDP的百分比 |
澳大利亚 | 9.9 |
中国 | 5.3 |
印度尼西亚 | 2.6 |
日本 | 11.4 |
马来西亚 | 3.9 |
新加坡 | 4.9 |
资料来源:世界银行组织
欧洲市场洞察
预计2025年至2036年间,欧洲临床试验市场将迎来显著增长。监管政策的进步和政府的大力支持,包括加强跨境数据共享和简化审批流程的欧洲健康数据共享计划(EHDS),是推动该地区市场增长的主要因素。根据欧洲药品管理局(EMA)2023年7月发布的一篇文章,欧盟临床试验网络正在逐步转型,在临床试验信息系统(CTIS)推出18个月后正式启动。这其中包括已通过CTIS提交的1700多项临床试验申请,以及根据欧洲临床试验注册中心(CTR)获得批准的700多项临床试验,这些都为促进市场发展提供了有利条件。
英国通过将大部分医疗保健预算用于临床试验,继续保持其在欧洲临床试验市场的领先地位,这一比例较过去五年有所增长。根据英国政府于2025年7月发布的一篇文章,英国药品和保健产品监管局(MHRA)已明确表示,此举是确保本地患者能够获得该地区最新医疗技术的关键步骤。此外,英国国家医疗服务体系(NHS)引入的整合系统能够高效招募受试者,为大多数正在进行的临床试验提供支持,从而促进市场增长。
德国正巩固其在全球临床试验市场中第二大的地位。这主要得益于德国联邦卫生部(BMG)过去四年大幅增加的支出,以优先发展肿瘤学和罕见病研究。此外,德国强大的临床试验生态系统也体现在活跃试验数量的增长上,这得益于产学研合作的加强,正如德国医学协会所指出的那样。这种战略投资和合作框架持续推动德国在该领域的领先地位,从而提升了其市场份额。
欧洲开展的历史性I期至IV期临床试验
阶段/年份 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
第一阶段 | 84 | 88 | 105 | 86 | 82 | 97 | 138 | 132 | 110 | 122 | 8 |
第二阶段 | 266 | 239 | 229 | 255 | 258 | 305 | 330 | 271 | 214 | 236 | 14 |
第三阶段 | 316 | 316 | 269 | 314 | 310 | 350 | 344 | 305 | 311 | 284 | 14 |
第四阶段 | 70 | 81 | 51 | 48 | 44 | 48 | 52 | 46 | 25 | 32 | 7 |
临床试验市场主要参与者:
- IQVIA
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- LabCorp
- 帕雷塞尔
- 产后抑郁症
- Syneos Health
- ICON plc
- 查尔斯河实验室
- 科文斯
- 美德佩斯
- PRA 健康科学
- 药明康德
- SGS SA
- 欧陆科学
- 诺沃泰克
- 三星 Bioepis
- Jubilant Biosys
- 药明康德
- 克林根集团
- 生物等效性有限公司
当前临床试验市场格局呈现国际领先企业高度竞争的态势。其中,总部位于美国的合同研究组织(CRO),如Parexel、LabCorp和IQVIA,凭借分散式和基于人工智能的试验整合模式,正有效地引领市场。此外,欧洲的先驱企业,如Eurofins和ICON,正积极利用其在监管合规和真实世界数据方面的优势。与此同时,亚太地区的企业,如Novotech和药明康德,则高度重视快速招募和成本效益。此外,战略性的并购活动以及人工智能的日益普及,进一步加剧了市场的商业竞争,从而推动了整体市场的发展。
以下是全球市场主要参与者的名单:
最新发展
- 2025年3月,Italfarmaco S.p.A.宣布其用于治疗杜氏肌营养不良症 (DMD) 的药物givinostat在临床和监管方面取得全面进展,重点介绍了正在进行的临床试验。
- 2025年2月,AbbVie与Xilio Therapeutics, Inc.宣布达成合作及许可选择权协议,旨在利用Xilio的专有技术,开发新型肿瘤激活的抗体免疫疗法,包括掩蔽T细胞衔接器。
- 2025年2月,Novotech与原州Severance基督教医院成功签署谅解备忘录 (MOU),旨在开展以优化医疗创新和临床研究为重点的战略合作。
- 1月2024年,埃森哲宣布已通过其旗下的QuantHealth和埃森哲创投成功完成一项战略投资,使生物技术和制药公司能够以经济高效的方式快速开发出适用于患者的标准疗法。
- Report ID: 4215
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)



版权所有 © 2026 Research Nester。保留所有权利。
