先进集成电路基板市场展望:
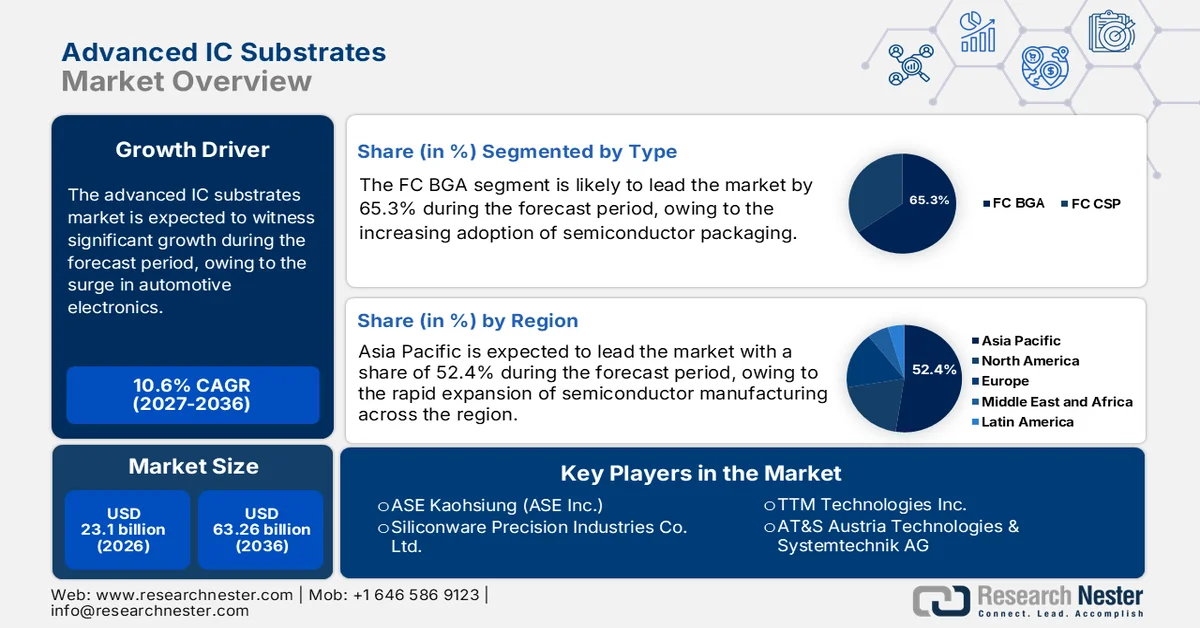
2026年,先进集成电路基板市场规模为231亿美元,预计到2036年底将达到632.6亿美元,在预测期(即2027-2036年)内,复合年增长率约为10.6%。2027年,先进集成电路基板行业规模估计为255.5亿美元。
由于行业正迅速转向扇出型晶圆级封装、倒装芯片球栅阵列封装和嵌入式桥式封装等尖端封装解决方案,先进的集成电路基板正日益受到关注。这些解决方案能够实现小型化、提升电气性能,并为满足日益增长的紧凑型高性能电子设备需求提供了一种经济高效的替代方案。各公司正在推出创新的集成电路基板,并加速芯片性能和效率的提升。例如,博通公司于2024年12月发布了业界领先的F2F(面对面)封装解决方案XDSiP。该平台将6000平方毫米的硅元件与多达12个高带宽内存(HBM)堆叠集成到单个封装中,以满足人工智能芯片对高效率和低功耗的需求。
下一代封装解决方案需要先进的集成电路基板,以实现更高的信号完整性、更高效的功耗和更佳的散热性能。博通、台积电和电子设计自动化等公司正积极致力于改进基板设计流程和制造技术,以应用于人工智能系统、高性能计算和5G应用。半导体技术的快速发展,以及先进集成电路基板市场竞争的加剧,正在推动集成电路基板技术的进步,使其成为半导体封装开发的关键要素。
关键 先进集成电路基板 市场洞察摘要:
区域亮点:
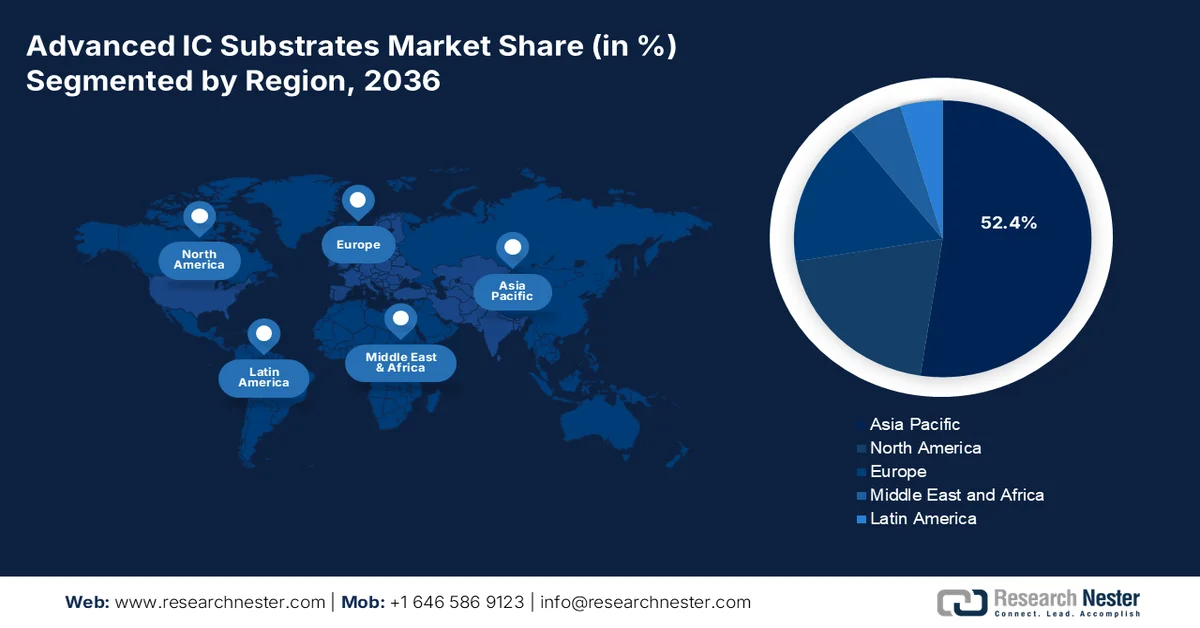
- 亚太地区在先进集成电路基板市场占据 52.4% 的份额,这主要得益于半导体制造业的快速扩张和政府投资,预计到 2036 年,该地区仍将保持增长势头。
细分市场洞察:
- 在智能手机和平板电脑市场对用于小型化元件的先进集成电路基板的高需求推动下,移动和消费电子领域预计将在 2027 年至 2036 年间实现显著增长。
主要增长趋势:
- 汽车行业对先进集成电路基板的需求不断增长
- 高性能计算和人工智能应用的需求不断增长
主要挑战:
- 制造工艺的复杂性和良率问题
- 技术转型挑战
- 主要参与者:日月光高雄、硅华精密工业股份有限公司和TTM Technologies Inc.
全球 先进集成电路基板 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:231亿美元
- 2027年市场规模:255.5亿美元
- 预计市场规模:到2036年将达到632.6亿美元
- 增长预测:2027-2036年复合年增长率10.6%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 52.4%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、韩国、美国、德国
- 新兴国家:中国、日本、韩国、台湾、印度
Last updated on : 31 August, 2026
先进集成电路基板市场增长驱动因素和挑战:
增长驱动因素
- 汽车行业对先进集成电路基板的需求日益增长:电动汽车、自动驾驶技术和高级驾驶辅助系统的日益普及,导致对高性能先进半导体封装解决方案的需求显著增长。下一代汽车应用需要集成电路基板,因为它们能够提供强大的处理能力、电源管理功能和无缝连接。汽车制造商通过集成复杂的电子系统,不断提升车辆的智能化、安全性和用户体验,从而推动了对先进集成电路基板的需求。这些基板能够实现多个半导体组件之间的高效互连,确保在高性能汽车环境中可靠运行。
- 高性能计算 (HPC) 和人工智能 (AI) 应用需求不断增长:人工智能、机器学习 (ML) 和高性能计算的扩展导致对下一代集成电路基板的需求日益增长。先进的基板至关重要,因为它们能够优化复杂的人工智能和高性能计算处理所需的电气性能、布线密度和热控制。多家公司正在建立战略合作伙伴关系,共同开发支持人工智能和高性能计算的集成电路基板。例如,AT&S 于 2023 年 11 月宣布计划向 AMD 供应复杂的集成电路基板,用于其高性能数据中心处理器和加速器。这些基板通过提升数据处理能力和电源控制系统,凸显了其在现代计算系统中的重要地位。
挑战
- 制造工艺的复杂性和良率问题:先进集成电路基板的生产依赖于精确的层压技术,包括多层复合、微孔成型和超薄电路图案化。然而,由于制造过程中存在诸多问题,例如错位、分层和翘曲缺陷,实现高良率面临挑战。这些问题直接导致生产困难、材料损耗和成本上升。良率不稳定会延缓大规模应用,限制生产规模,从而影响先进集成电路基板市场的增长。
- 技术转型挑战:从传统有机衬底向玻璃基或硅基中介层等先进材料的过渡带来了巨大的技术挑战。此外,确保与现有半导体制造工艺的无缝集成需要大量的研发投入和成本高昂的基础设施升级。材料兼容性问题和制造工艺的复杂性可能会延缓大规模应用。随着半导体行业向异构集成方向发展,克服这些技术转型障碍仍然是下一代集成电路衬底广泛应用的关键所在。
先进集成电路基板市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
10.6% |
|
基准年市场规模(2026 年) |
231亿美元 |
|
预测年份市场规模(2036 年) |
632.6亿美元 |
|
区域范围 |
|
先进集成电路基板市场细分:
类型( FC BGA,FC CSP )
由于半导体封装技术的不断发展,FC BGA基板预计到2036年底将占据先进集成电路基板市场65.3%以上的份额,这主要得益于其不断提升的电气特性和小型化能力。多家企业正在积极拓展FC-BGA基板市场。例如,2023年2月,LG Innotek发布了其最新的FC-BGA基板,该产品具有高集成度、精细图案化和极低翘曲等特点。该公司投资3.36亿美元新建了一座智能工厂,并开始生产FC-BGA基板。
数据中心和云计算服务的快速普及推动了对能够处理海量数据任务的高性能服务器的需求。FC-BGA基板是这些服务器不可或缺的一部分,可提供卓越的电气性能和可靠性,这对于高效的数据处理至关重要。随着企业越来越多地转向基于云的解决方案,对FC-BGA等先进IC基板的需求也日益增长,从而为现代数据中心的基础设施提供了支持。
应用领域(移动和消费、汽车、交通运输、IT 和电信)
由于智能手机和平板电脑对先进集成电路基板的需求旺盛,而这些设备需要先进的集成电路基板来支持高性能和小型化组件,因此,移动和消费电子领域预计将在先进集成电路基板市场占据相当大的份额。消费者追求功能更强大的设备,例如高分辨率显示屏和强大的处理器。这导致了对复杂集成电路的需求不断增长。此外,半导体封装技术的创新,例如先进集成电路基板的开发,使得在紧凑型设备中集成更多功能成为可能。这些基板支持高密度互连和高效散热,这对于现代移动和消费电子产品至关重要。
多家半导体公司正在投资研发先进的集成电路基板,以提升性能并满足移动和消费电子产品不断变化的需求。例如,科莱恩(KLA)于2024年10月推出了一系列全面的集成电路基板产品组合,旨在推进半导体封装技术的发展。这些解决方案能够应对先进封装应用中的挑战,从而提高良率、性能和可靠性。这项技术进步有助于生产功能丰富、尺寸紧凑的器件,进一步推动市场增长。
我们对全球先进集成电路基板市场的深入分析涵盖以下几个方面:
类型 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
先进集成电路基板市场区域分析:
亚太市场分析
预计到2036年,亚太地区先进集成电路衬底市场将占据约52.4%的市场份额,这主要得益于印度、中国和日本等国半导体制造业的快速发展。这些国家的政府正积极投资半导体基础设施,并为本地制造商提供激励措施以提升产能。此外,该地区领先的晶圆代工厂和封装企业也加速了对高性能集成电路衬底的需求,从而支持人工智能、5G和物联网等应用领域的先进芯片设计。
消费电子产品和移动设备需求的激增是推动先进集成电路基板市场增长的另一主要因素。作为全球智能手机和电子产品制造中心,该地区的企业正越来越多地采用先进集成电路基板来提升设备性能和能效。智能手机、可穿戴设备和其他智能设备向小型化和高密度芯片设计的转变,进一步刺激了对先进集成电路封装解决方案的需求,从而推动了该地区市场的扩张。
由于中国大力推进半导体制造自给自足,其先进集成电路基板市场正稳步增长。政府出台政策、补贴和资金支持计划,以减少对包括集成电路基板在内的进口半导体元件的依赖。随着企业寻求加强本土供应链,对国内基板生产和封装技术的投资正在加速。这推动了国内集成电路基板制造商的快速发展,提升了中国在先进半导体封装领域的能力。
印度先进集成电路基板市场正经历快速扩张,这主要得益于当地政府的一系列举措,包括设计关联激励计划和生产关联激励计划。这些政策鼓励国内外投资半导体制造和封装领域,包括集成电路基板。政府还批准了多个半导体项目,吸引全球企业在印度建立先进封装工厂。这些举措正在巩固印度在半导体供应链中的地位,并推动对高质量集成电路基板的需求。
北美市场
北美先进集成电路基板市场预计将占据相当大的份额,这主要得益于汽车电气化的快速发展和航空航天电子技术的进步。随着该地区逐渐成为电动汽车生产和航空航天创新中心,对能够支持车规级芯片的坚固耐用、高性能基板的需求正在迅速增长。
由于美国在半导体创新领域处于领先地位,其领先企业正积极推动芯片组架构的普及,因此美国先进集成电路基板市场预计将迎来显著增长。这种转变正在推动对高性能集成电路基板的需求,这些基板能够实现多个芯片之间超高速、高能效的互连。随着芯片组在高性能计算、人工智能和数据中心应用中日益重要,制造商正致力于开发先进的封装解决方案,例如嵌入式桥接器和硅中介层,以增强信号完整性和电源效率。
本地研究机构和半导体公司正在利用玻璃和先进有机层压板等新型材料开发下一代集成电路基板,以提升性能、优化散热并实现小型化。例如,英特尔于2023年9月推出了用于下一代高性能计算(HPC)和人工智能(AI)芯片的玻璃基板,声称其在能效和信号传输方面均有显著提升。
加拿大先进集成电路基板市场正迅速扩张,这主要得益于集成电路基板领域研发投入的不断增加。顶尖大学和研究机构正与全球半导体公司合作,共同开发下一代封装技术。这些努力有助于改进高性能计算和人工智能应用所需的基板设计,从而为先进集成电路基板的创新构建一个强大的生态系统。
先进集成电路基板市场主要参与者:
- 日月光高雄(ASE Inc.)
- 公司概况
- 商业战略
- 主要技术产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 硅华精密工业有限公司
- TTM Technologies Inc.
- AT&S 奥地利技术与系统技术股份公司
先进集成电路基板市场竞争异常激烈,主要厂商致力于创新、扩张和合作,以巩固其市场地位。Ibiden、Unimicron、新光电气工业株式会社、AT&S 和 SEMCO 等公司引领行业发展,不断推进 FC-BGA 和 FC-CSP 技术,以满足人工智能、5G 和高性能计算 (HPC) 应用日益增长的需求。随着企业扩大生产规模以满足不断增长的需求,市场也出现了战略性并购和产能扩张的趋势。此外,亚太和北美地区的制造商也在通过研发投入和供应链改进来提升自身能力,以保持竞争力。以下是一些在全球市场运营的主要厂商:
最新发展
- 2025年3月,台积电(TSMC)宣布计划追加1000亿美元投资,扩大其在美国先进半导体制造领域的投资。此前,台积电已在其位于亚利桑那州凤凰城的工厂投资650亿美元,此次追加投资将使台积电在美国的总投资达到1650亿美元。此次扩建将包括新建三座晶圆制造厂、两座先进封装厂和一个大型研发中心。
- 2024年9月,英飞凌(Infineon)宣布在氮化镓(GaN)芯片制造方面取得重大技术突破。该公司成功地在300毫米晶圆上制造GaN芯片,与传统的200毫米晶圆相比,每片晶圆的芯片良率提高了2.3倍。
- Report ID: 7453
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
