Перспективы рынка терапии железодефицитной анемии:
Объем рынка терапии железодефицитной анемии в 2026 году оценивался в 5,62 млрд долларов США и, согласно прогнозам, достигнет 11,48 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 7,4% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли терапии железодефицитной анемии оценивался в 6,04 млрд долларов США.
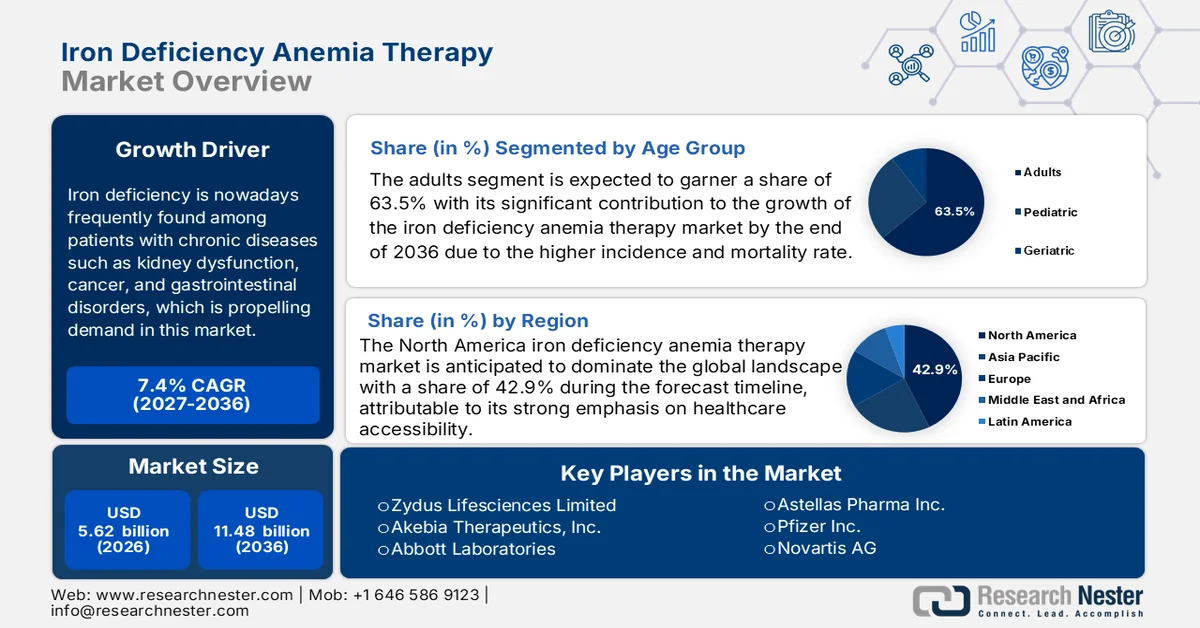
В настоящее время дефицит железа часто встречается у пациентов с хроническими заболеваниями, такими как почечная недостаточность, рак и желудочно-кишечные расстройства, что стимулирует спрос на рынке препаратов для лечения железодефицитной анемии. По мере роста распространенности этих состояний диагностируется все больше случаев анемии, что делает ее серьезной проблемой общественного здравоохранения во всем мире. Согласно отчету NLM за 2023 год, это наиболее распространенная форма микроцитарной гипохромной анемии, на которую в 2021 году приходилось более 66% мирового бремени. Другой журнал IHME, опубликовавший статистику за 2021 год, показал, что во всем мире около 825 миллионов женщин и 444 миллиона мужчин страдают от дефицита железа, вызванного употреблением пищи.
Кроме того, значительное распространение железодефицитной анемии среди женщин и подростков подталкивает глобальные организации здравоохранения к улучшению доступности и снижению стоимости препаратов для лечения этого заболевания. Растущее экономическое бремя, связанное с лекарственными средствами, побуждает компании внедрять более доступные и дженериковые варианты, чтобы охватить большую часть потребительской базы. Например, в ноябре 2024 года в 8 -м выпуске Американского общества гематологии было опубликовано исследование экономической эффективности доступных решений. В нем оценивалась ценовая эффективность пероральных и внутривенных курсов лечения у женщин с обильными менструальными кровотечениями. Исследование показало, что инъекции декстрана железа являются наиболее экономически эффективной стратегией с коэффициентом приростной экономической эффективности (ICER) в размере 1300 долларов США/год жизни с поправкой на качество (QALY).
Сравнительный анализ методов лечения первой линии
Уход | Тип | Стоимость на одного пациента | QALY |
Железодекстран | внутривенно | 89 000 долларов США | 14.5 |
Железо Сахароза | внутривенно | 92 000 долларов США | 14.5 |
Сульфат железа | пероральный | 87 000 долларов США | 13.3 |
Источник: исследование ASH 2024 года.
Ключ Лечение железодефицитной анемии Сводка рыночной аналитики:
Региональные особенности:
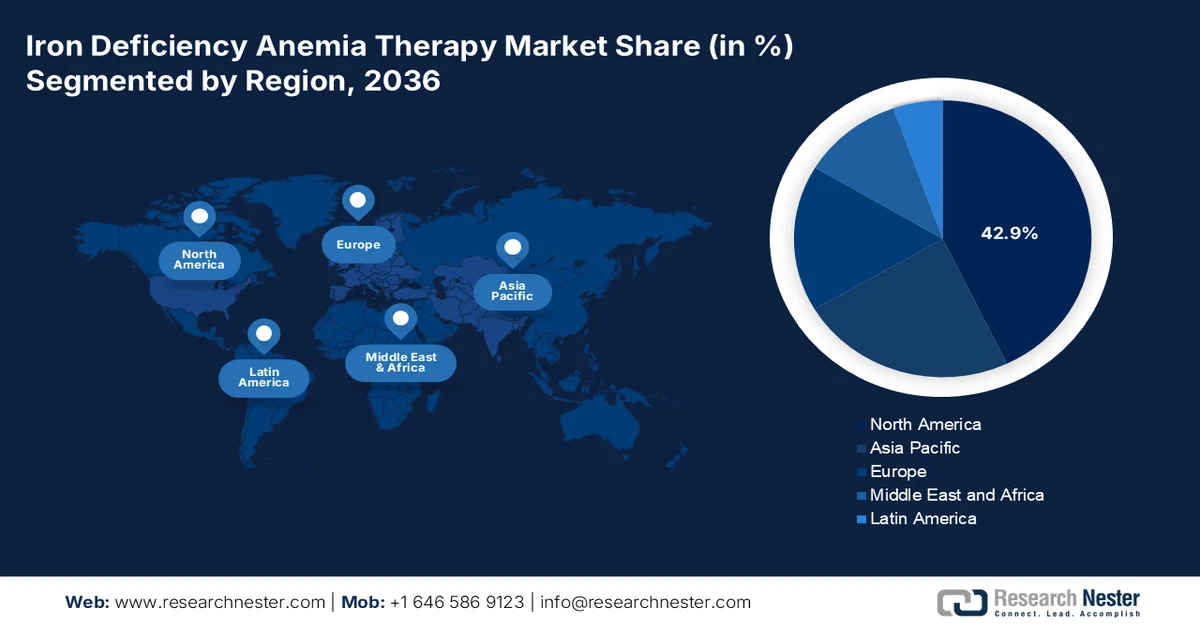
- Северная Америка доминирует на рынке терапии железодефицитной анемии с долей 42,9%, чему способствуют высокая доступность здравоохранения, широкие каналы сбыта и присутствие пионеров в области дженериков, что поддерживает рост до 2036 года.
- Рынок терапии железодефицитной анемии в Азиатско-Тихоокеанском регионе, как ожидается, продемонстрирует самый быстрый рост к 2036 году, что объясняется ростом числа случаев анемии и иностранными инвестициями, улучшающими медицинскую инфраструктуру.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент «Взрослые» займет более 63,5% рынка, что обусловлено высокой частотой железодефицитной анемии среди взрослых с хроническими заболеваниями.
- Ожидается, что сегмент пероральных препаратов железа продемонстрирует значительный рост в период с 2027 по 2036 год, чему способствуют удобство применения, доступность дженериков и недавние одобрения FDA.
Основные тенденции роста:
- Растущая рекламная деятельность и программы повышения осведомленности
- Расширение портфеля специализированных лекарственных препаратов
Основные проблемы:
- Растущая обеспокоенность по поводу побочных реакций
- Отсутствие надлежащей диагностической и инвестиционной культуры
- Ключевые игроки: Akebia Therapeutics, Inc., Sanofi, Zydus Lifesciences Limited, GSK plc, Abbott Laboratories.
Глобальный Лечение железодефицитной анемии Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:5,62 млрд долларов США
- Размер рынка в 2027 году:6,04 млрд долларов США
- Прогнозируемый размер рынка:11,48 млрд долларов США к 2036 году
- Прогноз роста:7,4% среднегодовой темп роста (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион: Северная Америка (доля 42,9% к 2036 году)
- Наиболее быстрорастущий регион: Северная Америка
- Доминирующие страны: США, Германия, Великобритания, Япония, Франция
- Развивающиеся страны: Китай, Индия, Бразилия, Россия, Мексика
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка терапии железодефицитной анемии:
Факторы роста
Увеличение количества рекламных мероприятий и программ повышения осведомленности: Повышенный риск развития тяжелых осложнений в запущенных случаях стимулирует рынок терапии железодефицитной анемии. В связи с ростом числа уязвимых групп населения, таких как беременные женщины, дети и люди с хроническими заболеваниями, растет потребность в эффективных и быстродействующих средствах лечения. Различные государственные и частные инициативы также вносят свой вклад в эту группу, информируя людей о симптомах, причинах и осложнениях этого состояния, привлекая более широкую аудиторию. Например, в феврале 2024 года компания Emcure Pharmaceuticals запустила кампанию, посвященную женскому здоровью, под названием «Раскрой анемию», чтобы повысить осведомленность о железодефицитной эритроцитопении в Индии.
Расширение специализированных разработок в области лекарственных препаратов: эффективность персонализированной терапии значительно модернизировала рынок лечения железодефицитной анемии. Поскольку фармацевтическая тенденция смещается в сторону специфичности, компании все чаще проводят масштабные исследования и разработки для создания индивидуальных добавок с меньшими дозами и индивидуальными функциональными свойствами. Кроме того, финансирование со стороны региональных властей служит финансовой подушкой безопасности. Например, в мае 2024 года был выделен федеральный грант в размере 5,6 млн долларов США на поддержку исследовательской деятельности в Michigan Medicine, посвященной проблемам аномальных менструальных кровотечений и анемии. Эти средства были направлены на улучшение качества и возможностей скрининга и лечения.
Проблемы
Растущая обеспокоенность по поводу побочных реакций: неизбежные побочные эффекты препаратов для лечения железодефицитной анемии являются серьезным препятствием для их максимального потребления. Возникновение запоров, тошноты и раздражения желудка часто снижает необходимость и эффективность лекарств. Это, в свою очередь, приводит к низкой приверженности лечению и снижению положительных результатов, отпугивая потребителей от покупки и приема этих препаратов. Кроме того, опасения по поводу развития серьезных желудочно-кишечных проблем из-за регулярного приема могут нарушить процесс утверждения и репутацию бренда, препятствуя непрерывному развитию бизнеса.
Отсутствие надлежащей диагностической и инвестиционной культуры: несмотря на постоянные инновации на рынке терапии железодефицитной анемии, высокая стоимость современных методов лечения препятствует их оптимальному внедрению. Ограниченный доступ к адекватным методам диагностики часто приводит к задержке вмешательства, что может снизить эффективность существующих продуктов. Кроме того, нехватка достаточной финансовой поддержки и квалифицированных специалистов в сельских районах приводит к ухудшению состояния пациентов, которых практически невозможно вылечить. Такая неоднозначная реакция как инвесторов, так и потребителей может снизить интерес разработчиков фармацевтических препаратов, ограничивая рост.
Размер и прогноз рынка терапии железодефицитной анемии:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
7,4% |
|
Базовый размер рынка (2026 год) |
5,62 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
11,48 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка терапии железодефицитной анемии:
Возрастная группа (взрослые, дети, пожилые люди)
По оценкам, к 2036 году сегмент взрослых займет более 63,5% рынка терапии железодефицитной анемии. Основным фактором роста является более высокая заболеваемость и смертность от этого заболевания в данной возрастной группе. Согласно данным NLM за 2024 год, у 90% пациентов, находящихся на диализе и имеющих ХБП 3 -й стадии, развивается эритроцитопения. Другое исследование NLM 2020 года показало, что взрослые старше 60 лет более склонны к развитию ХБП 1-5 стадий. Это является убедительным доказательством тяжести заболевания у взрослых с хроническими заболеваниями, такими как хроническая болезнь почек (ХБП) и сердечная недостаточность, из-за развития железодефицитной анемии. Таким образом, эта группа населения привлекает основное внимание медицинских организаций и разработчиков лекарств, что подчеркивает ее решающую роль в росте данного сектора.
Тип препарата (железо для приема внутрь, железо для внутривенного введения)
Исходя из типа продукта, прогнозируется, что сегмент пероральных препаратов железа продемонстрирует значительный рост на рынке терапии железодефицитной анемии в течение рассматриваемого периода. Недавние достижения и открытия в этой категории укрепили ее лидирующие позиции в этом секторе. Кроме того, доступность дженериков и удобство применения делают ее предпочтительной для всех демографических групп пациентов. Это также упрощает процесс получения разрешений и производства, побуждая новаторов инвестировать больше средств в этот сегмент. Например, в феврале 2023 года компания GSK получила одобрение FDA на свой пероральный ингибитор пролилгидроксилазы гипоксия-индуцируемого фактора, Jesduvroq (дапродустат), для лечения анемии у пациентов с ХБП, находящихся на диализе. Новая альтернатива в виде внутривенных препаратов расширила спектр доступных вариантов.
Наш углубленный анализ мирового рынка терапии железодефицитной анемии включает следующие сегменты:
Возрастная группа |
|
Тип продукта |
|
Терапевтические зоны |
|
Канал сбыта |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка терапии железодефицитной анемии:
Анализ рынка Северной Америки
Ожидается, что к 2036 году рынок препаратов для лечения железодефицитной анемии в Северной Америке займет более 42,9% выручки. Лидерство региона подкрепляется сильным акцентом на доступность медицинской помощи и широкими каналами сбыта. Развитая инфраструктура позволяет местным специалистам предоставлять каждому пациенту точную диагностику и оперативное лечение. Кроме того, присутствие мировых лидеров в области дженериков позволило создать широкий ассортимент добавок, предоставляя потребителям доступные варианты. Согласно отчету Ассоциации доступных лекарств (AAM), в 2023 году индустрия дженериков и биоаналогов сэкономила около 445 миллиардов долларов США для населения и систем здравоохранения США.
Широкое страховое покрытие и активные государственные инициативы способствуют развитию рынка терапии железодефицитной анемии в США . Кроме того, высокий уровень биотехнологий в стране также стимулирует частоту клинических открытий в этой области, расширяя сферу ее применения. Более того, совместные усилия государственных и частных органов власти по распространению информации о профилактике и лечении железодефицитной анемии стимулируют участие местных производителей. Например, в июле 2021 года компания Sandoz начала немедленную коммерциализацию разработанного ею внутривенного препарата железа, инъекционного препарата Ферумокситол, в этой стране. Это стратегическое расширение было направлено на занятие прочной позиции в мировой индустрии внутривенного железа, объем которой превышает 1 миллиард долларов США.
Канада активно развивает рынок терапии железодефицитной анемии благодаря расширению своего участия в исследованиях и разработках в биофармацевтической отрасли. Благоприятная государственная политика и гранты постоянно способствуют развитию этого рынка, создавая мощную местную сеть по разработке лекарственных препаратов. Более того, расширение сферы применения биологических препаратов и биоаналогов открывает многообещающие перспективы для мировых лидеров, побуждая их включать Канаду в свои маркетинговые стратегии. Например, в августе 2024 года компания Kye Pharmaceuticals получила разрешение на продажу от канадского регулятора ACCRUFeR (ферримальтола). Этот пероральный препарат, отпускаемый только по рецепту, способен снижать уровень железодефицитной анемии и железодефицитной анемии, широко распространенных среди взрослых по всей стране.
Статистика рынка Азиатско-Тихоокеанского региона
Прогнозируется, что рынок терапии железодефицитной анемии в Азиатско-Тихоокеанском регионе продемонстрирует самый быстрый рост за рассматриваемый период. Рост числа случаев анемии в этом регионе, особенно в странах с низким и средним уровнем дохода, свидетельствует о наличии более крупного рынка. Согласно базе данных IHME, в Южной Азии в 2021 году распространенность эритроцитопении составляла 35,7%. Иностранные инвестиции в улучшение медицинской инфраструктуры в этих странах также обеспечивают экспоненциальный рост этого региона. Например, в ноябре 2022 года Фонд Национальных институтов здравоохранения выделил 6 миллионов долларов США на активизацию исследований и разработок в области внутривенных методов введения железа. Эти средства были направлены на лечение железодефицитной анемии после беременности в семи странах с низким и средним уровнем дохода, включая Бангладеш, Индию и Пакистан.
Индия расширяет региональный рынок терапии железодефицитной анемии благодаря растущему спросу на доступные и недорогие схемы лечения. Отсутствие развитой инфраструктуры и растущее число пациентов одновременно создают выгодные возможности для инвестиций в эту категорию. Кроме того, совместные усилия правительства и частных организаций, такие как стратегия «Анемия без границ» (Anaemia Mukt Bharat, AMB) (запущенная в 2018 году), направлены на повышение осведомленности по всей стране. Например, в мае 2022 года компания Emcure Pharmaceuticals запустила кампанию EmWocal в сотрудничестве с Федерацией акушеров и гинекологов Индии (FOGSI).
Китай также прокладывает себе путь к мировому лидерству на рынке терапии железодефицитной анемии благодаря высокой распространенности заболевания и мощным производственным мощностям. Страна неуклонно наращивает темпы разработки лекарственных препаратов в различных медицинских категориях, проводя тщательные клинические и доклинические исследования. Такая прогрессивная и адаптивная атмосфера в стране привлекает как отечественных, так и зарубежных новаторов к участию в разработке препаратов. Например, в ноябре 2022 года компания CSL Vifor выбрала Fresenius Kabi Co. Ltd. для производства и маркетинга своего внутривенного препарата железа Ferinject после получения одобрения от Национального управления по медицинским продуктам (NMPA) Китая.
Ключевые игроки рынка терапии железодефицитной анемии:
- Abbott Laboratories
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- AbbVie Inc.
- AdvaCare Pharma
- Akebia Therapeutics, Inc.
- Байер АРГ
- Covis Pharma GmbH
- CSL Limited
- F. Hoffmann-La Roche Ltd.
- GSK plc
- Джонсон и Джонсон
- Novartis AG
- PHARMACOSMOS A/S
- Пфайзер Инк.
- Санофи
- SK Capital Partners
- Zydus Lifesciences Limited
- Группа Фармакосмос
- Vifor Inc.
Динамика конкуренции на рынке терапии железодефицитной анемии постоянно меняется благодаря интеграции биотехнологий и биологических препаратов. Вклад мировой биофармацевтической отрасли в диверсификацию продуктового портфеля в этой категории значительно ускорил внедрение новых технологий. Мировые лидеры ставят перед собой цели по удовлетворению неудовлетворенных потребностей развивающихся рынков, таких как Индия, Китай и Канада, с целью глобализации своих предложений. Например, в марте 2022 года компания Zydus Lifesciences получила разрешение от Генерального контролера лекарственных средств Индии на коммерциализацию препарата Oxemia (Desidustat). Этот пероральный низкомолекулярный ингибитор пролилгидроксилазы гипоксия-индуцируемого фактора (HIF-PH) предназначен для лечения анемии, связанной с хронической болезнью почек. К числу ключевых игроков относятся:
Последние события
- В августе 2024 года Pharmacosmos Group приобрела G1 Therapeutics за 405,0 млн долларов США, чтобы укрепить свой коммерческий портфель инновационных методов лечения железодефицитной анемии. Приобретение включало в себя премию в размере 68% к цене закрытия акций G1 и премию в размере 133% к средневзвешенной цене акций G1 за предыдущие 30 дней.
- В марте 2024 года Vifor International получила разрешение на продажу в Канаде своего инъекционного препарата карбоксимальтоза железа, FERINJECT. Эта внутривенная терапия показана для лечения железодефицитной анемии (ЖДА) у взрослых и детей в возрасте от 1 года и старше при отсутствии ответа на пероральные препараты железа.
- Report ID: 7177
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)

Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
