Marktausblick für Lithiumderivate:
Der Markt für Lithiumderivate hatte 2026 ein Volumen von 5,45 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf über 9,85 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von mehr als 6,1 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Lithiumderivate auf 5,78 Milliarden US-Dollar geschätzt.
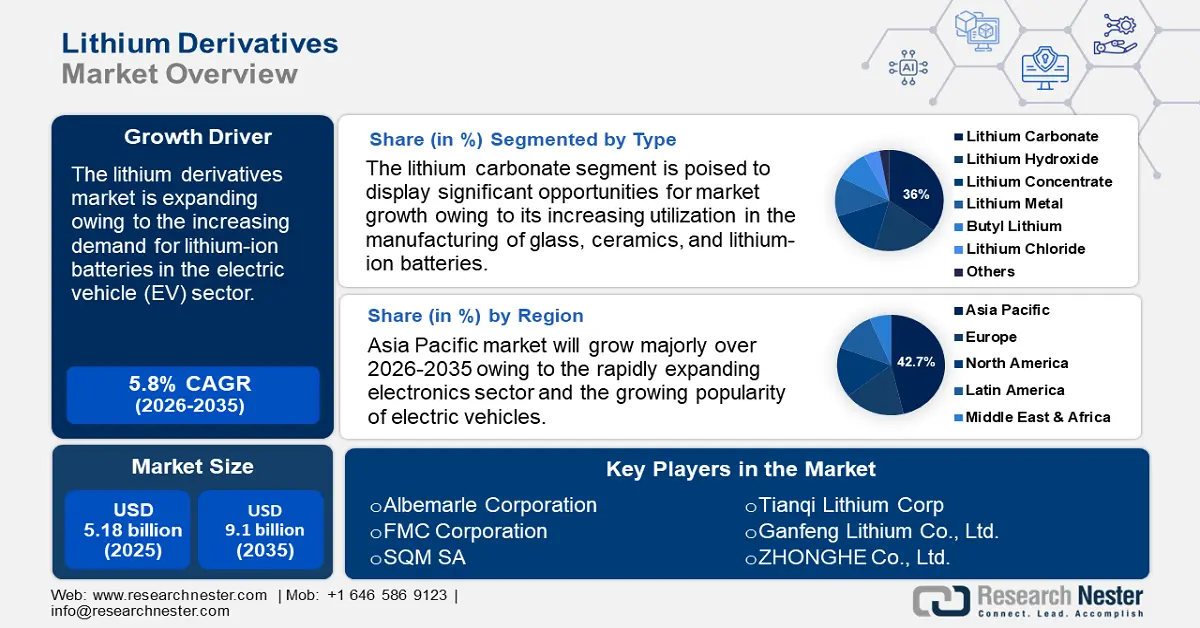
Der globale Markt für Lithiumderivate verzeichnet ein rasantes Wachstum aufgrund der steigenden Nachfrage nach Lithium-Ionen-Batterien im Bereich der Elektrofahrzeuge. Die Internationale Energieagentur (IEA) berichtete, dass 2023 weltweit rund 14 Millionen neue Elektrofahrzeuge zugelassen wurden, wodurch die Gesamtzahl der Elektrofahrzeuge auf den Straßen auf 40 Millionen anstieg. Im Jahr 2023 wurden 3,5 Millionen Elektroautos mehr verkauft als 2022 – ein Anstieg von 35 % gegenüber dem Vorjahr. Verglichen mit 2018, also vor nur fünf Jahren, ist dies mehr als sechsmal so viel. Wöchentlich wurden 2023 über 250.000 neue Fahrzeuge zugelassen, womit der Jahreswert von 2013, also ein Jahrzehnt zuvor, übertroffen wurde. Der rasante Anstieg der Verkaufszahlen dieser Fahrzeuge treibt somit das Wachstum des Marktes für Lithiumderivate weiter an. Größere und leistungsfähigere Batterien sind die Folge technologischer Entwicklungen im Batteriedesign und bei den verwendeten Materialien, die mit dem Wachstum des Elektrofahrzeugmarktes einhergehen. Dank verbesserter Energiedichte und längerer Batterielebensdauer verbessert dieser Trend nicht nur die Leistung und Reichweite von Elektrofahrzeugen, sondern hat auch einen großen Einfluss auf die Lithiumnachfrage.
Darüber hinaus wurden Fördertechnikgeräte im Zuge der zunehmenden Automatisierung in verschiedenen Branchen verbessert, um den sich wandelnden Bedürfnissen gerecht zu werden. Die Fördertechnikbranche hat im Laufe der Zeit zahlreiche technologische Fortschritte erlebt. Viele dieser Fortschritte erfordern batteriebetriebene Lösungen für Flurförderzeuge, automatisierte Förder- und Hebevorrichtungen wie fahrerlose Transportsysteme (AGVs), Hebezeuge und Intralogistiksysteme. Gabelstapler, Roboter und Bodenabfertigungsgeräte gehören zu den vielen Fördermaschinen, die zunehmend Lithium-Ionen-Akkus nutzen. Im Gegensatz zu Bleiakkumulatoren, deren sinkende Ladung Geschwindigkeit und Hubkraft beeinträchtigt, liefern diese Akkus unabhängig vom Ladezustand kontinuierlich die benötigte Leistung.
Auch der zunehmende globale Handel mit Hebezeugen, darunter Gabelstapler, Kräne und automatisierte Materialflusssysteme, treibt den Markt für Lithiumderivate maßgeblich an, bedingt durch die wachsende Verbreitung von Lithium-Ionen-Batterien in Industriefahrzeugen. Dieser Trend dürfte sich fortsetzen, da die Industrie kostengünstige, umweltfreundliche und hocheffiziente Energielösungen für Materialfluss und Logistik sucht.
Land | Umsatzerlöse aus dem Export von Hebezeugen (Mrd. USD) | Land | Umsatzerlöse aus Importen von Hebezeugen (Mrd. USD) |
China | 6,88 | UNS | 5,58 |
Deutschland | 5.16 | Deutschland | 2.32 |
Italien | 2,48 | Vereinigtes Königreich | 1,44 |
Niederlande | 1,82 | Frankreich | 1,38 |
UNS | 1,79 | China | 1.3 |
Quelle: OEC
Das Observatorium für wirtschaftliche Komplexität (OEC) berichtete, dass Hebezeuge mit einem Gesamthandelsvolumen von 35,1 Milliarden US-Dollar im Jahr 2022 weltweit den 127. Platz im Produkthandel belegten. Die Exporte von Hebezeugen stiegen zwischen 2021 und 2022 um 5,05 % von 33,4 Milliarden US-Dollar auf 35,1 Milliarden US-Dollar. Der Handel mit Hebezeugen machte 0,15 % des Welthandels aus.
Schlüssel Lithiumderivate Markteinblicke Zusammenfassung:
Regionale Highlights:
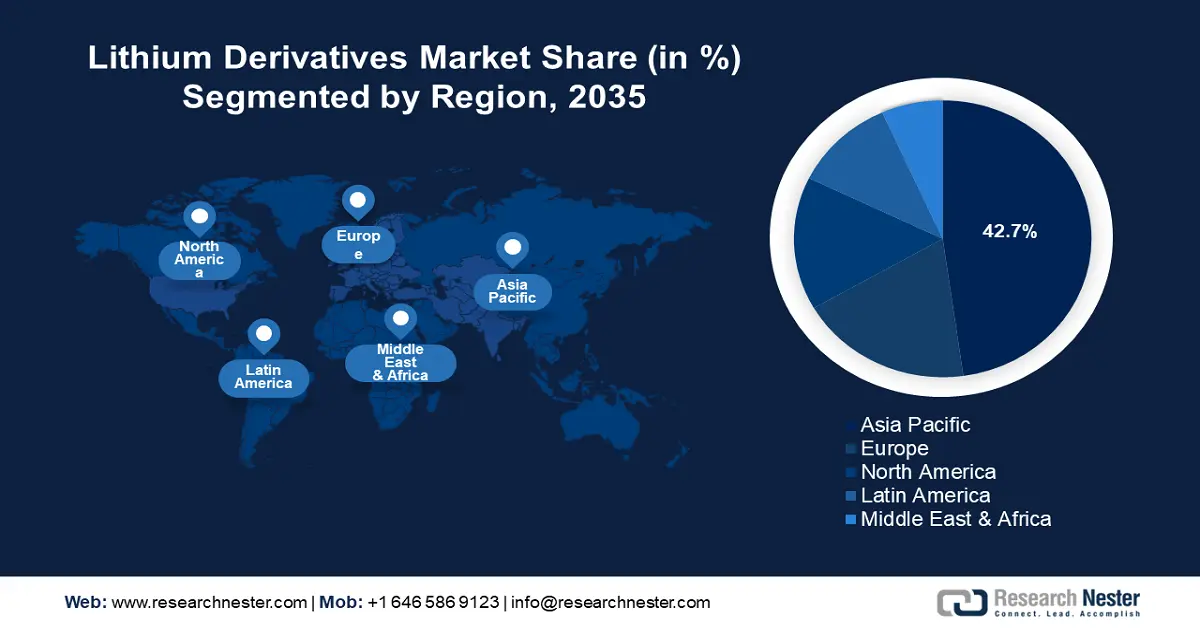
- Der asiatisch-pazifische Raum führt den Markt für Lithiumderivate mit einem Anteil von 42,7 % an. Angetrieben wird dieses Wachstum durch die boomenden Elektronik- und Elektrofahrzeugsektoren, was ein robustes Wachstum bis 2036 sichert.
- Der europäische Markt für Lithiumderivate wird voraussichtlich von 2027 bis 2036 ein rasantes Wachstum verzeichnen, angetrieben durch die zunehmende Verbreitung von Elektrofahrzeugen und den Ausbau von Gigafabriken.
Segmenteinblicke:
- Das Segment Lithiumcarbonat wird voraussichtlich bis 2036 einen Marktanteil von 36 % erreichen. Treiber dieser Entwicklung sind die zunehmende Verwendung in der Herstellung von Glas, Keramik und Lithium-Ionen-Batterien sowie die steigende Nachfrage nach Elektrofahrzeugen und Energiespeicherlösungen.
- Das Segment Batterien wird voraussichtlich von 2027 bis 2036 einen bedeutenden Anteil am Markt für Lithiumderivate einnehmen. Dies wird durch den wachsenden Bedarf an Lithium-Ionen-Batterien in der Automobilindustrie, der Unterhaltungselektronik und der Energiespeicherung begünstigt.
Wichtigste Wachstumstrends:
- Steigende Nachfrage in industriellen und pharmazeutischen Anwendungen
- Ausbau der Raffinerie- und Bergbaukapazitäten
Hauptherausforderungen:
- Steigende Lithiumpreise
- Geopolitische Einflüsse
- Wichtigste Akteure:Albemarle Corporation, FMC Corporation, SQM SA, Tianqi Lithium Corp, Ganfeng Lithium Co., ltd., General Lithium (Haimen) Corporation, ZHONGHE Co., Ltd., Cornish Lithium Plc., Exxon Mobil Corporation, LG Chem Ltd..
Global Lithiumderivate Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:5,45 Mrd. USD
- Marktgröße 2027:5,78 Mrd. USD
- Prognostizierte Marktgröße:9,85 Mrd. USD bis 2036
- Wachstumsprognose:6,1 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (42,7 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, Australien, Vereinigte Staaten, Japan, Deutschland
- Schwellenländer: China, Japan, Südkorea, Indien, Brasilien
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Lithiumderivate:
Wachstumstreiber
- Steigende Nachfrage in Industrie und Pharmazie: In der Industrie werden Lithiumcarbonat und Lithiumhydroxid häufig zur Herstellung von Keramik, Glas, Schmierstoffen und Luftaufbereitungsanlagen eingesetzt. Ihre Fähigkeit, Haltbarkeit, Hitzebeständigkeit und Effizienz zu verbessern, macht sie unverzichtbar für Hochleistungsanwendungen. Lithiumbasierte Fette bieten zudem eine hervorragende thermische Stabilität, was Branchen wie der Automobil-, Luft- und Raumfahrt- sowie der Schwermaschinenindustrie zugutekommt. In der Pharmaindustrie sind Lithiumverbindungen , insbesondere Lithiumcarbonat, ein wichtiger Bestandteil von Stimmungsstabilisatoren zur Behandlung von bipolaren Störungen und Depressionen.
Die zunehmende Verbreitung psychischer Erkrankungen und steigende Investitionen im Gesundheitswesen treiben die Nachfrage nach diesen Medikamenten an. Die Weltgesundheitsorganisation (WHO) berichtete, dass im Jahr 2019 etwa 40 Millionen Menschen, also 0,53 % der Weltbevölkerung oder einer von 150 Erwachsenen, an einer bipolaren Störung litten. Obwohl Männer und Frauen nahezu gleich häufig betroffen sind, zeigen aktuelle Studien, dass Frauen häufiger mit dieser Störung diagnostiziert werden. Da die Industrie nach Hochleistungsmaterialien sucht und der Bedarf im Gesundheitswesen wächst, werden Lithiumderivate unverzichtbar und beflügeln so das Wachstum des globalen Marktes für Lithiumderivate. - Ausbau der Raffinerie- und Abbaukapazitäten: Die Entwicklung nachhaltiger Abbauverfahren, einschließlich der direkten Lithiumgewinnung (DLE), steigert die Effizienz und reduziert gleichzeitig die Umweltbelastung. Darüber hinaus trägt der Ausbau lokaler Raffineriekapazitäten zur Optimierung der Lieferketten, zur Verringerung der Importabhängigkeit und zur Stabilisierung der Preise bei, wodurch Lithiumderivate für nachgelagerte Anwendungen besser verfügbar werden. Dieses Angebotswachstum unterstützt direkt den expandierenden globalen Markt für Lithium-Ionen-Batterien und stärkt den Übergang zu sauberer Energie und elektrifiziertem Verkehr.
Im Juli 2024 nahm Eramet als erstes europäisches Unternehmen die industrielle Produktion von Lithiumcarbonat in Batteriequalität in Argentinien auf. Die erste Phase des Projekts Centenario soll bei voller Auslastung jährlich 24.000 Tonnen Lithiumcarbonat in Batteriequalität gewinnen und verarbeiten und sich damit im ersten Viertel der Kostenkurve des Lithiumsektors positionieren. Angesichts der steigenden Nachfrage von Herstellern von Elektrofahrzeugen, Energiespeicherlösungen und Unterhaltungselektronik investieren lithiumreiche Länder wie Australien, Chile, Argentinien und China massiv in neue Abbauprojekte und fortschrittliche Raffinerietechnologien.
Weltweite Lithiumminenproduktion nach Ländern, 2022
Rang | Land | Tonnen | Prozentsatz des Gesamtbetrags |
1 | Australien | 61.000 | 47,2 % |
2 | Chile | 39.000 | 30,2 % |
3 | China | 19.000 | 14,7 % |
4 | Argentinien | 6.200 | 4,8 % |
5 | Brasilien | 2.200 | 1,7 % |
6 | Simbabwe | 800 | 0,6 % |
7 | Portugal | 600 | 0,5 % |
8 | Kanada | 500 | 0,4 % |
Weltweit Gesamt | 129.300 | 100,0 % |
Quelle: Regierung von Kanada
Das Weltwirtschaftsforum gab bekannt, dass die Nachfrage nach Lithium aufgrund der weltweit steigenden Batterie- und Elektrofahrzeugproduktion bis 2025 voraussichtlich auf 1,5 Millionen Tonnen Lithiumcarbonat-Äquivalent (LCE) und bis 2030 auf mehr als 3 Millionen Tonnen steigen wird.
Herausforderungen
- Steigende Lithiumpreise: Die rasant steigenden Lithiumpreise können das Wachstum des Marktes für Lithiumderivate erheblich beeinträchtigen, indem sie die Produktionskosten erhöhen und die Gewinnmargen der Hersteller schmälern. Dies wiederum kann zu höheren Preisen für Endprodukte führen. Diese Kostensteigerung kann Investitionen in wichtige Anwendungen wie Lithium-Ionen-Batterien für Elektrofahrzeuge und Speichersysteme für erneuerbare Energien verlangsamen und letztendlich die Nachfrage nach Lithiumderivaten dämpfen.
Um diesen Herausforderungen zu begegnen, bieten langfristige Vereinbarungen und Verträge zur zukünftigen Lithiumversorgung eine strategische Lösung. Durch die Sicherung einer stetigen und planbaren Lithiumversorgung zu festgelegten Preisen tragen diese Verträge zur Stabilisierung der Produktionskosten und zur Reduzierung der Anfälligkeit gegenüber Marktschwankungen bei. Dies ermöglicht es Herstellern nicht nur, ihre Investitionen mit größerer Sicherheit zu planen, sondern fördert auch eine widerstandsfähigere Lieferkette und unterstützt somit ein nachhaltiges Wachstum des Lithiumderivatemarktes trotz der inhärenten Preisschwankungen von Rohlithium. Das stetige Wachstum des Handels mit Lithium-Futures-Kontrakten spiegelt wider, dass Investoren Preistransparenz und Risikomanagementinstrumente benötigen, um ihre Investitionen abzusichern und neue Projekte zu finanzieren. - Geopolitische Einflüsse: In Regionen mit politischer Unruhe oder unberechenbarer Politik können Investitionen in die Infrastruktur für Bergbau und Raffinerie verzögert oder gestoppt werden. Dies führt zu geringeren Produktionskapazitäten und einer unbeständigen Versorgung mit Rohlithium. Diese Volatilität kann abrupte Preisschwankungen zur Folge haben und die langfristige Planung von Herstellern, die auf eine stetige Lithiumversorgung für die Folgeproduktherstellung angewiesen sind, erschweren. Zudem führen diese Störungen zu eingeschränktem Zugang zu kritischen Technologien und Fachkenntnissen, was die Versorgungsprobleme weiter verschärft.
Um diesem Problem zu begegnen, können günstige staatliche Rahmenbedingungen für Bergbaubetriebe, Umweltstandards und Exportbestimmungen die Produktion ankurbeln. Unternehmen können zudem ihre Lieferketten diversifizieren, indem sie in Bergbau- und Raffineriebetriebe in Regionen mit stabilem politischen Umfeld investieren und so die Abhängigkeit von einem einzelnen Land oder Gebiet verringern. Darüber hinaus können die Förderung öffentlich-privater Partnerschaften und die Zusammenarbeit mit internationalen Organisationen die Entwicklung robuster Rechts- und Regulierungsrahmen begünstigen und so für einheitlichere Betriebsbedingungen sorgen.
Marktgröße und Prognose für Lithiumderivate:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
6,1 % |
|
Marktgröße im Basisjahr (2026) |
5,45 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
9,85 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Lithiumderivate:
Typ (Lithiumhydroxid, Lithiumcarbonat, Lithiumkonzentrat, Lithiummetall, Butyllithium, Lithiumchlorid, Sonstige)
Das Segment Lithiumcarbonat wird bis Ende 2036 voraussichtlich einen Marktanteil von über 36 % am Lithiumderivatemarkt erreichen. Dieses Wachstum ist auf die zunehmende Verwendung in der Herstellung von Glas, Keramik und Lithium-Ionen-Batterien zurückzuführen. Aufgrund seiner hervorragenden chemischen und physikalischen Eigenschaften dient Lithiumcarbonat als wichtiger Rohstoff für die Produktion lithiumbasierter Chemikalien und Produkte. Es spielt eine wesentliche Rolle bei der Entwicklung von Keramik- und Glaswerkstoffen mit verbesserten Eigenschaften wie hoher Beständigkeit und Wärmebeständigkeit.
Darüber hinaus besteht erhebliches Expansionspotenzial in verschiedenen Bereichen, beispielsweise durch den Ausbau der Lithiumcarbonat-Produktionskapazität, die Erschließung neuer Anwendungsgebiete in Branchen wie der Elektronik und der Luft- und Raumfahrt sowie Investitionen in Forschung und Entwicklung zur Verbesserung der Batterieleistung. Zu den jüngsten Trends zählen die Weiterentwicklung von Festkörperbatterien mit höherer Energiedichte, die Integration künstlicher Intelligenz in Batteriemanagementsysteme und die Untersuchung innovativer Extraktionsmethoden zur Senkung der Produktionskosten. In den kommenden Jahren wird der Markt aufgrund der steigenden Nachfrage nach Elektrofahrzeugen und des Bedarfs an zuverlässigen Energiespeicherlösungen voraussichtlich weiter wachsen.
Anwendungsgebiete (Batterien, Schmierstoffe, Pharmazeutische Produkte, Metallurgie, Glas & Keramik, Aluminiumschmelze & Legierungen, Polymere, Sonstige)
Im Anwendungsbereich dürfte das Segment der Batterien im Markt für Lithiumderivate im Prognosezeitraum einen bedeutenden Marktanteil erzielen. Die Dominanz dieses Segments ist auf den steigenden Bedarf an Batterien, insbesondere Lithium-Ionen-Batterien, in verschiedenen Branchen zurückzuführen, darunter Unterhaltungselektronik, Automobilindustrie und Energiespeichersysteme. Die Internationale Energieagentur (IEA) berichtete, dass die Nachfrage nach Lithium-Ionen-Batterien für Kraftfahrzeuge von rund 330 GWh im Jahr 2021 auf 550 GWh im Jahr 2022 gestiegen ist, hauptsächlich aufgrund des gestiegenen Absatzes von Elektro-Pkw, deren Neuzulassungen im Jahr 2022 im Vergleich zu 2021 um 55 % zunahmen. Aufgrund ihrer außergewöhnlichen Energiespeicherkapazität und ihres hohen elektrochemischen Potenzials sind Lithiumderivate – insbesondere Lithiumverbindungen wie Lithiumhydroxid und -carbonat – für die Herstellung von Lithium-Ionen-Batterien unerlässlich.
Unsere detaillierte Analyse des globalen Marktes für Lithiumderivate umfasst die folgenden Segmente:
Typ |
|
Anwendung |
|
Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Lithiumderivate:
APAC- Marktstatistik
Der asiatisch-pazifische Raum wird bis Ende 2036 voraussichtlich einen Umsatzanteil von über 42,7 % am Markt für Lithiumderivate halten. Das regionale Marktwachstum wird durch den schnell expandierenden Elektroniksektor und die zunehmende Beliebtheit von Elektrofahrzeugen beeinflusst. Die Region Asien-Pazifik hat sich zu einem Zentrum für die Produktion von Unterhaltungselektronik entwickelt und bemerkenswerte Fortschritte in der Elektronikfertigung verzeichnet. Da Regierungen weiterhin Klimaneutralität anstreben und der technologische Fortschritt anhält, wird ein signifikantes Wachstum des Marktes für Lithiumderivate erwartet.
China hat sich zu einer Macht mit beispielloser Autorität in der globalen Lithium-Lieferkette entwickelt. China spielt eine entscheidende Rolle in dieser wichtigen Industrie, was sich unter anderem darin zeigt, dass sechs der zehn größten Lithium-Ionen-Batteriehersteller weltweit aus China stammen. Dank seiner Vormachtstellung, die durch strategische staatliche Unterstützung und eine sorgfältige vertikale Integration gestützt wird, ist China heute das Epizentrum der Lithium-Ionen-Batterieherstellung und -verarbeitung und beschleunigt so das Wachstum des Marktes für Lithiumderivate. Die Organisation für China- und Asienforschung (ORCA) berichtete, dass China einen Anteil von 80 % an der weltweiten Lithiumchemikalienproduktion, 78 % an der Kathodenproduktion und beeindruckende 70 % an der Zellfertigung für den Elektroautosektor sicherte, obwohl es über weniger als 7 % der weltweiten Lithiumvorkommen verfügt. Erstaunliche 75 % der weltweiten Batterieproduktionskapazität befanden sich im Jahr 2022 in China.
In Indien wird die Nachfrage durch staatliche Initiativen wie Subventionen und Anreize im Rahmen des Programms zur beschleunigten Einführung und Herstellung von Elektrofahrzeugen (FAME) weiter angekurbelt. Im Juli 2023 gaben das Presseinformationsbüro und das Zentrale Kommunikationsbüro bekannt, dass das Ministerium für Schwerindustrie ein Gesamtbudget von 1,15 Milliarden US-Dollar für die Umsetzung der zweiten Phase des Programms zur beschleunigten Einführung und Herstellung von (Hybrid- und) Elektrofahrzeugen in Indien (FAME India) bereitgestellt hat. Hauptziel dieser Phase ist die Förderung der Elektrifizierung des öffentlichen und geteilten Verkehrs. Darüber hinaus sollen im Rahmen des Programms Anreize für die Nachfrage nach 7.090 Elektrobussen, 500.000 elektrischen Dreirädern, 55.000 elektrischen Vierrädern und 1.000.000 elektrischen Zweirädern geschaffen werden.
Darüber hinaus umfasst das Programm den Aufbau der notwendigen Ladeinfrastruktur, um diesen Übergang zu unterstützen. Indien konzentriert sich darauf, seine Abhängigkeit von Lithiumimporten zu verringern, indem es heimische Vorkommen in Bundesstaaten wie Jammu und Kaschmir, Karnataka, Rajasthan und Jharkhand erschließt. Dies bietet vielversprechende Möglichkeiten für den Aufbau einer lokalen Wertschöpfungskette in der Batterieherstellung. Das indische Ministerium für Bergbau hat die Khanji Bidesh India Limited (KABIL) gegründet, um strategische Mineralien aus dem Ausland zu sichern. Im Januar 2024 unterzeichnete KABIL einen Vertrag über 24 Millionen US-Dollar zur Lithiumexploration in fünf Gebieten in Argentinien, der dem Unternehmen die exklusiven Rechte für die Bewertung und Prospektion einräumt.
Europa-Marktanalyse
Der europäische Markt für Lithiumderivate wird im Prognosezeitraum voraussichtlich ein rasantes Wachstum verzeichnen. Die zunehmende Verbreitung von Elektrofahrzeugen (EVs) in Verbindung mit staatlichen Förderprogrammen zur Batterieproduktion und Energiespeicherlösungen hat die Nachfrage nach Lithiumverbindungen deutlich gesteigert. Laut der Europäischen Umweltagentur (EUA) verzeichneten 2023 alle 27 EU-Mitgliedstaaten weitere Fortschritte bei der Nutzung von Elektrofahrzeugen, darunter Pkw und Transporter. 7,7 % der neu zugelassenen Transporter und 22,7 % der neu zugelassenen Pkw waren Elektroautos. Die Zahl der neu zugelassenen Elektrofahrzeuge stieg von 2 Millionen im Jahr 2022 auf 2,4 Millionen im Jahr 2023. Darüber hinaus stärken der Ausbau von Gig-Factories in ganz Europa sowie Fortschritte beim Batterierecycling und Innovationen den Markt zusätzlich und machen Lithiumderivate zu einem entscheidenden Faktor für die Energiewende in Europa.
Darüber hinaus expandiert der Markt für Lithiumderivate in Großbritannien und Deutschland aufgrund der steigenden Nachfrage nach Lithium als Schlüsselkomponente in Elektrofahrzeugbatterien und Energiespeichersystemen für erneuerbare Energien. Da beide Länder die Reduzierung von CO₂-Emissionen und den Übergang zu saubereren Energiequellen anstreben, hat die zunehmende Verbreitung von Elektrofahrzeugen und der Ausbau von Energiespeicherlösungen zu einem sprunghaften Anstieg der Lithiumnachfrage geführt. Dieser wachsende Markt für Lithiumderivate wird zudem durch Fortschritte in der Batterietechnologie und den Bedarf an effizienteren Energiespeichersystemen begünstigt.
Wichtige Akteure auf dem Markt für Lithiumderivate:
- Albemarle Corporation
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- FMC Corporation
- SQM SA
- Tianqi Lithium Corp
- Ganfeng Lithium Co., Ltd.
- General Lithium (Haimen) Corporation
- ZHONGHE Co., Ltd.
- Cornish Lithium Plc.
- Exxon Mobil Corporation
- LG Chem Ltd.
Die wichtigsten Akteure im Markt für Lithiumderivate investieren erheblich in Forschung und Entwicklung, um ihr Produktangebot zu erweitern und so das Wachstum dieses Marktes weiter anzukurbeln. Zur Stärkung ihrer Marktpräsenz verfolgen die Marktteilnehmer zudem verschiedene strategische Initiativen, darunter die Einführung neuer Produkte, den Abschluss vertraglicher Vereinbarungen, Fusionen und Übernahmen, die Erhöhung von Investitionen und die Zusammenarbeit mit anderen Unternehmen. Um in einem zunehmend wettbewerbsintensiven Umfeld erfolgreich zu sein, muss die Lithiumderivate-Industrie kosteneffiziente Lösungen anbieten, die ihr Überleben und Wachstum sichern.
Neueste Entwicklungen
- Im November 2024 eröffnete Cornish Lithium offiziell die erste emissionsarme Lithiumhydroxid-Demonstrationsanlage Großbritanniens und markierte damit einen wichtigen Schritt auf dem Weg des Landes zu erneuerbaren Energien bis 2030.
- Im November 2024 unterzeichneten Exxon Mobil Corporation und LG Chem eine unverbindliche Absichtserklärung (Memorandum of Understanding, MOU) zur Festlegung einer mehrjährigen Abnahmevereinbarung für bis zu 100.000 Tonnen Lithiumcarbonat.
- Report ID: 7111
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036

Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
