尿路上皮癌治疗市场展望:
2026年,尿路上皮癌治疗市场规模为42亿美元,预计到2036年底将超过296.9亿美元,在预测期(即2027-2036年)内,复合年增长率将超过21.6%。2027年,尿路上皮癌治疗行业的规模预计为51.1亿美元。
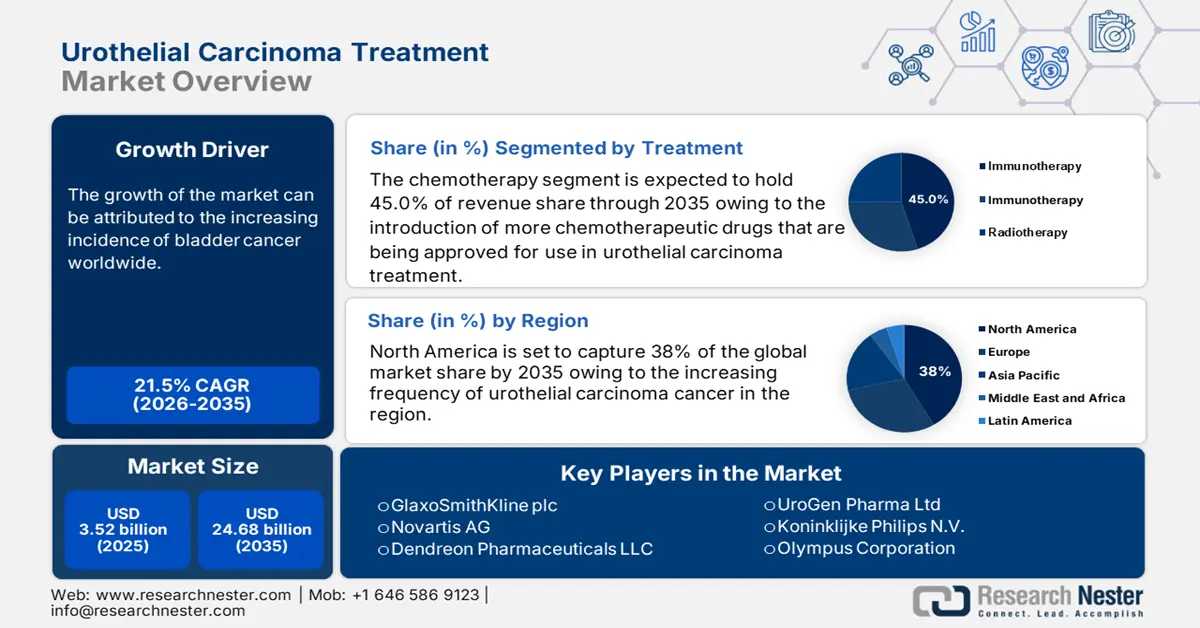
市场增长可归因于全球膀胱癌发病率的上升。此外,就患病率而言,膀胱癌在全球癌症中排名第十。男性患膀胱癌的几率几乎是女性的四倍。吸烟是膀胱癌的最大风险因素,因为烟草中含有致癌物,这些致癌物是已知的致癌毒素。长期吸烟会导致肾脏在毒素进入血液之前将其过滤到尿液中。据估计,全球有超过10亿吸烟者。预计未来20年内,这一数字将增至20亿。
除此之外,据信推动尿路上皮癌治疗市场增长的因素还包括止痛药的过度使用。止痛药通常被称为“止痛药”,用于治疗各种疼痛,包括头痛、外伤和关节炎。止痛药本身是安全的,但如果服用过于频繁、时间过长或剂量过大,则可能产生不良副作用和健康问题。此外,长期服用强效止痛药还可能导致泌尿系统癌症和动脉粥样硬化等两种严重的后果。例如,止痛药的使用是50岁以下女性膀胱癌最常见的诱因。
关键 尿路上皮癌治疗 市场洞察摘要:
区域亮点:
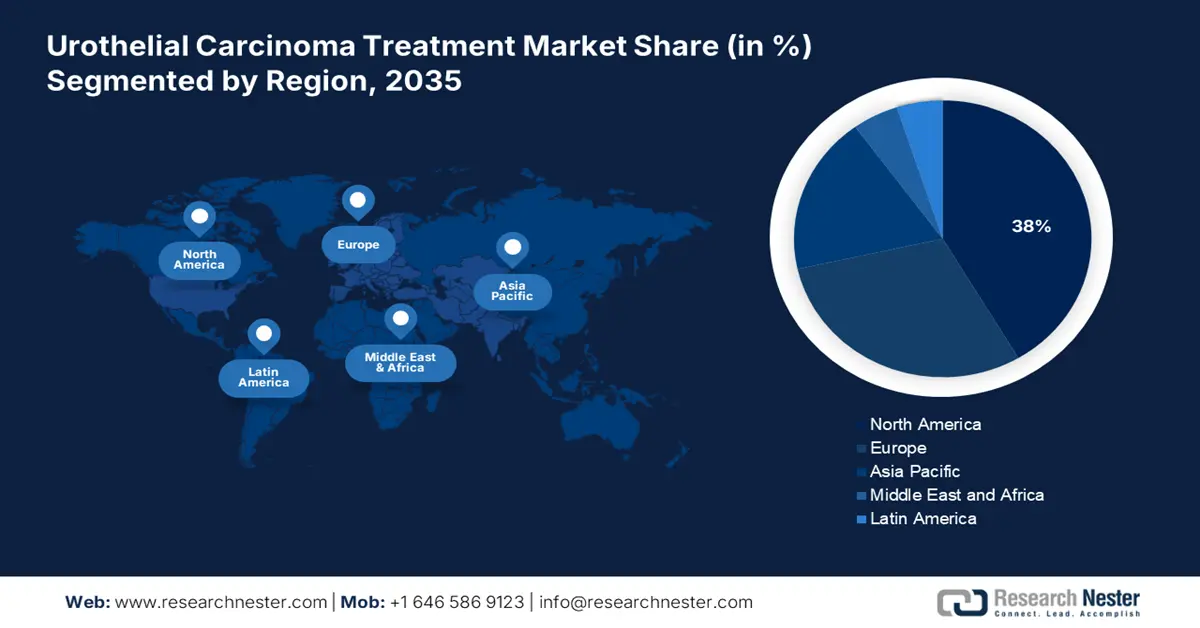
- 受尿路上皮癌发病率上升和该地区吸烟率高的影响,预计到2036年,北美尿路上皮癌治疗市场将占据38%的市场份额。
- 2027年至2036年,欧洲市场将实现最高的复合年增长率,这主要归因于欧洲经济体尿路上皮癌发病率的上升,尤其是吸烟和人口老龄化导致的发病率上升。
细分市场洞察:
- 预计到 2036 年,在尿路上皮癌治疗市场中,化疗(治疗)细分市场将占据最大份额,这主要得益于膀胱癌有效治疗药物的获批数量不断增加以及临床试验的开展。
- 预计到 2036 年,在尿路上皮癌治疗市场中,医院药房细分市场将占据显著份额,这主要得益于先进治疗方案的便捷性和可及性。
主要增长趋势:
- 医疗保健策略不断完善
- 用于研发新型癌症疗法的资金投入不断增加
主要挑战:
- 化疗的副作用
- 尿路上皮癌治疗需要昂贵的设备
主要参与者:辉瑞公司、葛兰素史克公司、诺华公司、Dendreon Pharmaceuticals LLC、赛诺菲公司、罗氏公司、UroGen Pharma Ltd、皇家飞利浦公司、奥林巴斯公司、阿斯利康公司。
全球 尿路上皮癌治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:42亿美元
- 2027年市场规模:51.1亿美元
- 预计市场规模:到2036年将达到296.9亿美元
- 增长预测:2027-2036年复合年增长率21.6%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 38%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、日本、德国、法国、英国
- 新兴国家:中国、印度、日本、巴西、墨西哥
Last updated on : 31 August, 2026
尿路上皮癌治疗市场增长驱动因素和挑战:
增长驱动因素
医疗保健策略的不断完善——市场领先企业已采用多种方法来促进市场增长。例如,物联网、远程监测、人工智能、大数据分析、区块链、智能可穿戴设备等新兴技术的引入,为医疗生态系统提供了支持;此外,医疗诊断的改进、基于数据的治疗决策、数字疗法、临床试验、自我护理以及以人为本的护理等,均已被证明能够改善健康结果。到2026年,所有物联网驱动的设备中将有40%应用于健康和保健领域。
研发资金不断增长,推动新型癌症疗法的开发——癌症治疗领域的巨额投资正推动药物研发的蓬勃发展。这一新兴研究领域已取得诸多科学进步,催生出许多新的治疗方法,不仅改善了患者的治疗效果,还有望延长患者的寿命数月甚至数年。2009年至2018年间,美国食品药品监督管理局(FDA)批准了355种新型治疗药物和生物制剂中的60多种上市。
癌症药物获批数量不断增长——获得权威药品监管机构批准的疗效更佳的疗法预计将有利于尿路上皮癌药物市场的发展。2021年,超过200种癌症药物在肿瘤学和恶性血液病学领域获得批准。
提高公众对癌症早期诊断的认识——了解恶性肿瘤和癌症筛查措施有助于更早诊断、更有效的治疗和更好的预后。早期干预意味着在可行的最早时间提供治疗。癌症治疗的延误或缺失会导致生存率降低、治疗相关问题增多以及治疗费用增加。美国癌症协会估计,早期诊断且处于局限性阶段的乳腺癌,5年相对生存率超过90%。
挑战
化疗的副作用——药物会在体内循环,不仅会影响健康的正常细胞,还会影响那些快速分裂的细胞。健康细胞受损会产生不良后果。例如,某些化疗药物会损害神经系统、心脏、肾脏、膀胱和肺部的细胞。虽然有些副作用可能需要数月甚至数年才能完全消失,但许多副作用会很快消失。
尿路上皮癌治疗需要昂贵的设备。
- 研发一种用于治疗的新药需要高昂的研发费用。
尿路上皮癌治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
21.6% |
|
基准年市场规模(2026 年) |
42亿美元 |
|
预测年份市场规模(2036 年) |
296.9亿美元 |
|
区域范围 |
|
尿路上皮癌治疗市场细分:
治疗段分析
全球尿路上皮癌治疗市场按治疗方法分为免疫疗法、放射疗法和化学疗法,并对其供需情况进行了细分和分析。在这三种治疗方法中,预计化学疗法在预测期内将占据最大的市场份额。该细分市场的增长可归因于更多获准用于尿路上皮癌治疗的化疗药物的推出。目前正在进行各种全身化疗的临床试验,以确定哪些药物或药物组合对治疗膀胱癌最为有效。大多数情况下,联合用药比单一药物更有效。例如,科学研究已充分证实,在对肌层浸润性膀胱癌患者进行大手术前使用顺铂类化疗是有效的。顺铂是一种常用的化疗药物,通常用于治疗睾丸癌、卵巢癌、膀胱癌、头颈癌、肺癌和宫颈癌。2018年,全球新增癌症病例约1700万例,其中约有1000万例需要接受化疗。
最终用户细分分析
全球尿路上皮癌治疗市场也按终端用户细分,分为医院药房、零售药房和其他渠道,并对其供需情况进行了分析。在这三个细分市场中,医院药房预计将占据相当大的份额。医院是医疗保健行业的重要组成部分,也是整个行业的重要收入来源,为研究和创新提供支持。医院运用尖端医疗技术来应对复杂的医疗状况。对于癌症或其他疾病患者而言,在医院接受治疗期间直接获取所需的药物更加便捷。另一方面,私立医院也日益受到重视,需要提升专业化水平,以满足癌症和心血管疾病等需要紧急医疗救治的患者的需求。
我们对全球市场的深入分析涵盖以下几个方面:
按类型 |
|
通过治疗 |
|
最终用户 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
尿路上皮癌治疗市场区域分析:
北美市场洞察
预计到2036年,北美地区将占据全球38%的最大市场份额。市场增长主要归因于该地区尿路上皮癌发病率的上升。吸烟仍然是该地区可避免疾病、残疾和死亡的最大原因。目前,美国有超过3000万成年吸烟者。此外,男性吸烟的频率高于女性,黑人吸烟的频率高于白人。而且,在美国,吸烟对经济造成了显著的负面影响。与烟草使用相关的直接成本主要来自治疗相关疾病的医疗费用以及因疾病和过早死亡造成的生产力损失。在美国,膀胱癌每年导致17000人死亡,新增病例达80000例。
欧洲市场洞察
在所有地区市场中,欧洲尿路上皮癌治疗市场预计将在预测期内以最高的复合年增长率增长。市场增长主要归因于欧洲各国尿路上皮癌发病率的上升。在欧盟28个成员国中,每年有超过12万人罹患膀胱癌(欧盟数据)。膀胱癌是第六大常见癌症,每年夺去超过4万人的生命。例如,由于吸烟率上升和人口老龄化,德国和保加利亚的膀胱癌发病率一直在上升,预计还将继续上升。此外,在德国,膀胱癌占所有恶性肿瘤的3-4%,每年约有1.5万人被诊断出患有膀胱癌,使其成为男性第四大常见恶性肿瘤。膀胱癌在70岁以上人群中更为常见。此外,膀胱癌病例(包括转移性膀胱癌)数量不断上升,预计这将进一步推动该地区市场的增长。另外,南欧女性膀胱癌的发病率最高。
尿路上皮癌治疗市场参与者:
- 辉瑞公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 葛兰素史克公司
- 诺华公司
- 丹德伦制药有限公司
- 赛诺菲公司
- 罗氏制药
- UroGen制药有限公司
- 皇家飞利浦公司
- 奥林巴斯公司
- 阿斯利康公司
最新发展
-
奥林巴斯公司宣布达成一项具有约束力的协议,收购总部位于伦敦的云端人工智能内窥镜公司 Odin Vision。Odin Vision 提供一系列商用计算机辅助检测/诊断 (CAD) 解决方案。通过这项协议,奥林巴斯能够提供尖端的人工智能解决方案和数据驱动的洞察,从而改进临床和手术流程,并改变患者护理。
-
赛诺菲公司从 Innate Pharma 获得了一项 NK 细胞衔接器项目的授权,该项目采用 Innate Pharma 的 ANKET™(基于抗体的 NK 细胞衔接器疗法)技术,靶向 B7H3。此次与 Innate Pharma 的扩展合作将使赛诺菲可以选择增加最多两个 ANKET™ 靶点,并掌控所有开发、生产和营销工作。
- Report ID: 3912
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
