核聚变市场展望:
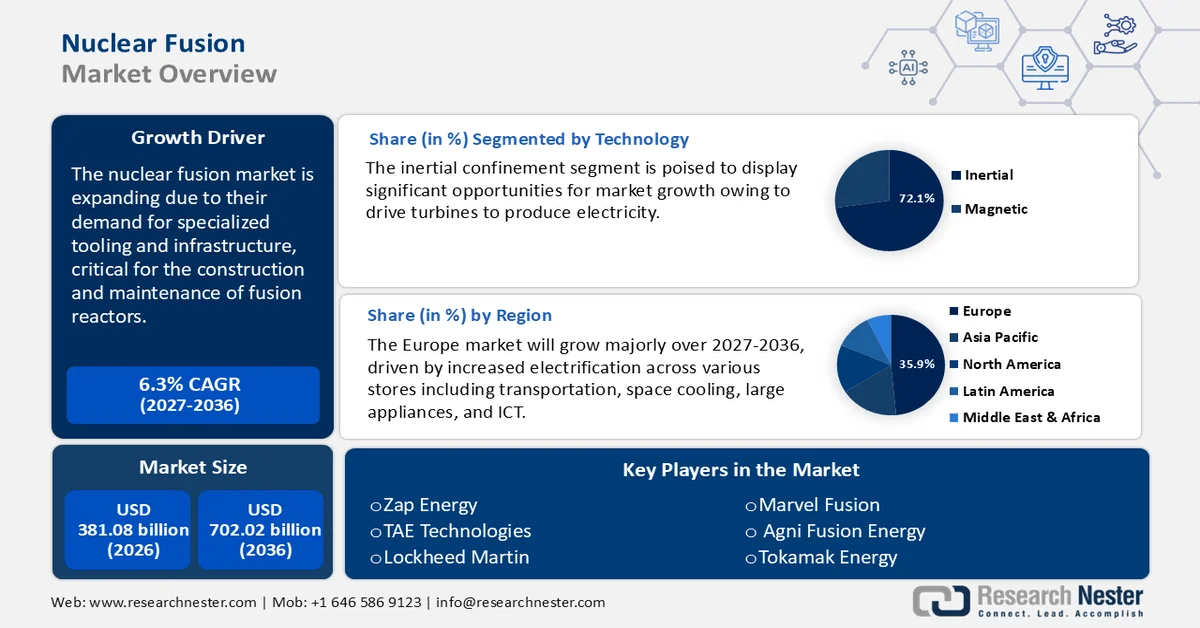
2026年核聚变市场规模超过3810.8亿美元,预计到2036年底将达到7020.2亿美元,在预测期(即2027-2036年)内,复合年增长率约为6.3%。2027年,核聚变行业的规模预计为4050.9亿美元。
核聚变市场正经历快速增长,这主要得益于技术进步、私人投资增加以及全球人口增长。然而,现有的能源系统在环境上不可持续,经济上不稳定,并且加剧了全球安全问题。为了满足日益增长的需求,向清洁、经济且储量丰富的能源转型至关重要,而这需要清洁能源技术的突破。
此外,位于法国南部的国际热核聚变实验堆(ITER)等标志性项目正在建设中。ITER是世界上最大的托卡马克装置,一种磁约束聚变装置,旨在验证聚变作为一种大规模、无碳能源的可行性。ITER通过在磁场中约束和加热等离子体,力求实现热核聚变的净能量增益,从而为未来的聚变电站铺平道路。ITER项目汇集了包括中国、欧盟、印度、日本、韩国、俄罗斯和美国在内的35个国家,共同致力于推进聚变科学和反应堆技术的发展。
另一方面,像总部位于加利福尼亚州的TAE Technologies这样的私营企业已经获得了总计约12亿美元的巨额私人投资,用于开发聚变技术。TAE专注于先进的束流驱动场保留构型(FRC)反应堆,旨在提供一种清洁、可持续的能源。聚变能源的商业化将改变全球能源格局,为世界日益增长的能源需求提供可持续的解决方案。传统的核电站通过裂变产生能量,裂变是指铀等重原子衰变并释放能量的过程。相比之下,聚变则是在极高的温度和压力下,将氢等轻原子核结合在一起来产生能量。
大多数聚变反应堆设计都侧重于利用氢同位素,即氘(D)和氚(T),来产生等离子体。等离子体是一种高能物质状态,由电离原子和带电粒子组成。与普通氢相比,使用这些同位素进行聚变反应速度更快,因为所需的温度和密度更低。与裂变不同,氘氚聚变只产生短寿命的中子辐射,不会产生长寿命的放射性废物。
关键 核聚变 市场洞察摘要:
区域亮点:
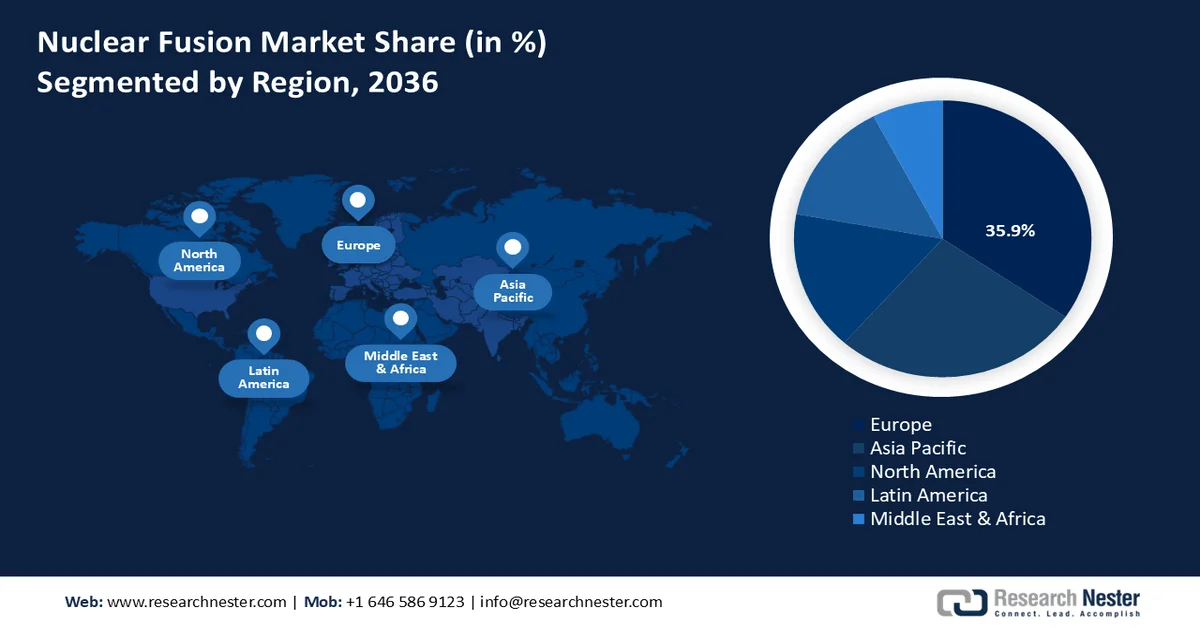
- 欧洲占据核聚变市场35.9%的份额,这得益于欧洲在核能研究和可持续能源投资领域的领先地位,使其在2027年至2036年期间保持全球领先地位。
细分市场洞察:
- 预计到 2036 年,惯性约束聚变领域将占据 72.1% 的市场份额,这主要得益于聚变点火技术的进步。
- 预计到 2036 年,磁约束聚变领域将占据 27.1% 的市场份额,这主要得益于磁约束技术的持续进步,例如中国的 EAST 和 ITER 项目。
主要增长趋势:
- 行业对模具的需求不断增长
- 第四代技术的进步
主要挑战:
- 核能成本高昂
- 实现可持续聚变的技术挑战
- 主要参与者:Zap Energy、First Light Fusion、General Fusion、TAE Technologies、Commonwealth Fusion、Tokamak Energy、Lockheed Martin、Hyperjet Fusion、Marvel Fusion、Helion、HB11、Agni Fusion Energy。
全球 核聚变 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:3810.8亿美元
- 2027年市场规模:4050.9亿美元
- 预计市场规模:到2036年将达到7020.2亿美元
- 增长预测:2027-2036年复合年增长率为6.3%
主要区域动态:
- 最大区域:欧洲(到 2036 年份额将达到 35.9%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、法国
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
核聚变市场增长驱动因素和挑战:
增长驱动因素
行业对工具的需求日益增长:核聚变市场对专用工具和基础设施的需求不断增长,这些工具和基础设施对于聚变反应堆的建造和维护至关重要。制造聚变反应堆组件面临诸多挑战,例如开发能够承受极端高温和中子辐射的材料、控制强烈的散热以及实现精确的工程公差。这主要是由于聚变技术的复杂设计和运行要求所致,而精密设计的工具对于实现持续聚变反应的必要条件至关重要。
核聚变专用工具的研发和生产在提升材料科学与工程水平以及强化行业供应链生态系统方面发挥着至关重要的作用。例如,英国原子能管理局(UKAEA)正与一家行业合作伙伴携手,利用新一代数字工具加速聚变电站的设计,旨在提高设计的集成度和效率。
这提高了聚变电站的运行效率和安全性,并通过增加投资和跨行业合作推动了核聚变市场的发展。例如,用于处理面向等离子体部件的高精度机器人系统的进步显著提高了反应堆的性能和使用寿命。通用原子公司和托卡马克能源公司等企业正处于开发此类创新解决方案的前沿。
第四代技术的进步:核能的飞跃式发展带来了比以往技术更高的安全性、效率和可持续性。这些改进对核聚变市场尤为重要,因为传统反应堆会产生长寿命放射性废物,需要长期安全储存。此外,传统反应堆仅利用了核燃料能量的一小部分,导致效率低下,而确保反应堆安全以防止事故发生一直是核能领域的一个关键问题。解决废物管理、燃料效率和运行安全等长期存在的挑战,正是推动第四代技术进步的动力。
将第四代技术集成到聚变反应堆中,提高了反应堆的可行性和吸引力,从而增加了研发投入,并促进了核聚变市场的扩张。例如,钠冷快堆(SFR)旨在消耗乏核燃料中的锕系元素,从而最大限度地减少长期放射性废物的产生。超高温气冷堆(VHTR)采用固有的安全特性,例如负温度系数,当温度过高时,负温度系数会自然降低反应堆的功率输出。
中国TR-PM是一种小型模块化核反应堆。它是第四代高温气冷球床反应堆(HTGR),于2021年12月开始发电,并于2023年底投入商业运行。作为世界上第一座运行中的第四代反应堆,它展现了增强型核技术在提高反应堆安全性和效率方面的潜力。
同样,TerraPower公司开发的Natrium反应堆,将钠快堆与熔盐储能系统相结合,充分展现了第四代核能技术进步在能源生产领域带来革命性变革的潜力。第四代核能技术及其增强型技术和聚变技术的融合发展,营造了充满活力的创新环境,吸引了各国政府、私人投资者以及致力于塑造未来能源生产的国际合作机构的关注。
挑战
核能成本高昂:核聚变技术的巨额成本仍然是其广泛应用和市场扩张的主要障碍。聚变反应堆的开发需要大量的资金投入,不仅用于建设,还用于广泛的研发。这些高成本源于技术的复杂性、对能够承受极端条件的强化材料的依赖,以及反应堆从概念到运行所需的漫长周期。
因此,高昂的经济负担使核聚变与更成熟、更具成本效益的可再生能源相比处于竞争劣势。由此,由于投资者和政府都在评估聚变项目相对于其他能源发电方式的经济可行性,核聚变市场的增长受到限制。
实现可持续聚变的技术挑战:实现可控核聚变反应,使其产生的能量大于消耗的能量,仍然是一项重大的技术挑战。维持聚变所需的极端温度和压力极其复杂,而现有技术尚未实现稳定、持续的净能量增益,这是实现实用且可扩展能源生产的关键里程碑。这一核心挑战阻碍了实验性聚变反应堆向运行系统的过渡,延缓了研发进程,并引发了人们对聚变作为可靠能源可行性的担忧。
核聚变市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.3% |
|
基准年市场规模(2026 年) |
3810.8亿美元 |
|
预测年份市场规模(2036 年) |
7020.2亿美元 |
|
区域范围 |
|
核聚变市场细分:
技术(惯性约束和磁约束)
预计到2036年,惯性约束聚变将占据核聚变市场72.1%以上的份额。在惯性约束聚变中,装置利用激光或离子束等强能量源,将含有氘氚(9D-T)燃料的小型球形燃料丸快速压缩至极高的密度。这种压缩会产生冲击波,加热燃料,当燃料达到临界阈值时,就会发生点火,从而引发聚变反应。美国国家点火装置(NIF)在该领域取得了显著进展。2021年8月,该装置宣布其聚变能量产额达到1.3兆焦耳(MJ),这标志着在实现点火方面取得了重大突破。
在采用惯性约束聚变(ICF)技术的概念性聚变电站中,燃料颗粒将以极高的频率(每秒数次)快速重复点火。这些聚变反应产生的巨大热量将被转化为蒸汽,进而驱动涡轮机发电。这种方法旨在模拟太阳能量的产生机制,为未来提供一种几乎无限的清洁能源。
另一方面,磁约束技术在预测期内将占据核聚变市场27.1%的份额。磁约束系统利用电磁铁将等离子体约束在环形(甜甜圈形)腔室中。在托卡马克装置中,等离子体被加热到超过1亿摄氏度的温度,例如中国先进超导托卡马克实验装置(EAST),该装置已成功将如此高的温度维持了1000多秒。加热方法包括在等离子体中施加强电流,并采用微波加热等辅助系统。例如,ITER项目计划使用电子回旋共振加热(ECRH)系统,利用高强度电磁辐射加热等离子体中的电子。
在聚变过程中,等离子体会达到极高的温度,因此需要有效的约束来维持其高稳定性和高效率。磁场特别适合用于此目的,因为带电离子和电子会自然地沿着磁力线运动,从而防止能量损失。为了避免等离子体与反应堆壁接触造成热耗散和能量损失,通常将其约束在环形磁场中。
为了实现最佳约束,在环向磁场上叠加一个极向磁场分量,形成螺旋磁结构,从而有效地约束和控制等离子体。惯性约束技术凭借其成熟的解决方案,持续推动技术进步,成为满足全球能源需求的首要潜在解决方案之一。该技术领域的蓬勃发展也体现了公共和私人投资者之间的信任。
燃料(氘/氚、氘、氘和氦-3、质子硼)
氘和氚都是氢的重同位素,是核聚变反应的主要燃料。氘约占天然氢的0.0312%,可以从海水中高效提取,因此几乎是取之不尽的资源。而氚则因其半衰期仅为12.3年而十分稀少。不过,氚可以在聚变反应堆中合成,方法是利用聚变过程中产生的中子与锂反应,从而增殖氚。氘和氦-3(地球上的稀有同位素)则需要从地外资源提取或通过其他核反应来生产。
这项研究旨在未来利用质子-硼-11聚变反应,因为该反应虽然可能发生一些反应,但并不直接产生中子。理论上,1升水中所含的氘能够产生相当于300升石油燃烧所产生的能量。如此巨大的能量潜力意味着地球海洋蕴藏的氘足以满足全球数百万年的能源需求。
我们对全球核聚变市场的深入分析涵盖以下几个方面:
技术 |
|
燃料 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
核聚变市场区域分析:
欧洲市场统计数据
到2036年,欧洲核聚变市场预计将占据超过35.9%的市场份额。在法国ITER项目等合作项目的推动下,欧洲始终处于核聚变研究的前沿。核聚变将成为本世纪下半叶的主要能源,如果资源得到妥善管理,欧洲完全有能力引领这一潮流。在法国和德国,电力需求的增长主要得益于交通运输、空间制冷、大型家电以及信息通信技术(ICT)等各个领域的电气化程度不断提高。
在扩大电力普及方面取得了显著进展,目前全球无电人口已降至10亿以下,占全球人口的11%以上,尤其是在农村地区。欧盟委员会发布了《2050年能源路线图》,强调核能是能源转型的基础组成部分。该路线图强调,核能在提供低碳电力的同时,还能保持成本效益,发挥着至关重要的作用。此外,路线图还提出了五种情景,旨在通过整合核能、可再生能源以及碳捕获与封存(CCS)技术,实现温室气体排放量减少80%。在所有情景中,电力预计将发挥越来越重要的作用,其在最终核能消费中所占的份额将几乎翻一番。欧盟的大量投资进一步巩固了这一领导地位,这些投资的重点是实现平价上网和可持续能源生产。
亚太市场分析
预计未来几十年,受人口增长以及中国和印度等发展中国家经济扩张的推动,全球能源需求将显著增长。核能在满足这一需求方面发挥着至关重要的作用,它不仅能提供可靠的基础负荷电力,还能应对全球气候变化带来的挑战。作为一种低碳能源,核能单位能源生命周期温室气体排放量极低,与可再生能源相当。与化石燃料发电不同,核能在其生命周期内产生的温室气体排放量极少,使其成为应对气候变化战略的关键组成部分。
核聚变市场主要参与者:
- Zap Energy
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- TAE 科技
- 英联邦融合
- 赫利翁能源
- 洛克希德·马丁公司
- 超喷射流聚变
- 漫威融合
- 第一类能量
- HB11
- 烈火聚变能源
领先企业正利用紧凑型聚变反应堆和增强型磁约束技术的创新方法,来维持聚变能的可行性和可扩展性,并吸引了大量公共和私人投资者。他们的专业知识和基础设施使他们处于推动聚变能走向实际应用的最前沿。
最新发展
- 2025年2月,私募股权公司Pine Island New Energy Partners (PINEP) 与市场领先的仿星器聚变公司Type One Energy宣布建立战略合作伙伴关系,旨在加速构建更强大的聚变能源产业供应链。随着全球聚变产业迅速迈向商业化,优化和扩大专用组件及先进制造技术的供应比以往任何时候都更加迫切。
- 2024年6月,Helion Energy积极致力于利用聚变能为华盛顿州及其他地区的可持续能源未来做出贡献。该公司正在开发世界上首批聚变电站之一。目前,Helion Energy正与包括微软和纽柯公司在内的知名客户合作,将聚变技术从理论概念转化为实际应用。
- Report ID: 7377
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
