持续集成工具市场展望:
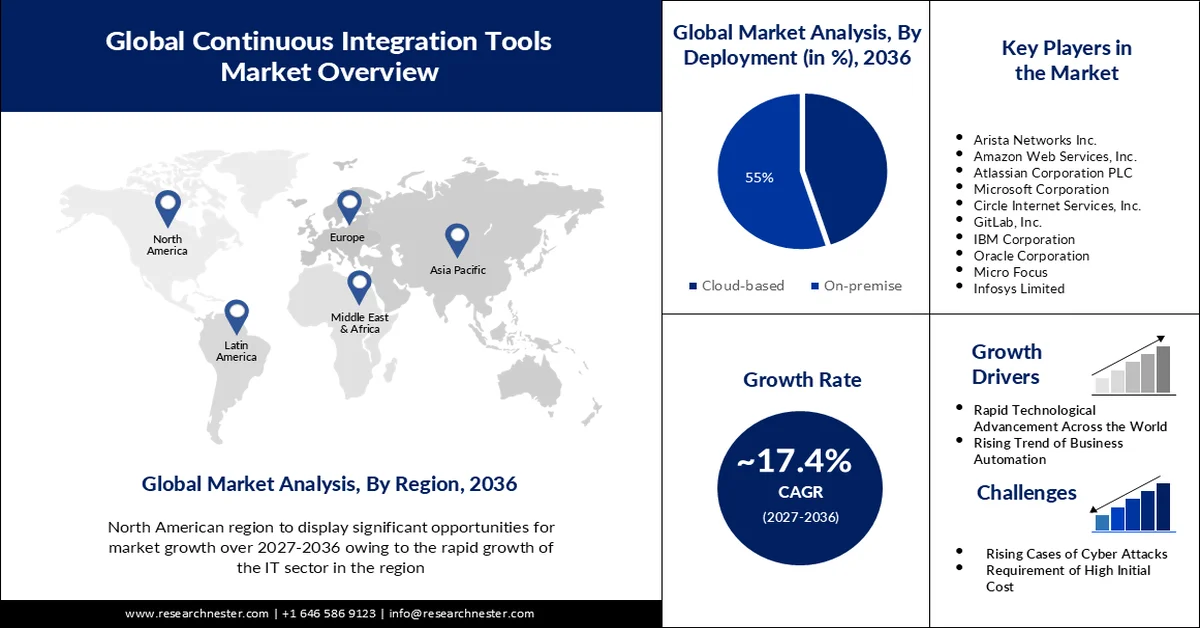
2026年,持续集成工具市场规模超过101.9亿美元,预计到2036年底将达到506.8亿美元,在预测期(即2027-2036年)内,复合年增长率约为17.4%。2027年,持续集成工具的行业规模估计为119.6亿美元。
推动这一增长的原因在于DevOps的日益普及。持续集成是DevOps和敏捷开发的最佳实践,也被视为DevOps的一个子集,其中开发人员定期将代码修改合并到公共代码库中。
例如,2021 年,超过 20% 的软件开发团队采用 DevOps 方法进行源代码管理,最近的研究发现,超过 80% 的 DevOps 领导者经常测试其软件开发中持续集成/持续交付 (CI/CD) 的基础设施。
向微服务架构的转变被认为将推动市场增长。在瞬息万变的软件开发领域,持续集成/持续部署的微服务架构能够加速应用程序的构建、部署和测试过程,并使团队能够更轻松地修改代码和管理多微服务的复杂性。
关键 持续集成工具 市场洞察摘要:
区域亮点:
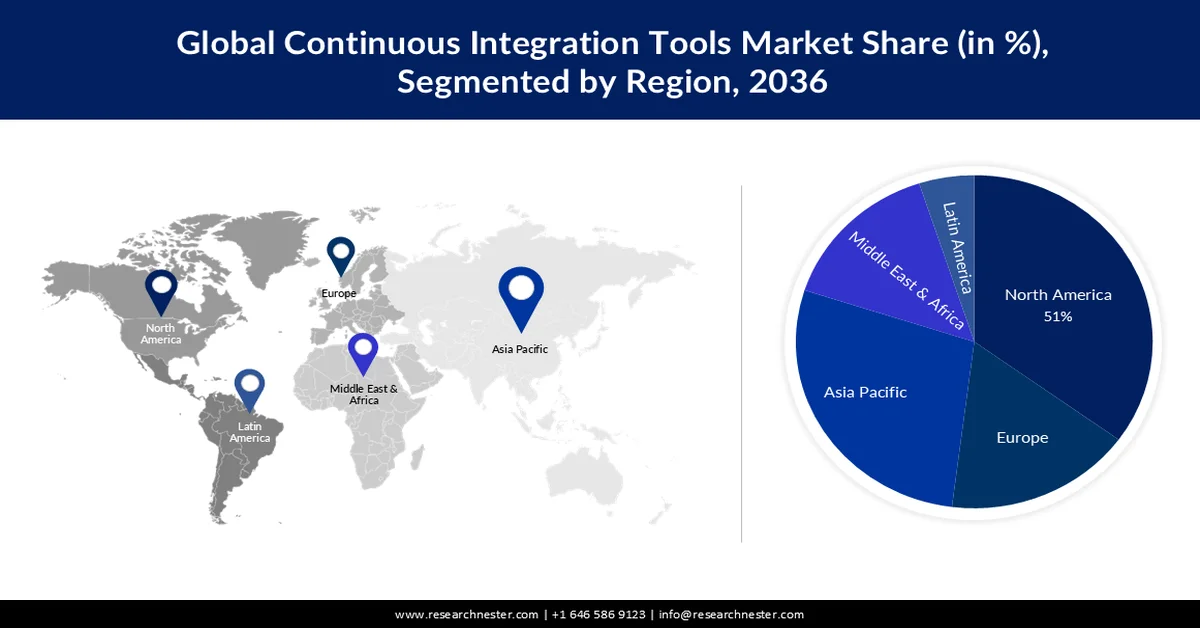
- 受远程办公趋势的推动,北美持续集成工具市场预计到 2036 年将占据 51% 的市场份额。
- 受初创企业数量不断增长的推动,亚太市场预计到 2036 年将获得显著的收入份额。
细分市场洞察:
- 预计到 2036 年,持续集成工具市场中本地部署的细分市场将占据 58% 的份额,这主要得益于用户对可定制、低成本的本地部署持续集成系统的偏好。
主要增长趋势:
- 云计算支出不断增长
- 数据安全日益受到关注
主要挑战:
- 工具相关的复杂性问题
- 配置不当导致的安全风险
主要参与者:甲骨文公司、微软公司、Cloudbees、Atlassian、Infosys Limited、Infomatica、Micro Focus、红帽、CA Technologies。
全球 持续集成工具 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:101.9 亿美元
- 2027 年市场规模:119.6 亿美元
- 预计市场规模:到 2036 年将达到 506.8 亿美元
- 增长预测:2027-2036 年复合年增长率 17.4%
主要区域动态:
- 最大区域:北美(到 2036 年份额将达到 51%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、印度、德国、英国
- 新兴国家:中国、印度、巴西、墨西哥、新加坡
Last updated on : 31 August, 2026
持续集成工具市场增长驱动因素和挑战:
增长驱动因素
云计算支出不断增长——持续集成能够赋能云服务,而云服务常用于云原生开发,以实现软件开发流程的自动化,并有助于跨云提供商和SaaS企业应用程序发布和部署软件变更。2023年,全球用户在公共云解决方案上的支出超过5500亿美元。
数据安全问题日益受到关注——包括 Jenkins、Bamboo、GitLab 和 Codeship 在内的持续集成工具充当了平台身份验证、密钥、ID 和密码等敏感数据的存储库。
挑战
工具相关的复杂性问题——将持续集成工具集成到现有的软件开发生态系统中通常充满挑战,尤其是在拥有完善法律体系的大型企业中。此外,当持续集成管道涉及更多敏感信息时,复杂性也会随之增加,从而难以确保无缝过渡。
配置不当导致的安全风险
持续集成基础设施的高昂设置和维护成本
持续集成工具市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
17.4% |
|
基准年市场规模(2026 年) |
101.9亿美元 |
|
预测年份市场规模(2036 年) |
506.8亿美元 |
|
区域范围 |
|
持续集成工具市场细分:
部署模式细分分析
预计未来几年,持续集成工具市场中本地部署方案将占据高达 58% 的市场份额。本地部署的持续集成解决方案设置限制较少,且由于可以部署在数据中心的机器上,因此更受大多数持续集成用户的青睐。它们可以根据企业的需求进行灵活扩展,并可进行定制以执行特定功能。此外,与云端部署相比,本地部署的持续集成系统支持测试框架,且成本可能更低。例如,在本地服务器上安装包含 9000 多个插件的持续集成工具 Jenkins 等平台,可以帮助企业利用这些解决方案来处理应用程序的开发、测试、预发布和部署。
最终用户细分分析
零售和电商领域的持续集成工具市场预计很快将占据显著份额。持续集成通过提高持续交付速度,使零售业受益,确保零售行业的终端客户能够根据需要测试各种类型的代码。
我们对全球市场的深入分析涵盖以下几个方面:
部署模式 |
|
终端用户 |
|
组织规模 |
|
成分 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
持续集成工具市场区域分析:
北美市场洞察
受远程办公趋势的推动,预计到2036年,北美持续集成工具市场将占据51%的最大份额。自疫情爆发以来,美国的远程办公人数增长了近六倍,超过4%的美国人选择远程办公。这显著提升了持续集成工具在该地区的重要性,因为这些工具使开发人员无需身处特定地点即可协作,并有助于提供即时反馈以快速解决问题。
据估计,到 2025 年,将有超过 3200 万美国人远程办公。
欧洲市场洞察
在预测期内,受软件开发行业蓬勃发展的推动,欧洲持续集成工具市场预计将成为全球第二大市场。软件开发是欧洲增长最快的行业之一,这得益于软件产品和服务需求的不断增长以及新技术的涌现。因此,持续集成工具的需求预计将会上升,以优化软件开发流程,提升整体业务运营效率,并使该地区的软件工程师能够将变更集成到源代码库中,构建最终软件并测试其功能。
亚太市场洞察
此外,受初创企业数量不断增长的推动,亚太市场有望在2036年底占据显著份额。近年来,印度凭借其蓬勃发展的创业精神、不断增长的经济和有利的政府政策,已成为全球第三大初创企业聚集地。此外,基于云的持续集成/持续交付(CI/CD)解决方案能够以极低的成本甚至免费为有限数量的用户提供所需的基本功能,并能以前所未有的速度和效率交付高质量的软件,因此初创企业可以从中受益匪浅。这可能会推动该地区的市场增长。
例如,截至 2023 年,印度已成为世界第三大创业生态系统,拥有超过 98,000 家经 DPIIT 认可的创业公司,遍布 650 多个地区。
持续集成工具市场参与者:
- IBM公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 甲骨文公司
- 微软公司
- 云蜂
- Atlassian
- 印孚瑟斯有限公司
- 信息学
- 微焦点
- 红帽
- CA Technologies
最新发展
- Oracle 公司宣布将增强开发者与 CI/CD 工具的连接,以实现软件持续集成的自动化,并允许程序员在创建和部署之间的所有步骤中都依赖 Oracle 云。此外,该公司希望鼓励开发者依赖该平台来处理大部分应用程序的安全性和治理,并为所有成员提供账户,赋予他们委托构建控制的自由。
- Infosys 有限公司与荷兰银行 (ABN AMRO) 合作,加速其云和 DevOps 转型,并帮助荷兰银行 (ABN AMRO) 实现其业务和运营目标,并将企业流程迁移到单一公有云,以提高敏捷性和成本效益。
- Report ID: 5128
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
