Perspectives du marché de la gestion des prestations pharmaceutiques :
Le marché de la gestion des prestations pharmaceutiques était évalué à 657,8 milliards de dollars en 2025 et devrait atteindre 1 134,2 milliards de dollars d’ici fin 2035, enregistrant un TCAC d’environ 5,6 % au cours de la période de prévision, soit de 2026 à 2035. En 2026, la taille du secteur de la gestion des prestations pharmaceutiques est estimée à 694,6 milliards de dollars.
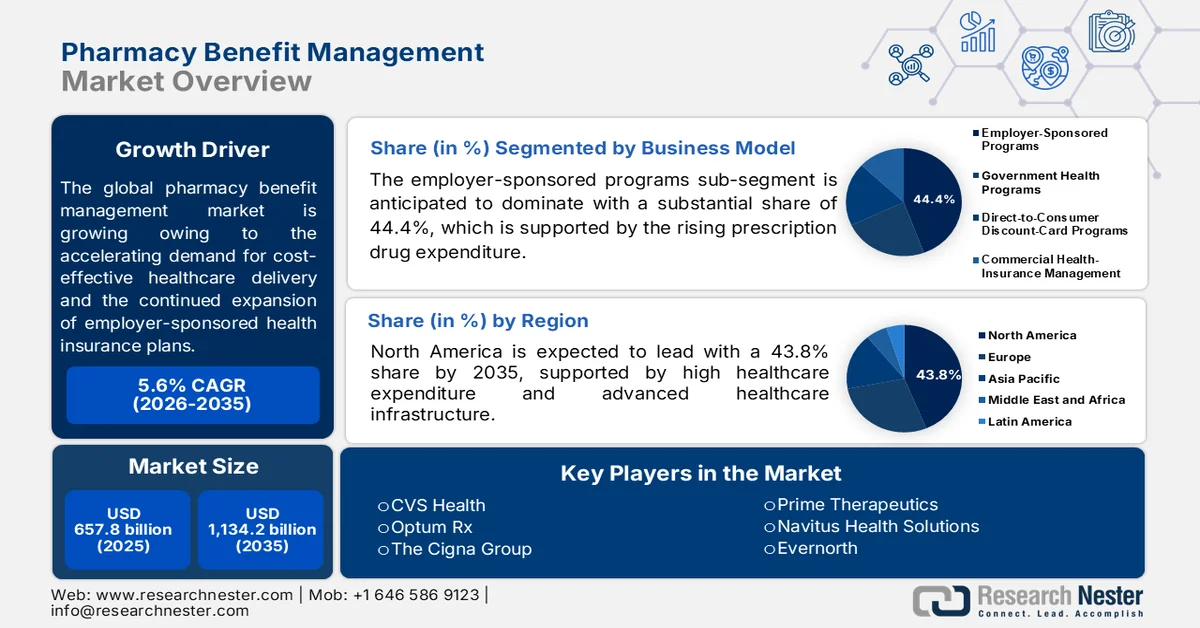
Le marché mondial de la gestion des prestations pharmaceutiques devrait connaître une croissance soutenue au cours de la prochaine décennie, portée par la demande croissante de soins de santé rentables et le développement continu des régimes d'assurance maladie d'entreprise. Par ailleurs, la hausse des maladies chroniques incite le marché à adopter des modèles de soins axés sur la valeur, privilégiant les résultats pour le patient plutôt que le volume. Ce phénomène pousse les prestataires à intégrer des outils de santé numérique avancés et des analyses prédictives à leurs processus opérationnels. En avril 2026, la KFF a révélé que l'assurance maladie d'entreprise était la principale source de couverture pour les Américains de moins de 65 ans, couvrant environ 60 % de cette population en 2025. Son utilisation est répandue car les régimes d'assurance maladie d'entreprise offrent un partage des risques, une simplification administrative et d'importants avantages fiscaux pour les employeurs et les employés.
Couverture d'assurance maladie parrainée par l'employeur selon l'âge, la race/l'origine ethnique et la citoyenneté en 2025
Catégorie | Groupe | Partage avec l'assurance maladie collective de l'employeur (ESI) |
Groupe d'âge | Âges 0–17 | 54,2% |
18-25 ans | 56,5% | |
Âges 26–39 | 63,1% | |
Âges 40–64 | 63,3% | |
Race/Ethnicité | Blanc, non hispanique | 68,6% |
Noir, non hispanique | 50,3% | |
hispanique | 43,3% | |
Amérindien/Autochtone de l'Alaska, non hispanique | 41,0% | |
Asiatique, non hispanique | 68,8% | |
Hawaïen(ne) de souche/Autre insulaire du Pacifique, non hispanique | 58,9% | |
Plusieurs races, non hispaniques | 58,2% | |
Citoyenneté | Citoyen | 62,2% |
Non-citoyen | 38,0% |
Source : KFF
De plus, la gestion clinique stratégique et l'optimisation des listes de médicaments remboursables deviennent des éléments clés des modèles économiques, notamment parce que les organismes payeurs recherchent une plus grande transparence dans l'achat de médicaments. Par ailleurs, les regroupements d'entreprises et les alliances stratégiques en cours entre les assureurs, les pharmacies et les sociétés de gestion redessinent le paysage concurrentiel du marché. En juillet 2026, CVS Caremark a annoncé avoir conclu un accord global avec la FTC visant à améliorer l'accessibilité financière des médicaments sur ordonnance, la transparence des prix et les pratiques en matière de prestations pharmaceutiques. Cet accord prévoit notamment une déclaration plus claire des remises, des économies au point de vente, un remboursement des frais pharmaceutiques basé sur les coûts et un plafond de 25 USD par mois pour le coût de l'insuline pour les assurés, contribuant ainsi à l'expansion du marché.
Clé Gestion des avantages pharmaceutiques Résumé des informations sur le marché:
Points saillants régionaux :
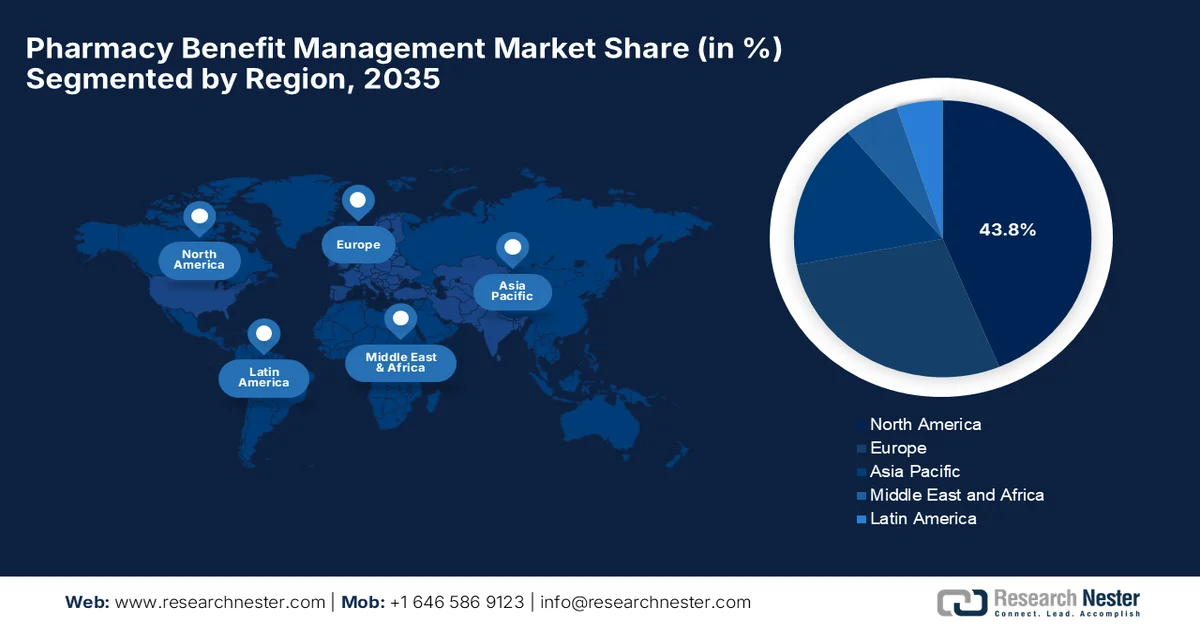
- L’Amérique du Nord devrait détenir 43,8 % du marché de la gestion des prestations pharmaceutiques d’ici 2035, grâce à une infrastructure de santé performante, des dépenses de santé élevées et une couverture d’assurance maladie largement répandue chez les employeurs.
- La région Asie-Pacifique est en passe de connaître la croissance la plus rapide entre 2026 et 2035, portée par un accès élargi aux soins de santé, une privatisation accélérée de l’assurance maladie et des initiatives gouvernementales en faveur d’une couverture santé universelle.
Analyse du segment :
- Le sous-segment des programmes d'assurance maladie d'entreprise devrait représenter une part dominante de 44,4 % du marché de la gestion des prestations pharmaceutiques d'ici 2035, grâce à la hausse des dépenses en médicaments sur ordonnance, à la généralisation de l'assurance maladie d'entreprise et à l'importance accrue accordée à la maîtrise des coûts des prestations pharmaceutiques.
- Le sous-segment des services de pharmacie spécialisée devrait enregistrer une part de marché significative d'ici 2035, porté par l'utilisation croissante de médicaments spécialisés onéreux, la prévalence accrue des maladies complexes et chroniques et le développement de nouvelles thérapies.
Principales tendances de croissance :
- Augmentation des dépenses en médicaments sur ordonnance
- Transformation numérique et automatisation
Principaux défis :
- Attrition des pharmacies indépendantes et frictions au sein du réseau
- Concurrence des modèles transparents et disruptifs
Acteurs clés :CVS Health (États-Unis), Optum Rx (États-Unis), The Cigna Group (États-Unis), Prime Therapeutics (États-Unis), Navitus Health Solutions (États-Unis), Judi Health (États-Unis), CVS Caremark (États-Unis), Evernorth (États-Unis).
Mondial Gestion des avantages pharmaceutiques Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 657,8 milliards USD
- Taille du marché en 2026 : 694,6 milliards USD
- Taille du marché projetée : 1 134,2 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 5,6 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 43,8 % d'ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Canada, Allemagne, Royaume-Uni, Japon
- Pays émergents : Inde, Chine, Australie, Corée du Sud, Singapour
Last updated on : 10 September, 2025
Marché de la gestion des prestations pharmaceutiques - Facteurs de croissance et défis
Facteurs de croissance
- L’augmentation des dépenses en médicaments sur ordonnance incite les assureurs, les employeurs et les organismes publics à adopter des solutions de gestion des prestations pharmaceutiques (PBM) pour maîtriser les coûts. Les PBM négocient des remises auprès des fabricants, gèrent les listes de médicaments remboursables, traitent les demandes de remboursement et optimisent les réseaux de pharmacies afin de réduire les dépenses. La hausse des coûts de santé et de la consommation de médicaments sur ordonnance engendre ainsi une demande soutenue sur le marché mondial. En novembre 2025, l’Organisation de coopération et de développement économiques (OCDE) a indiqué que les médicaments sur ordonnance représentaient plus de 75 % des dépenses pharmaceutiques de détail dans la plupart des pays de l’OCDE en 2023. Elle a également précisé que les programmes gouvernementaux et l’assurance maladie obligatoire constituaient les principales sources de financement, couvrant en moyenne près de 60 % du coût des médicaments de détail.
Dépenses pharmaceutiques de détail par habitant et par pays de l'OCDE en 2023
Pays | Dépenses (USD PPA) |
NOUS | 1 713 |
Allemagne | 1 158 |
Suisse | 1 061 |
Canada | 990 |
Japon | 983 |
Grèce | 921 |
Bulgarie | 883 |
Australie | 872 |
Corée | 851 |
Italie | 846 |
Autriche | 845 |
France | 813 |
Slovénie | 770 |
Moyenne de l'OCDE | 766 |
Irlande | 744 |
Belgique | 742 |
République slovaque | 718 |
Hongrie | 699 |
Luxembourg | 696 |
Lituanie | 688 |
Espagne | 673 |
Finlande | 655 |
Suède | 651 |
Portugal | 622 |
Tchéquie | 598 |
Pologne | 582 |
Roumanie | 581 |
ROYAUME-UNI | 557 |
Lettonie | 551 |
Pologne | 523 |
Norvège | 519 |
Pays-Bas | 486 |
Israël | 476 |
Croatie | 462 |
Estonie | 458 |
Chili | 455 |
Danemark | 404 |
Brésil | 377 |
Source : OCDE
- Transformation numérique et automatisation : La transformation numérique est un autre facteur important qui accélère la croissance du marché grâce au traitement automatisé des demandes de remboursement, à la prescription électronique, aux outils de gestion des avantages sociaux et à la gestion numérique des formulaires. Ces technologies améliorent l’efficacité opérationnelle, la transparence des prix et favorisent leur adoption dans ce secteur. Selon un article publié par les National Institutes of Health (NIH) en février 2023, la transformation numérique remodèle le secteur de la santé grâce à l’évolution de technologies telles que l’IA, la télémédecine, la santé mobile, le cloud computing et les objets connectés. L’article précise également que ces innovations peuvent améliorer l’engagement des patients, la prestation des soins, l’efficacité opérationnelle et l’accès à des services personnalisés, contribuant ainsi à réduire les coûts globaux.
Défis
- Disparition des pharmacies indépendantes et tensions au sein des réseaux : L’escalade des tensions entre les gestionnaires de prestations pharmaceutiques (PBM) et les pharmacies indépendantes a engendré de graves problèmes de stabilité des réseaux. Les pharmaciens indépendants dénoncent les taux de remboursement inéquitables et les frais de dispensation rétroactifs imposés par les PBM dominants, ce qui réduit leurs marges commerciales en dessous des coûts d’acquisition. Cette situation financière précaire a entraîné la fermeture de nombreuses pharmacies de proximité, notamment dans les zones rurales et mal desservies, créant ainsi de véritables déserts pharmaceutiques. Par ailleurs, le marché est critiqué pour orienter les patients vers ses propres pharmacies de vente par correspondance ou spécialisées appartenant à des groupes pharmaceutiques. Ces tensions persistantes liées à la consolidation nuisent aux relations avec les professionnels de santé et favorisent les litiges locaux, menaçant ainsi la couverture géographique et la santé globale des réseaux de pharmacies.
- La concurrence des modèles transparents et disruptifs : l'émergence de concurrents alternatifs érode la part de marché des pionniers. De nouvelles entités, proposant des modèles de paiement transparents, contournent les systèmes d'assurance classiques pour offrir des médicaments directement aux consommateurs à des prix fixes, voire à faible marge. Parallèlement, les gestionnaires de prestations pharmaceutiques (PBM) modernes, s'appuyant sur la technologie, séduisent les organismes d'assurance maladie en proposant des modèles de redistribution stricts, où les remises sont reversées directement au client. Cette exigence de transparence totale oblige les PBM traditionnels à défendre leur proposition de valeur. Dans ce contexte, ils doivent abandonner les frais administratifs cachés et prouver leur efficacité par une gestion efficace des soins et des résultats concrets sur la santé des patients.
Taille et prévisions du marché de la gestion des prestations pharmaceutiques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Période de prévision |
2026-2035 |
|
TCAC |
5,6% |
|
Taille du marché de l'année de référence (2025) |
657,8 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
1 134,2 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché de la gestion des prestations pharmaceutiques :
Analyse du segment du modèle d'entreprise
Le sous-segment des programmes d'assurance maladie proposés par les employeurs, qui fait partie du modèle commercial global, devrait dominer le marché avec une part de marché substantielle de 44,4 % d'ici la fin de la période de prévision. Cette position dominante sur le marché de la gestion des prestations pharmaceutiques s'explique par l'adoption de l'assurance maladie proposée par les employeurs, la hausse des dépenses en médicaments sur ordonnance et l'importance accrue accordée par les employeurs à la maîtrise des coûts des prestations pharmaceutiques. Par ailleurs, les employeurs font de plus en plus appel aux gestionnaires de prestations pharmaceutiques (PBM) pour la gestion des listes de médicaments remboursables, le contrôle de l'utilisation des médicaments, la gestion des médicaments spécialisés et l'optimisation des coûts. Dans ce contexte, CalPERS a signé en juillet 2025 un contrat de cinq ans avec CVS Caremark pour la gestion des prestations pharmaceutiques, afin d'améliorer l'accessibilité financière, la qualité et la transparence des médicaments sur ordonnance pour environ 587 000 membres. Ce contrat remplace également OptumRx et vise à garantir une plus grande responsabilisation, une meilleure prévisibilité financière et une valeur ajoutée pour les membres et les employeurs de CalPERS.
Analyse du segment de services
D'ici fin 2035, le segment des services de pharmacie spécialisée devrait connaître une croissance significative et représenter une part importante du marché. Cette croissance est principalement attribuable à l'augmentation de l'utilisation et des dépenses liées aux médicaments de spécialité onéreux, ainsi qu'à la prévalence croissante des maladies complexes et chroniques. Par ailleurs, le développement continu des produits biologiques, des biosimilaires, des thérapies géniques et autres thérapies innovantes positionne ce segment pour une forte croissance. De plus, le nombre croissant de médicaments de spécialité en développement accroît la demande de services de dispensation spécialisée, d'accompagnement des patients, de gestion de l'observance thérapeutique, de gestion de l'utilisation des médicaments et de maîtrise des coûts proposés par les gestionnaires de prestations pharmaceutiques (PBM), ce qui élargit le champ d'application de ce segment.
Analyse du segment des utilisateurs finaux
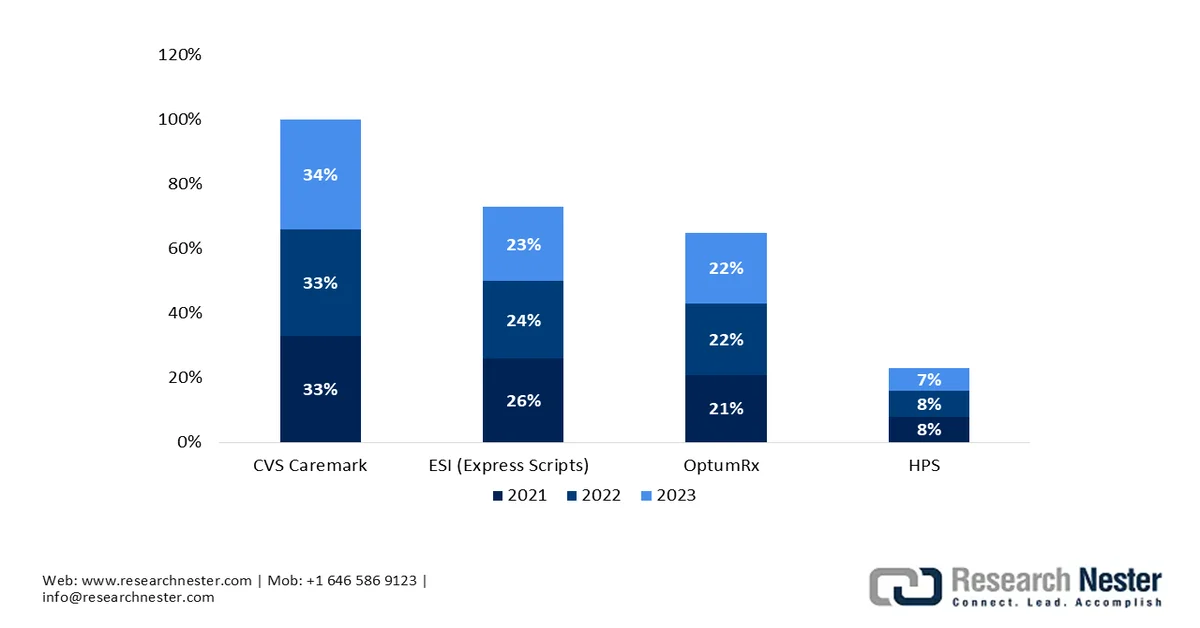
Selon les prévisions, les organismes de gestion des prestations pharmaceutiques (PBM) devraient réaliser une part de marché substantielle au cours de la période considérée, en fonction de l'utilisateur final. La croissance de ce segment est principalement due à l'externalisation croissante de la gestion des prestations pharmaceutiques par les employeurs, les régimes d'assurance maladie et les programmes gouvernementaux. Par ailleurs, les PBM intègrent de plus en plus la gestion des réseaux de pharmacies, le traitement des demandes de remboursement, la négociation des remises, les services de pharmacie spécialisée et la vente par correspondance. En février 2025, la NAIC a révélé que les trois principaux PBM, à savoir Express Scripts, CVS Caremark et OptumRx, avaient traité environ 79 % des médicaments sur ordonnance aux États-Unis en 2022, ce qui témoigne de leur influence considérable sur la couverture des médicaments, leur prix et l'accès aux pharmacies. Elle a également indiqué que les PBM peuvent négocier des rabais et des remises.
Notre analyse approfondie du marché comprend les segments suivants :
Segment | Sous-segments |
Modèle d'entreprise |
|
Service |
|
Utilisateur final |
|
Canal de distribution |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché de la gestion des prestations pharmaceutiques - Analyse régionale
Aperçu du marché nord-américain
Le marché nord-américain de la gestion des prestations pharmaceutiques devrait dominer le secteur avec une part de marché totale de 43,8 % au cours de la période prévue. Cette position dominante s'explique par une infrastructure de santé très performante, des dépenses de santé élevées et une couverture d'assurance maladie largement répandue chez les employeurs. L'Amérique du Nord bénéficie également de l'introduction accélérée de produits biologiques et de thérapies géniques de spécialité onéreux, ce qui incite les prestataires de services régionaux à déployer des stratégies d'utilisation clinique avancées et à intégrer la santé numérique. En mai 2024, Optum Rx a lancé Clear Trend Guarantee™, un modèle de tarification spécialement conçu pour offrir aux promoteurs de régimes de prestations pharmaceutiques une plus grande transparence et une meilleure prévisibilité en combinant les coûts de vente au détail, de livraison à domicile, de pharmacie spécialisée et de ristournes en une garantie unique par membre.
Un secteur de l'assurance commerciale fortement privatisé et des programmes gouvernementaux tels que Medicare Part D et Medicaid stimulent la croissance du marché américain de la gestion des prestations pharmaceutiques. Par ailleurs, le paysage concurrentiel du pays connaît des mutations structurelles sans précédent, conséquences d'un examen minutieux mené conjointement par le Congrès et les deux partis, ainsi que des enquêtes de la Federal Trade Commission (FTC) sur les pratiques de ristournes et de tarification différentielle. En décembre 2023, l'AMCP a indiqué qu'en janvier 2023, environ 275 millions d'Américains bénéficiaient de prestations pharmaceutiques gérées par des gestionnaires de prestations pharmaceutiques (PBM), témoignant de leur rôle prépondérant dans le système américain de médicaments sur ordonnance. La prise de position de l'AMCP, approuvée en décembre 2023, plaide pour une plus grande transparence des PBM, tout en soulignant que des restrictions sur les ristournes, la tarification différentielle et la gestion de l'utilisation pourraient entraîner une hausse des coûts.
Parts de marché des gestionnaires de prestations pharmaceutiques (PBM) aux États-Unis, en fonction du nombre de demandes de remboursement de médicaments sur ordonnance gérées : 2021-2023
Source : FTC
Le marché canadien de la gestion des prestations pharmaceutiques (GPP) est en plein essor et se caractérise par un équilibre entre les régimes d'assurance médicaments publics provinciaux et le secteur de l'assurance privée offert par les employeurs. Le paysage concurrentiel du pays est en pleine mutation sous l'effet de réglementations provinciales distinctes et d'organismes nationaux de tarification qui coordonnent les listes de médicaments, ce qui influence la façon dont les gestionnaires de prestations pharmaceutiques privés conçoivent et gèrent leurs formulaires. Selon les données gouvernementales publiées en mai 2024, le projet de loi sur l'assurance-médicaments (C-64) vise à offrir une couverture universelle à payeur unique pour les contraceptifs et les médicaments contre le diabète afin d'améliorer l'accessibilité et le coût des médicaments à l'échelle nationale. Ce régime pourrait bénéficier à 9 millions de personnes en âge de procréer. Le gouvernement a également annoncé un investissement de près de 89,5 millions de dollars américains dans l'Agence canadienne des médicaments pour la période 2024-2025 et les cinq prochaines années, contribuant ainsi à une meilleure accessibilité financière des médicaments.
Perspectives du marché APAC
Le marché Asie-Pacifique devrait connaître la croissance la plus rapide entre 2026 et 2035. Le développement de ce secteur dans la région est principalement dû à l'amélioration de l'accès aux soins, à l'accélération de la privatisation de l'assurance maladie et aux initiatives gouvernementales visant à instaurer une couverture santé universelle. En Asie-Pacifique, l'innovation en santé numérique est considérée comme un pilier essentiel. Les prestataires de services déploient activement des applications de santé mobile, le traitement des demandes de remboursement basé sur l'IA et des plateformes de télésanté intégrées afin de toucher un large public. En avril 2026, le Bureau d'information de la presse (PIB) a révélé que le secteur de l'assurance en Inde était en pleine expansion et se classait au 10e rang mondial, les fonds d'assurance et de pension représentant 29,6 % des actifs financiers des ménages au cours de l'exercice 2024-2025. Le PIB a également indiqué que, durant la même période, les assureurs avaient émis 418,4 millions de polices, collecté environ 12,5 milliards de dollars de primes, versé près de 8,8 milliards de dollars d'indemnités et géré environ 77,8 milliards de dollars d'actifs.
Le besoin urgent d'une gestion rentable des médicaments sur ordonnance pour une population vieillissante atteinte de maladies chroniques stimule la croissance du marché japonais de la gestion des prestations pharmaceutiques. Ce marché constitue un secteur intermédiaire crucial, intégré au système de santé universel et hautement structuré du pays et géré dans le cadre de l'assurance maladie nationale. En novembre 2025, le NIH a révélé que le Japon avait introduit la prime d'introduction rapide en avril 2024 afin d'encourager la commercialisation plus rapide de médicaments innovants en réduisant l'écart de prix avec les marchés plus chers comme les États-Unis. En mars 2025, quatre médicaments bénéficiaient de cette prime, à des taux de 5 % ou 10 %, tandis que les prix des médicaments aux États-Unis étaient en moyenne 3,2 fois supérieurs aux prix japonais.
Le marché chinois de la gestion des prestations pharmaceutiques connaît une croissance exponentielle et constitue un segment en pleine évolution au sein du système de sécurité sociale à plusieurs niveaux. Ce marché joue un rôle essentiel de liaison entre les organismes publics d'assurance maladie, les assureurs santé privés, les pharmacies de détail et les patients. Le marché chinois bénéficie également de la politique gouvernementale de portail à deux canaux, qui permet aux patients d'accéder à des médicaments sur ordonnance spécialisés dans les pharmacies de proximité. Selon les données gouvernementales publiées en janvier 2026, la Chine a mis en place sa première politique dédiée à la vente au détail de produits pharmaceutiques, avec pour objectif commun de transformer les pharmacies en centres de santé offrant des services professionnels renforcés, une promotion de la santé accrue et une meilleure préparation aux situations d'urgence, contribuant ainsi positivement à l'expansion du marché.
Aperçu du marché européen
Le marché européen devrait connaître une expansion significative et capter une part importante de marché au cours de la période considérée. Ce marché évolue dans un environnement fortement réglementé et fragmenté, façonné par la diversité des systèmes de santé nationaux, des dispositifs d'assurance maladie et des contrôles stricts des prix imposés par les pouvoirs publics. Par ailleurs, les pays s'appuient sur des évaluations des technologies de la santé et des grilles tarifaires imposées par l'État, ce qui incite le marché à se concentrer principalement sur les services administratifs spécialisés externalisés, l'optimisation de l'utilisation des médicaments et des partenariats public-privé complexes. Enfin, le marché connaît une profonde transformation numérique, impulsée par les initiatives régionales de partage des données de santé, les réseaux transfrontaliers de prescription électronique et l'intégration de l'intelligence artificielle dans les systèmes d'audit des demandes de remboursement et d'aide à la décision clinique.
Le marché britannique de la gestion des prestations pharmaceutiques connaît une croissance exponentielle, portée par le programme de transformation numérique du NHS. Ce programme inclut l'optimisation du service de prescription électronique et des logiciels d'optimisation des médicaments basés sur le cloud afin de réduire les erreurs de prescription. Le marché bénéficie également d'une stricte conformité aux recommandations du National Institute for Health and Care Excellence (NICE), et les objectifs nationaux de substitution par les génériques et les biosimilaires contribuent à maintenir une forte dynamique. Selon les données gouvernementales publiées en janvier 2024, l'application NHS a atteint 33,6 millions d'utilisateurs inscrits en cinq ans, et le nombre de renouvellements d'ordonnances numériques a augmenté de près de 45 % en un an, pour atteindre en moyenne 3,1 millions par mois. Il a été indiqué que chaque renouvellement d'ordonnance électronique permet aux cabinets de médecine générale de gagner environ 3 minutes, et que les commandes via l'application devraient permettre d'économiser 1,85 million d'heures en 2024, ce qui augure de perspectives de marché positives.
Le marché français de la gestion des prestations pharmaceutiques est soutenu par un système de prescription et de remboursement de plus en plus digitalisé, qui améliore la coordination entre prescripteurs, pharmacies et patients. Ce marché est remodelé par le développement de la substitution par des médicaments génériques et biosimilaires : les pharmaciens acquièrent ainsi des compétences de substitution accrues et les politiques de remboursement encouragent le recours à des alternatives moins coûteuses. Parallèlement, on observe une utilisation croissante des dossiers médicaux électroniques, des services de prescription numérique et du suivi médicamenteux basé sur les données, ce qui renforce la traçabilité des prescriptions et facilite une gestion plus efficace des médicaments.
Principaux acteurs du marché de la gestion des prestations pharmaceutiques :
- CVS Health (États-Unis)
- Optum Rx (États-Unis)
- Le groupe Cigna (États-Unis)
- Prime Therapeutics (États-Unis)
- Navitus Health Solutions (États-Unis)
- Judi Health (États-Unis)
- CVS Caremark (États-Unis)
- Evernorth (États-Unis)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- CVS Health, par l'intermédiaire de CVS Caremark, est considéré comme un gestionnaire de prestations pharmaceutiques (PBM) de premier plan aux États-Unis, au service des employeurs, des syndicats et des régimes d'assurance maladie. Son offre comprend la gestion des listes de médicaments remboursables, des programmes cliniques, des remises négociées, la gestion de l'utilisation des soins et des solutions de maîtrise des coûts des médicaments sur ordonnance.
- Optum Rx est un autre acteur majeur du secteur et un important gestionnaire de prestations pharmaceutiques (PBM) américain au service des employeurs, des assureurs, des systèmes de santé et des organismes gouvernementaux. L'entreprise propose des solutions d'accessibilité financière, de gestion des médicaments de spécialité, de conception de listes de médicaments remboursables, de traitement des demandes de remboursement et de transparence.
- Le groupe Cigna, par l'intermédiaire d'Express Scripts et de ses filiales, propose des solutions intégrées de gestion des prestations pharmaceutiques aux employeurs et aux organismes de santé. Ses services comprennent la gestion des listes de médicaments remboursables et de leur utilisation, la gestion des médicaments de spécialité, le soutien clinique et des programmes d'accessibilité financière aux médicaments.
- Prime Therapeutics est un acteur majeur du secteur, spécialisé dans la transparence des prestations pharmaceutiques, la gestion des médicaments de spécialité, l'accessibilité financière et l'expertise clinique. L'entreprise est également à la pointe de la technologie et privilégie une prise de décision axée sur les besoins des assurés et exempte de conflits d'intérêts.
- Navitus Health Solutions est un gestionnaire de prestations pharmaceutiques indépendant qui propose des solutions transparentes en matière de prestations pharmaceutiques aux employeurs, aux régimes d'assurance maladie et aux programmes gouvernementaux. Ses principaux services comprennent la tarification au forfait, la gestion des listes de médicaments remboursables au coût net le plus bas, une pharmacie spécialisée et des services d'assistance aux assurés.
Voici une liste des principaux acteurs opérant sur le marché mondial :
Le marché mondial de la gestion des prestations pharmaceutiques (PBM) est dominé par un petit nombre de grands acteurs qui exercent une influence considérable sur les régimes d'assurance maladie commerciaux, publics et d'entreprise. Les principaux acteurs de ce secteur se distinguent par la gestion de leurs listes de médicaments remboursables, leur expertise en matière de médicaments de spécialité, leurs modèles de tarification, leurs programmes cliniques, leurs technologies, leurs réseaux de pharmacies et leurs initiatives de transparence. Dans ce contexte, Optum Rx a annoncé en mars 2025 la mise à jour de ses modèles de rémunération des pharmacies afin de mieux refléter la hausse du coût des médicaments et de soutenir les pharmacies indépendantes. Ces changements visent à améliorer l'accès aux médicaments, leur accessibilité financière et la stabilité des pharmacies, ce qui augure bien des perspectives du marché.
Paysage concurrentiel du marché :
Développements récents
- En juillet 2026, Judi Health a renommé Capital Rx en Judi Rx™, lançant ainsi Judi Care™ pour les prestations médicales, dentaires et optiques et Judi Cloud™ pour les licences de plateforme. Ces changements font suite à un financement de 400 millions de dollars de l'entreprise et visent à unifier ses services de technologie de santé et de gestion des prestations.
- En juillet 2026, Evernorth a annoncé un investissement de 100 millions de dollars d'ici 2028 dans Pharmacy Forward, un programme de pharmacie spécialisée basé sur l'IA, conçu pour améliorer l'accès aux soins, l'observance thérapeutique et la personnalisation des soins pour plus d'un million de patients Accredo chaque année.
- Report ID: 4547
- Published Date: Sep 10, 2025
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
