Perspectivas del mercado de gestión de beneficios farmacéuticos:
El mercado de gestión de beneficios farmacéuticos alcanzó un valor de 657.800 millones de dólares en 2025 y se prevé que llegue a 1.134.200 millones de dólares a finales de 2035, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,6% durante el período de previsión, es decir, de 2026 a 2035. En 2026, se estima que el tamaño del sector de la gestión de beneficios farmacéuticos será de 694.600 millones de dólares.
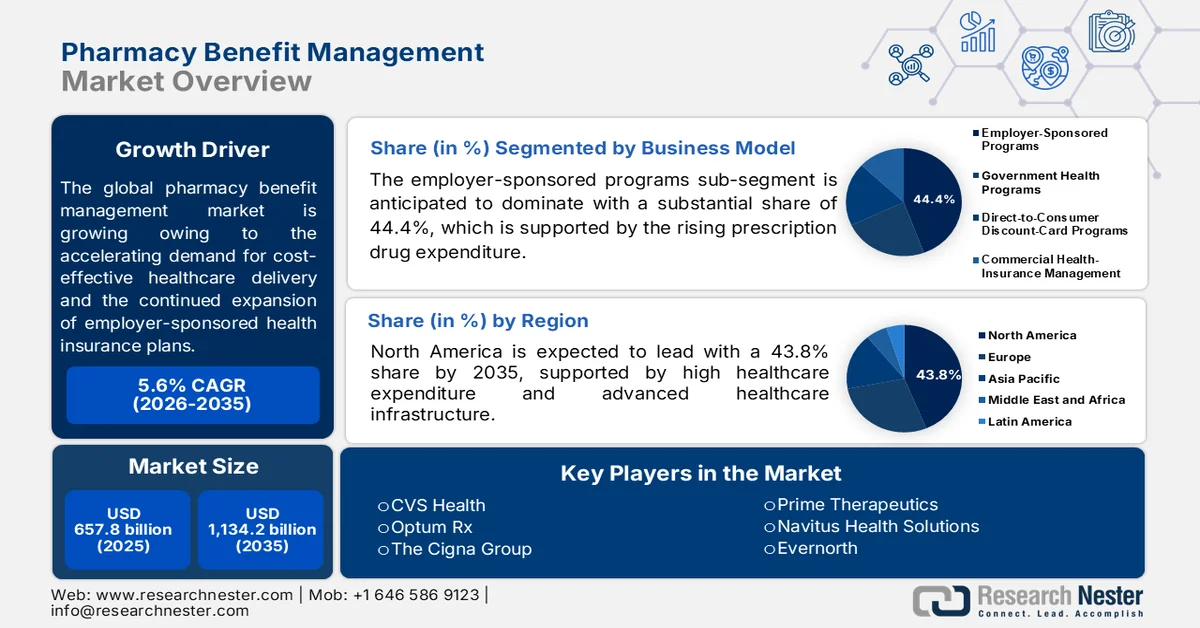
Se prevé que el mercado global de gestión de beneficios farmacéuticos experimente una expansión constante en la próxima década debido a la creciente demanda de servicios de salud rentables y a la continua expansión de los planes de seguro médico patrocinados por empleadores. Además, el aumento de las enfermedades crónicas está impulsando al mercado a adoptar modelos de atención basados en el valor, que priorizan los resultados para el paciente sobre el volumen. Este aspecto, a su vez, está llevando a los proveedores a integrar herramientas digitales avanzadas de salud y análisis predictivos en sus marcos operativos. En abril de 2026, KFF reveló que el seguro médico patrocinado por el empleador es la principal fuente de cobertura para los residentes de EE. UU. menores de 65 años, cubriendo aproximadamente el 60 % de esta población en 2025. Su uso está muy extendido porque los planes en el lugar de trabajo ofrecen riesgo compartido, eficiencia administrativa e importantes ventajas fiscales tanto para empleadores como para empleados.
Cobertura de seguro médico patrocinada por el empleador según la edad, la raza/etnia y la ciudadanía en 2025.
Categoría | Grupo | Compartir con el seguro médico patrocinado por el empleador (ESI, por sus siglas en inglés) |
Grupo de edad | Edades de 0 a 17 años | 54,2% |
De 18 a 25 años. | 56,5% | |
De 26 a 39 años. | 63,1% | |
De 40 a 64 años. | 63,3% | |
Raza/etnia | Blanco, no hispano | 68,6% |
Negro, no hispano | 50,3% | |
hispano | 43,3% | |
Indígena americano/nativo de Alaska, no hispano | 41,0% | |
asiático, no hispano | 68,8% | |
Nativo hawaiano/de otras islas del Pacífico, no hispano | 58,9% | |
Diversas razas, no hispanos | 58,2% | |
Ciudadanía | Ciudadano | 62,2% |
No ciudadano | 38,0% |
Fuente: KFF
Además, la gestión clínica estratégica y la optimización del diseño de los formularios de medicamentos se están convirtiendo en elementos centrales de los modelos de negocio, especialmente a medida que los patrocinadores de planes buscan mayor claridad en la compra de fármacos. Aparte de esto, las continuas consolidaciones corporativas y las alianzas estratégicas entre aseguradoras, farmacias y empresas de gestión están transformando el panorama competitivo del mercado. En julio de 2026, CVS Caremark anunció un acuerdo global con la FTC para mejorar la asequibilidad de los medicamentos recetados, la transparencia de precios y las prácticas de beneficios farmacéuticos. Este acuerdo incluye informes de reembolsos más claros, ahorros en el punto de venta, reembolso farmacéutico basado en costos y un límite de costo mensual de insulina de 25 USD para los afiliados, lo que beneficia la expansión del mercado.
Clave Gestión de beneficios farmacéuticos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
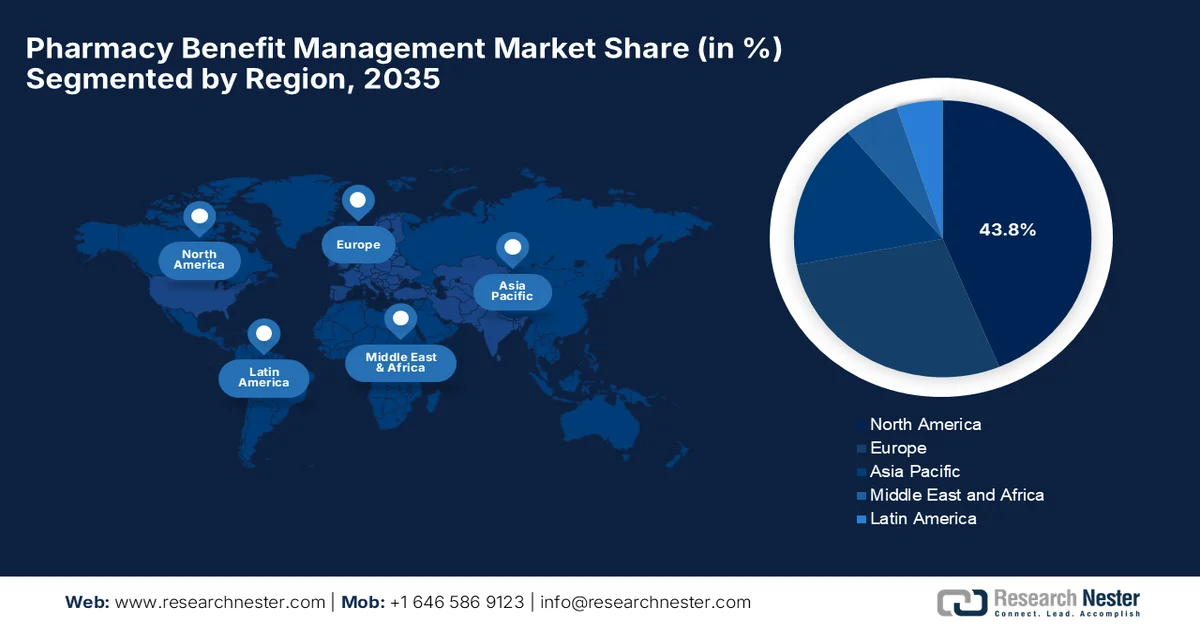
- Se prevé que Norteamérica controle el 43,8 % del mercado de gestión de beneficios farmacéuticos para 2035, gracias a una infraestructura sanitaria sofisticada, un elevado gasto en salud y una amplia cobertura de seguros médicos ofrecidos por las empresas.
- Se prevé que la región de Asia-Pacífico experimente el mayor crecimiento entre 2026 y 2035, impulsado por la expansión del acceso a la atención médica, la aceleración de la privatización de los seguros de salud y las iniciativas gubernamentales para lograr la cobertura sanitaria universal.
Análisis del segmento:
- Se prevé que el subsegmento de programas patrocinados por empleadores capture una cuota dominante del 44,4 % del mercado de gestión de beneficios farmacéuticos para 2035, impulsado por el aumento del gasto en medicamentos recetados, la adopción generalizada de seguros de salud patrocinados por empleadores y el creciente énfasis en el control de los costos de los beneficios farmacéuticos.
- Se espera que el subsegmento de servicios de farmacia especializada registre una cuota lucrativa para 2035, impulsado por el creciente uso de medicamentos especializados de alto costo, la creciente prevalencia de enfermedades complejas y crónicas, y la expansión de la cartera de terapias avanzadas.
Principales tendencias de crecimiento:
- Aumento del gasto en medicamentos recetados
- Transformación digital y automatización
Principales desafíos:
- Pérdida de farmacias independientes y fricciones en la red
- Competencia de modelos transparentes e innovadores
Principales actores:CVS Health (EE. UU.), Optum Rx (EE. UU.), The Cigna Group (EE. UU.), Prime Therapeutics (EE. UU.), Navitus Health Solutions (EE. UU.), Judi Health (EE. UU.), CVS Caremark (EE. UU.), Evernorth (EE. UU.).
Global Gestión de beneficios farmacéuticos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: USD 657.800 millones
- Tamaño del mercado en 2026: USD 694.600 millones
- Tamaño del mercado proyectado: USD 1.134.200 millones para 2035
- Previsiones de crecimiento: 5,6 % de CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: América del Norte (43,8 % de participación en 2035)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes:Estados Unidos, Canadá, Alemania, Reino Unido, Japón
- Países emergentes: India, China, Australia, Corea del Sur, Singapur
Last updated on : 10 September, 2025
Mercado de gestión de beneficios farmacéuticos: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento del gasto en medicamentos recetados: Este factor está impulsando a las aseguradoras, empleadores y entidades gubernamentales a adoptar soluciones de gestión de beneficios farmacéuticos (PBM, por sus siglas en inglés) para el control de costos. Las PBM negocian descuentos con los fabricantes, administran los formularios de medicamentos, procesan reclamaciones y optimizan las redes de farmacias para reducir el gasto. Por lo tanto, el aumento de los costos de atención médica y el uso de medicamentos recetados generan una demanda sostenida en el mercado global. En noviembre de 2025, la Organización para la Cooperación y el Desarrollo Económicos (OCDE) declaró que los medicamentos recetados representaron más del 75 % del gasto farmacéutico minorista en la mayoría de los países de la OCDE en 2023. También mencionó que los programas gubernamentales y los seguros obligatorios fueron las principales fuentes de financiación, cubriendo en promedio casi el 60 % de los costos de los medicamentos minoristas.
Gasto minorista farmacéutico per cápita de la OCDE por país en 2023
País | Gasto (USD PPP) |
A NOSOTROS | 1.713 |
Alemania | 1.158 |
Suiza | 1.061 |
Canadá | 990 |
Japón | 983 |
Grecia | 921 |
Bulgaria | 883 |
Australia | 872 |
Corea | 851 |
Italia | 846 |
Austria | 845 |
Francia | 813 |
Eslovenia | 770 |
Promedio de la OCDE | 766 |
Irlanda | 744 |
Bélgica | 742 |
República Eslovaca | 718 |
Hungría | 699 |
Luxemburgo | 696 |
Lituania | 688 |
España | 673 |
Finlandia | 655 |
Suecia | 651 |
Portugal | 622 |
Chequia | 598 |
Polonia | 582 |
Rumania | 581 |
Reino Unido | 557 |
Letonia | 551 |
Polonia | 523 |
Noruega | 519 |
Países Bajos | 486 |
Israel | 476 |
Croacia | 462 |
Estonia | 458 |
Chile | 455 |
Dinamarca | 404 |
Brasil | 377 |
Fuente: OCDE
- Transformación digital y automatización: La transformación digital es otro factor importante que impulsa el crecimiento del mercado gracias al procesamiento automatizado de reclamaciones, la prescripción electrónica, las herramientas de gestión de beneficios y la administración digital de formularios. Estas tecnologías mejoran la eficiencia operativa, aumentan la visibilidad de los precios e incrementan la adopción en este sector. Según un artículo publicado por los Institutos Nacionales de Salud (NIH) en febrero de 2023, la transformación digital está reconfigurando la atención médica con la evolución de tecnologías como la IA, la telemedicina, la salud móvil, la computación en la nube y los dispositivos conectados. Además, el artículo también señala que estas innovaciones pueden mejorar la participación del paciente, la prestación de atención médica, la eficiencia operativa y el acceso a servicios personalizados, reduciendo así los costos generales.
Desafío s
- Pérdida de farmacias independientes y fricción en la red: La creciente fricción entre las PBM (Administradoras de Beneficios Farmacéuticos) y las farmacias independientes ha generado graves problemas de estabilidad en la red. Los propietarios de farmacias independientes denuncian que las PBM dominantes cobran tarifas de reembolso injustas y tarifas retroactivas por dispensación de medicamentos, lo que reduce los márgenes de venta por debajo de los costos de adquisición. Esta presión financiera ha provocado el cierre generalizado de farmacias comunitarias, especialmente en zonas rurales y desatendidas, creando zonas con escasez crítica de farmacias. Además, el mercado se enfrenta a críticas por dirigir a los pacientes hacia sus propias farmacias corporativas de venta por correo o especializadas. Esta fricción constante derivada de la consolidación perjudica las relaciones entre proveedores y propicia demandas locales, lo que amenaza la cobertura geográfica y la salud general de las redes de farmacias.
- Competencia de modelos disruptivos y transparentes: La aparición de competidores alternativos está reduciendo la cuota de mercado de los pioneros. Nuevas entidades, junto con modelos transparentes de pago en efectivo, están eludiendo los marcos de seguros tradicionales para ofrecer medicamentos directamente a los consumidores a precios fijos o con márgenes reducidos. Simultáneamente, las modernas PBM impulsadas por la tecnología están conquistando a los patrocinadores de planes al ofrecer modelos de transferencia directa, donde los reembolsos se devuelven directamente al cliente. Esta tendencia hacia la transparencia obliga a las PBM tradicionales a defender su propuesta de valor. En este contexto, necesitan abandonar las tarifas administrativas ocultas y, en cambio, demostrar su valía mediante la gestión de la atención clínica y resultados de salud notables para los pacientes.
Tamaño y pronóstico del mercado de gestión de beneficios farmacéuticos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Período de pronóstico |
2026-2035 |
|
CAGR |
5,6% |
|
Tamaño del mercado del año base (2025) |
657.800 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
1.134,2 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de gestión de beneficios farmacéuticos:
Análisis de segmentos del modelo de negocio
Se prevé que el subsegmento de programas patrocinados por empleadores, que forma parte del segmento de modelos de negocio, domine el mercado con una participación sustancial del 44,4 % al finalizar el período de pronóstico. Este dominio en el mercado de gestión de beneficios farmacéuticos se ve respaldado por la adopción de seguros de salud patrocinados por empleadores, el aumento del gasto en medicamentos recetados y el creciente interés de los empleadores en controlar los costos de los beneficios farmacéuticos. Por otro lado, los empleadores están recurriendo cada vez más a los PBM para la gestión de formularios, el control de la utilización, la gestión de medicamentos especializados y la optimización de costos. En este contexto, CalPERS firmó en julio de 2025 un contrato de beneficios farmacéuticos de cinco años con CVS Caremark para mejorar la asequibilidad, la calidad y la transparencia de los medicamentos recetados para aproximadamente 587.000 miembros. Además, el contrato reemplaza a OptumRx y tiene como objetivo brindar mayor responsabilidad, previsibilidad financiera y valor para los miembros de CalPERS y los empleadores.
Análisis del segmento de servicios
Se prevé que, para finales de 2035, el subsegmento de servicios de farmacia especializada experimente un crecimiento significativo y obtenga una participación lucrativa en el mercado. Este crecimiento se debe principalmente al aumento del uso y el gasto asociados a medicamentos especializados de alto costo, así como a la creciente prevalencia de enfermedades complejas y crónicas. Por otro lado, la continua expansión de productos biológicos, biosimilares, terapias génicas y otras terapias avanzadas está impulsando un crecimiento acelerado en este segmento. Además, el creciente número de medicamentos especializados en desarrollo está incrementando la demanda de servicios especializados de dispensación, apoyo al paciente, gestión de la adherencia al tratamiento, gestión de la utilización y contención de costos ofrecidos por las PBM, lo que indica un mayor alcance para este segmento.
Análisis del segmento de usuarios finales
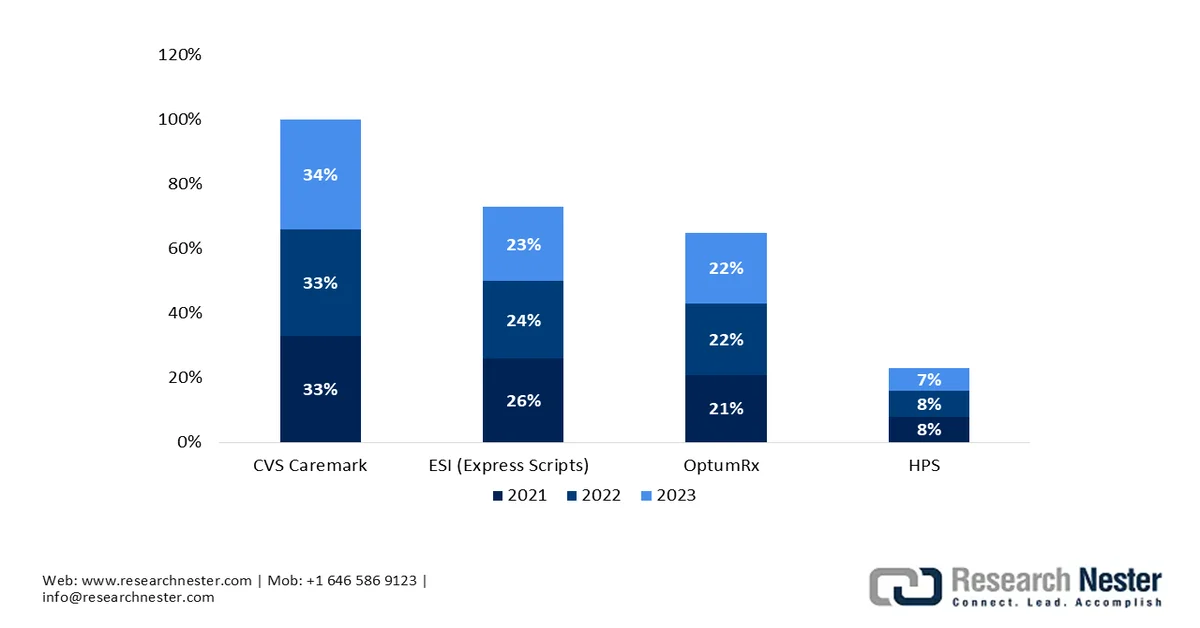
En función del usuario final, se prevé que las organizaciones PBM alcancen una participación sustancial en los ingresos del mercado durante el período analizado. El crecimiento de este segmento se ve impulsado principalmente por la creciente externalización de la administración de beneficios de medicamentos recetados por parte de empleadores, planes de salud y programas gubernamentales. Además, las organizaciones PBM están integrando cada vez más la gestión de redes de farmacias, el procesamiento de reclamaciones, la negociación de descuentos, las farmacias especializadas y los servicios de pedidos por correo. En febrero de 2025, la NAIC reveló que las tres PBM más grandes, Express Scripts, CVS Caremark y OptumRx, procesaron aproximadamente el 79 % de los medicamentos recetados en EE. UU. en 2022, lo que refleja su importante influencia en la cobertura, los precios y el acceso a las farmacias. También mencionó que las PBM pueden negociar descuentos y reembolsos.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Modelo de negocio |
|
Servicio |
|
Usuario final |
|
Canal de entrega |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de gestión de beneficios farmacéuticos: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado de gestión de beneficios farmacéuticos de Norteamérica domine con una cuota total del 43,8 % durante el período estipulado. El dominio de la región en este sector se atribuye a una infraestructura sanitaria altamente sofisticada, un elevado gasto en salud y una amplia cobertura de seguros patrocinada por empleadores. Norteamérica también se beneficia de la creciente introducción de productos biológicos especializados y terapias génicas de alto coste, lo que obliga a los proveedores de servicios regionales a implementar estrategias avanzadas de utilización clínica e integración de la salud digital. En mayo de 2024, Optum Rx presentó Clear Trend Guarantee™, un modelo de precios diseñado específicamente para brindar a los patrocinadores de planes de beneficios farmacéuticos mayor transparencia y previsibilidad al combinar los costes de venta minorista, entrega a domicilio, farmacia especializada y descuentos en una única garantía por miembro.
Un sector de seguros comerciales altamente privatizado y programas patrocinados por el gobierno, como Medicare Parte D y Medicaid, impulsan el crecimiento del mercado estadounidense de gestión de beneficios farmacéuticos (PBM). Además, el panorama del mercado del país está experimentando cambios estructurales sin precedentes debido al intenso escrutinio bipartidista del Congreso y a las investigaciones de la Comisión Federal de Comercio (FTC) sobre las prácticas de descuentos y la fijación de precios diferenciales. En diciembre de 2023, AMCP informó que, a enero de ese mismo año, alrededor de 275 millones de residentes en Estados Unidos recibían beneficios farmacéuticos administrados por PBM, lo que refleja su prominencia en el sistema de medicamentos recetados estadounidense. La declaración de posición de AMCP, aprobada en diciembre de 2023, apoya una mayor transparencia de las PBM, al tiempo que advierte que las restricciones a los descuentos, la fijación de precios diferenciales y la gestión de la utilización podrían aumentar los costos.
Cuota de mercado de los administradores de beneficios farmacéuticos (PBM) en EE. UU. según las reclamaciones de recetas gestionadas: 2021-2023
Fuente: FTC
El mercado canadiense de gestión de beneficios farmacéuticos está ganando terreno y se caracteriza por un equilibrio entre los planes públicos provinciales de medicamentos y un sector de seguros privados patrocinados por empleadores. El panorama del mercado se está transformando debido a las distintas regulaciones provinciales y a los organismos nacionales de fijación de precios que coordinan los listados de medicamentos, lo que influye en cómo las empresas privadas de gestión de beneficios farmacéuticos diseñan y administran los formularios corporativos. Según los datos gubernamentales publicados en mayo de 2024, la propuesta de Ley de Atención Farmacéutica (C-64) busca brindar cobertura universal de pagador único para anticonceptivos y medicamentos para la diabetes, con el fin de mejorar la asequibilidad y el acceso a nivel nacional. El plan podría beneficiar a 9 millones de personas en edad reproductiva. El gobierno también anunció una inversión de casi 89,5 millones de dólares estadounidenses en la Agencia Canadiense de Medicamentos desde 2024-25 hasta los próximos cinco años, lo que respalda una mayor asequibilidad de los medicamentos.
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de Asia Pacífico crezca al ritmo más rápido entre 2026 y 2035. El desarrollo de la región en este sector se impulsa principalmente por la expansión del acceso a la atención médica, la aceleración de la privatización de los seguros de salud y las iniciativas gubernamentales destinadas a lograr la cobertura sanitaria universal. En Asia Pacífico, la innovación en salud digital se considera una piedra angular importante, donde los proveedores de servicios están implementando agresivamente aplicaciones de salud móvil, procesamiento de reclamaciones basado en IA y plataformas integradas de telesalud para llegar a un amplio grupo de audiencia. La Oficina de Información de Prensa reveló en abril de 2026 que el sector de seguros de la India se está expandiendo y ocupa el décimo lugar a nivel mundial, con los seguros y los fondos de pensiones aumentando al 29,6 % de los activos financieros de los hogares en el año fiscal 2024-25. También destacó que durante el mismo período, las aseguradoras emitieron 41,84 crore de pólizas, recaudaron aproximadamente USD 12,5 mil millones en primas, pagaron alrededor de USD 8,8 mil millones en reclamaciones y administraron alrededor de USD 77,8 mil millones en activos.
La urgente necesidad de una gestión rentable de los medicamentos recetados para una población que envejece y padece enfermedades crónicas impulsa el crecimiento del mercado japonés de gestión de beneficios farmacéuticos. Este mercado actúa como un sector intermediario crucial, integrado en el sistema sanitario universal y altamente estructurado del país, y gestionado bajo el marco del seguro médico nacional. En noviembre de 2025, los NIH revelaron que Japón introdujo la prima de introducción rápida en abril de 2024 para incentivar el lanzamiento anticipado de medicamentos innovadores, reduciendo así la diferencia de precios con mercados más caros como el de Estados Unidos. En marzo de 2025, cuatro medicamentos habían recibido la prima, con tasas del 5 % o el 10 %, mientras que los precios de los medicamentos en Estados Unidos promediaban 3,2 veces los precios en Japón.
El mercado chino de gestión de beneficios farmacéuticos está experimentando un crecimiento exponencial y opera como un segmento en rápida evolución dentro del sistema de seguridad médica multinivel. Este mercado actúa como un puente fundamental entre las oficinas públicas de seguros médicos, las aseguradoras de salud comerciales, las farmacias minoristas y los pacientes. El mercado chino también se beneficia de la política gubernamental de portal de doble canal, que permite a los pacientes acceder a medicamentos especializados con receta en farmacias comunitarias. Según datos gubernamentales publicados en enero de 2026, China introdujo su primera política específica para la venta minorista de productos farmacéuticos con el objetivo común de transformar las farmacias en centros de salud con servicios profesionales más sólidos, promoción de la salud y preparación para emergencias, lo que beneficia positivamente la expansión del mercado.
Análisis del mercado europeo
Se prevé que el mercado europeo se expanda, captando una cuota de mercado significativa durante el período analizado. Este mercado opera en un entorno altamente regulado y fragmentado, condicionado por los distintos sistemas nacionales de salud, los marcos de seguros de salud y los estrictos controles gubernamentales de precios. Además, los países dependen de evaluaciones de tecnologías sanitarias y matrices de precios estatales, lo que impulsa al mercado a centrarse principalmente en servicios administrativos especializados de terceros, la optimización del uso de medicamentos y flujos de trabajo complejos de colaboración público-privada. Asimismo, el mercado está experimentando una profunda transformación digital, impulsada por iniciativas regionales de datos sanitarios, redes transfronterizas de prescripción electrónica y la integración de la IA en la auditoría de reclamaciones y los sistemas de apoyo a la toma de decisiones clínicas.
El mercado británico de gestión de beneficios farmacéuticos está experimentando un crecimiento exponencial, impulsado por la transformación digital del NHS, que incluye la optimización del servicio de recetas electrónicas y el software de optimización de medicamentos basado en la nube para reducir los errores de prescripción. El mercado también se beneficia de una estricta alineación con las directrices del Instituto Nacional para la Excelencia en la Salud y la Atención (NICE), y los objetivos nacionales de sustitución de genéricos y biosimilares mantienen al mercado altamente enfocado. Según datos gubernamentales publicados en enero de 2024, la aplicación del NHS alcanzó los 33,6 millones de usuarios registrados en cinco años, y las recetas repetidas digitales aumentaron casi un 45 % en un año, hasta un promedio de 3,1 millones al mes. Se mencionó que cada receta repetida electrónica ahorra a las consultas de médicos de cabecera unos 3 minutos, y se espera que los pedidos a través de la aplicación ahorren 1,85 millones de horas en 2024, lo que indica una perspectiva positiva para el mercado.
El mercado francés de gestión de beneficios farmacéuticos se ve impulsado por el ecosistema de prescripción y reembolso cada vez más digitalizado del país, que mejora la coordinación entre prescriptores, farmacias y pacientes. El mercado se transforma gracias a la expansión de la sustitución por genéricos y biosimilares, lo que permite a los farmacéuticos ampliar sus capacidades de sustitución y a que las políticas de reembolso incentivan el uso de alternativas de menor coste. Al mismo tiempo, el país observa un mayor uso de historias clínicas electrónicas, servicios de prescripción digital y monitorización de la medicación basada en datos, lo que refuerza la trazabilidad de las recetas y facilita una gestión más eficiente de los medicamentos.
Principales actores del mercado de gestión de beneficios farmacéuticos:
- CVS Health (EE. UU.)
- Optum Rx (EE. UU.)
- El Grupo Cigna (EE. UU.)
- Prime Therapeutics (EE. UU.)
- Navitus Health Solutions (EE. UU.)
- Judi Health (EE. UU.)
- CVS Caremark (EE. UU.)
- Evernorth (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- CVS Health, a través de CVS Caremark, es considerada una de las principales empresas de gestión de beneficios farmacéuticos (PBM, por sus siglas en inglés) de EE. UU., que presta servicios a empleadores, sindicatos y planes de salud. La oferta de la compañía incluye la gestión de formularios de medicamentos, programas clínicos, descuentos negociados, gestión de la utilización de medicamentos y soluciones para el control de costos de recetas.
- Optum Rx es otro actor importante en este sector y una de las principales empresas estadounidenses de gestión de beneficios farmacéuticos (PBM, por sus siglas en inglés) que presta servicios a empleadores, aseguradoras, sistemas de salud y entidades gubernamentales. La empresa ofrece soluciones de asequibilidad, gestión de medicamentos especializados, diseño de formularios, procesamiento de reclamaciones y transparencia.
- El Grupo Cigna, a través de Express Scripts y empresas relacionadas, ofrece soluciones integrales de beneficios farmacéuticos para empleadores y planes de salud. Los servicios de la compañía incluyen la gestión de formularios y utilización de medicamentos, la gestión de medicamentos especializados, el apoyo clínico y programas de medicamentos asequibles.
- Prime Therapeutics es un actor destacado en este sector, centrado en la transparencia de los beneficios farmacéuticos, la gestión de medicamentos especializados, la asequibilidad y la experiencia clínica. La empresa también es líder en tecnología de vanguardia, priorizando la toma de decisiones centrada en el miembro y libre de conflictos.
- Navitus Health Solutions es una administradora de beneficios farmacéuticos independiente que ofrece soluciones transparentes a empleadores, planes de salud y programas gubernamentales. Además, entre sus principales servicios se incluyen precios transparentes, gestión de formularios con el menor costo neto, farmacia especializada y servicios de apoyo a los miembros.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado global de gestión de beneficios farmacéuticos (PBM, por sus siglas en inglés) cuenta con un número reducido de grandes empresas que dominan los planes comerciales, gubernamentales y patrocinados por empleadores. Los principales actores de este sector se diferencian mediante la gestión de formularios, la especialización en medicamentos, los modelos de precios, los programas clínicos, la tecnología, las redes de farmacias y las iniciativas de transparencia. En este contexto, Optum Rx anunció en marzo de 2025 la actualización de sus modelos de pago para reflejar mejor el aumento de los costos de los medicamentos y apoyar a las farmacias independientes. Estos cambios buscan mejorar el acceso a los medicamentos, su asequibilidad y la estabilidad de las farmacias, lo que augura un panorama positivo para el mercado.
Panorama corporativo del mercado:
Desarrollos Recientes
- En julio de 2026, Judi Health cambió el nombre de Capital Rx a Judi Rx™, introduciendo así Judi Care™ para beneficios médicos, dentales y oftalmológicos, y Judi Cloud™ para la concesión de licencias de plataforma. Estos cambios se producen tras la financiación de 400 millones de dólares de la compañía y tienen como objetivo unificar sus servicios de tecnología sanitaria y administración de beneficios.
- En julio de 2026, Evernorth anunció una inversión de 100 millones de dólares hasta 2028 en Pharmacy Forward, un programa de farmacia especializada basado en IA diseñado para mejorar el acceso, la adherencia y la atención personalizada para más de un millón de pacientes de Accredo al año.
- Report ID: 4547
- Published Date: Sep 10, 2025
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
