Perspectivas del mercado de dispositivos para el control del ritmo cardíaco:
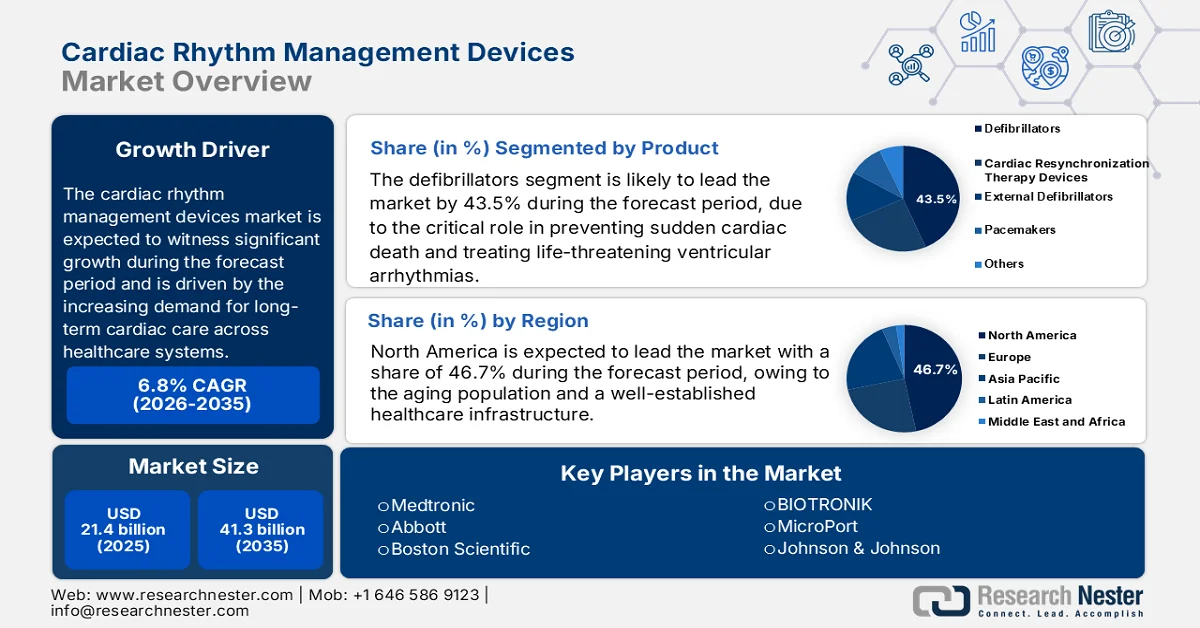
El mercado de dispositivos para el control del ritmo cardíaco alcanzó un valor de 21.400 millones de dólares en 2025 y se prevé que alcance los 41.300 millones de dólares a finales de 2035, con una tasa de crecimiento anual compuesta (CAGR) del 6,8% durante el período de previsión, es decir, de 2026 a 2035. En 2026, se estima que el tamaño del mercado de dispositivos para el control del ritmo cardíaco será de 22.800 millones de dólares.
El mercado de dispositivos para el control del ritmo cardíaco se ve impulsado por la creciente carga de enfermedades cardiovasculares y la creciente demanda de atención cardíaca a largo plazo en los sistemas de salud. Según datos de la Organización Mundial de la Salud (OMS) de julio de 2025, las enfermedades cardiovasculares son responsables de aproximadamente 17,9 millones de muertes anuales en todo el mundo, lo que las convierte en la principal causa de mortalidad a nivel global. A medida que los profesionales de la salud se centran en reducir las tasas de hospitalización y mejorar los resultados a largo plazo de los pacientes, la demanda de soluciones implantables y de monitorización del ritmo cardíaco continúa en aumento. La creciente disponibilidad de laboratorios de electrofisiología y centros especializados en cardiología también permite un mayor volumen de procedimientos y respalda una demanda sostenida de dispositivos para el control del ritmo cardíaco.
El mercado también se beneficia de los avances en la integración de la salud digital y las iniciativas de gestión remota de pacientes que están adoptando los sistemas sanitarios de todo el mundo. Además, los datos de la Organización Mundial de la Salud de octubre de 2025 estiman que para 2030, una de cada seis personas en el mundo tendrá 60 años o más, lo que aumentará significativamente el número de personas en riesgo de sufrir trastornos del ritmo cardíaco y sus complicaciones asociadas. Los hospitales siguen siendo los principales usuarios finales debido a sus capacidades para realizar procedimientos y a su completa infraestructura de atención cardíaca, aunque los centros de atención ambulatoria están aumentando gradualmente su adopción para determinados procedimientos. Se espera que el continuo enfoque en la reducción de la mortalidad cardiovascular, la mejora de la monitorización de los pacientes y el manejo de las enfermedades cardíacas crónicas mantenga la demanda en todo el ecosistema de dispositivos CRM durante los próximos años.
Clave Dispositivos para el control del ritmo cardíaco Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
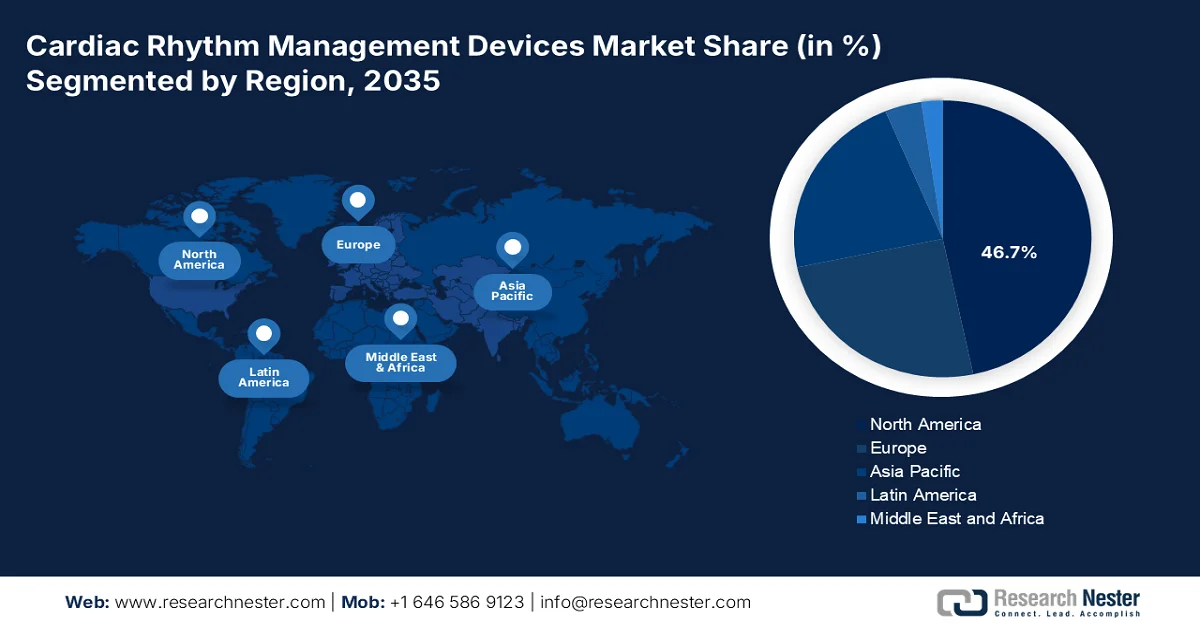
- Se prevé que Norteamérica domine el 46,7 % de la cuota de mercado de dispositivos para el control del ritmo cardíaco en 2035, impulsada por la alta prevalencia de enfermedades cardiovasculares, el envejecimiento de la población y una infraestructura sanitaria consolidada.
- Se prevé que Asia-Pacífico experimente un rápido crecimiento entre 2026 y 2035, impulsado por la mejora de la infraestructura sanitaria, el aumento de los ingresos disponibles y la creciente concienciación sobre las enfermedades cardiovasculares.
Análisis del segmento:
- Se prevé que los desfibriladores representen el 43,5 % de la cuota de mercado de los dispositivos de control del ritmo cardíaco para 2035, impulsados por su papel fundamental en la prevención de la muerte súbita cardíaca y el tratamiento de las arritmias ventriculares potencialmente mortales.
- Se prevé que los hospitales sigan siendo el principal segmento de uso final durante el periodo 2026-2035, gracias a su papel como entornos principales para la implantación, el reemplazo, la monitorización y la gestión de los dispositivos de control del ritmo cardíaco.
Principales tendencias de crecimiento:
- Expansión de los programas públicos de prevención y manejo de enfermedades cardiovasculares
- Aumento del gasto público en salud digital y monitoreo remoto
Principales desafíos:
- Estrictas aprobaciones regulatorias
- Altos costos de I+D y ensayos clínicos
Principales actores:Medtronic (Irlanda), Abbott (EE. UU.), Boston Scientific (EE. UU.), BIOTRONIK (Alemania), MicroPort (China), Johnson & Johnson (EE. UU.).
Global Dispositivos para el control del ritmo cardíaco Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: USD 21.400 millones
- Tamaño del mercado en 2026: USD 22.800 millones
- Tamaño del mercado proyectado: USD 41.300 millones para 2035
- Previsiones de crecimiento: 6,8 % de CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: América del Norte (46,7 % de participación en 2035)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Japón, China, Francia
- Países emergentes: China, India, Japón, Corea del Sur, Tailandia
Last updated on : 17 September, 2025
Mercado de dispositivos para el control del ritmo cardíaco: factores de crecimiento y desafíos
Factores de crecimiento
- Expansión de los programas públicos de prevención y manejo de enfermedades cardiovasculares: Los programas gubernamentales de prevención de enfermedades cardiovasculares están incrementando la identificación y el tratamiento de pacientes con trastornos del ritmo cardíaco, lo que impulsa la demanda de dispositivos de manejo del ritmo cardíaco. Los datos de la OCDE de diciembre de 2025 indicaron que las enfermedades cardiovasculares representan 1 de cada 3 muertes en la Unión Europea, lo que justifica la inversión continua en prevención, diagnóstico y manejo de enfermedades crónicas. Los sistemas de salud también están haciendo hincapié en modelos de atención basados en resultados que priorizan la reducción de hospitalizaciones y mortalidad cardiovascular. A medida que los gobiernos continúan fortaleciendo los marcos de manejo de enfermedades cardiovasculares, se espera que la demanda de dispositivos de manejo del ritmo cardíaco aumente en hospitales y centros cardíacos especializados.
- Aumento del gasto público en salud digital y monitorización remota: Los gobiernos están invirtiendo fuertemente en iniciativas de salud digital que apoyan la monitorización cardíaca remota y la gestión a largo plazo de pacientes cardiovasculares. Los datos de junio de 2026 de la Comisión Europea indicaron que el Programa Europa Digital asignó 8.100 millones de euros a iniciativas de transformación digital durante el período 2021-2027, apoyando la digitalización de la atención médica y la infraestructura de atención conectada. Las capacidades de monitorización remota se integran cada vez más en los dispositivos CRM, lo que permite a los médicos realizar un seguimiento del estado del paciente, identificar problemas relacionados con el dispositivo e intervenir precozmente cuando surgen complicaciones. Se espera que esta tendencia se fortalezca en los próximos años a medida que los proveedores de atención médica busquen enfoques más eficientes para la gestión de enfermedades crónicas.
Desafíos
- Aprobaciones regulatorias rigurosas: Superar los complejos y prolongados procesos regulatorios en diversas regiones, incluyendo las aprobaciones de la FDA y la marca CE, exige una inversión considerable de tiempo y recursos financieros. Los exigentes requisitos de los ensayos clínicos y la constante evolución de las normas crean importantes barreras para las nuevas empresas que carecen de experiencia y recursos regulatorios consolidados.
- Altos costos de I+D y ensayos clínicos: El desarrollo de dispositivos CRM requiere una investigación exhaustiva, pruebas preclínicas y ensayos clínicos a gran escala para demostrar su seguridad y eficacia. La considerable inversión de capital necesaria para el desarrollo del producto y las presentaciones regulatorias representa un formidable obstáculo financiero para los fabricantes emergentes.
Tamaño y pronóstico del mercado de dispositivos para el control del ritmo cardíaco:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Año de previsión |
2026-2035 |
|
CAGR |
6,8% |
|
Tamaño del mercado del año base (2025) |
21.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
41.300 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de dispositivos para el control del ritmo cardíaco:
Análisis del segmento de productos
En el segmento de productos, los desfibriladores lideran el mercado y se prevé que alcancen una cuota de mercado del 43,5 % a finales de 2035. Este segmento se ve impulsado por su papel fundamental en la prevención de la muerte súbita cardíaca y el tratamiento de arritmias ventriculares potencialmente mortales. Los desfibriladores cardioversores implantables (DCI) y los desfibriladores externos se están adoptando cada vez más en hospitales y centros de cardiología debido al aumento de la prevalencia de enfermedades cardiovasculares y a la creciente concienciación sobre la intervención temprana en pacientes de alto riesgo. Los avances tecnológicos, como la monitorización remota y la mayor duración de las baterías, impulsan aún más el crecimiento del mercado. Según el estudio de la NLM de noviembre de 2024, las enfermedades cardíacas causaron 702.880 muertes en Estados Unidos, lo que subraya la importante carga que representan las afecciones cardiovasculares y la continua demanda de terapias de control del ritmo cardíaco basadas en desfibriladores.
Análisis del segmento de uso final
El segmento de uso final está dominado por los hospitales, ya que constituyen el principal entorno para la implantación, el reemplazo, la monitorización y la gestión de dispositivos de control del ritmo cardíaco. Los hospitales cuentan con laboratorios especializados de electrofisiología, instalaciones de cateterismo cardíaco y equipos multidisciplinarios de atención cardíaca necesarios para procedimientos complejos de control del ritmo cardíaco. El creciente número de pacientes que requieren intervenciones cardíacas avanzadas refuerza aún más la demanda hospitalaria de estos dispositivos. Según el estudio de la NLM de diciembre de 2025, se registraron aproximadamente 139,8 millones de visitas a urgencias en Estados Unidos, lo que refleja el importante volumen de casos cardiovasculares y de cuidados intensivos atendidos en hospitales y refuerza su posición de liderazgo en el mercado.
Análisis del segmento de aplicaciones
El segmento de aplicaciones está liderado por las arritmias, ya que los dispositivos de control del ritmo cardíaco están diseñados principalmente para diagnosticar, monitorizar y tratar las arritmias. La creciente prevalencia de la fibrilación auricular, las arritmias ventriculares y otros trastornos de la conducción sigue impulsando la demanda de marcapasos, desfibriladores y terapias de resincronización cardíaca. Este segmento también se beneficia de la creciente adopción de tecnologías avanzadas de monitorización y electrofisiología que permiten un diagnóstico e intervención más tempranos. Según los Centros para el Control y la Prevención de Enfermedades (CDC) de EE. UU., la mortalidad por fibrilación auricular pone de manifiesto la importante carga clínica de las arritmias y respalda el crecimiento continuo de este segmento de aplicaciones.
Nuestro análisis exhaustivo de los dispositivos de control del ritmo cardíaco incluye los siguientes segmentos:
Segmento | Subsegmentos |
Uso final |
|
Producto |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de dispositivos para el control del ritmo cardíaco: análisis regional
Análisis del mercado norteamericano
América del Norte domina el mercado de dispositivos para el control del ritmo cardíaco y se prevé que alcance una cuota de ingresos regional del 46,7 % para finales de 2035. Esta región se caracteriza por la alta prevalencia de enfermedades cardiovasculares, el envejecimiento de la población y una infraestructura sanitaria consolidada. La región se distingue por una intensa competencia entre los líderes mundiales, quienes innovan constantemente para mantener su dominio del mercado. Los avances tecnológicos en la monitorización remota de pacientes, la miniaturización y los sistemas compatibles con resonancia magnética están transformando rápidamente el panorama competitivo. Los marcos de reembolso y las políticas regulatorias influyen significativamente en la dinámica del mercado, y los fabricantes se centran en demostrar resultados clínicos superiores y una buena relación coste-eficacia para asegurar una cobertura favorable.
La alta prevalencia de enfermedades cardiovasculares, la infraestructura sanitaria avanzada y la adopción generalizada de tecnologías cardíacas implantables están configurando el mercado de dispositivos de control del ritmo cardíaco en EE. UU. La demanda está impulsada por el creciente diagnóstico de arritmias, insuficiencia cardíaca y otros trastornos de la conducción cardíaca, junto con una sólida cobertura de reembolso para los procedimientos de implantación de dispositivos. Los hospitales y centros cardíacos especializados siguen ampliando los servicios de electrofisiología y control del ritmo para satisfacer las crecientes necesidades de los pacientes. Según datos de junio de 2024 de los Centros para el Control y la Prevención de Enfermedades (CDC) de EE. UU., 695.547 personas fallecieron a causa de un accidente cerebrovascular en Estados Unidos, lo que pone de manifiesto la considerable carga de enfermedad cardiovascular que respalda la demanda continua de soluciones de monitorización cardíaca y control del ritmo.
La creciente carga de enfermedades cardiovasculares, el envejecimiento de la población y la continua inversión en servicios especializados de atención cardíaca están configurando el mercado de dispositivos para el control del ritmo cardíaco en Canadá . La demanda de marcapasos, desfibriladores y dispositivos de terapia de resincronización cardíaca se ve impulsada por el amplio acceso a la atención médica pública y la expansión de los programas de electrofisiología y tratamiento cardíaco en todas las provincias. Los hospitales siguen siendo los centros principales para la implantación de dispositivos y el seguimiento médico. Según datos del Gobierno de Canadá de julio de 2022, 1 de cada 12 personas vive con una cardiopatía diagnosticada, lo que la convierte en una de las principales causas de mortalidad y refuerza la necesidad de soluciones avanzadas para el control del ritmo cardíaco en todo el país.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico experimente un rápido crecimiento durante el periodo 2026-2035. Este crecimiento se ve impulsado por la mejora de la infraestructura sanitaria, el aumento de los ingresos disponibles y la creciente concienciación sobre las enfermedades cardiovasculares. El mercado se caracteriza por una importante variación entre países: las naciones desarrolladas presentan mayores tasas de adopción, mientras que las economías emergentes ofrecen un considerable potencial sin explotar. Los fabricantes locales y regionales están ganando terreno junto a los líderes mundiales, compitiendo a menudo en función de la rentabilidad y la adaptación de los productos a las necesidades locales. Los esfuerzos de armonización regulatoria y la ampliación de la cobertura de reembolso están mejorando gradualmente la accesibilidad al mercado.
La creciente integración de tecnologías médicas portátiles en la atención sanitaria está transformando el mercado de dispositivos para el control del ritmo cardíaco en la India . Ante el aumento de la carga de enfermedades cardiovasculares y la creciente demanda de monitorización continua de pacientes, los dispositivos portátiles con capacidad de realizar electrocardiogramas y seguimiento del ritmo cardíaco facilitan la detección precoz de anomalías cardíacas y la atención remota. La expansión de los programas de monitorización domiciliaria refuerza aún más esta tendencia. Según el informe de la IBEF de abril de 2026, se prevé que el mercado indio de dispositivos médicos portátiles crezca de 1040 millones de dólares en 2024 a 4200 millones de dólares en 2033, lo que refleja la creciente adopción de soluciones de monitorización cardíaca conectadas que complementan las estrategias de control del ritmo cardíaco en todo el país.
La gran población de pacientes, la creciente carga de enfermedades cardiovasculares y la continua expansión de los servicios de atención cardíaca avanzada impulsan el mercado de dispositivos para el control del ritmo cardíaco en China . La demanda de marcapasos, desfibriladores y dispositivos de terapia de resincronización cardíaca está aumentando a medida que los hospitales fortalecen sus capacidades de electrofisiología y mejoran el acceso a tratamientos cardíacos especializados. El rápido envejecimiento de la población del país es un factor clave de crecimiento, ya que los adultos mayores tienen un mayor riesgo de arritmias e insuficiencia cardíaca. Según datos del PNUD de diciembre de 2025, las personas de 60 años o más alcanzaron los 310,31 millones, lo que representa el 22 % de la población total, lo que respalda la demanda a largo plazo de soluciones para el control del ritmo cardíaco.
Análisis del mercado europeo
Europa representa un mercado maduro y consolidado para los dispositivos de gestión del ritmo cardíaco (CRM), caracterizado por sistemas sanitarios robustos, una alta especialización médica y una sólida adopción de tecnologías cardíacas avanzadas. El mercado está conformado por una combinación de líderes mundiales y fabricantes regionales destacados que compiten en innovación, especialmente en sistemas de monitorización remota y compatibles con resonancia magnética. Las políticas de reembolso varían significativamente entre países, lo que influye en las tasas de adopción y las estrategias de precios. El envejecimiento de la población y el aumento de la prevalencia de enfermedades cardiovasculares siguen impulsando la demanda, mientras que la presión para contener los costes fomenta la innovación en la durabilidad de los dispositivos y las soluciones de gestión de pacientes.
La alta adopción de tecnologías avanzadas para el cuidado cardíaco, una sólida red hospitalaria y la creciente demanda de tratamiento para arritmias e insuficiencia cardíaca impulsan el mercado de dispositivos para el control del ritmo cardíaco en Alemania . El sistema sanitario del país ofrece un amplio acceso a servicios especializados de electrofisiología y tratamiento cardíaco, lo que favorece el uso de marcapasos, desfibriladores y dispositivos de terapia de resincronización cardíaca. La demanda se ve reforzada por la elevada carga de enfermedades cardiovasculares. Según datos de Destatis de agosto de 2024, en 2023 se registraron 37.645 muertes por insuficiencia cardíaca, lo que la convierte en la principal causa de muerte y mantiene la necesidad de soluciones para el control del ritmo cardíaco.
El Reino Unido representa un mercado maduro para los dispositivos de control del ritmo cardíaco, respaldado por un sólido Servicio Nacional de Salud (NHS), un amplio acceso a la atención cardíaca especializada y una creciente demanda de tratamientos para la arritmia y la insuficiencia cardíaca. Los hospitales siguen siendo los centros principales para la implantación de marcapasos, desfibriladores y terapia de resincronización cardíaca, mientras que las inversiones continuas en servicios cardiovasculares siguen mejorando el acceso de los pacientes. La demanda se ve impulsada, además, por la creciente carga de enfermedades cardiovasculares y el envejecimiento de la población. Según los datos de Healthy Suffolk de diciembre de 2025, las enfermedades cardiovasculares representaron el 27,1 % de todas las muertes en Inglaterra, lo que subraya la importante necesidad de tecnologías avanzadas para el control del ritmo cardíaco en todo el sistema sanitario del Reino Unido.
Principales actores del mercado de dispositivos para el control del ritmo cardíaco:
- Medtronic (Irlanda)
- Abbott (EE. UU.)
- Boston Scientific (EE. UU.)
- BIOTRONIK (Alemania)
- Micropuerto (China)
- Johnson & Johnson (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Medtronic, líder mundial en el mercado, impulsa la innovación con marcapasos y desfibriladores avanzados. La compañía se centra en el desarrollo de dispositivos miniatura de larga duración y plataformas sofisticadas de monitorización remota para mejorar la atención al paciente y optimizar los resultados terapéuticos para diversas arritmias.
- Abbott se distingue en el mercado por su enfoque centrado en el paciente. La compañía ofrece una sólida cartera de dispositivos y electrodos compatibles con resonancia magnética, mientras que sus avanzados sistemas de monitorización remota proporcionan información completa, lo que permite a los médicos tomar decisiones oportunas y mejorar la calidad de vida de los pacientes.
- Boston Scientific es un innovador clave en el mercado, reconocido por sus desfibriladores implantables de alto rendimiento y sistemas de terapia de resincronización cardíaca. Su enfoque en la tecnología de algoritmos avanzados y la conectividad inalámbrica garantiza una detección de arritmias fiable y en tiempo real, así como una gestión remota eficiente del paciente.
- BIOTRONIK es pionera en el mercado de dispositivos para el control del ritmo cardíaco, reconocida por sus implantes de energía ultrabaja y su tecnología de monitorización domiciliaria. Sus sistemas integrados ofrecen transmisión diaria automática e inalámbrica de los datos del dispositivo, lo que facilita la atención proactiva y la intervención temprana en pacientes con trastornos del ritmo cardíaco.
- MicroPort es una empresa emergente que facilita el acceso a la atención cardíaca gracias a sus soluciones CRM rentables y fiables. La compañía se centra en ofrecer dispositivos de calidad con funciones esenciales de monitorización remota, con el objetivo de ampliar el acceso al tratamiento y mejorar los resultados de los pacientes a nivel mundial.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado de dispositivos de gestión del ritmo cardíaco (CRM) es un oligopolio altamente consolidado, dominado por unos pocos líderes mundiales que compiten ferozmente en innovación tecnológica, especialmente en sistemas compatibles con resonancia magnética, mayor duración de la batería y capacidades avanzadas de monitorización remota de pacientes. Las empresas con sede en EE. UU. ostentan la mayor cuota de mercado global, mientras que los fabricantes europeos y asiáticos mantienen una sólida presencia regional mediante estrategias localizadas. La diferenciación se basa cada vez más en la integración de la salud digital, el análisis de software y los resultados clínicos, más que en el hardware en sí. Las elevadas barreras regulatorias y las importantes inversiones en I+D limitan la entrada de nuevos competidores, lo que genera un panorama estable y una competencia intensa entre los actores establecidos, quienes evolucionan continuamente sus carteras de productos.
Panorama corporativo del mercado:
Desarrollos Recientes
- En febrero de 2026, BIOTRONIK anunció el lanzamiento de la nueva familia de dispositivos Acticor Sky y Rivacor Sky, que incluye el primer dispositivo de estimulación de la rama izquierda del haz de His (LBBAP) de alto voltaje con certificación CE del mundo.
- En octubre de 2025, Abbott anunció el lanzamiento del sistema de marcapasos sin cables AVEIR™ de doble cámara (DR), el primero de su tipo en el mundo. Este pequeño dispositivo de alta tecnología se implanta mediante un procedimiento mínimamente invasivo directamente en el corazón para ayudarlo a latir correctamente, sin cables ni cavidades quirúrgicas como las de los marcapasos tradicionales.
- Report ID: 6044
- Published Date: Sep 17, 2025
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
