Perspectives du marché de la distribution de composants électroniques :
Le marché de la distribution de composants électroniques était évalué à 496,1 milliards de dollars en 2025 et devrait dépasser 985,1 milliards de dollars d'ici fin 2035, avec un taux de croissance annuel composé (TCAC) supérieur à 7,1 % sur la période 2026-2035. En 2026, la taille du secteur de la distribution de composants électroniques est estimée à 531,3 milliards de dollars.
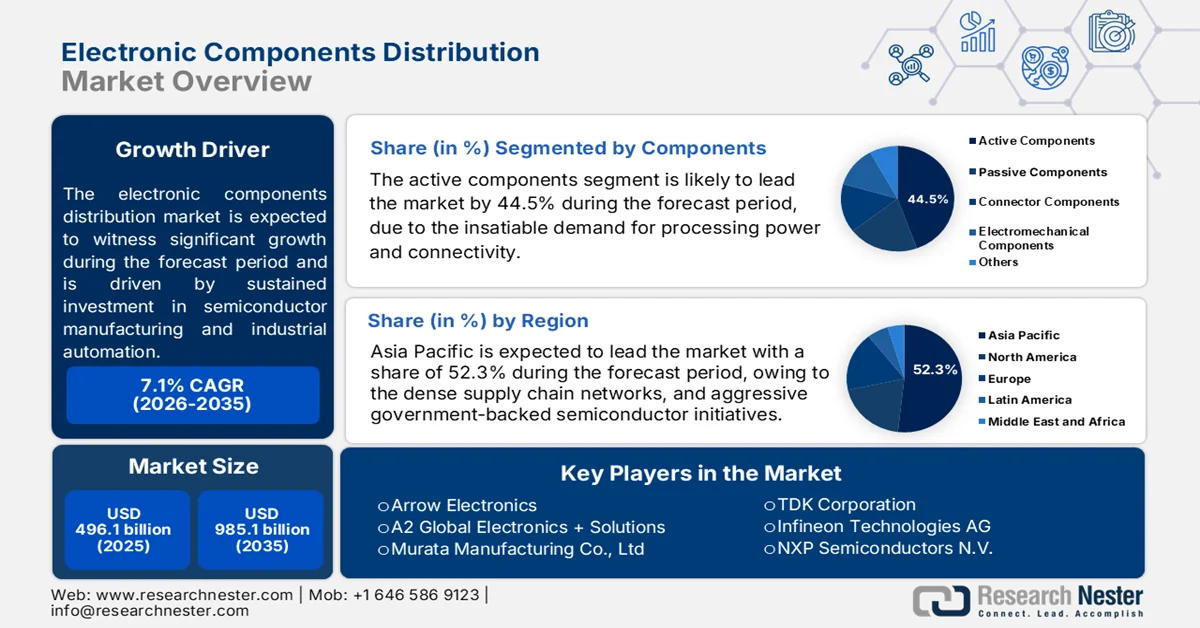
Le marché de la distribution de composants électroniques est façonné par des investissements soutenus dans la fabrication de semi-conducteurs, l'automatisation industrielle, l'électronique automobile, les infrastructures de télécommunications et l'expansion des centres de données. Les partenaires de distribution sont de plus en plus appelés à assurer la gestion des stocks, la résilience de la chaîne d'approvisionnement, le support à la conception et la distribution régionale, les fabricants cherchant à réduire les risques liés à l'approvisionnement et à améliorer la continuité de la production. Selon les données de février 2025 de la Semiconductor Industry Association (SIA) américaine, les ventes mondiales de semi-conducteurs ont atteint 627,6 milliards de dollars en 2024, témoignant d'une forte demande dans les secteurs de l'informatique, des communications, de l'industrie et de l'automobile. Parallèlement, les programmes d'expansion des capacités soutenus par les gouvernements renforcent la demande de composants à long terme.
Les programmes de numérisation et d'électrification industrielles soutiennent également la croissance du marché. Selon les données de l'Agence internationale de l'énergie (AIE) de mai 2025, les ventes mondiales de voitures électriques ont dépassé 17 millions d'unités en 2024, ce qui a accru la demande en semi-conducteurs de puissance, capteurs, connecteurs, composants passifs et dispositifs de traitement embarqués tout au long des chaînes d'approvisionnement automobiles. Ces tendances incitent les distributeurs à développer leurs services à valeur ajoutée, à optimiser leur gestion des stocks et à nouer des relations plus étroites avec les fabricants de semi-conducteurs et les clients industriels. Les perspectives du marché restent favorables, portées par la part croissante de l'électronique dans les secteurs des transports, de l'énergie, de l'automatisation industrielle, des communications et de l'informatique.
Clé Distribution de composants électroniques Résumé des informations sur le marché:
Points saillants régionaux :
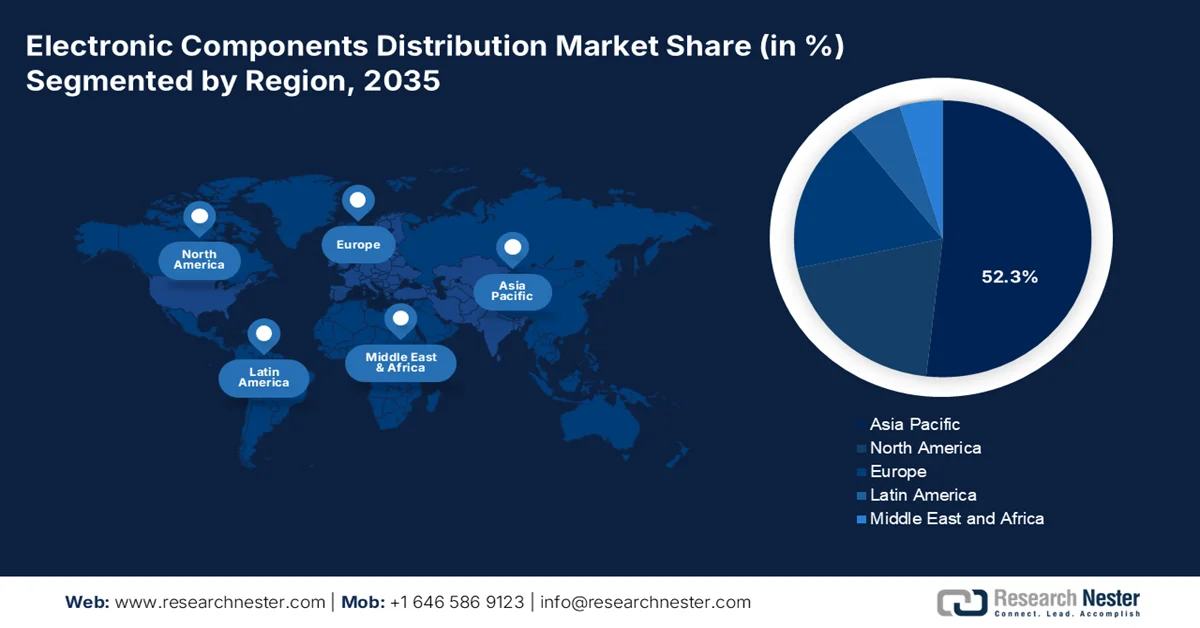
- Le marché de la distribution de composants électroniques en Asie-Pacifique devrait représenter 52,3 % des revenus d’ici 2035, grâce à des écosystèmes de fabrication électronique étendus, des réseaux de chaînes d’approvisionnement intégrés et un soutien gouvernemental important à la production de semi-conducteurs et de composants avancés.
- L’Amérique du Nord devrait connaître une croissance notable du marché entre 2026 et 2035, alimentée par des initiatives de chaînes d’approvisionnement localisées, l’augmentation des investissements dans l’électrification de la défense et de l’automobile, ainsi que la demande croissante des applications informatiques avancées et des centres de données.
Analyse du segment :
- Le segment des composants actifs devrait représenter 44,5 % du marché de la distribution de composants électroniques d’ici 2035, porté par la demande croissante en puissance de traitement, en solutions de connectivité et par les investissements dans les composants CMS, les puces LED et les technologies RFID.
- Le traitement des données devrait rester le principal segment d’application entre 2026 et 2035, grâce à l’essor rapide du cloud computing, de l’intelligence artificielle et des infrastructures de big data, qui nécessitent des composants électroniques haute performance.
Principales tendances de croissance :
- Investissements publics dans les infrastructures de télécommunications
- Croissance des centres de données et des infrastructures numériques
Défis majeurs :
- Volatilité de la chaîne d'approvisionnement
- Conformité réglementaire stricte
Acteurs clés : Arrow Electronics (États-Unis), A2 Global Electronics + Solutions (États-Unis), Murata Manufacturing Co., Ltd. (Japon), TDK Corporation (Japon), Infineon Technologies AG (Allemagne), NXP Semiconductors N.V. (Pays-Bas).
Mondial Distribution de composants électroniques Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 :496,1 milliards USD
- Taille du marché en 2026 :531,3 milliards USD
- Taille du marché projetée :985,1 milliards USD d’ici 2035
- Prévisions de croissance :TCAC de 7,1 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 52,3 % d'ici 2035)
- Région à la croissance la plus rapide : Amérique du Nord
- Pays dominants : Chine, États-Unis, Japon, Corée du Sud, Allemagne
- Pays émergents : Inde, Vietnam, Mexique, Malaisie, Indonésie
Last updated on : 13 November, 2025
Marché de la distribution de composants électroniques - Facteurs de croissance et défis
Facteurs de croissance
- Investissements publics dans les infrastructures de télécommunications : les programmes de modernisation des télécommunications soutenus par le gouvernement stimulent la demande de composants électroniques utilisés dans les équipements de réseau, les infrastructures de fibre optique, les systèmes de transmission de données et les matériels de communication sans fil. Selon les données du PIB de mars 2026, plus de 518 000 stations de base 5G ont été installées à travers le pays, et les services sont disponibles dans la quasi-totalité des districts. Des initiatives similaires de modernisation des réseaux sont en cours en Europe, en Amérique du Nord et en Asie. Pour les distributeurs, les opportunités ne se limitent pas à la disponibilité des produits ; ils peuvent également accompagner les fabricants d’équipements de télécommunications en matière de prévisions, d’optimisation des stocks et de continuité d’approvisionnement. Alors que les gouvernements continuent de financer le déploiement du haut débit et les projets de connectivité numérique, les distributeurs devraient jouer un rôle crucial pour garantir la disponibilité des composants pour les fournisseurs d’équipements de télécommunications et les entreprises d’infrastructures.
- Croissance des centres de données et des infrastructures numériques : les politiques gouvernementales soutenant l’intelligence artificielle, le cloud computing et la transformation numérique stimulent les investissements dans les infrastructures de centres de données, alimentant ainsi la demande en composants électroniques. Selon les données de Congress.gov de mai 2026, les centres de données représentaient environ 4,4 % de la consommation totale d’électricité des États-Unis, en raison de la demande en calcul liée à l’IA. Le déploiement croissant des serveurs nécessite des processeurs, des dispositifs de mémoire, des semi-conducteurs de puissance, du matériel réseau, des connecteurs et des systèmes électroniques de gestion thermique, approvisionnés par les circuits de distribution. Cette tendance met également en lumière les opportunités offertes aux distributeurs proposant des services spécialisés de logistique, de prévision de la demande et de visibilité de la chaîne d’approvisionnement, adaptés aux exploitants de centres de données et aux fabricants d’équipements.
Défis
- Volatilité des chaînes d'approvisionnement : les perturbations liées aux tensions géopolitiques, aux catastrophes naturelles et aux pénuries de matières premières engendrent des délais de livraison imprévisibles. Les fabricants peinent à maintenir des niveaux de stock constants, s'exposant ainsi à des arrêts de production et à une perte de confiance de la clientèle. La mise en place de chaînes d'approvisionnement résilientes et diversifiées est essentielle, mais exige d'importantes ressources de la part des nouveaux entrants.
- Conformité réglementaire rigoureuse : le respect des réglementations internationales complexes telles que RoHS, REACH et la déclaration des minerais de conflit exige une expertise et une documentation considérables. Le non-respect de ces réglementations entraîne des amendes, des retards de livraison ou des interdictions de marché. Les nouveaux fabricants doivent investir massivement dans des équipes juridiques et d’assurance qualité afin de se conformer à ces normes mondiales en constante évolution.
Taille et prévisions du marché de la distribution de composants électroniques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
7,1% |
|
Taille du marché de l'année de référence (2025) |
496,1 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
985,1 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché de la distribution de composants électroniques :
Analyse segmentaire par type de composant
Dans le segment des composants, les composants actifs dominent et devraient représenter 44,5 % du marché d'ici fin 2035. Ce segment est porté par une demande croissante en puissance de traitement et en connectivité. Selon les données de l'APIIC de mai 2025, l'État soutient activement le sous-segment des composants actifs. La politique en vigueur encourage spécifiquement les composants à montage en surface (CMS), les puces LED et les modules de puces pour cartes à puce et applications RFID. Les fabricants de composants actifs peuvent bénéficier de subventions à l'investissement pour les investissements en capital fixe éligibles aux mégaprojets, ainsi que d'un remboursement intégral de la taxe SGST (taxe d'État sur les biens et services) pendant cinq ans et de subventions sur les coûts énergétiques. Avec pour objectif d'atteindre 50 milliards de dollars de production électronique et de créer 500 000 emplois, l'Andhra Pradesh s'appuie sur ses pôles industriels de Visakhapatnam et de Tirupati pour attirer les investissements dans les composants actifs, renforçant ainsi l'écosystème de fabrication électronique en Inde.
Analyse du segment d'application
Au sein du segment des applications, le traitement des données domine le marché de la distribution de composants électroniques. Ce segment est porté par la croissance exponentielle du cloud computing, de l'intelligence artificielle (IA) et de l'analyse des mégadonnées. Ce secteur exige des composants électroniques spécialisés et performants pour les serveurs, les baies de stockage et les équipements de réseau à haut débit. La recherche constante d'une puissance de calcul accrue pour l'entraînement et l'exécution de modèles d'IA complexes constitue le principal moteur de croissance. Reflet de cet essor des infrastructures numériques, les données de l'AIE d'avril 2025 indiquaient que la consommation mondiale d'électricité des centres de données atteignait 460 TWh en 2024. Ces données soulignent l'ampleur considérable de l'expansion des centres de données et la demande croissante qui en découle pour des composants avancés de gestion de l'énergie et de refroidissement sur le marché de la distribution.
Analyse des segments des canaux de distribution
La vente directe demeure le principal sous-segment de la distribution, notamment pour les composants électroniques complexes et de grande valeur nécessitant une collaboration technique et des solutions personnalisées. En éliminant les intermédiaires, les fabricants renforcent leurs relations avec les grands équipementiers, améliorent la visibilité de leur chaîne d'approvisionnement et proposent des prix compétitifs pour les commandes en gros. Ce modèle est essentiel pour garantir des contrats à long terme et assurer l'intégration des composants, notamment pour les semi-conducteurs et les composants passifs spécialisés. La vente directe permet également une réponse plus rapide aux demandes du marché et une meilleure synchronisation avec les calendriers de production des clients, ce qui en fait le canal privilégié pour les partenariats stratégiques axés sur les volumes au sein de l'écosystème de la distribution électronique.
Notre analyse approfondie du marché de la distribution de composants électroniques comprend les segments suivants :
Segment | Sous-segments |
Application |
|
Canal de distribution |
|
Type de composant |
|
Secteur d'utilisation finale |
|
Type de matériau |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché de la distribution de composants électroniques - Analyse régionale
Perspectives du marché APAC
La région Asie-Pacifique domine le marché de la distribution de composants électroniques et devrait représenter 52,3 % des revenus régionaux d'ici fin 2035. Cette croissance est portée par d'importants sites de production, des réseaux de chaînes d'approvisionnement denses et des initiatives gouvernementales ambitieuses en matière de semi-conducteurs. Elle constitue le principal pôle de production mondial de composants passifs, de connecteurs et de dispositifs discrets. Les distributeurs s'appuient sur des plateformes logistiques et numériques de pointe pour desservir divers marchés finaux, allant de l'électronique grand public en Chine et en Corée du Sud à l'automobile et à l'automatisation industrielle au Japon, en Inde et en Asie du Sud-Est. Ils privilégient les services à valeur ajoutée tels que l'intégration au design, le kitting et la livraison juste-à-temps. La croissance est alimentée par le déploiement de la 5G, la production de véhicules électriques, les systèmes d'énergies renouvelables et la prolifération de l'Internet des objets (IoT), malgré les risques persistants liés aux tensions commerciales géopolitiques et au coût des matières premières.
La croissance rapide des secteurs de la fabrication électronique, des appareils grand public, de l'électronique automobile et de l'automatisation industrielle remodèle le marché de la distribution de composants électroniques en Inde . Les distributeurs accompagnent de plus en plus les équipementiers et les fournisseurs de services de fabrication électronique (EMS) en matière d'approvisionnement en composants, de planification des stocks et de gestion de la chaîne logistique, parallèlement à l'augmentation des capacités de production nationale. Selon les données du PIB d'octobre 2025, la production électronique indienne a atteint environ 11 300 milliards de roupies, témoignant d'une forte demande en semi-conducteurs, composants passifs, connecteurs, capteurs et systèmes embarqués. Cette expansion du secteur manufacturier crée des opportunités durables pour les distributeurs à travers le pays.
L'important secteur de la fabrication de composants électroniques, la vigueur des exportations et les investissements continus dans les technologies de pointe, telles que les véhicules électriques, l'automatisation industrielle et les équipements de télécommunications, dynamisent le marché de la distribution de composants électroniques en Chine . Les distributeurs jouent un rôle crucial pour garantir la disponibilité des composants nécessaires à la production en grande série dans les secteurs de l'électronique grand public et de l'industrie. Selon les données du Global Times d'avril 2025, la production chinoise de circuits intégrés a atteint 451,4 milliards d'unités, soit une hausse par rapport à 2023, témoignant d'une forte activité dans la fabrication de semi-conducteurs et d'une demande croissante de composants associés. Cette croissance renforce les exigences en matière d'approvisionnement et multiplie les opportunités pour les distributeurs de composants électroniques à travers le pays.
Aperçu du marché nord-américain
L'Amérique du Nord devrait s'imposer sur le marché de la distribution de composants électroniques entre 2026 et 2035. Cette croissance est portée par des infrastructures matures, une forte tendance à la relocalisation des chaînes d'approvisionnement et une demande accrue des secteurs de la défense, de l'électrification automobile et des centres de données. La région bénéficie d'investissements fédéraux visant à réduire sa dépendance à l'égard de la production asiatique, les distributeurs privilégiant de plus en plus la constitution de stocks de sécurité et la diversification de leurs fournisseurs. Les exigences en matière de développement durable et de traçabilité redéfinissent la logistique, tandis que la consolidation des principaux acteurs intensifie la concurrence. La croissance est soutenue par l'automatisation industrielle, les systèmes de stockage d'énergie renouvelable et les besoins en informatique avancée, même si la pénurie de main-d'œuvre et l'allongement des délais de livraison demeurent des défis opérationnels.
La forte demande de produits semi-conducteurs dans les secteurs de l'informatique, des télécommunications, de l'automobile et de l'industrie façonne le marché de la distribution de composants électroniques aux États-Unis. Les données de l'OEC 2024 indiquent que les importations américaines de composants de dispositifs semi-conducteurs et dispositifs similaires (code SH 8541.90) ont totalisé environ 578 millions de dollars, soulignant la dépendance persistante du pays aux chaînes d'approvisionnement mondiales de semi-conducteurs pour ses activités de fabrication et d'assemblage. L'augmentation des investissements dans la production d'électronique de pointe, les infrastructures d'IA et les systèmes de communication de nouvelle génération accroît les besoins en composants semi-conducteurs et favorise le développement des réseaux de distribution qui fournissent aux fabricants des services de gestion des stocks, d'assistance technique et de chaîne d'approvisionnement.
L’augmentation des investissements dans les télécommunications, les technologies propres, l’aérospatiale, l’automatisation industrielle et la fabrication de pointe façonne le marché de la distribution de composants électroniques au Canada . Les distributeurs renforcent leurs réseaux d’approvisionnement régionaux afin de répondre à la demande de semi-conducteurs, de connecteurs, de capteurs et de dispositifs de gestion de l’énergie utilisés dans ces secteurs. L’expansion du commerce canadien de l’électronique constitue un indicateur clé de l’activité du marché. Selon les données du gouvernement du Canada de juin 2026, les importations d’équipements électroniques et électriques ont augmenté de 6 % en 2025, ce qui témoigne d’une demande de production soutenue, laquelle repose sur un approvisionnement stable en composants électroniques. Alors que les fabricants continuent de moderniser leurs opérations et d’adopter des technologies numériques de pointe, les distributeurs offrent de plus en plus de services de gestion des stocks, de soutien technique et d’approvisionnement afin d’assurer la continuité de la production.
Perspectives du marché européen
L'électrification automobile, l'automatisation industrielle et l'intégration des énergies renouvelables, conjuguées à une forte exigence de conformité réglementaire et de durabilité, dynamisent le marché de la distribution de composants électroniques en Europe. Les distributeurs sont soumis à des exigences strictes en matière de normes RoHS et REACH, ainsi que de suivi de l'empreinte carbone, ce qui les incite à investir dans des chaînes d'approvisionnement certifiées et des modèles d'économie circulaire. La région équilibre sa production nationale avec les importations en provenance d'Asie, tandis que les secteurs de la défense et de l'aérospatiale exigent des composants de haute fiabilité conformes aux spécifications militaires. La relocalisation s'accélère à mesure que les équipementiers réduisent leur dépendance aux fournisseurs éloignés, privilégiant les plateformes logistiques d'Europe de l'Est. La pénurie de main-d'œuvre et le coût de l'énergie pèsent sur les marges, mais les services à valeur ajoutée, l'assistance à la conception, le financement des stocks et la gestion de l'obsolescence demeurent des atouts concurrentiels majeurs. Globalement, l'Europe privilégie la résilience, la transition écologique et l'approvisionnement local à la seule rentabilité.
La position dominante de l' Allemagne dans l'innovation électronique, l'automatisation industrielle et la fabrication de pointe dynamise le marché de la distribution de composants électroniques. La demande en semi-conducteurs, capteurs, connecteurs et composants embarqués est soutenue par le développement continu de produits et les investissements technologiques dans de nombreux secteurs. Selon les données de Germany Trade & Invest (GTAI) 2026, l'industrie électronique représente 23 % des dépenses totales de R&D en Allemagne, soulignant ainsi son rôle de moteur d'innovation essentiel. Cette importante activité de recherche alimente la demande en composants électroniques utilisés en microélectronique, dans les systèmes d'automatisation, les technologies numériques et les équipements industriels de nouvelle génération. Face à l'investissement constant des fabricants dans l'innovation, les distributeurs renforcent leurs capacités d'approvisionnement et leurs services d'assistance technique afin de répondre à l'évolution des besoins en composants.
Le marché de la distribution de composants électroniques au Royaume-Uni est soutenu par la demande des secteurs de l'aérospatiale, de la défense, des télécommunications, de l'automatisation industrielle et de la fabrication de produits électroniques de pointe. Les distributeurs jouent un rôle essentiel pour garantir la disponibilité des semi-conducteurs, connecteurs, capteurs et dispositifs de gestion de l'énergie nécessaires à la production et à l'intégration des systèmes. La croissance de l'industrie électronique nationale constitue un indicateur clé de l'activité du marché ; selon les données de l'Office national des statistiques (ONS) du Royaume-Uni de décembre 2024, la fabrication de produits informatiques, électroniques et optiques a généré un chiffre d'affaires d'environ 36,8 milliards de livres sterling en 2024. Ce solide tissu industriel continue de stimuler l'approvisionnement en composants électroniques et favorise le développement des services de distribution à travers le Royaume-Uni.
Acteurs clés du marché de la distribution de composants électroniques :
- Arrow Electronics (États-Unis)
- A2 Global Electronics + Solutions (États-Unis)
- Murata Manufacturing Co., Ltd. (Japon)
- Société TDK (Japon)
- Infineon Technologies AG (Allemagne)
- NXP Semiconductors NV (Pays-Bas)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Arrow Electronics, Inc. met en relation les fabricants de composants et les intégrateurs de systèmes, opérant sur le marché de la distribution de composants électroniques pour fournir des semi-conducteurs, des composants passifs et des modules sans fil. Son réseau de distribution assure une gestion efficace de la chaîne d'approvisionnement, une assistance technique à la conception et une optimisation des stocks pour diverses applications électroniques industrielles et grand public.
- A2 Global Electronics + Solutions est spécialisée dans la gestion du cycle de vie et l'approvisionnement en composants obsolètes et difficiles à trouver. Acteur clé du marché de la distribution de composants électroniques, elle garantit la pérennité des produits. Ses services comprennent la prévision de la fin de vie des composants, la recommandation de pièces de remplacement et la continuité d'approvisionnement des systèmes électroniques matures.
- Murata Manufacturing Co., Ltd. fournit des condensateurs, des inductances, des filtres EMI et des modules RF miniaturisés, largement distribués sur le marché des composants électroniques, permettant ainsi la conception de circuits compacts haute fréquence. Ses composants garantissent une alimentation électrique stable, l'intégrité du signal et la suppression du bruit dans les systèmes de communication sans fil et les systèmes électroniques automobiles.
- TDK Corporation propose des composants magnétiques, des capteurs de pression, des éléments piézoélectriques et des supercondensateurs, positionnés stratégiquement sur le marché de la distribution de composants électroniques afin d'optimiser l'alimentation de secours et le conditionnement des signaux. Ses solutions distribuées garantissent des performances optimales dans les domaines de l'électronique de puissance, de l'automatisation industrielle et des cartes de circuits imprimés haute fiabilité.
- Infineon Technologies AG fournit des microcontrôleurs basse consommation, des semi-conducteurs de puissance, des circuits intégrés de sécurité et des dispositifs GaN, disponibles sur le marché de la distribution de composants électroniques, pour la conception de systèmes électroniques économes en énergie et sécurisés. Ses composants répondent aux besoins en matière de gestion thermique, d'efficacité de commutation et de protection des données dans les secteurs de l'automobile, de l'industrie et de l'électronique grand public.
Voici une liste des principaux acteurs opérant sur le marché mondial de la distribution de composants électroniques :
Le secteur de la fabrication de composants électroniques est extrêmement fragmenté et concurrentiel, dominé par un mélange de géants généralistes et d'acteurs de niche spécialisés. Il se caractérise par une innovation constante en matière de miniaturisation, d'efficacité énergétique et de gestion thermique. Les fabricants asiatiques, notamment du Japon, de Taïwan et de Chine, exercent une influence considérable sur les segments des composants passifs et des semi-conducteurs. Leurs principaux atouts résident dans leur maîtrise technologique des applications haute fréquence, leur fiabilité de niveau automobile et la robustesse de leur chaîne d'approvisionnement. Si quelques multinationales dominent le marché, une multitude de fabricants spécialisés rivalisent efficacement en se concentrant sur des composants spécifiques ou en desservant des marchés verticaux uniques, tels que l'aérospatiale, le médical et l'automatisation industrielle.
Paysage concurrentiel du marché :
Développements récents
- En juillet 2025, Arrow Electronics, fournisseur mondial de solutions technologiques, a annoncé l'ouverture de son nouveau Centre de solutions d'ingénierie (ESC) à Bangalore, en Inde. Cette expansion renforce l'engagement d'Arrow à rendre plus accessibles des technologies critiques telles que l'IAoT, l'informatique de périphérie et la détection intelligente, tout en consolidant les capacités d'ingénierie des fabricants de technologies locaux.
- En octobre 2024, A2 Global Electronics + Solutions a annoncé le lancement de son service de rebillage BGA. Ce service est désormais disponible dans les installations ultramodernes d'A2 Global aux États-Unis, aux Pays-Bas et à Singapour, offrant des délais de livraison rapides et une assistance complète en matière de composants pour les industries exigeant des solutions à haute fiabilité.
- Report ID: 8235
- Published Date: Nov 13, 2025
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
