Perspectives du marché des encres conductrices :
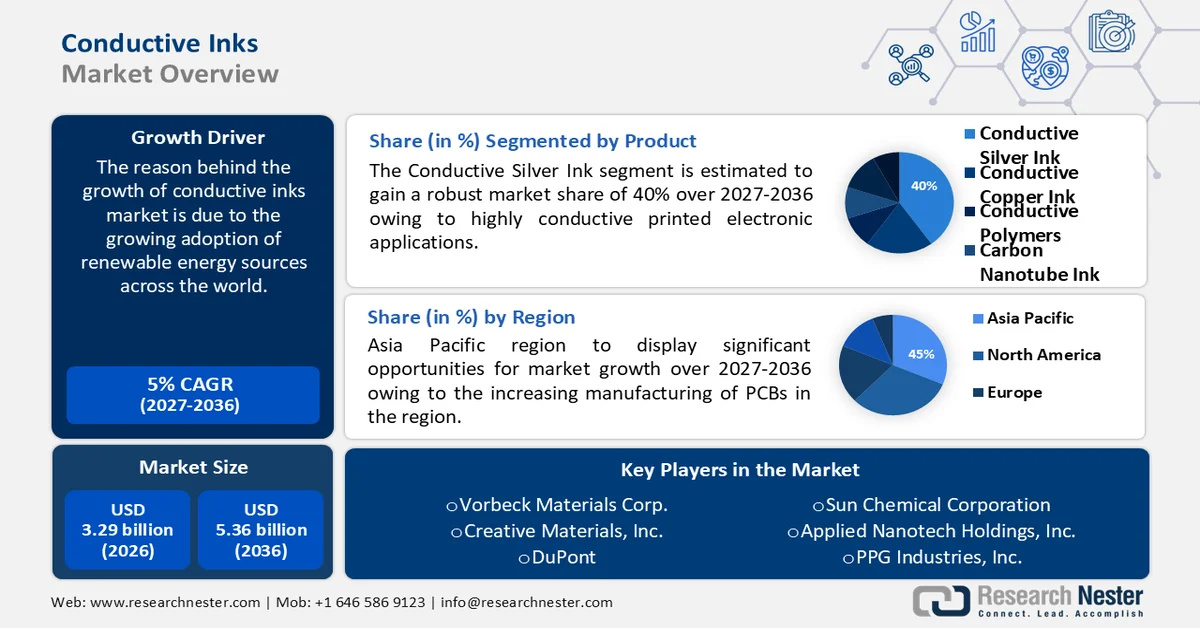
Le marché des encres conductrices représentait plus de 3,29 milliards de dollars en 2026 et devrait atteindre 5,36 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 5 % sur la période 2027-2036. En 2027, la taille du marché des encres conductrices était estimée à 3,45 milliards de dollars.
L'argent, le carbone et le graphène constituent les matières premières essentielles de la chaîne d'approvisionnement des encres conductrices. Les mines américaines ont produit environ 88 100 kilogrammes d'argent en octobre 2024, soit un volume journalier moyen de 2 840 kg, légèrement supérieur à la capacité journalière moyenne de 2 790 kg enregistrée en 2023. La production mondiale a dépassé 1,1 milliard d'onces en 2024 et la demande industrielle est le principal moteur de la demande de métaux blancs, qui devrait atteindre un niveau record d'ici fin 2025.
D'après l'Institut d'études géologiques des États-Unis (USGS), les importations d'argent sous forme de lingots, de doré, de minerais et de concentrés ont atteint 318 000 kg en octobre 2024, soit une baisse de 13 % par rapport au volume de 365 000 kg enregistré en septembre 2024. On observe une chute de 34 % des importations et une diminution de 5 % des importations de lingots entre septembre et octobre. Les importations de lingots d'argent ont diminué en provenance du Pérou (4 700 kg), du Kazakhstan (6 740 kg), de la République de Corée (17 500 kg) et du Canada (16 200 kg). Cette baisse a été compensée par une forte augmentation des importations de lingots d'argent en provenance du Mexique (17 300 kg), de Bulgarie (1 140 kg) et du Chili (19 400 kg). Les importations de dore en provenance de Suède (18 000 kg), d'Afrique du Sud (8 570 kg) et du Mexique (16 700 kg) ont subi un revers, attribué à une augmentation des importations de dore en provenance de Colombie (1 160 kg) et du Canada (14 600 kg).
Le prix moyen de l'argent en octobre 2024 s'est établi à 32,60 USD l'once troy, soit une hausse de 8 %, contre 30,23 USD l'once troy le mois précédent. Ce prix était nettement supérieur de 45 % au prix moyen quotidien d'octobre 2023 (22,44 USD l'once troy) et de 66 % à celui d'octobre 2022 (19,62 USD l'once troy). En octobre 2024, le prix quotidien a fluctué entre un plus haut de l'année (34,60 USD l'once troy) et un plus bas historique (0,50 USD l'once troy). Le commerce du graphite a représenté un volume total de 800 millions de dollars en 2022, soit une croissance de 20,9 % par rapport aux 662 millions de dollars de 2021. Les principaux exportateurs étaient la Chine (411 millions de dollars, soit 51,3 % des exportations), le Mozambique (83,9 millions de dollars), Madagascar (78,5 millions de dollars), l'Allemagne (35,4 millions de dollars) et le Brésil (30,4 millions de dollars). Selon l'OEC, le commerce mondial des encres s'élevait à 12,1 milliards de dollars en 2022, l'Allemagne (2,2 milliards de dollars) se positionnant comme le premier exportateur, avec 18,1 % des exportations mondiales d'encre.
Les pigments à base de charbon ou de carbone présentent également d'importantes opportunités de marché en termes de conductivité. Minus 100, LLC a reçu une subvention du Département de l'Énergie des États-Unis (DE-SC000118694) en avril 2021 pour étudier le potentiel des encres conductrices à base de charbon. La proposition de valeur de Minus 100, LLC souligne que l'utilisation du charbon américain, grâce aux progrès technologiques, a permis d'accroître l'approvisionnement du pays en charbon comme matière première essentielle pour les produits à valeur ajoutée. Ces recherches ont abouti à la mise au point d'une nouvelle méthode d'amélioration de la conductivité électrique des matières premières à base de charbon bitumineux par traitement aux micro-ondes. L'introduction d'une puissance de 3,2 kW a permis de réduire le temps de traitement et d'augmenter le rendement du produit.
Clé Encres conductrices Résumé des informations sur le marché:
Points saillants régionaux :
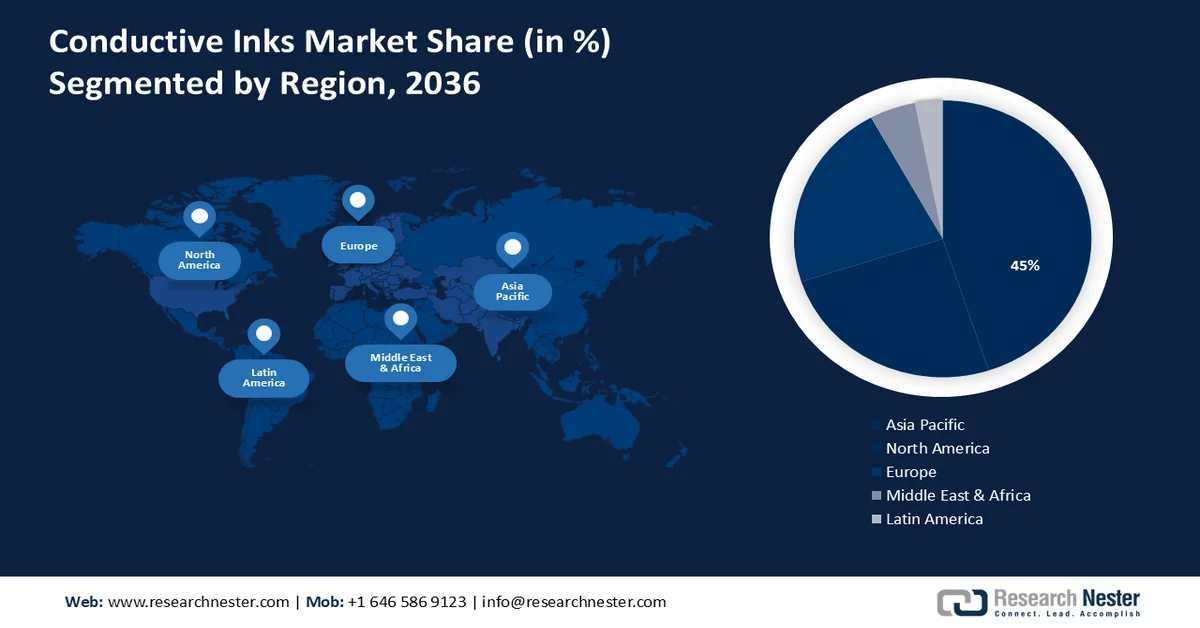
- Le marché des encres conductrices en Asie-Pacifique devrait représenter environ 45 % du marché d’ici 2036, grâce à la domination de la Chine et de Taïwan dans la fabrication de circuits imprimés.
- Le marché nord-américain connaîtra une forte croissance au cours de la période de prévision, portée par la hausse des ventes de produits électroniques et le soutien de la R&D.
Analyse du segment :
- Le segment des encres conductrices à base d'argent devrait représenter 40 % du marché des encres conductrices d'ici 2036, grâce à son utilisation dans les applications électroniques imprimées conductrices sur divers substrats.
- Le segment photovoltaïque du marché des encres conductrices devrait représenter une part importante des revenus d'ici 2036, grâce aux progrès technologiques des systèmes photovoltaïques et aux avantages liés à la faible résistance.
Principales tendances de croissance :
- Développement de biocapteurs extensibles
- Émergence de la capture du carbone
Principaux défis :
- Limitations technologiques et difficultés de fabrication
Acteurs clés :Vorbeck Materials Corp., Creative Materials, Inc., DuPont, Applied Nanotech Holdings, Inc., Sun Chemical Corporation, PPG Industries, Inc., Henkel AG & Co. KGaA, PChem Associates, Inc., Johnson Matthey Colour Technologies, Nagase America LLC.
Mondial Encres conductrices Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :3,29 milliards USD
- Taille du marché en 2027 :3,45 milliards USD
- Taille du marché projetée :5,36 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 5,0 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 45 % d'ici 2036)
- Région à la croissance la plus rapide : Amérique du Nord
- Pays dominants : États-Unis, Chine, Japon, Allemagne, Corée du Sud
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Brésil
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des encres conductrices :
Facteurs de croissance
- Développement de biocapteurs extensibles : L’électronique et les biocapteurs extensibles présentent un potentiel considérable pour le diagnostic avancé, la santé connectée, la robotique souple et les interfaces homme-machine persistantes. La sérigraphie est une méthode d’impression éprouvée et à haut débit. Par ailleurs, les innovations en matière d’encres conductrices à base de nanomatériaux intrinsèquement extensibles ont permis la conception de dispositifs portables de pointe. En juillet 2022, HydroGraph Clean Power Inc. a lancé son encre de graphène, offrant non-toxicité et transparence optique. Ce développement marque une étape importante vers la production d’électronique portable abordable et pliable. L’entreprise ambitionne de se développer sur les marchés des biocapteurs, des écrans tactiles, des étiquettes RFID et des batteries pour véhicules électriques.
- Émergence du captage du carbone : Face aux préoccupations croissantes liées à l’empreinte carbone, la dynamique du marché s’oriente vers l’adoption de procédés industriels durables, notamment le captage et le stockage du carbone (CSC). Selon le Bureau du budget du Congrès, les États-Unis comptaient 15 installations de captage et de stockage du carbone en septembre 2023. Ces 15 usines ont une capacité cumulée de 22 millions de tonnes de CO₂ par an, soit 0,4 % des émissions de CO₂ du pays. La plupart sont situées sur des sites de production de gaz naturel, d’éthanol et d’engrais, notamment pour des entreprises de récupération assistée du pétrole et d’encre.
Le soutien financier fédéral au captage et au stockage du CO2 (CSC) comprend la loi de 2021 sur les investissements dans les infrastructures et la création d'emplois (Infrastructure Investment and Jobs Act), qui a débloqué 8,2 milliards de dollars d'avances budgétaires pour la période 2022-2026, et la loi de 2022 sur la réconciliation budgétaire (Reconciliation Act), qui a considérablement élargi le crédit d'impôt 45Q. De plus, le gouvernement fédéral, en collaboration avec le Département de l'Énergie (DOE), subventionne la technologie CSC par le biais de financements et de subventions afin de limiter les coûts de captage et de stockage du CO2. Actuellement, des installations CSC d'une capacité totale de 134 millions de tonnes par an sont en cours de développement ou de construction. Une fois toutes les installations opérationnelles, la capacité totale de captage du CO2 du pays devrait atteindre 156 millions de tonnes par an, soit une multiplication par sept par rapport à la situation actuelle.
En matière de commerce du carbone, la valeur mondiale s'élevait à 7,16 milliards de dollars américains, avec un taux de croissance des exportations de 35,8 % entre 2021 et 2022. Les principaux exportateurs de noir de carbone et d'autres formes de carbone étaient la Chine (1,45 milliard de dollars américains), la Russie (961 millions de dollars américains), l'Allemagne (527 millions de dollars américains), la Pologne (455 millions de dollars américains) et la Corée du Sud (425 millions de dollars américains). L'intégration de l'approvisionnement durable en matières premières et la forte croissance du commerce du noir de carbone qui en découle stimulent la prolifération du marché des encres conductrices.
Défis
- Limitations technologiques et défis de fabrication : Bien que les encres conductrices gagnent rapidement du terrain, des problèmes de performance tels que la conductivité, l’adhérence et la dégradation au fil du temps peuvent freiner leur adoption généralisée. De plus, l’électronique imprimée requiert des techniques d’impression spécialisées qui peuvent complexifier la production de masse et augmenter les coûts totaux.
Taille et prévisions du marché des encres conductrices :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
5% |
|
Taille du marché de l'année de référence (2026) |
3,29 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
5,36 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des encres conductrices :
Analyse du segment de produit
Le segment des encres conductrices à base d'argent devrait représenter la plus grande part de revenus, soit environ 40 %, d'ici 2036, grâce à ses applications en électronique imprimée conductrice, notamment pour les composants électroniques moulés en 3D. Une large gamme de substrats, tels que le polyester, le Mylar, le verre, le polycarbonate, le polyimide, le Kapton et les surfaces recouvertes d'ITO, utilisent des encres conductrices à base d'argent pour réaliser des pistes de circuits plus longues et plus fines. Des initiatives gouvernementales, dont la publication par le Conseil d'État chinois d'une nouvelle directive en janvier 2024, visent à renforcer la chaîne d'approvisionnement en argent conducteur et, par conséquent, l'économie dans son ensemble.
Analyse du segment d'application
Le segment photovoltaïque du marché des encres conductrices devrait connaître une croissance significative entre 2024 et 2036. L'utilisation d'encres conductrices est une technique éprouvée pour la métallisation des surfaces supérieures des panneaux solaires par impression jet d'encre, permettant ainsi la création de panneaux photovoltaïques organiques imprimés sur des surfaces fines et flexibles. De plus, le marché devrait progresser grâce aux avancées technologiques constantes des systèmes photovoltaïques et aux avantages offerts par les encres conductrices, notamment leur très faible résistance, un atout essentiel pour le secteur solaire.
Notre analyse approfondie du marché mondial des encres conductrices comprend les segments suivants :
Produit |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des encres conductrices :
Perspectives du marché APAC
Le marché des encres conductrices en Asie-Pacifique devrait détenir la plus grande part de marché, avec 45 %, d'ici fin 2036. La croissance de ce marché régional est attendue grâce à l'augmentation de la production de circuits imprimés (PCB). La Chine est l'un des plus grands fabricants de PCB au monde et s'est imposée comme une destination privilégiée pour le prototypage de PCB grâce à ses coûts de production compétitifs. En 2021, la Chine a produit pour environ 77 milliards de dollars de PCB. Taïwan, deuxième du secteur, est devenu un leader mondial du marché des PCB, contrôlant plus de 32 % des parts de marché grâce à plus de 25 fabricants qui connaissent une forte expansion. À titre d'exemple, la production taïwanaise de circuits imprimés a dépassé les 620 millions de pieds carrés en 2022.
Le marché chinois est dynamisé par d'importantes exportations de produits électroniques. La Commission du commerce international des États-Unis a révélé qu'en 2020, la Chine représentait 33 % des importations totales de produits électroniques des États-Unis, pour une valeur de 160 999 millions de dollars. Taïwan contribuait à hauteur de 6,7 % à ces exportations, suivi de la Malaisie (6,4 %), du Vietnam (6,1 %), du Japon (4,0 %), de la Corée du Sud (3,9 %) et de la Thaïlande (3,5 %).
Aperçu du marché nord-américain
L'Amérique du Nord connaîtra également une forte croissance du chiffre d'affaires du marché des encres conductrices jusqu'en 2036 et occupera la deuxième place grâce à l'essor des ventes d'électronique grand public et du commerce électronique B2B dans la région. Le secteur du commerce électronique américain devrait afficher un TCAC de 11,2 % et celui du Canada de 10,5 % d'ici fin 2026. Les exportations américaines de produits électroniques en 2020 étaient évaluées à 253 238 millions de dollars, la Chine étant le principal partenaire commercial.
La croissance du marché américain des encres conductrices est attribuée aux activités de recherche et développement, conjuguées à des initiatives gouvernementales favorables. En août 2024, le Laboratoire national Lawrence Livermore a annoncé un projet de recherche portant sur la formulation de nouvelles encres conductrices pour les électrodes imprimées par écriture directe à l'encre (DIW). Ces travaux de R&D visent à optimiser l'impression 3D, les agents de structuration ou les solvants, ainsi que les géométries topologiquement optimisées.
Acteurs du marché des encres conductrices :
- Vorbeck Materials Corp.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Matériaux créatifs, Inc.
- DuPont
- Applied Nanotech Holdings, Inc.
- Sun Chemical Corporation
- PPG Industries, Inc.
- Henkel AG & Co. KGaA
- PChem Associates, Inc.
- Technologies de couleur Johnson Matthey
- Nagase America LLC
Le paysage du marché est façonné par plusieurs initiatives stratégiques, notamment la valorisation des incitations gouvernementales, le lancement de nouveaux produits, les collaborations et la R&D. L'intérêt croissant pour le développement durable a facilité l'essor de technologies telles que le captage et le stockage du carbone (CSC). Les subventions fédérales et les crédits d'impôt aident les fournisseurs américains à réduire leur dépendance à l'égard des fournisseurs étrangers. Parmi les principaux acteurs du marché mondial des encres conductrices, on peut citer :
Développements récents
- En septembre 2024, DuPont a présenté ses technologies de nanofils d'argent lors du salon SID consacré aux écrans et interfaces pour véhicules. L'entreprise élargit son portefeuille de produits innovants en y intégrant des solutions de matériaux telles que l'électronique intégrée (IME), la télédétection par laser (LiDAR), le blindage et l'infrarouge (IR), ainsi que les interférences électromagnétiques (EMI).
- En septembre 2024, Electroninks et Scrona AG ont annoncé une collaboration pour le développement de matériaux et de procédés destinés à l'encapsulation avancée des semi-conducteurs. L'entreprise vise à développer des procédés et à optimiser l'utilisation des matériaux d'Elecroninks au sein de la technologie de têtes d'impression EHD de Scrona.
- Report ID: 4577
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
