Prospettive del mercato delle celle a combustibile a ossido solido:
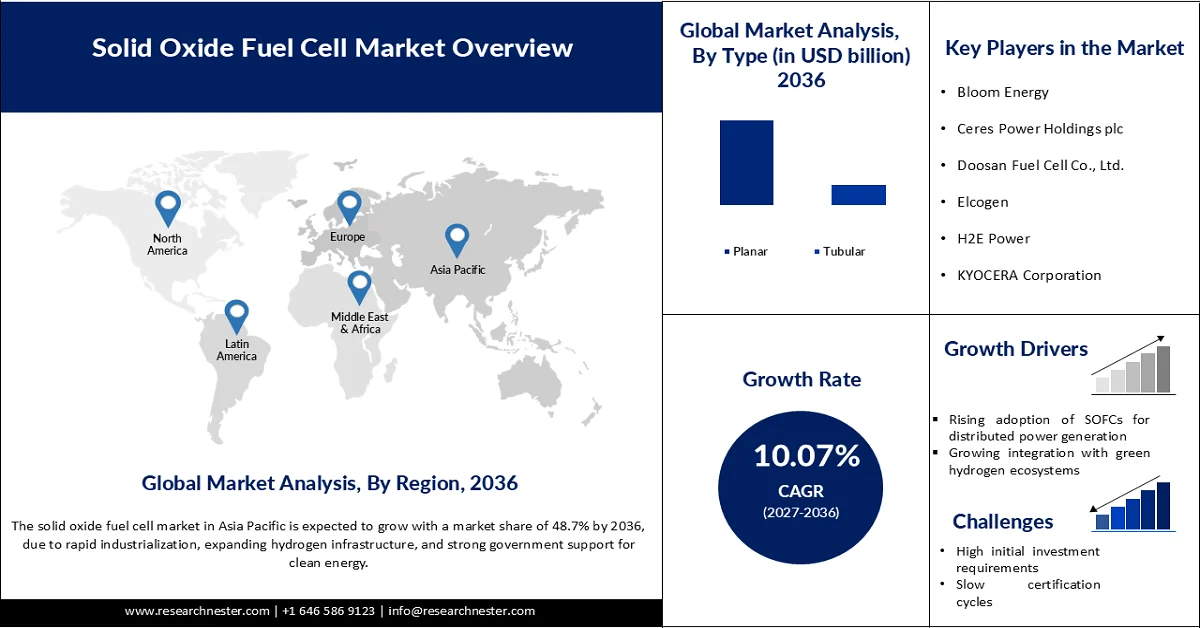
Il mercato delle celle a combustibile a ossido solido aveva un valore di 3,43 miliardi di dollari nel 2026 e si prevede che raggiungerà i 9,40 miliardi di dollari entro il 2036, con un tasso di crescita annuo composto (CAGR) del 10,07% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore delle celle a combustibile a ossido solido è stimato a 3,96 miliardi di dollari.
La rapida espansione della produzione di idrogeno verde creerà probabilmente una forte domanda di tecnologie a celle a combustibile a ossido solido. L'idrogeno verde sta acquisendo sempre maggiore importanza come fattore chiave per il raggiungimento degli obiettivi di decarbonizzazione. Si prevede che i consistenti investimenti in impianti di produzione di idrogeno e infrastrutture di rifornimento stimoleranno la commercializzazione dei sistemi a celle a combustibile a ossido solido.
L'Agenzia internazionale per l'energia (AIE) ha rivelato che
- La domanda globale di idrogeno è salita a quasi 100 milioni di tonnellate nel 2024, con un aumento del 2% rispetto al 2023.
- Entro il 2030, circa il 45% dei progetti sull'idrogeno a basse emissioni è destinato all'esportazione.
- È stata proposta la realizzazione di circa 37.000 km di gasdotti per l'idrogeno entro il 2035.
- La maggior parte di questi progetti si trova in Europa e in Cina, mentre la Germania ha avviato la riconversione di un gasdotto di 400 km per il trasporto di idrogeno.
Negli ultimi decenni, le tecnologie energetiche si sono affermate come principali utilizzatrici finali di metalli critici per far fronte al cambiamento di paradigma della transizione energetica. Ciò ha comportato un'enorme domanda di metalli nobili come cobalto e nichel, materie prime fondamentali per le celle a combustibile a ossido solido.
- La Cina rappresenta il 63% dell'estrazione totale di terre rare, il che la rende una risorsa strategica a livello globale.
- La maggior parte del cobalto (70%) proviene dalla Repubblica Democratica del Congo (Kinshasa) e dalla Cina, con un numero inferiore di progetti di produzione al di fuori di questi paesi.
- Nel 2022, le riserve minerarie mondiali di cobalto ammontavano a 8.300.000 tonnellate, di cui 190.000 tonnellate estratte, principalmente da Kinshasa e dalla Cina, che rimaneva il maggiore consumatore.
- Le riserve di nichel ammontavano a oltre 100.000.000 di tonnellate metriche e ne sono state estratte 3.300.000 tonnellate metriche.
- L'Indonesia ha incrementato la sua attività di estrazione di nichel, arrivando a rappresentare il 20% della quota mondiale.
- Lo zirconio è stato il terzo elemento terrestre più estratto, con un volume di produzione di 1.400.000 tonnellate e riserve per 68.000.000 di tonnellate.
- I principali esportatori di concentrati di zirconio erano il Senegal, il Sudafrica e l'Australia.
- Sia il cobalto che il nichel sono materiali chiave utilizzati nelle celle a combustibile a ossido solido (SOFC) e nelle batterie a elettrolisi a ossido solido (SOEC), e si prevede che la domanda di entrambi sarà da 2 a 5 volte superiore nel 2040 rispetto agli anni 2010.
Entro il 2033, si prevede che le SOFC (celle a ossido solido) troveranno ampia diffusione nei settori industriali e commerciali, nei segmenti di produzione di energia stazionaria, nei data center e nelle istituzioni militari e della difesa, con il settore residenziale a seguire a breve. D'altro canto, è diventato di vitale importanza proseguire la ricerca e lo sviluppo per identificare materiali chimici alternativi avanzati che consentano di rendere la produzione di celle a ossido solido meno dipendente dall'estrazione di elementi critici.
- Nel maggio 2024, l'Ufficio per l'energia fossile e la gestione del carbonio (FECM) del Dipartimento dell'Energia degli Stati Uniti (DOE) ha avviato una richiesta di informazioni (RFI) per promuovere lo sviluppo di celle a combustibile a ossido solido reversibili (R-SOFC) efficienti. Le prospettive sono in linea con emissioni di CO2 prossime allo zero grazie all'aumento della capacità di produzione di idrogeno.
Analisi dei progetti relativi alle celle a combustibile a ossido solido fino al 2022
Numero del progetto | Titolo | Organizzazione principale | Finanziamento totale | Durata del progetto | ||
DOE | Quota di costo | Da | A | |||
FE0031975 | Un sistema ibrido altamente efficiente ed economico per la produzione di idrogeno ed elettricità. | Azienda Phillips 66 | $3.000.000 | $450.000 | 27/09/2020 | 26/09/2023 |
FE0031976 | Celle a combustibile a ossido solido a basso costo per la generazione di energia distribuita su piccola scala | Redox Power Systems LLC | $2.060.653 | $665.177 | 12/01/2020 | 30/11/2023 |
FE0031639 | Sviluppo di un sistema pilota SOFC di classe MW | FuelCell Energy Inc | $1.500.000 | $375.001 | 17/08/2018 | 16/02/2023 |
FWP1022460 | Sistema energetico integrato a celle a combustibile a ossido solido | Laboratorio nazionale di tecnologia energetica | $4.000.002 | $0 | 04/01/2019 | 31/03/2022 |
$10.560.655 | $1.490.178 | |||||
$12.050.833 | ||||||
Fonte: NETL
Chiave Cella a combustibile a ossido solido Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
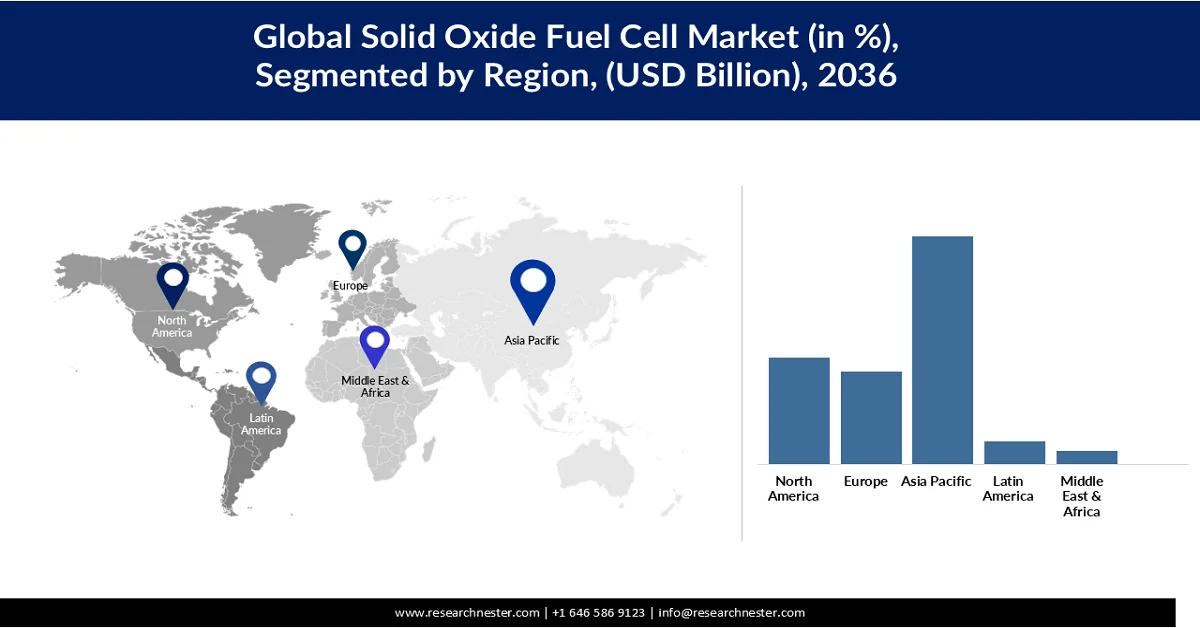
- Si prevede che il mercato dell'Asia-Pacifico rappresenterà il 48,7% del fatturato globale entro il 2036, grazie alle iniziative governative a favore delle energie pulite e alla crescente domanda di produzione di energia efficiente.
- Si prevede che il Nord America si aggiudicherà il 23,7% della quota di mercato globale entro il 2036, stimolato dalla crescente domanda di energia, dalla rapida urbanizzazione e dal crescente consumo di elettricità da fonti rinnovabili.
- Si prevede che il mercato statunitense delle celle a combustibile a ossido solido crescerà a un CAGR del 9,59% dal 2027 al 2036, principalmente grazie ai consistenti investimenti nelle tecnologie per le energie pulite.
- Si prevede che il Giappone conquisterà quasi il 10,7% della quota di mercato entro il 2036, grazie ai continui progressi tecnologici e alla crescita dello sviluppo dell'idrogeno.
Approfondimenti sul segmento:
- Si prevede che il segmento planare rappresenterà l'80,95% del mercato delle celle a combustibile a ossido solido entro il 2036, grazie al design semplice, all'elevata efficienza, all'ampia capacità di potenza e alla densità di potenza superiore.
- Si prevede che il segmento commerciale e al dettaglio deterrà il 36,55% della quota di mercato entro il 2036, grazie all'economicità, alle dimensioni compatte, alla silenziosità e alle capacità di integrazione termica dei sistemi SOFC.
Principali tendenze di crescita:
- Passazione verso sistemi di energia distribuita basati sull'intelligenza artificiale
- Adozione nella decarbonizzazione marittima
Principali sfide:
- Elevati requisiti di investimento iniziale
- Cicli di certificazione lenti
Attori chiave: Bloom Energy (USA), Ceres Power Holdings plc (Regno Unito), Doosan Fuel Cell Co., Ltd. (Corea del Sud), Elcogen (Estonia), H2E Power (India), KYOCERA Corporation (Giappone), Lentatek Uzay Havacılık ve Teknoloji A.ı (Turchia), Mitsubishi Heavy Industries, Ltd. (Giappone), Ningbo VET Energy Technology Co., Ltd (Cina), SolydEra GmbH (Italia), Taiyo Yuden Co., Ltd. (Giappone), WATT Fuel Cell (USA), Delta Electronics, Inc. (Taiwan).
Globale Cella a combustibile a ossido solido Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026: 3,43 miliardi di dollari USA
- Dimensioni del mercato nel 2027: 3,96 miliardi di dollari USA
- Dimensioni del mercato previste: 9,40 miliardi di dollari USA entro il 2036
- Previsioni di crescita: 10,07% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 48,7% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Giappone, Stati Uniti, Cina, Germania, Corea del Sud
- Paesi emergenti: India, Regno Unito, Canada, Australia, Francia
Last updated on : 9 September, 2025
Mercato delle celle a combustibile a ossido solido: fattori di crescita e sfide
Fattori di crescita
- Passaggio a sistemi di alimentazione distribuiti basati sull'intelligenza artificiale: l'espansione dei data center per l'IA sta incrementando la domanda di sistemi di alimentazione in loco, indipendenti dalla rete elettrica. Il funzionamento continuo, la scalabilità e l'efficienza stanno rafforzando l'importanza dei sistemi SOFC nelle infrastrutture di calcolo ad alta densità. Pertanto, il passaggio a sistemi energetici distribuiti basati sull'IA è destinato ad aumentare i ricavi dei produttori di celle a combustibile a ossido solido nei prossimi anni.
- Nell'aprile del 2026, Bloom Energy ha annunciato una partnership più ampia con Oracle per supportare la rapida crescita della sua infrastruttura di intelligenza artificiale e cloud.
- In base all'accordo, Oracle prevede di acquistare fino a 2,8 GW di sistemi a celle a combustibile di Bloom.
- È già stata assicurata una potenza iniziale di 1,2 GW e l'installazione è già in corso, proseguendo anche il prossimo anno.
- Queste celle a combustibile contribuiranno ad alimentare i progetti di Oracle negli Stati Uniti e a supportare la sua rete cloud in continua espansione.
- Adozione nella decarbonizzazione marittima: si prevede che il passaggio ad alternative più pulite ai combustibili marini convenzionali stimolerà l'adozione di soluzioni a celle a combustibile a ossido solido (SOFC) nei prossimi anni. L'elevata efficienza elettrica e la capacità di funzionare con un'ampia gamma di combustibili dovrebbero favorire l'adozione dei sistemi SOFC. Ricercatori e produttori stanno inoltre esplorando la loro applicazione nei sistemi di propulsione marina ibrida, il che dovrebbe alimentare direttamente l'impiego delle SOFC, in quanto queste, lavorando in sinergia con batterie e tecnologie per le energie rinnovabili, contribuiscono a migliorare l'efficienza complessiva delle imbarcazioni.
- Nel gennaio 2026, Delta Electronics ha annunciato una partnership con MODEC ed Eld Energy per promuovere un utilizzo più pulito dell'energia nel settore marittimo.
- Delta fornirà celle a ossido solido, sistemi di condizionamento dell'energia e convertitori per il sistema SOFC di Eld Energy, destinato all'utilizzo su una piattaforma galleggiante di produzione, stoccaggio e scarico (FPSO).
- I partner puntano ad avviare una sperimentazione pilota da 120 kW entro il 2027, segnando il primo utilizzo di questa tecnologia su una FPSO e aprendo la strada alla produzione di energia a idrogeno in mare.
- Aumento delle applicazioni SOFC negli ospedali e nelle infrastrutture sanitarie critiche: secondo le previsioni di Research Nester, la crescente domanda di sicurezza energetica 24 ore su 24, 7 giorni su 7, da parte degli ospedali creerà probabilmente opportunità redditizie per i produttori di tecnologie a celle a combustibile a ossido solido. Pertanto, con l'attenzione degli operatori sanitari al rafforzamento della resilienza energetica e alla riduzione dei rischi di interruzione della rete, la domanda di soluzioni di cogenerazione (CHP) e di alimentazione di emergenza basate su celle a combustibile è destinata a crescere esponenzialmente.
- Nel gennaio 2025, Rehlko ha rivelato di aver sviluppato un sistema a celle a combustibile a idrogeno a zero emissioni per Klickitat Valley Health (KVH), un'importante struttura sanitaria a Goldendale, nello Stato di Washington.
- Il sistema modulare e scalabile funziona come fonte di energia primaria, fonte di energia di riserva o come parte di una rete energetica distribuita.
- Utilizza la tecnologia delle celle a combustibile PEM in collaborazione con Toyota Motor North America, offrendo elevata efficienza e una risposta rapida alle richieste di energia.
- Tra le caratteristiche principali figurano il design compatto, la robustezza per l'uso esterno, la bassa rumorosità e una durata prevista di 20 anni.
- Il progetto supporta gli obiettivi di sostenibilità di KVH e dimostra la capacità di Rehlko di fornire soluzioni energetiche pulite e affidabili per le strutture sanitarie.
Sfide
- Elevati requisiti di investimento iniziale: secondo le stime di Research Nester, gli ingenti investimenti iniziali limitano l'adozione a progetti di grandi dimensioni e finanziati, ritardando la diffusione commerciale dei sistemi SOFC. L'integrazione di materiali e tecnologie specializzate nella produzione aumenta i costi finali dei sistemi SOFC. Molte piccole imprese si astengono dall'investire in queste soluzioni a causa di vincoli di bilancio.
- Cicli di certificazione lenti: le normative rigorose e le lunghe procedure di approvazione ostacolano la vendita dei sistemi SOFC. La mancanza di quadri normativi universali crea inoltre barriere di conformità a livello regionale. I produttori sono tenuti a rispettare diverse normative tecniche e di sicurezza nei vari mercati. Di conseguenza, i tempi di certificazione prolungati aumentano i costi di commercializzazione e frenano le vendite complessive dei sistemi SOFC.
Dimensioni e previsioni del mercato delle celle a combustibile a ossido solido:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
10,07% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
3,43 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
9,40 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle celle a combustibile a ossido solido:
Analisi del segmento tipo
Si prevede che il segmento planare conquisterà l'80,95% del mercato globale delle celle a combustibile a ossido solido entro il 2036. La geometria semplice e il metodo di costruzione relativamente agevole stanno contribuendo all'emergere delle celle a combustibile a ossido solido planari. Le celle a combustibile a ossido solido planari rappresentano una scelta preferenziale per l'alimentazione di backup e la gestione delle variazioni di tensione grazie alla loro elevata efficienza, grande capacità e capacità di generazione continua di energia. Le SOFC planari raggiungono densità di potenza superiori rispetto alle SOFC tubolari.
- Ad esempio, Elcogen AS fornisce celle a ossido solido compatibili con stack di terze parti. Si tratta di celle ceramiche planari con supporto anodico. La bassa temperatura di esercizio della cella, ovvero 650 °C, consente una maggiore durata e l'utilizzo di componenti a basso costo a livello di stack e di sistema.
Analisi del segmento di utenti finali
Entro la fine del 2036, si prevede che il segmento commerciale e al dettaglio del mercato delle celle a combustibile a ossido solido rappresenterà una quota del 36,55%. Grazie alla loro convenienza, alle dimensioni compatte e al funzionamento silenzioso, le celle a combustibile a ossido solido (SOFC) sono la fonte di energia ideale per i clienti commerciali. L'integrazione termica con le caldaie e i sistemi HVAC esistenti è inoltre possibile grazie al calore di scarto ad alta temperatura delle SOFC.
- Ad esempio, l'azienda tedesca Bosch ha creato un sistema di celle a combustibile a ossido solido per usi commerciali e industriali ed è pronta ad aumentare la produzione entro il 2037. Questo sistema può funzionare a idrogeno, gas naturale, biometano o diverse miscele, con un'efficienza elettrica superiore al 60% e un'efficienza complessiva di circa l'85%.
Analisi del segmento mobilità
Si stima che il segmento stazionario deterrà la quota maggiore del mercato globale delle celle a combustibile a ossido solido (SOFC) per tutto il periodo di previsione. La capacità di fornire energia altamente efficiente, continua e affidabile per applicazioni di lunga durata sta trainando le vendite di SOFC stazionarie. Queste tecnologie sono progettate per funzionare ad alte temperature e fornire elettricità di base stabile, il che ne aumenta l'applicazione in edifici commerciali, impianti industriali e sistemi di distribuzione di energia su larga scala.
La nostra analisi approfondita del mercato delle celle a combustibile a ossido solido comprende i seguenti segmenti:
Segmenti | Sottosegmenti |
Tipo |
|
Mobilità |
|
Applicazione |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato delle celle a combustibile a ossido solido - Analisi regionale
Approfondimenti sul mercato dell'Asia-Pacifico
Si prevede che la regione Asia-Pacifico conquisterà il 48,7% della quota di mercato globale delle celle a combustibile a ossido solido entro il 2036. La crescita del mercato è attribuita alle iniziative pubbliche e private volte a trasformare la produzione di elettricità e di energia. Ad esempio, i programmi finanziati dal governo, come ENE-FARM in Giappone, insieme alla crescente domanda di generazione di energia efficiente, dovrebbero stimolare le vendite di SOFC. Presso il CSIR-CGCRI di Calcutta, in India, è stato creato un nuovo dipartimento, denominato Fuel Cell & Battery (FCB), per sviluppare tecnologie valide in diverse aree importanti ed emergenti del settore delle energie non convenzionali, in particolare le celle a combustibile a ossido solido (SOFC).
Si stima che le vendite di celle a combustibile a ossido solido in Cina aumenteranno a un tasso di crescita annuo composto (CAGR) del 10,79% durante il periodo di studio. Il Paese è tra i leader mondiali nella produzione di celle a combustibile e idrogeno.
- Il Paese ha esportato idrogeno per un valore di 3,34 miliardi di dollari, seguito da Giappone e Corea del Sud.
- La grafite, un'altra materia prima utilizzata nelle SOFC, è prodotta ed esportata principalmente dalla Cina (che nel 2021 forniva il 62% della produzione mondiale totale).
- Gli Stati Uniti dipendevano per il 76% dalle importazioni di cobalto per soddisfare il fabbisogno interno.
- L'estrazione del cobalto è concentrata principalmente in Cina e nella Repubblica Democratica del Congo.
Si prevede che il Giappone conquisterà il 22% della quota di mercato dell'Asia-Pacifico durante il periodo di previsione. Il Paese è uno dei mercati tecnologicamente più avanzati e commercialmente maturi per le celle a combustibile a ossido solido, grazie a decenni di investimenti nella ricerca sulle celle a combustibile, nell'efficienza energetica e nello sviluppo dell'idrogeno. Le limitate risorse energetiche interne del Giappone e la forte attenzione alla sicurezza energetica stanno inoltre incoraggiando l'adozione di tecnologie di generazione di energia distribuita che riducono la dipendenza dai combustibili fossili importati.
Si stima che il mercato giapponese raggiungerà un valore di 471,07 milioni di dollari nel 2027. L'elettricità ad alta efficienza per applicazioni residenziali, commerciali e industriali sta trainando le vendite di sistemi a celle a combustibile a ossido solido (SOFC). Anche gli obiettivi di decarbonizzazione a lungo termine del Giappone stanno incentivando il commercio di celle a combustibile a ossido solido. Le strategie nazionali per la promozione della produzione, distribuzione e utilizzo dell'idrogeno stanno incoraggiando la diffusione di sistemi SOFC compatibili con l'idrogeno.
- Il governo ha introdotto la sua Strategia di base sull'idrogeno nel 2017.
- L'obiettivo è raggiungere i traguardi prefissati per lo sviluppo di un'economia interamente basata sull'idrogeno entro il 2050.
- Alcuni settori chiave includono l'espansione dei veicoli a celle a combustibile e delle stazioni di rifornimento di idrogeno.
- Tra il 2020 e il 2021 il governo ha investito quasi 1 miliardo di dollari (140 miliardi di yen) in ricerca e sviluppo e nello sviluppo della catena di approvvigionamento.
Dimensioni e previsioni del mercato giapponese delle celle a combustibile a ossido solido
Attributo del report | Dettagli |
Dimensioni del mercato nell'anno di riferimento (2026) | 411,72 milioni di dollari |
Previsioni sulle dimensioni del mercato per l'anno 2036 | 1.009,50 milioni di dollari |
CAGR (2027-2036) | 8,84% |
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America deterrà il 23,7% della quota di mercato globale delle celle a combustibile a ossido solido entro il 2036. La crescita del mercato è trainata dalla crescente domanda di energia, dalla rapida urbanizzazione e dall'aumento della domanda di elettricità, soprattutto da fonti rinnovabili.
- Ad esempio, secondo l'Agenzia statunitense per l'informazione energetica, il consumo totale di elettricità nel 2022 è stato 14 volte superiore a quello del 1950, il che equivale a circa 4,05 trilioni di kWh.
- Inoltre, nel 2021, la produzione energetica annua è stata pari a 97,78 quadrilioni e il consumo pari a 97,33 quadrilioni.
- Inoltre, circa il 61% della produzione totale di energia elettrica negli Stati Uniti nel 2021 proveniva da combustibili fossili.
Principali aziende nordamericane fino al 2021
Nome | Paese | Capitalizzazione di mercato (in miliardi di dollari USA) | Tecnologia |
Plug Power, Inc. | Gli Stati Uniti | 24,4 | PEM |
Ballard Power Systems, Inc. | Canada | 8,55 | PEM |
Fuelcell Energy, Inc. | Gli Stati Uniti | 5,76 | ossido solido |
Bloom Energy Corp | Gli Stati Uniti | 4,76 | ossido solido |
Fonte: World Hydrogen Leaders
Si stima che il mercato statunitense delle celle a combustibile a ossido solido raggiungerà i 2.228,49 milioni di dollari entro il 2036. La crescente domanda di generazione di energia distribuita e l'espansione dei data center basati sull'intelligenza artificiale stanno alimentando l'adozione di sistemi a celle a combustibile a ossido solido.
- Il Dipartimento dell'Energia degli Stati Uniti (DOE) dispone di un ufficio dedicato alle tecnologie dell'idrogeno e delle celle a combustibile (HFCT) che offre sovvenzioni per sostenere le attività di ricerca e sviluppo in questo settore.
- Gli obiettivi specifici del sottoprogramma sono di sviluppare sistemi di alimentazione a celle a combustibile a idrogeno diretto con un'efficienza di picco del 68-72%, destinati a veicoli pesanti, in grado di raggiungere una durata di circa 30.000 ore e la produzione di massa a 80 dollari/kW entro la fine del 2030.
- Il settore dell'idrogeno genera oltre 10 milioni di tonnellate all'anno nel paese e 65.100 milioni di tonnellate all'anno a livello globale.
- Considerando i percorsi verso gli scenari di Princeton Net-Zero America E+RE+ e di emissioni nette zero di gas serra, si stima che gli Stati Uniti raggiungeranno 100 milioni di tonnellate di H2/anno nel 2050, favorendo così la crescita del mercato.
Si prevede che il mercato canadese delle celle a combustibile a ossido solido crescerà a un tasso annuo composto (CAGR) dell'8,22% dal 2027 al 2036. L'impegno del Paese per la transizione verso l'energia pulita e la riduzione delle emissioni di gas serra sta stimolando le vendite di sistemi a celle a combustibile a ossido solido. Si prevede inoltre che lo sviluppo dell'economia dell'idrogeno favorirà l'applicazione delle tecnologie a celle a combustibile a ossido solido nei prossimi anni.
L'Associazione canadese per le energie rinnovabili (CanREA) ha reso noto che
- Entro la fine del 2025, il Canada disponeva di circa 25 GW di capacità installata di energia eolica, solare e sistemi di accumulo energetico.
- L'Ontario ha aperto la strada, con una capacità di stoccaggio che ha raggiunto quasi 1 GW e che si prevede crescerà ulteriormente nei prossimi due anni.
- Si prevede che la capacità complessiva installata di energia eolica, solare e di accumulo in Canada aumenterà del 32% entro il 2029 e raddoppierà entro il 2035.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo delle celle a combustibile a ossido solido crescerà a un tasso annuo composto (CAGR) del 10,10% dal 2027 al 2036. Le ambiziose politiche di decarbonizzazione e i forti investimenti nelle infrastrutture per l'idrogeno stanno trainando le vendite di celle a combustibile a ossido solido. Anche la diffusa adozione di sistemi energetici distribuiti contribuisce alla crescente applicazione delle soluzioni a celle a combustibile a ossido solido.
- La Clean Hydrogen Joint Undertaking (JU) ha pubblicato il suo Programma di lavoro annuale 2024 nel gennaio 2024.
- Il programma delinea i principali bandi di finanziamento per progetti di ricerca e dimostrazione lungo l'intera catena del valore dell'idrogeno pulito.
Le principali aree di interesse includono:
- Produzione di idrogeno da fonti rinnovabili
- Stoccaggio e distribuzione dell'idrogeno
- Applicazioni finali nei settori dei trasporti, del riscaldamento e dell'energia pulita.
- Valli dell'idrogeno: ecosistemi regionali integrati
- Temi trasversali quali sicurezza, sostenibilità e supporto normativo.
L'obiettivo è accelerare la riduzione dei costi, l'ampliamento e la diffusione delle tecnologie per l'idrogeno pulito a supporto degli obiettivi europei di zero emissioni nette entro il 2050. Si concentra sulla collaborazione pubblico-privato per rafforzare la competitività dell'Europa nel mercato globale dell'idrogeno.
Si prevede che il mercato britannico delle celle a combustibile a ossido solido (SOFC) raggiungerà un valore di 131,64 milioni di dollari nel 2027. L'obiettivo del Paese di raggiungere emissioni nette zero di gas serra e di sviluppare una solida economia dell'idrogeno sta aprendo opportunità di guadagno elevate per i produttori di SOFC. Edifici commerciali, impianti industriali, strutture sanitarie e data center sono i principali utilizzatori finali dei sistemi SOFC nel Paese.
- Si stima che il segmento commerciale e della vendita al dettaglio conquisterà il 36,58% della quota di mercato del Regno Unito durante il periodo di previsione.
Il mercato tedesco delle celle a combustibile a ossido solido (SOFC) è destinato a crescere a un tasso annuo composto (CAGR) del 10,79% durante il periodo di studio. La solida base industriale del paese e le sue avanzate capacità ingegneristiche stanno alimentando le vendite di tecnologie a celle a combustibile a ossido solido. L'attenzione della Germania alla riduzione delle emissioni di carbonio ha inoltre incrementato l'interesse per i sistemi a celle a combustibile. Infine, per migliorare l'efficienza energetica e ridurre la dipendenza dalle fonti di energia convenzionali, gli utenti finali, come gli impianti chimici e automobilistici, stanno esplorando i sistemi SOFC.
Principali attori del mercato delle celle a combustibile a ossido solido:
- Bloom Energy (USA)
- Ceres Power Holdings plc (Regno Unito)
- Doosan Fuel Cell Co., Ltd. (Corea del Sud)
- Elcogen (Estonia)
- H2E Power (India)
- KYOCERA Corporation (Giappone)
- Lentatek Uzay Havac?l?k ve Teknoloji A.? (Tacchino)
- Mitsubishi Heavy Industries, Ltd. (Giappone)
- Ningbo VET Energy Technology Co., Ltd (Cina)
- SolydEra GmbH (Italia)
- Taiyo Yuden Co., Ltd. (Giappone)
- Celle a combustibile WATT (USA)
- Delta Electronics, Inc. (Taiwan)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Bloom Energy è un'azienda statunitense specializzata in energie pulite, che produce sistemi a celle a combustibile a ossido solido per la generazione locale di energia. Con sede a San Jose, serve data center, ospedali, aziende di servizi pubblici, fabbriche e clienti commerciali in tutto il mondo. La sua attività spazia dalla generazione distribuita ai sistemi a celle a combustibile, dai servizi energetici alle soluzioni a idrogeno e all'utilizzo nelle microreti. Ad oggi, Bloom ha installato oltre 1,4 GW di capacità di celle a combustibile in più di 1.000 siti in tutto il mondo, con un utilizzo crescente nei data center per l'intelligenza artificiale e in altre infrastrutture critiche.
- Ceres Power Holdings plc è un'azienda britannica specializzata in tecnologie per l'energia pulita, che sviluppa sistemi a celle a combustibile a ossido solido e sistemi di elettrolisi. La sua tecnologia supporta la produzione locale di energia e la produzione di idrogeno verde, aiutando le industrie a passare a fonti energetiche a basse emissioni di carbonio. L'azienda fornisce principalmente tecnologie di base per celle a combustibile, elettrolisi, data center, alimentazione industriale e applicazioni dell'idrogeno, piuttosto che sistemi completi per l'utente finale.
- Doosan Fuel Cell è un'azienda specializzata in energie pulite che sviluppa tecnologie a celle a combustibile per la generazione di energia locale, l'energia a idrogeno e soluzioni a basse emissioni di carbonio. Realizza sistemi avanzati a celle a combustibile per uso industriale, commerciale e di pubblica utilità. La sua gamma SOFC comprende sistemi di alimentazione, stack, soluzioni a celle a combustibile per applicazioni marine e sistemi di energia distribuita per data center, edifici per uffici e siti industriali, supportando una generazione di energia efficiente con minori emissioni. L'azienda possiede inoltre unità produttive, centri di ricerca e collaborazioni internazionali, mentre lo stabilimento di Gunsan e le iniziative di espansione globale contribuiscono alla sua crescita in Asia e in altri mercati esteri.
- Elcogen è un'azienda europea di tecnologie per l'energia pulita che opera nel settore delle celle a combustibile a ossido solido (SOFC) e dei sistemi di elettrolisi. Sviluppa componenti chiave a supporto di una produzione di energia efficiente e della produzione di idrogeno verde, contribuendo a ridurre le emissioni di carbonio e a promuovere la transizione energetica. La sua offerta principale comprende celle SOFC, stack, moduli stack e sistemi SOEC per la produzione di idrogeno. Queste tecnologie sono utilizzate in applicazioni di generazione di energia stazionaria, alimentazione di backup, data center, settore marittimo e industriale, e sono progettate per funzionare in sistemi di terze parti con elevata efficienza, flessibilità di alimentazione e scalabilità, dalle piccole alle grandi applicazioni energetiche.
- H2E Power è un'azienda indiana specializzata in energie pulite, che opera nel settore delle celle a combustibile a ossido solido (SOFC) e dell'elettrolisi. Sviluppa sistemi efficienti per la generazione locale di energia e la produzione di idrogeno verde, posizionandosi nel crescente settore dell'energia a idrogeno. I suoi sistemi SOFC sono utilizzati per le telecomunicazioni, l'alimentazione di backup industriale e le esigenze di energia in aree remote, e possono funzionare con idrogeno, gas naturale e altri combustibili per fornire elettricità stabile in loco. L'azienda sta inoltre promuovendo la tecnologia SOEC (Solid-Oxide Electrolytic Cell) per supportare la produzione di idrogeno verde e soluzioni energetiche ibride più pulite.
Di seguito è riportato l'elenco dei principali operatori, tra i molti altri, attivi nel mercato globale delle celle a combustibile a ossido solido:
Il mercato è caratterizzato da una forte presenza di aziende regionali e internazionali. I principali operatori stanno investendo massicciamente in attività di ricerca e sviluppo per introdurre soluzioni di nuova generazione. Stanno inoltre stringendo collaborazioni strategiche con altre aziende per ampliare la propria offerta di prodotti. Alcune aziende di dimensioni gigantesche stanno espandendo le proprie attività in economie ad alto potenziale per ottenere profitti considerevoli. Si prevede che le strategie di marketing, sia organiche che inorganiche, raddoppieranno i ricavi dei principali operatori durante il periodo di studio.
Panorama aziendale del mercato globale delle celle a combustibile a ossido solido:
Sviluppi recenti
- Nel maggio 2026, Elcogen ha lanciato la sua nuova piattaforma elcoStack E3000 G2 per celle a combustibile a ossido solido e stack di elettrolizzatori. Il nuovo sistema offre prestazioni migliori e contribuisce a ridurre i costi per soluzioni energetiche sostenibili.
- Nell'aprile 2026, Delta Electronics, Inc. ha annunciato una partnership con Centrica per supportare i data center e le industrie ad alto consumo energetico nel Regno Unito e in Europa. Il primo passo di questa collaborazione è l'utilizzo di celle a combustibile a ossido solido per la generazione di energia off-grid. Questa configurazione può offrire ai clienti energia a costi inferiori in loco e ridurre la loro esposizione alle fluttuazioni dei prezzi dell'elettricità e ai limiti della rete.
- Report ID: 3514
- Published Date: Sep 09, 2025
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
