Prospettive del mercato dei sistemi ERP per il settore sanitario:
Il mercato dei sistemi ERP per il settore sanitario ha superato i 9,8 miliardi di dollari nel 2026 e si prevede che raggiungerà i 21,16 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa l'8,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del mercato dei sistemi ERP per il settore sanitario è stimato a 10,58 miliardi di dollari.
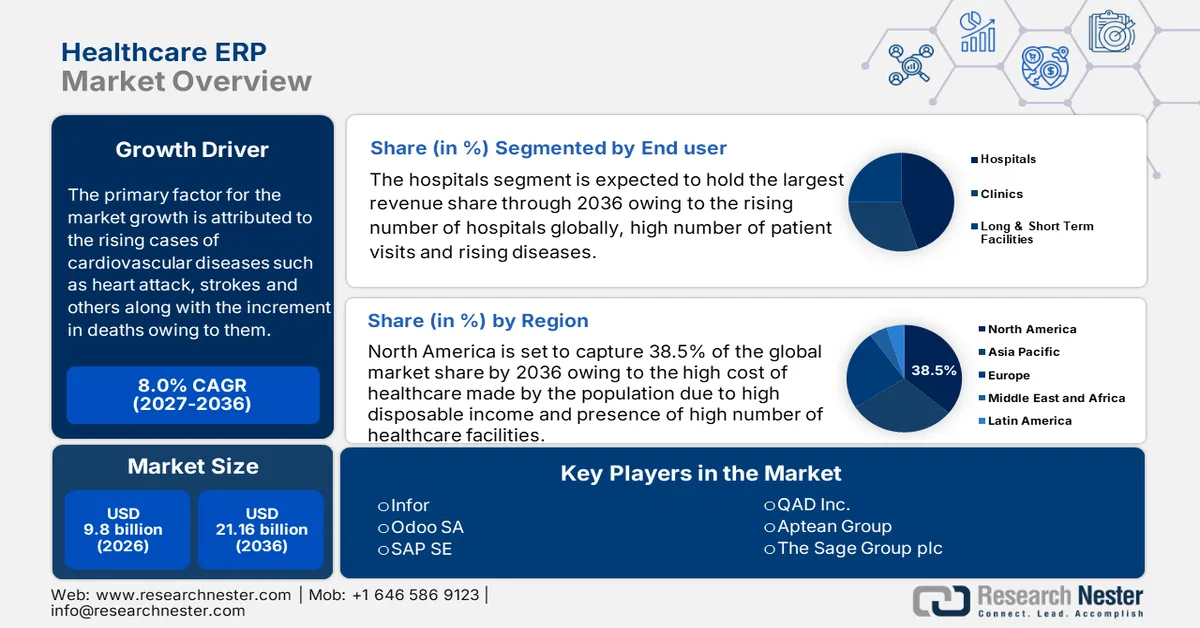
L'adozione globale di sistemi ERP per il settore sanitario è strettamente legata ai mandati federali di digitalizzazione, alla modernizzazione dei sistemi di rimborso e ai requisiti di responsabilità finanziaria per i sistemi sanitari pubblici e privati. Secondo i dati ASTP di marzo 2022, 4 medici su 5 che operano in ambulatorio e quasi il 96% di tutti gli ospedali per acuti non federali hanno adottato una cartella clinica elettronica (EHR) certificata. Questi dati indicano un'infrastruttura digitale pressoché universale nelle organizzazioni sanitarie. Questa elevata diffusione dei sistemi clinici di base aumenta la domanda di piattaforme integrate per la gestione finanziaria, la catena di approvvigionamento, le risorse umane e il monitoraggio delle risorse, in grado di connettere i dati operativi e clinici. Inoltre, i dati CMS di dicembre 2023 mostrano che la spesa sanitaria ha raggiunto i 4.500 miliardi di dollari nel 2022. Questa portata di spesa impone alle organizzazioni sanitarie una pressione costante per la gestione dei costi del lavoro, l'efficienza degli acquisti, la conformità ai requisiti di rimborso e l'accuratezza dei report.
Inoltre, il programma di digitalizzazione del settore pubblico rafforza ulteriormente gli investimenti strutturati nelle piattaforme aziendali. Il rapporto del governo del Regno Unito di marzo 2024 mostra che il governo ha stanziato 2 miliardi di euro per digitalizzare il servizio sanitario nazionale, compresa la modernizzazione delle infrastrutture di base e dei sistemi di dati. La necessità di sistemi integrati sta inoltre alimentando la domanda. La transizione verso modelli di assistenza basati sul valore richiede agli operatori sanitari di monitorare gli indicatori di qualità e gli esiti dei pazienti insieme ai dati finanziari. Ciò richiede un livello di integrazione dei dati che i sistemi più vecchi non sono in grado di supportare. Inoltre, la carenza di personale rappresenta un problema critico, spingendo gli amministratori a utilizzare la tecnologia per ottimizzare i turni del personale e ridurre il carico amministrativo sui medici. Questi fattori, nel loro complesso, inducono i sistemi sanitari ad adottare sistemi software completi per soddisfare i requisiti normativi e mantenere la stabilità operativa.
Chiave Sistema ERP per il settore sanitario Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
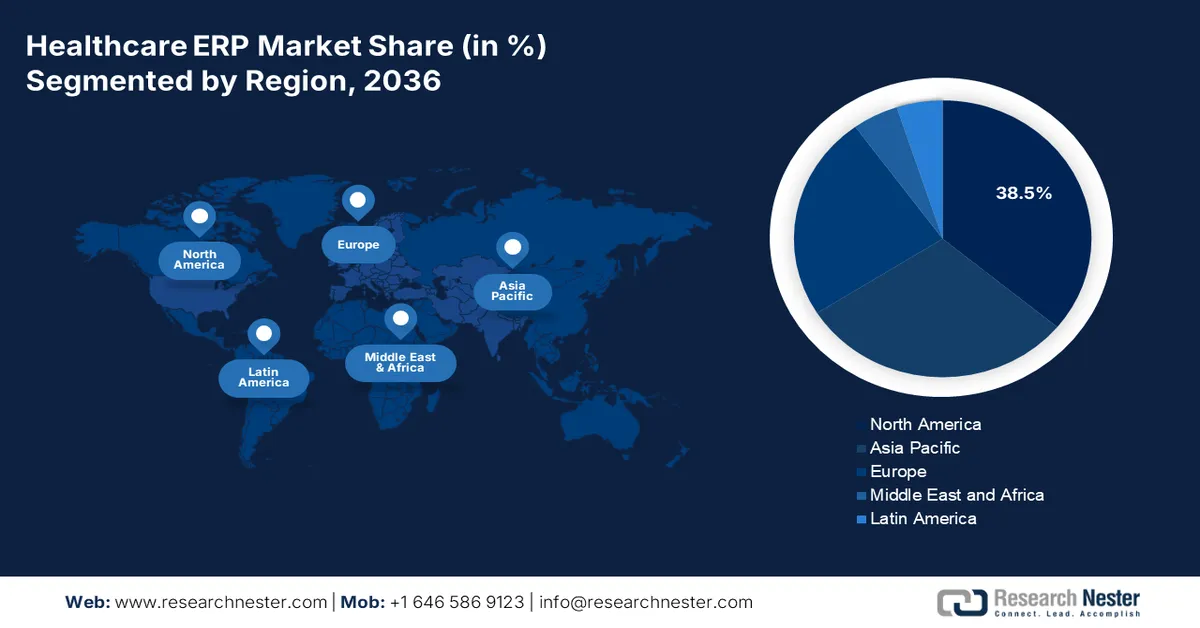
- Si prevede che il Nord America deterrà una quota di mercato del 38,5% nel settore ERP sanitario entro il 2036, grazie ai requisiti obbligatori di rendicontazione dell'assistenza basata sul valore e ai finanziamenti federali per la modernizzazione delle tecnologie informatiche sanitarie.
- Si prevede che la regione Asia-Pacifico crescerà a un CAGR dell'8,7% tra il 2027 e il 2036, stimolata dai massicci investimenti governativi nella modernizzazione delle infrastrutture sanitarie e nella digitalizzazione dei sistemi cartacei.
Approfondimenti sui segmenti:
- Si prevede che il sottosegmento cloud nel mercato ERP sanitario raggiungerà una quota del 68,3% entro il 2036, spinto dall'urgente necessità del settore di scalabilità e accessibilità remota.
- Si prevede che il sottosegmento delle grandi imprese deterrà una quota significativa entro il 2036, alimentato dalla complessità e dalla portata delle operazioni all'interno dei principali sistemi ospedalieri e delle multinazionali farmaceutiche.
Principali tendenze di crescita:
- Espansione della forza lavoro e pressioni sui costi del lavoro
- Modernizzazione della catena di approvvigionamento e trasparenza degli acquisti
Principali sfide:
- Aumento delle minacce alla sicurezza informatica
- Resistenza al cambiamento da parte dei professionisti del settore sanitario
Attori chiave: Oracle Corporation, SAP SE, Microsoft Corporation, Infor, Epic Systems Corporation, QAD Inc., Sage Group plc, Odoo, Unit4, Syspro, Constellation Software Inc.
Globale Sistema ERP per il settore sanitario Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:9,8 miliardi di dollari
- Dimensioni del mercato nel 2027:10,58 miliardi di dollari
- Dimensioni del mercato previste:21,16 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR dell'8,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 38,5% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Germania, Regno Unito, Giappone, Cina
- Paesi emergenti: India, Indonesia, Vietnam, Brasile, Messico
Last updated on : 31 August, 2026
Mercato dei sistemi ERP per il settore sanitario: fattori di crescita e sfide
Fattori di crescita
- Espansione della forza lavoro e pressioni sui costi del lavoro: il settore sanitario rimane uno dei maggiori settori occupazionali a livello globale, aumentando la complessità amministrativa. Secondo i dati KFF di febbraio 2025, gli ospedali statunitensi impiegano oltre 6,7 milioni di persone. Il costo del lavoro rappresenta la quota maggiore dei costi operativi ospedalieri, intensificando la domanda di moduli centralizzati per la gestione del capitale umano e la pianificazione della forza lavoro. La gestione di buste paga, accreditamenti, pianificazione e conformità per una forza lavoro così ampia richiede sistemi ERP scalabili. Inoltre, l'Ufficio di Statistica del Lavoro degli Stati Uniti prevede che le professioni sanitarie cresceranno molto più rapidamente della media di tutte le professioni, creando milioni di nuovi posti di lavoro e aumentando ulteriormente la complessità della gestione amministrativa e delle buste paga per le organizzazioni sanitarie, alimentando il mercato degli ERP per il settore sanitario.
- Modernizzazione della catena di approvvigionamento e trasparenza degli acquisti: le interruzioni degli acquisti causate dalla pandemia hanno messo in luce le debolezze strutturali delle catene di approvvigionamento ospedaliere. Inoltre, gli investimenti federali rafforzano la resilienza della catena di approvvigionamento e le scorte. Oltre alla spesa pubblica, aumentano le aspettative di trasparenza negli acquisti e di responsabilità nella gestione delle scorte. I sistemi ERP con moduli centralizzati per la catena di approvvigionamento supportano il monitoraggio delle prestazioni dei fornitori, la previsione della domanda e la conformità contrattuale. Gli Stati Uniti hanno riportato investimenti federali multimiliardari per rafforzare le catene di approvvigionamento mediche ed espandere la Riserva Strategica Nazionale, rafforzando la necessità di visibilità in tempo reale delle scorte e di controlli standardizzati sugli acquisti in tutti i sistemi sanitari.
- Crescita delle infrastrutture ospedaliere e ampliamento della capacità: i programmi di espansione ospedaliera finanziati dal governo aumentano i requisiti dei sistemi aziendali. Secondo i dati dell'American Hospital Association di dicembre 2025, negli Stati Uniti nel 2023 erano presenti 6.093 ospedali, molti dei quali operanti all'interno di sistemi per singola struttura che richiedono un consolidamento centralizzato degli acquisti e delle finanze. Inoltre, le nuove strutture sono istituzioni commissionate che necessitano di sistemi ERP integrati per standardizzare gli acquisti, la gestione delle scorte, il tracciamento delle risorse biomediche e la gestione dei fornitori. Ulteriori e continui finanziamenti federali amplieranno la capacità e le infrastrutture delle strutture sanitarie, aumentando ulteriormente la necessità di sistemi standardizzati di gestione finanziaria e patrimoniale a livello aziendale per le nuove strutture finanziate.
Sfide
- Minacce alla sicurezza informatica in aumento: i sistemi ERP del settore sanitario sono i principali bersagli dei criminali informatici, il che rappresenta un'enorme sfida per i fornitori, che devono progettare la sicurezza fin dalle fondamenta, anziché considerarla un ripensamento successivo. Inoltre, le organizzazioni sanitarie hanno subito numerose violazioni di dati che hanno compromesso le cartelle cliniche di milioni di pazienti, con i sistemi ERP e finanziari che rappresentano i vettori di violazione più comuni. I produttori del mercato devono investire massicciamente nel rilevamento delle minacce basato sull'intelligenza artificiale per rimanere competitivi.
- Resistenza al cambiamento da parte dei professionisti del settore sanitario: la resistenza culturale rappresenta un ostacolo non tecnico significativo nel mercato degli ERP per il settore sanitario, poiché sia i produttori che il personale amministrativo spesso si oppongono ai cambiamenti dei flussi di lavoro imposti dai nuovi sistemi. Questa resistenza deriva da decenni di familiarità con le interfacce legacy e dalla natura critica dei flussi di lavoro sanitari, dove i cambiamenti potrebbero avere un impatto sulla sicurezza dei pazienti. Inoltre, una formazione inadeguata e il timore di un aumento del carico amministrativo intensificano ulteriormente le esitazioni tra i professionisti sanitari, rallentando l'implementazione degli ERP e i tassi di adozione da parte degli utenti.
Dimensioni e previsioni del mercato dei sistemi ERP per il settore sanitario:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
8% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
9,8 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
21,16 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sistemi ERP per il settore sanitario:
Analisi del segmento del modello di erogazione
Il sottosegmento del cloud è quello dominante e si prevede che raggiungerà una quota di mercato del 68,3% entro il 2036. Tale predominio è dovuto all'urgente necessità del settore di scalabilità e accessibilità da remoto. Gli operatori sanitari stanno rapidamente migrando dai sistemi on-premise tradizionali a soluzioni basate sul cloud per facilitare la condivisione dei dati in tempo reale tra diverse strutture e supportare la crescita dei servizi di telemedicina. Questo passaggio consente alle organizzazioni di ridurre il costo totale di proprietà, beneficiando al contempo di continui aggiornamenti software che garantiscono la conformità con le normative sanitarie in continua evoluzione. Secondo i dati del Commonwealth Fund di agosto 2025, quasi il 99% dei centri sanitari di comunità è dotato di almeno un sistema di cartella clinica elettronica, il che favorisce l'adozione del cloud nel settore sanitario. La flessibilità del modello cloud garantisce che i sistemi sanitari possano integrare i dati operativi con le piattaforme cliniche, rendendolo la scelta principale per la modernizzazione delle infrastrutture sanitarie.
Analisi del segmento di scala di implementazione
Il segmento delle grandi imprese sta trainando la crescita del mercato in termini di diffusione dei sistemi ERP. Questo segmento è caratterizzato dalla complessità e dalla portata delle operazioni all'interno dei principali sistemi ospedalieri e delle multinazionali farmaceutiche. Tali realtà richiedono soluzioni ERP altamente integrate, in grado di gestire migliaia di dipendenti e un'enorme quantità di dati sui pazienti in diverse strutture. Le grandi imprese dispongono delle risorse finanziarie necessarie per investire in sistemi completi e personalizzabili, che le organizzazioni più piccole non possono permettersi. Inoltre, le grandi imprese operano spesso in diverse aree geografiche, necessitando di piattaforme ERP che supportino la conformità normativa, le transazioni in valuta estera e framework di reporting standardizzati a livello regionale. Le loro continue iniziative di trasformazione digitale e l'attenzione al processo decisionale basato sui dati accelerano ulteriormente l'adozione di sistemi ERP avanzati e scalabili, dotati di funzionalità di analisi, integrazione con l'intelligenza artificiale e interoperabilità.
Analisi del segmento dei componenti
Il sottosegmento dei servizi detiene la quota di fatturato maggiore nel mercato ERP per il settore sanitario. Servizi come consulenza, implementazione, formazione e supporto gestito sono i principali motori della crescita del mercato. Il software da solo non può generare valore senza una configurazione esperta per soddisfare le rigorose normative sanitarie e i complessi flussi di lavoro clinici. L'elevato costo e la natura critica di questi servizi sono determinati dalla necessità di interoperabilità con le cartelle cliniche elettroniche esistenti e dalla conformità agli standard in continua evoluzione. Secondo i dati pubblicati da JMIR nel dicembre 2025, oltre il 75% degli ospedali ha riferito che l'integrazione di nuovi sistemi IT con le cartelle cliniche elettroniche esistenti ha richiesto significativi servizi di consulenza esterna e personalizzazione. Inoltre, i servizi di supporto garantiscono la conformità con le normative federali in materia di sicurezza e privacy, consolidando il segmento dei servizi come principale motore di fatturato a lungo termine nell'ecosistema ERP per il settore sanitario.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Componente |
|
Applicazione |
|
Funzione aziendale |
|
Modello di consegna |
|
Utente finale |
|
Scala di implementazione |
|
Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei sistemi ERP per il settore sanitario - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America dominerà il mercato, detenendo una quota di fatturato regionale del 38,5% entro il 2036. Il mercato è trainato dai requisiti obbligatori di rendicontazione dell'assistenza sanitaria basata sul valore e dai finanziamenti federali per la modernizzazione delle tecnologie informatiche in ambito sanitario. La domanda in questa regione è principalmente determinata dalla necessità, da parte di grandi sistemi ospedalieri e reti di assistenza integrate, di gestire complesse operazioni finanziarie, estese catene di approvvigionamento e un'ampia forza lavoro distribuita su più strutture. Il mercato è caratterizzato da una tendenza verso implementazioni basate sul cloud, poiché le organizzazioni cercano di ridurre l'onere della manutenzione delle infrastrutture on-premise e di accedere a funzionalità avanzate di analisi e intelligenza artificiale. Questo scenario in continua evoluzione richiede soluzioni ERP in grado di soddisfare i flussi di lavoro operativi specifici delle principali istituzioni sanitarie.
L'entità della spesa sanitaria nazionale, l'espansione della forza lavoro e i continui requisiti di supervisione digitale a livello federale stanno plasmando il mercato ERP sanitario negli Stati Uniti. La crescente spesa sanitaria riflette una persistente complessità finanziaria all'interno dei sistemi di assistenza sanitaria. Secondo i dati del BLS statunitense di dicembre 2023, l'occupazione ha continuato a crescere nei servizi sanitari (+19.000) e negli ospedali (+15.000), rendendoli i settori occupazionali più dinamici del Paese. D'altro canto, i recenti sviluppi del mercato, come il lancio nell'agosto 2024 di Pfizer di PfizerForAll, una piattaforma digitale che semplifica l'accesso all'assistenza sanitaria, indicano la forte domanda di sistemi aziendali integrati in grado di gestire il consolidamento finanziario, l'amministrazione della forza lavoro, la trasparenza degli appalti e la rendicontazione normativa all'interno di reti sanitarie complesse.
Recenti sviluppi del mercato
Azienda | Data | Avanzamento |
Pfizer Inc. | Agosto 2024 | Abbiamo lanciato PfizerForAll, una piattaforma sanitaria digitale che integra l'accesso alle cure, i servizi di prescrizione, il supporto alle vaccinazioni e i programmi di risparmio in un'unica interfaccia, al fine di semplificare il coinvolgimento dei pazienti e il coordinamento a livello di back-end. |
BHM Healthcare Solutions | Marzo 2025 | È stato lanciato un sito web completamente rinnovato (bhmpc.com) con un'immagine coordinata aggiornata, risorse formative e un'esperienza utente migliorata, a supporto dei piani sanitari e delle organizzazioni del settore. |
Semplificare l'assistenza sanitaria | 18 novembre 2024 | È stato annunciato il lancio di SimplifyX, una nuova società controllata che amplierà l'offerta di software aziendale basato su SaaS, estendendola dal settore delle assicurazioni sanitarie a settori più ampi. |
Fonte: Pfizer Inc., BHM Healthcare Solutions, Simplify Healthcare
Il consolidamento dei sistemi sanitari provinciali e i mandati federali in materia di sanità digitale, che richiedono l'integrazione operativa, stanno trainando il mercato in Canada . Secondo uno studio della CMA del febbraio 2024, la spesa sanitaria totale ha raggiunto i 344 miliardi di dollari nel 2023, sottolineando la portata della gestione amministrativa e finanziaria necessaria nei sistemi sanitari pubblici. Inoltre, uno studio della NLM del novembre 2024 indica che il 100% delle istituzioni sanitarie intervistate aveva implementato un sistema di cartella clinica elettronica (EHR), di cui il 66,6% completamente digitalizzato e il 33,3% parzialmente digitalizzato, evidenziando la solida penetrazione digitale di base. Infine, la gestione del personale e il consolidamento finanziario stanno diventando essenziali per supportare la governance operativa multiprovinciale e il controllo dei costi, indicando una crescita del mercato in aumento.
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico è il mercato in più rapida crescita e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7% nel periodo di previsione dal 2026 al 2036. Il mercato è trainato dai massicci investimenti governativi nella modernizzazione delle infrastrutture sanitarie e nella digitalizzazione dei sistemi cartacei, sia nel settore sanitario pubblico che in quello privato. Paesi come la Cina e l'India stanno intraprendendo ambiziosi progetti nazionali di architettura dell'informazione sanitaria, con finanziamenti governativi destinati alla creazione di reti integrate che collegano migliaia di ospedali e cliniche pubbliche, richiedendo funzionalità ERP standardizzate per l'allocazione delle risorse e la gestione della catena di approvvigionamento. I diversi livelli di sviluppo economico nella regione, dalle economie avanzate come il Giappone e l'Australia ai mercati in rapida crescita come l'Indonesia e il Vietnam, creano un panorama della domanda a più livelli che richiede ai fornitori di offrire soluzioni scalabili.
L'aumento della spesa pubblica e l'integrazione della sanità digitale stanno generando una maggiore domanda di software per la gestione delle relazioni con i pazienti (PRM) e sistemi di gestione finanziaria sanitaria, alimentando il mercato ERP per il settore sanitario in India . Secondo i dati del PIB di gennaio 2023, la spesa sanitaria pubblica è aumentata al 2,1% del PIL, riflettendo una maggiore allocazione governativa verso le infrastrutture sanitarie e i sistemi digitali. Inoltre, la spesa sanitaria ha raggiunto 8.008.684 nel 2023. Nell'ambito del programma Ayushman Bharat – Pradhan Mantri Jan Arogya Yojana (PM-JAY), sono state emesse oltre 367 milioni di carte Ayushman ai beneficiari, generando elevati volumi di elaborazione delle richieste di verifica dell'ammissibilità e flussi di lavoro di coinvolgimento dei beneficiari. Questa diffusa adozione del digitale sta guidando una rapida crescita del mercato.
Il mercato ERP per il settore sanitario in Cina si sta digitalizzando rapidamente, alimentando la domanda di piattaforme ERP che integrano la gestione dei pazienti, le operazioni finanziarie e i flussi di lavoro amministrativi. Secondo uno studio di NLM dell'ottobre 2024, il mercato della sanità digitale ha raggiunto i 195,4 miliardi di CNY nel 2022, con un tasso di crescita medio annuo del 30% negli ultimi cinque anni. Inoltre, la copertura della cartella clinica elettronica (EMR) si è estesa al 90% degli ospedali di terzo livello, al 60% degli ospedali di secondo livello e al 40% degli ospedali di primo livello, a testimonianza di una solida infrastruttura digitale di base. D'altro canto, i dati di Frontiers del marzo 2025 indicano che oltre 3.000 ospedali online forniscono ora servizi di telemedicina a livello cittadino e di contea, supportando più di 25,9 milioni di persone, mentre 125 centri medici nazionali e regionali sono stati istituiti in città di secondo e terzo livello. Queste tendenze indicano una crescente domanda di sistemi ERP basati su cloud e di gestione integrata delle relazioni con i pazienti, guidando così la crescita del mercato.
Statistiche cinesi sulla consultazione online e sulla sanità digitale.
Parametro | Statistiche |
Consulenze online disponibili | 40.462.801 (gennaio 2008 - dicembre 2022) |
Titoli dei medici (consultazioni online) | Livello intermedio: 30,15%, Livello avanzato: 58,12% |
Livello ospedaliero | Ospedali di terzo livello: 88,18% |
Valore di mercato della sanità digitale | 195,4 miliardi di CNY nel 2022 |
Copertura EMR | Ospedali di terzo livello: 90%, Ospedali di secondo livello: 60%, Ospedali di primo livello: 40% |
Ospedali su Internet | Oltre 3.000 fondati |
Copertura della telemedicina | A livello di città e contea, al servizio di 25,9 milioni di persone. |
Fonte: NLM ottobre 2024
Approfondimenti sul mercato europeo
Il mercato europeo dei sistemi ERP per il settore sanitario è caratterizzato dalla diversità dei sistemi sanitari nazionali, ognuno con i propri requisiti normativi e modelli di rimborso specifici. Le dinamiche di spesa nella regione sono fortemente influenzate dai piani nazionali di ripresa e resilienza, con paesi come Germania e Francia che destinano miliardi di euro provenienti dai fondi di ripresa dell'UE specificamente alla digitalizzazione degli ospedali e alla modernizzazione della catena di approvvigionamento. Una tendenza significativa è il passaggio a implementazioni basate sul cloud, motivato non solo dai vantaggi in termini di efficienza, ma anche dai rigorosi requisiti di sicurezza dei dati previsti dal GDPR, che sono più facilmente gestibili tramite provider cloud certificati rispetto a sistemi on-premise eterogenei. Questa combinazione di pressione normativa, finanziamenti pubblici mirati e necessità di scambio transfrontaliero di dati rende l'Europa un mercato maturo per le soluzioni ERP in ambito sanitario.
La trasformazione digitale strutturata, che sta generando una domanda tangibile di piattaforme amministrative e aziendali basate sul cloud, sta plasmando il mercato ERP per il settore sanitario in Germania . Secondo i dati dell'EMHA di novembre 2022, la legge sul futuro degli ospedali stanzia 4,3 miliardi di euro a sostegno dell'aggiornamento delle infrastrutture digitali ospedaliere, inclusi i sistemi di sicurezza informatica e di documentazione digitale. Inoltre, la strategia digitale tedesca pone l'accento sull'adozione sicura del cloud e sull'interoperabilità dei framework per i dati sanitari tra le istituzioni federali e dei Länder. Con oltre 1.800 ospedali a livello nazionale, i fornitori di servizi sanitari multisito stanno valutando sempre più ambienti ERP basati sul cloud per centralizzare la gestione finanziaria, gli acquisti e il coordinamento del personale, nel rispetto delle rigide normative sulla protezione dei dati. La combinazione di un'elevata spesa pubblica per programmi di digitalizzazione finanziati a livello federale e l'abilitazione del cloud supportata da politiche mirate sta accelerando la modernizzazione aziendale nel panorama amministrativo sanitario tedesco.
I sistemi amministrativi del Servizio Sanitario Nazionale (NHS) stanno trainando il mercato nel Regno Unito . I dati del governo britannico di giugno 2022 hanno annunciato un investimento di 2 miliardi di euro per la digitalizzazione dell'NHS, finalizzato all'aggiornamento dei sistemi IT principali, al miglioramento dell'integrazione dei dati e al rafforzamento dell'erogazione di servizi digitali in tutti gli enti sanitari. Inoltre, i dati del King's Fund di novembre 2025 mostrano che la forza lavoro ha superato 1,5 milioni di dipendenti nel 2025, creando una significativa complessità amministrativa che richiede piattaforme integrate per la gestione finanziaria, degli acquisti e del personale. Con il consolidamento delle infrastrutture digitali e la sostituzione dei sistemi legacy da parte degli enti dell'NHS, la domanda di servizi di implementazione di ERP per il settore sanitario, tra cui integrazione di sistemi, migrazione dei dati, configurazione della conformità e supporto gestito a lungo termine, è in aumento per garantire una governance standardizzata, una supervisione finanziaria e un coordinamento operativo multisito all'interno delle reti sanitarie finanziate con fondi pubblici.
Principali attori del mercato dei sistemi ERP per il settore sanitario:
- Oracle Corporation (USA)
- SAP SE (Germania)
- Microsoft Corporation (USA)
- Infor (USA)
- Epic Systems Corporation (USA)
- QAD Inc. (USA)
- Sage Group plc (Regno Unito)
- Odoo (Belgio)
- Unità 4 (Paesi Bassi)
- Syspro (Sudafrica)
- Constellation Software Inc. (Canada)
- Ramco Systems (India)
- SYSPRO (Australia)
- Kirloskar Tecnologie (India)
- IFS AB (Svezia)
- Greythorn (Australia)
- eXtendRMS (Malesia)
- Samsung SDS (Corea del Sud)
- Fujitsu (Giappone)
- Hitachi, Ltd. (Giappone)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Oracle Corporation è un attore dominante nel mercato ERP per il settore sanitario, sfruttando la sua solida infrastruttura cloud e le sue capacità di gestione dei dati per trasformare le operazioni sanitarie. Integrando grandi quantità di dati clinici, finanziari e operativi nelle sue suite ERP complete, Oracle consente agli operatori sanitari di ottenere una visione unificata della propria struttura. Secondo il rapporto annuale del secondo trimestre, l'azienda ha realizzato un fatturato di 1 miliardo di dollari dai servizi ERP in cloud.
- SAP SE occupa una posizione di rilievo nel mercato globale, offrendo soluzioni specifiche per settore che semplificano i processi aziendali complessi di ospedali e sistemi sanitari. La tecnologia SAP è fondamentale per integrare dati amministrativi e clinici, creando un flusso di informazioni continuo a supporto di ogni aspetto, dalla logistica della catena di approvvigionamento alla contabilità finanziaria e alla gestione del capitale umano. Nel 2024, l'azienda ha generato un flusso di cassa libero di 4,11 miliardi di euro.
- Microsoft Corporation si è ritagliata una posizione di rilievo nel mercato ERP per il settore sanitario, combinando la sua onnipresente piattaforma cloud, Azure, con potenti strumenti di produttività e business intelligence. Il loro approccio si concentra sulla fornitura di una base flessibile e sicura che si integri perfettamente con i sistemi sanitari esistenti, inclusi i sistemi di cartella clinica elettronica (EHR) e i dispositivi di monitoraggio specializzati.
- Infor è un'azienda leader nel mercato degli ERP per il settore sanitario, rinomata per la fornitura di soluzioni integrate e personalizzate che rispondono alle esigenze specifiche dei moderni operatori sanitari. Le suite ERP basate su cloud di Infor sono progettate per migliorare l'efficienza operativa collegando la catena di approvvigionamento clinica e i dati finanziari in un'unica fonte.
- Epic Systems Corporation è un attore influente nel più ampio mercato degli ERP per il settore sanitario, offrendo strumenti amministrativi e finanziari integrati che si basano sulla sua vasta piattaforma clinica. Il suo punto di forza risiede nella capacità di creare un ecosistema digitale senza soluzione di continuità, in cui i dati operativi, come quelli relativi a fatturazione, pianificazione e informazioni sulla catena di approvvigionamento, sono direttamente collegati alla cartella clinica elettronica del paziente.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il panorama competitivo del mercato è altamente frammentato e dinamico, caratterizzato da un mix di colossi tecnologici globali e fornitori regionali specializzati. I principali attori stanno attivamente perseguendo iniziative strategiche, come fusioni e acquisizioni, per ampliare i propri portafogli di prodotti ed espandere la propria presenza geografica. Ad esempio, nel settembre 2024, ChrysCapital Group ha firmato accordi definitivi per la cessione di una partecipazione di controllo in GeBBS Healthcare Solutions Private Limited. Un trend significativo è rappresentato dai consistenti investimenti in soluzioni basate sul cloud e integrate con l'intelligenza artificiale, al fine di offrire analisi dei dati in tempo reale, migliorare l'interoperabilità e garantire la conformità con le rigorose normative sanitarie come l'HIPAA. Inoltre, le aziende stanno stringendo partnership strategiche con i fornitori di servizi sanitari per sviluppare soluzioni personalizzate e scalabili che rispondano a specifiche sfide operative, rafforzando così la propria posizione di mercato e promuovendo l'innovazione nella gestione digitale della salute.
Panorama aziendale del mercato ERP per il settore sanitario:
Sviluppi recenti
- Nel dicembre 2025, Trivitron Healthcare ha annunciato il lancio di Trivitron Digital.AI, un'iniziativa di sanità digitale di nuova generazione creata per accelerare la transizione verso ecosistemi ospedalieri intelligenti, interoperabili e incentrati sul paziente, basati sull'intelligenza artificiale.
- Nell'ottobre 2025, BD (Becton, Dickinson and Company) ha presentato la BD Incada Connected Care Platform, una nuova piattaforma scalabile, basata sull'intelligenza artificiale e sul cloud, che per la prima volta unifica i dati dei dispositivi BD in un unico ecosistema intelligente.
- Nel giugno 2024, Oracle NetSuite ha annunciato una nuova soluzione per aiutare le organizzazioni sanitarie a migliorare l'efficienza aziendale e a supportare la conformità all'Health Insurance Portability and Accountability Act (HIPAA).
- Report ID: 4392
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036


Copyright © 2026 Research Nester. Tutti i diritti riservati.
