Prospettive del mercato delle valvole cardiache:
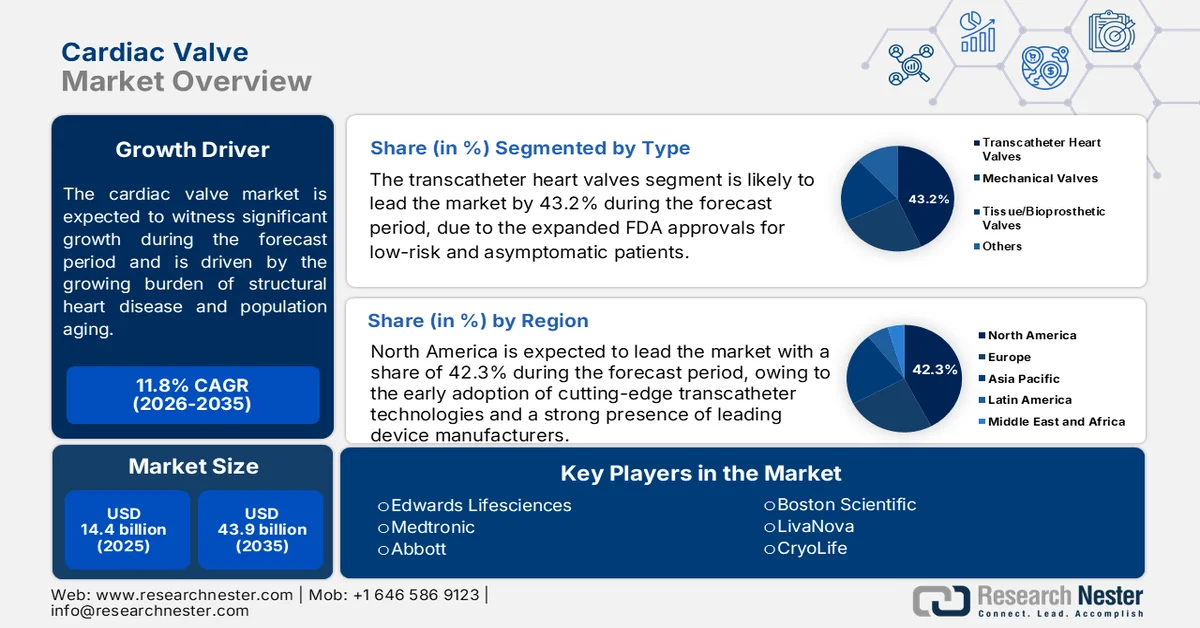
Il mercato delle valvole cardiache ha raggiunto un valore di oltre 14,4 miliardi di dollari nel 2025 e si prevede che supererà i 43,9 miliardi di dollari entro la fine del 2035, con una crescita annua composta (CAGR) superiore all'11,8% nel periodo di previsione, ovvero tra il 2026 e il 2035. Nel 2026, il valore del mercato delle valvole cardiache è stimato a 16,1 miliardi di dollari.
Il mercato delle valvole cardiache è plasmato dal crescente peso delle cardiopatie strutturali, dall'invecchiamento della popolazione e dall'aumento dei volumi di trattamento nei sistemi sanitari sviluppati ed emergenti. Secondo uno studio della NLM del novembre 2023, le malattie cardiache sono state responsabili di 702.880 decessi negli Stati Uniti, rimanendo la principale causa di mortalità e sostenendo la domanda di servizi diagnostici e interventistici cardiovascolari. Parallelamente, i dati del CDC del gennaio 2026 riportano che le valvulopatie cardiache colpiscono circa il 2,5% della popolazione statunitense, con una prevalenza in aumento significativo tra gli anziani. Le tendenze demografiche rafforzano ulteriormente la domanda a lungo termine. Questi fattori stanno creando un contesto di domanda stabile per gli interventi sulle valvole cardiache, i servizi clinici e le infrastrutture sanitarie associate.
Dal punto di vista del sistema sanitario, gli investimenti nella cura delle malattie cardiovascolari rimangono consistenti. Lo studio NLM dell'aprile 2026 stima che l'onere economico totale delle malattie cardiovascolari negli Stati Uniti superi i 400 miliardi di dollari all'anno, considerando sia le spese sanitarie che le perdite di produttività. Allo stesso tempo, la ricerca finanziata dal governo continua a rafforzare le evidenze cliniche per gli interventi cardiaci strutturali. L'attività di mercato è inoltre influenzata dai programmi di modernizzazione ospedaliera, dalle iniziative di formazione del personale e dagli sforzi per ridurre la mortalità cardiovascolare attraverso interventi precoci e una migliore accessibilità alle cure, creando un ambiente favorevole alla continua crescita dei servizi sanitari correlati alle valvole cardiache.
Chiave Valvola cardiaca Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
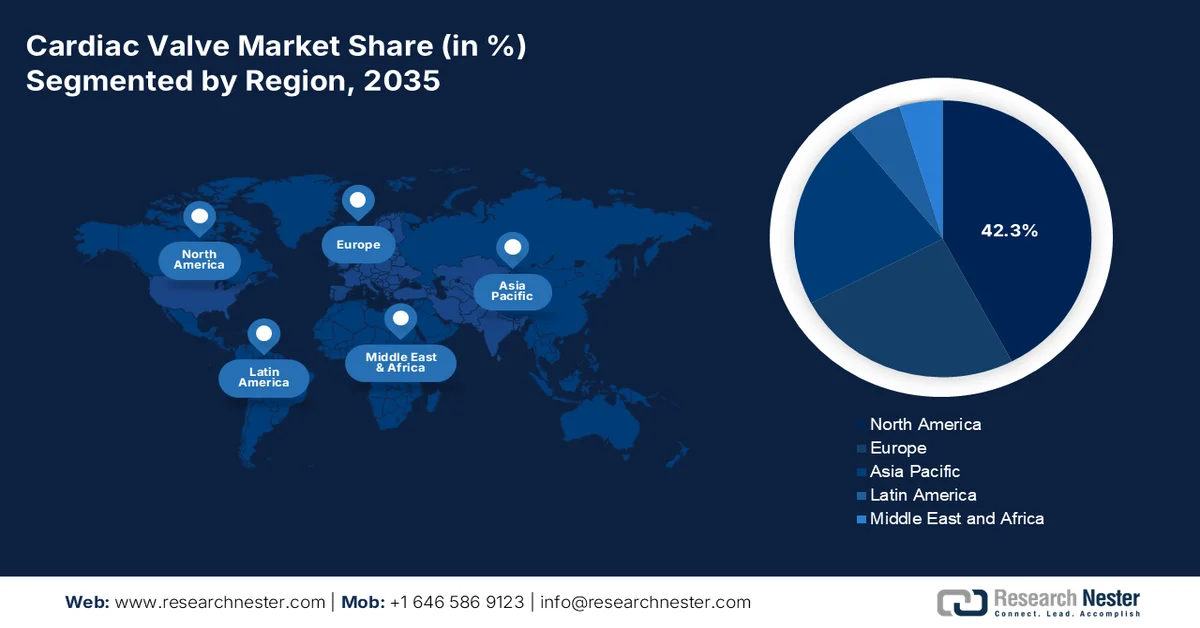
- Si prevede che il Nord America si assicurerà il 42,3% della quota di mercato delle valvole cardiache entro il 2035, grazie a un'infrastruttura sanitaria ben consolidata, alla tempestiva adozione di tecnologie transcatetere all'avanguardia e a una forte presenza di produttori leader di dispositivi.
- Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida nel periodo 2026-2035, alimentata dalla rapida urbanizzazione, dall'aumento della spesa sanitaria e dalla crescente consapevolezza delle malattie valvolari cardiache.
Approfondimenti sul segmento:
- Si prevede che il segmento delle valvole cardiache transcatetere raggiungerà il 43,2% della quota di mercato delle valvole cardiache entro il 2035, grazie all'ampliamento delle approvazioni FDA per pazienti a basso rischio e asintomatici.
- Si prevede che il segmento della sostituzione valvolare cardiaca registrerà una crescita significativa tra il 2026 e il 2035, supportata dalla crescente adozione di tecniche minimamente invasive e transcatetere.
Principali tendenze di crescita:
- Aumento della spesa pubblica per la gestione delle malattie cardiovascolari
- Aumento della popolazione anziana
Principali sfide:
- Rigide procedure di approvazione normativa
- Elevati costi di ricerca e sviluppo e di sperimentazione clinica
Attori chiave: Edwards Lifesciences (USA),Medtronic (USA),Abbott (USA),Boston Scientific (USA),LivaNova (Regno Unito),CryoLife (USA).
Globale Valvola cardiaca Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025: 14,4 miliardi di dollari USA
- Dimensioni del mercato nel 2026: 16,1 miliardi di dollari USA
- Dimensioni del mercato previste: 43,9 miliardi di dollari USA entro il 2035
- Previsioni di crescita: CAGR dell'11,8% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 42,3% entro il 2035)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti:Stati Uniti, Germania, Giappone, Cina, Francia
- Paesi emergenti:India, Cina, Corea del Sud, Indonesia, Malesia
Last updated on : 7 July, 2026
Mercato delle valvole cardiache: fattori di crescita e sfide
Fattori di crescita
- Aumento della spesa pubblica per la gestione delle malattie cardiovascolari: la spesa sanitaria pubblica per le malattie cardiovascolari è un fattore determinante per la domanda nel mercato delle valvole cardiache, poiché la diagnosi e il trattamento delle valvulopatie vengono generalmente erogati attraverso sistemi ospedalieri finanziati con fondi pubblici. Negli Stati Uniti, i dati dell'AMA di aprile 2025 riportavano una spesa sanitaria nazionale di circa 4.900 miliardi di dollari nel 2023, pari al 17,6% del PIL. Una parte significativa di questa spesa è destinata all'assistenza cardiovascolare, comprese le procedure di sostituzione valvolare e la gestione post-operatoria. Gli investimenti pubblici consentono inoltre agli ospedali di acquisire sistemi di imaging specializzati, sale operatorie ibride e programmi di cardiologia strutturale necessari per le procedure valvolari. Questi meccanismi di finanziamento riducono le barriere al trattamento e incoraggiano un intervento precoce, supportando la crescita a lungo termine delle procedure.
- Invecchiamento della popolazione: l'invecchiamento della popolazione è un fattore strutturale primario, poiché le patologie degenerative delle valvole cardiache aumentano considerevolmente tra gli anziani. Secondo i dati del PRB di gennaio 2024, si prevede che il numero di americani di età pari o superiore a 65 anni supererà gli 82 milioni entro il 2050. Le persone anziane necessitano di un maggior numero di ecocardiogrammi, interventi chirurgici di sostituzione valvolare e procedure transcatetere sulle valvole cardiache. I governi stanno rispondendo a questa esigenza ampliando i finanziamenti per l'assistenza sanitaria geriatrica e i programmi di assistenza a lungo termine. I sistemi di rimborso pubblico danno sempre più priorità alla gestione delle malattie cardiovascolari per ridurre la disabilità e i ricoveri ospedalieri tra gli anziani. Questo cambiamento demografico crea una domanda costante di procedure sulle valvole cardiache in Nord America, Europa, Giappone e altre economie con una popolazione che invecchia.
Sfide
- Rigorose approvazioni normative: ottenere le approvazioni FDA e CE richiede ampi studi clinici con dati di durabilità a lungo termine. Il rigoroso processo di revisione pre-commercializzazione ritarda l'ingresso sul mercato di 3-5 anni. Le aziende devono investire in studi clinici randomizzati su larga scala per dimostrare la sicurezza e l'efficacia. Le aziende più piccole faticano a gestire l'onere finanziario e amministrativo delle richieste di autorizzazione a livello globale, presentate simultaneamente in diverse giurisdizioni.
- Elevati costi di ricerca e sviluppo e di sperimentazione clinica: lo sviluppo di valvole di nuova generazione richiede investimenti sostanziali in biomateriali, modellazione computazionale e studi su animali. Le sperimentazioni cliniche coinvolgono centinaia di pazienti con un follow-up pluriennale e costi che possono superare le decine di milioni di dollari. Le startup spesso non dispongono del capitale necessario per completare le sperimentazioni cliniche cruciali, il che le costringe a stringere partnership con aziende più grandi o a ricorrere a fondi di venture capital per sostenere lo sviluppo dei prodotti.
Dimensioni e previsioni del mercato delle valvole cardiache:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Previsioni per l'anno |
2026-2035 |
|
CAGR |
11,8% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
14,4 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
43,9 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle valvole cardiache:
Analisi del segmento tipo
Nel segmento per tipologia, le valvole cardiache transcatetere sono leader nel mercato delle valvole cardiache e si prevede che manterranno una quota di mercato del 43,2% entro la fine del 2035. Questo segmento è trainato dalle approvazioni ampliate della FDA per pazienti a basso rischio e asintomatici. Le continue innovazioni nei sistemi di rilascio, nei trattamenti tissutali anti-calcificazione e nell'allineamento delle commissure hanno migliorato la durata a lungo termine, ora prevista oltre i 10 anni. Il passaggio clinico dalla sostituzione chirurgica della valvola aortica alla TAVR è stato drastico; la TAVR è utilizzata per la maggior parte delle procedure sulla valvola aortica negli Stati Uniti. Secondo uno studio della NLM del gennaio 2024, i volumi di impianti TAVR sono aumentati del 22%, consolidando la sua leadership nel mercato.
Analisi del segmento di trattamento
La sostituzione della valvola cardiaca è il trattamento definitivo per la grave disfunzione valvolare causata da difetti congeniti, calcificazioni degenerative o cardiopatia reumatica. La procedura prevede l'asportazione della valvola nativa malata e l'impianto di una protesi meccanica o biologica per ripristinare il flusso sanguigno unidirezionale e alleviare il sovraccarico pressorio cardiaco. La sostituzione è indicata quando la riparazione valvolare non è anatomicamente fattibile o quando la stenosi o l'insufficienza causano insufficienza cardiaca sintomatica o disfunzione ventricolare. La scelta della protesi dipende dall'età del paziente, dallo stile di vita e dalla tolleranza alla terapia anticoagulante. Tradizionalmente eseguita tramite intervento a cuore aperto, la sostituzione si è evoluta con tecniche minimamente invasive e transcatetere, ampliando l'idoneità anche ai pazienti ad alto rischio. Il follow-up a vita è essenziale a causa del rischio di trombosi, deterioramento valvolare, endocardite e mismatch protesi-paziente, tuttavia la sostituzione migliora significativamente la sopravvivenza e la qualità della vita.
Analisi del segmento valvolare
La valvola aortica domina il segmento valvolare a causa dell'elevata prevalenza di patologie degenerative e congenite. I suoi sottili lembi sopportano forze emodinamiche estreme ad ogni ciclo cardiaco, tuttavia la calcificazione legata all'età e i difetti congeniti, più comunemente la valvola aortica bicuspide (VAB), che colpisce l'1-2% della popolazione con prevalenza maschile, ne compromettono la funzione, portando a stenosi o insufficienza, secondo uno studio NLM di maggio 2023. La VAB è spesso correlata a dilatazione e coartazione aortica, con degenerazione calcifica accelerata dovuta ad anomalie del flusso. Queste complicanze rimangono spesso asintomatiche fino all'età di 50-60 anni, ma la malattia grave richiede un intervento. Con un'incidenza di endocardite infettiva associata alla VAB compresa tra il 12% e il 39%, la valvola aortica rappresenta oltre il 58% delle procedure valvolari a livello globale, consolidando la sua leadership di mercato.
La nostra analisi approfondita del mercato delle valvole cardiache comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Trattamento |
|
Tipo |
|
Valvola |
|
Utente finale |
|
Materiale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato delle valvole cardiache - Analisi regionale
Approfondimenti sul mercato nordamericano
Il Nord America domina il mercato delle valvole cardiache e si prevede che deterrà una quota di fatturato regionale del 42,3% entro la fine del 2035. La regione è trainata da un'infrastruttura sanitaria ben consolidata, dalla tempestiva adozione di tecnologie transcatetere all'avanguardia e da una forte presenza di produttori leader di dispositivi. Il Nord America beneficia di solidi ecosistemi di ricerca clinica, ampi programmi di formazione per i medici e registri collaborativi che migliorano costantemente gli esiti per i pazienti. Sistemi di rimborso e linee guida cliniche favorevoli supportano l'uso sempre più diffuso di procedure di sostituzione e riparazione valvolare minimamente invasive in diverse popolazioni di pazienti. Il mercato è caratterizzato da un'intensa concorrenza, con aziende consolidate ed emergenti che investono massicciamente in piattaforme di nuova generazione, tra cui valvole in polimero, design senza suture e soluzioni transcatetere per la valvola mitrale/tricuspide.
La popolazione di pazienti con diagnosi incompleta che necessitano di cure cardiovascolari continue sta plasmando il mercato delle valvole cardiache negli Stati Uniti. Secondo i dati del Centers for Disease Control and Prevention (CDC) di gennaio 2026, le malattie valvolari cardiache colpiscono una certa percentuale della popolazione adulta statunitense, causando oltre 28.000 decessi all'anno. Si prevede che l'incidenza della malattia aumenterà con l'invecchiamento della popolazione, in particolare tra gli adulti di età pari o superiore a 65 anni, che presentano il rischio più elevato di disturbi valvolari. Permangono lacune nella diagnosi e nel trattamento tra le popolazioni afroamericane, ispaniche e asiatiche, mentre le donne hanno maggiori probabilità di ricevere una diagnosi tardiva e di avere esiti peggiori. Questi fattori stanno incrementando la domanda di screening, diagnostica per immagini e interventi valvolari in tutti i sistemi sanitari statunitensi.
L'ingente incidenza delle malattie cardiovascolari e la crescente domanda di interventi cardiaci specializzati stanno plasmando il mercato in Canada . Secondo il rapporto del governo canadese di luglio 2022, circa 2,6 milioni di adulti canadesi (circa 1 persona su 12 di età pari o superiore a 20 anni) convivono con una diagnosi di cardiopatia, creando un'ampia popolazione che necessita di continue valutazioni e trattamenti cardiaci. Inoltre, i dati del governo canadese di febbraio 2022 riportavano 53.704 decessi per malattie cardiache, rendendo le patologie cardiovascolari una delle principali cause di mortalità a livello nazionale. La continua prevalenza di disturbi cardiaci sta alimentando la domanda di servizi di ecocardiografia, programmi di cardiologia strutturale e procedure di riparazione e sostituzione valvolare presso le principali strutture sanitarie canadesi.
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà rapidamente nel mercato delle valvole cardiache durante il periodo di riferimento, dal 2026 al 2035. La regione è caratterizzata da una rapida urbanizzazione, un aumento della spesa sanitaria e una maggiore consapevolezza delle malattie valvolari cardiache. Questa regione presenta una dicotomia unica: paesi sviluppati come Giappone, Australia e Corea del Sud mostrano una matura adozione delle tecnologie transcatetere, mentre economie emergenti come India, Cina, Indonesia e Malesia stanno assistendo a una crescente domanda di soluzioni chirurgiche e transcatetere economicamente vantaggiose. I produttori locali stanno guadagnando terreno offrendo alternative più accessibili ai marchi globali, intensificando la concorrenza sui prezzi. L'espansione delle infrastrutture per la cura cardiaca, la crescita del turismo medico e le iniziative di screening promosse dai governi stanno migliorando l'accesso agli interventi valvolari.
L'elevata incidenza delle malattie cardiovascolari e il crescente accesso a servizi di trattamento cardiaco avanzati stanno plasmando il mercato delle valvole cardiache in India . Secondo uno studio della NLM del giugno 2024, le malattie cardiovascolari hanno rappresentato circa il 28,1% di tutti i decessi in India, evidenziando l'ampio numero di pazienti che necessitano di cure e interventi cardiaci a lungo termine. Inoltre, i dati dell'AMA del maggio 2024 hanno riportato che oltre 8,6 milioni di autorizzazioni per trattamenti cardiaci sono state approvate nell'ambito dell'Ayushman Bharat Pradhan Mantri Jan Arogya Yojana (AB-PMJAY) dall'inizio del programma, a testimonianza del crescente utilizzo dei servizi cardiovascolari in tutto il paese. La maggiore individuazione di patologie cardiache strutturali, il miglioramento delle reti di riferimento e un accesso più ampio a centri cardiologici specializzati stanno sostenendo la domanda di diagnosi, riparazione e sostituzione delle valvole cardiache.
L'elevato carico di malattie cardiovascolari e la crescente capacità di eseguire interventi chirurgici negli ospedali di terzo livello stanno trainando il mercato delle valvole cardiache in Cina . Secondo uno studio della NLM del giugno 2023, le malattie cardiovascolari colpiscono circa 330 milioni di persone a livello nazionale, rappresentando la principale causa di morte e creando una consistente base di pazienti che necessitano di cure cardiache diagnostiche e interventistiche. Inoltre, i dati di ManuLife del settembre 2025 riportavano che in Cina erano operativi oltre 38.000 ospedali in tutto il paese, a testimonianza della continua espansione delle infrastrutture sanitarie in grado di supportare procedure cardiache complesse. La combinazione di un'ampia popolazione di pazienti cardiovascolari, il miglioramento delle capacità ospedaliere e un maggiore accesso a centri cardiologici specializzati sta alimentando la domanda di diagnostica, riparazione e sostituzione delle valvole cardiache in tutta la Cina.
Approfondimenti sul mercato europeo
L'Europa rappresenta un mercato delle valvole cardiache altamente sofisticato e ben regolamentato, caratterizzato da una solida tradizione di ricerca clinica, dalla precoce adozione delle tecnologie transcatetere e da una fitta rete di centri specializzati in cardiologia strutturale ad alto volume. La regione beneficia di quadri normativi armonizzati attraverso il Regolamento sui Dispositivi Medici (MDR), che garantisce rigorosi standard di sicurezza e prestazioni per tutti i dispositivi valvolari. I principali produttori mantengono una presenza significativa in termini di ricerca e sviluppo e produzione in Germania, Francia, Italia e Regno Unito, favorendo la continua innovazione nelle piattaforme chirurgiche e transcatetere. Il mercato è influenzato dall'invecchiamento della popolazione, dai programmi di screening cardiovascolare proattivi e dalla presenza di solide società scientifiche che pubblicano linee guida basate sull'evidenza. Tuttavia, la sensibilità al prezzo varia da paese a paese, con i sistemi sanitari nazionali che negoziano pacchetti di rimborso rigorosi.
L'elevata incidenza delle malattie cardiovascolari e il forte utilizzo di servizi cardiologici specializzati stanno trainando il mercato delle valvole cardiache in Germania . Secondo i dati ESMED di settembre 2025, le malattie del sistema circolatorio sono state responsabili di circa 358.219 decessi, rimanendo la principale causa di morte a livello nazionale. Inoltre, i dati Destatis di febbraio 2023 hanno riportato che gli ospedali tedeschi hanno trattato oltre 1,44 milioni di casi di ricovero correlati a malattie del sistema circolatorio, evidenziando il notevole volume di pazienti che necessitano di diagnosi, monitoraggio e intervento cardiovascolare. Questo elevato carico di lavoro clinico alimenta la domanda di diagnostica per immagini cardiaca avanzata, programmi di cardiologia strutturale e procedure di riparazione e sostituzione valvolare, in particolare all'interno della rete tedesca di ospedali specializzati e centri medici universitari.
L'elevato carico di malattie cardiovascolari e il crescente utilizzo di servizi specializzati di cardiologia stanno trainando il mercato delle valvole cardiache nel Regno Unito . Secondo i dati del governo britannico di luglio 2025, le malattie cardiovascolari hanno causato circa 155.000 decessi in Inghilterra e Galles nel 2023, mantenendo la loro posizione tra le principali cause di mortalità. Inoltre, i dati del Diagnostic Imaging Dataset 2024 del NHS England di novembre 2025 hanno riportato oltre 49,9 milioni di esami di diagnostica per immagini eseguiti annualmente, tra cui un elevato numero di ecocardiografie e procedure di imaging cardiaco a supporto dell'individuazione e della gestione delle patologie valvolari cardiache. La crescente identificazione di cardiopatie strutturali, unita a percorsi di riferimento consolidati verso centri cardiologici specializzati, sta alimentando la domanda di diagnostica, riparazione e sostituzione delle valvole cardiache in tutto il sistema sanitario del Regno Unito.
Principali attori del mercato delle valvole cardiache:
- Edwards Lifesciences (USA)
- Medtronic (USA)
- Abbott (USA)
- Boston Scientific (USA)
- LivaNova (Regno Unito)
- CryoLife (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Edwards Lifesciences rimane leader indiscusso nel mercato globale delle valvole cardiache, grazie soprattutto alla sua pionieristica linea di prodotti SAPIEN per la sostituzione transcatetere della valvola aortica (TAVR). Le iniziative strategiche dell'azienda si concentrano sull'ampliamento delle indicazioni per la TAVR a pazienti a basso rischio e asintomatici, investendo al contempo in modo significativo in valvole di nuova generazione con maggiore durata e allineamento commissurale.
- Medtronic compete con grande determinazione nel mercato delle valvole cardiache con la sua piattaforma TAVR CoreValve/Evolut, ponendo l'accento sul design dei lembi sopra-anulari e sulle prestazioni emodinamiche a lungo termine. L'iniziativa strategica chiave dell'azienda è l'attenzione della divisione "Structural Heart & Aortic" alla gestione del ciclo di vita del prodotto, incluso il sistema Evolut FX+, che offre una maggiore facilità di impianto e un migliore accesso coronarico.
- Abbott si è ritagliata una nicchia di mercato differenziata nel settore delle valvole cardiache grazie alla sua leadership nelle terapie transcatetere per la valvola mitrale e tricuspide, incentrate sui sistemi MitraClip e TriClip, oltre ai suoi portafogli di dispositivi chirurgici e TAVR (Portico e Navitor).
- Boston Scientific è un concorrente formidabile nel mercato delle valvole cardiache, principalmente grazie alla sua piattaforma TAVR ACURATE neo2, caratterizzata da un design sovra-anulare autoespandibile con tenuta attiva della valvola polmonare per ridurre le perdite paravalvolari.
- LivaNova mantiene una presenza stabile e specializzata nel mercato delle valvole cardiache, concentrandosi sulle valvole chirurgiche meccaniche e bioprotesiche, in particolare sulla sua valvola senza suture Perceval, che riduce i tempi di clampaggio aortico negli interventi chirurgici mini-invasivi sull'aorta.
Ecco un elenco dei principali operatori attivi nel mercato globale delle valvole cardiache:
Il mercato delle valvole cardiache è altamente consolidato, con Edwards e Medtronic che dominano i segmenti chirurgico e TAVR grazie alla continua innovazione e a vasti studi clinici. Le iniziative strategiche si concentrano sulle tecnologie transcatetere di nuova generazione, sul miglioramento della durata e sui sistemi di somministrazione minimamente invasivi. I principali attori perseguono con aggressività le approvazioni normative, l'espansione geografica e le acquisizioni. I produttori indiani come Meril e Sahajanand competono offrendo dispositivi economicamente vantaggiosi per i mercati emergenti, mentre le aziende europee puntano sulla precisione di alta gamma. La differenziazione competitiva si basa sempre più su dati di pratica clinica reale, sull'integrazione con la sanità digitale e sulle partnership con i cardiologi interventisti per accelerare l'adozione e ridurre la durata dei ricoveri ospedalieri.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel dicembre 2025, Edwards Lifesciences ha annunciato che il suo sistema di sostituzione della valvola mitrale SAPIEN M3 è la prima terapia transcatetere con approccio transettale ad aver ricevuto l'approvazione della Food and Drug Administration (FDA) statunitense per il trattamento dell'insufficienza mitralica (IM).
- Nel settembre 2025, Medtronic ha annunciato il lancio in India della sua nuova valvola aortica transcatetere, Evolut™ FX+. La valvola è progettata per migliorare il trattamento dei pazienti con stenosi aortica grave, in particolare quelli che potrebbero necessitare di futuri interventi coronarici.
- Nel gennaio 2025, Abbott ha annunciato il lancio in India di Navitor Vision per il trattamento di pazienti con stenosi aortica grave sintomatica ad alto o altissimo rischio chirurgico. Il dispositivo rappresenta l'ultima versione del sistema Navitor per l'impianto/sostituzione transcatetere della valvola aortica (TAVI/TAVR) dell'azienda.
- Report ID: 8654
- Published Date: Jul 07, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2026-2035



Copyright © 2026 Research Nester. Tutti i diritti riservati.
