Perspectives du marché de l'imagerie vétérinaire :
Le marché de l'imagerie vétérinaire était évalué à 2,6 milliards de dollars en 2026 et devrait dépasser les 5,02 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 6,8 % sur la période de prévision (2027-2036). En 2027, la taille du secteur de l'imagerie vétérinaire est estimée à 2,78 milliards de dollars.
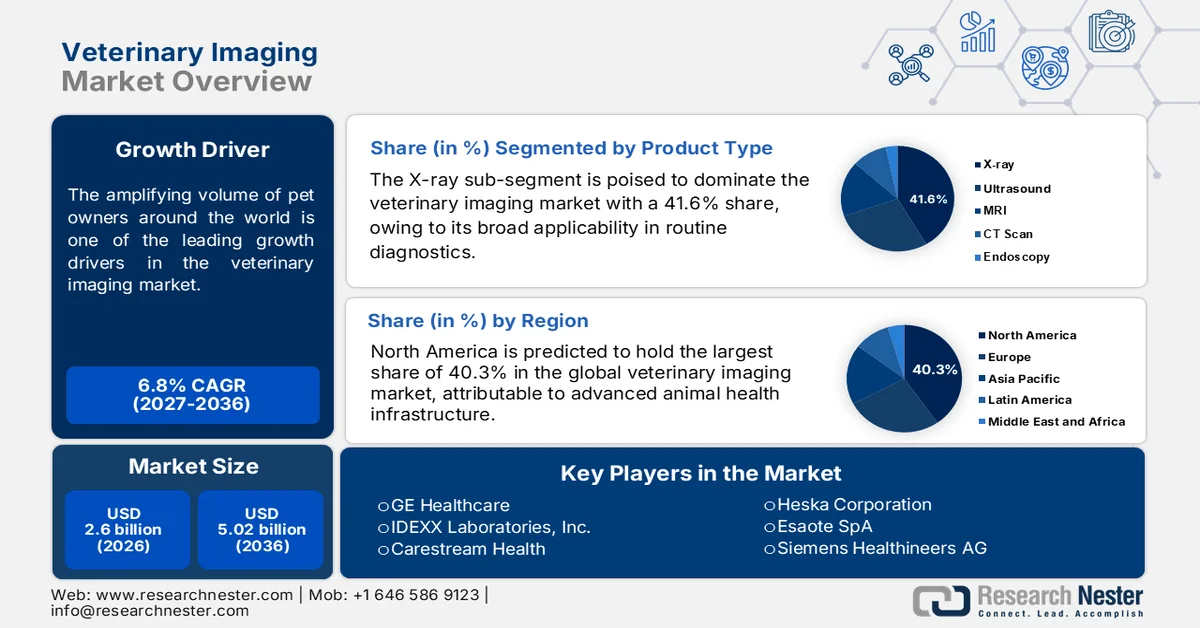
L'augmentation du nombre de propriétaires d'animaux de compagnie à travers le monde est l'un des principaux moteurs de croissance du marché. La sensibilisation et l'empathie croissantes envers le bien-être animal entraînent une hausse des dépenses des particuliers et des investissements publics dans ce secteur. Selon un rapport publié par la Global Animal Health Association en septembre 2022, le nombre net de chats et de chiens de compagnie dans les principales économies, notamment en Europe, en Chine et aux États-Unis, a dépassé les 496 millions. Ce rapport indique également que plus de 50 % des citoyens du monde possédaient un animal de compagnie à la maison durant cette même période. Par ailleurs, compte tenu de la croissance démographique mondiale rapide, la demande de produits d'élevage devrait doubler d'ici 2050, selon la revue Climate Risk Management.
Cette démographie souligne l'urgence de déployer les outils et services disponibles sur le marché pour garantir la santé des humains et des animaux. Cependant, le coût élevé des soins vétérinaires constitue souvent un frein à leur adoption généralisée dans ce secteur. À cet égard, une étude de 2025 sur la médecine vétérinaire préventive a révélé que le coût médian par consultation, corrigé de l'inflation, dans les cliniques vétérinaires danoises s'élevait à 133 euros, tandis que le coût médian des soins vétérinaires pour un chien tout au long de sa vie avoisinait les 2 800 euros. Ceci met en évidence la nécessité de développer des modèles de soins axés sur la valeur afin d'améliorer l'accessibilité financière, ce qui peut être réalisé grâce à des partenariats stratégiques et des innovations rentables.
Clé Imagerie vétérinaire Résumé des informations sur le marché:
Points saillants régionaux :
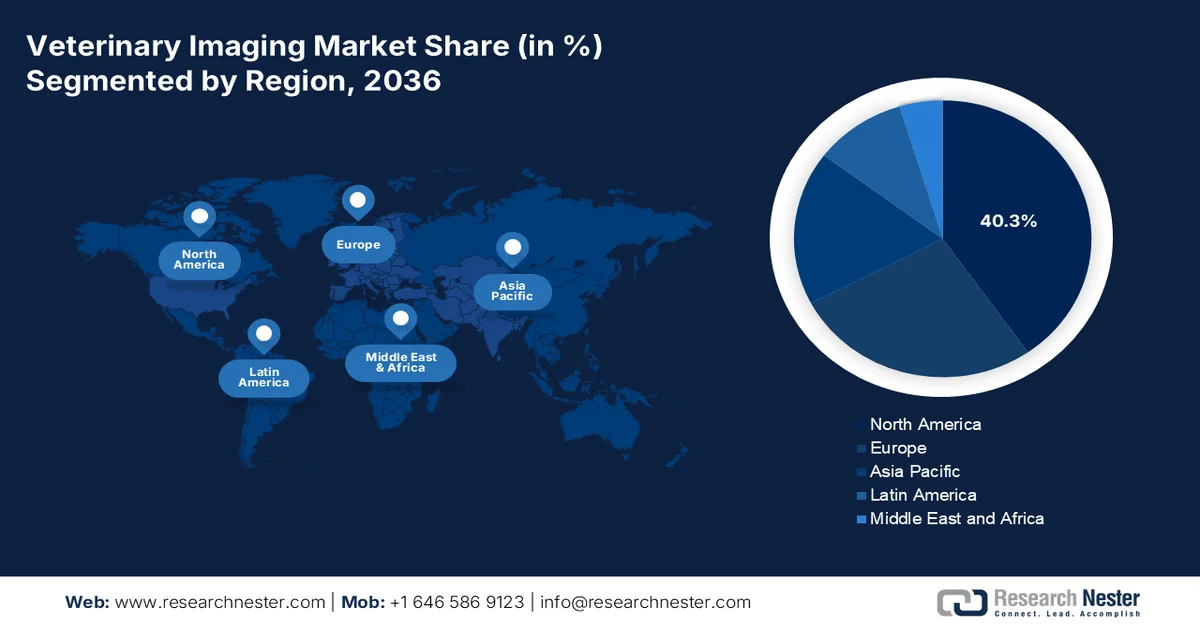
- D’ici 2036, l’Amérique du Nord devrait détenir 40,3 % du marché de l’imagerie vétérinaire, grâce à son écosystème de santé animale robuste, à une forte demande du secteur de l’élevage et à l’augmentation des investissements fédéraux dans la prévention des maladies.
- Entre 2027 et 2036, la région Asie-Pacifique devrait devenir la région à la croissance la plus rapide, soutenue par l’augmentation des capacités de production et l’accent mis par les gouvernements sur la prévention précoce des maladies vétérinaires.
Analyse du segment :
- D’ici 2036, le sous-segment de la radiographie devrait représenter 41,6 % du marché de l’imagerie vétérinaire, grâce à sa large applicabilité diagnostique et aux avantages qu’offre la radiographie numérique en termes de flux de travail.
- Entre 2027 et 2036, le segment des animaux de compagnie devrait rester un important moteur de revenus, porté par la hausse des dépenses des propriétaires, une sensibilisation accrue à la santé animale et le recours de plus en plus fréquent à l’imagerie diagnostique dans les soins aux animaux de compagnie.
Principales tendances de croissance :
- Importance croissante du maintien de la santé animale
- Investissements et initiatives soutenus par le gouvernement
Principaux défis :
- Manque de ressources et de professionnels
- Limitations du financement et de l’accessibilité financière
Acteurs clés : Garmin Ltd., Sigma Sport GmbH, Lezyne U.S. Inc., Knog Pty Ltd., Uno Minda, Blackburn Design, Exposure Lights, BBB Cycling, NiteRider Technical Lighting Systems, Globetronics Technology Bhd, Lupine Lighting Systems, Samsung Electronics
Mondial Imagerie vétérinaire Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :2,6 milliards USD
- Taille du marché en 2027 :2,78 milliards USD
- Taille du marché projetée :5,02 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 6,8 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 40,3 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Chine, Royaume-Uni, Japon
- Pays émergents : Inde, Brésil, Corée du Sud, Australie, Mexique
Last updated on : 31 August, 2026
Marché de l'imagerie vétérinaire - Facteurs de croissance et défis
Facteurs de croissance
- Importance croissante du maintien de la santé animale : L’attention accrue portée au bien-être animal et aux soins préventifs entraîne une forte augmentation des diagnostics précoces et, par conséquent, une croissance soutenue du marché. En témoigne la valeur exponentielle du secteur de la santé animale, qui devrait atteindre 163,3 milliards de dollars américains d’ici 2036. La prévalence croissante des maladies chroniques et des troubles musculo-squelettiques chez les animaux de compagnie et d’élevage renforce également l’importance de ce secteur. À titre d’exemple, une étude sur l’impact des maladies et des infections sur la production animale en Tanzanie a révélé un taux de morbidité de 31 % et un taux de mortalité de 58,4 % dans les exploitations laitières en 2022. Ces chiffres incitent les agriculteurs et les autorités sanitaires à investir dans ce domaine.
- Investissements et initiatives soutenus par le gouvernement : Face à l’impact négatif des maladies sur la qualité des aliments et l’équilibre environnemental, les autorités publiques manifestent un intérêt croissant pour mobiliser des ressources en vue de l’expansion du marché. Par exemple, en 2023, le ministère de l’Élevage et de la Production laitière a alloué un budget total de 630,70 crores de roupies pour renforcer le maintien et le suivi de la santé animale. Ceci témoigne de la stabilité des flux de trésorerie et des investissements dans ce secteur, incitant davantage d’entreprises pionnières des technologies médicales à y participer et à y investir. De plus, ces allocations constituent un soutien financier à l’innovation dans ce domaine.
- L'engagement croissant dans la recherche approfondie : l'augmentation des investissements dans la recherche médicale et clinique stimule la demande en technologies de pointe, accélérant ainsi le rythme de l'innovation sur le marché. Par ailleurs, la tendance au développement de résistances thérapeutiques chez les animaux incite les acteurs pharmaceutiques publics et privés à mener des activités de R&D rigoureuses afin d'identifier les causes profondes des maladies et les candidats médicaments efficaces. Ceci favorise l'adoption rapide des technologies de nouvelle génération dans ce domaine. Dans cette même optique, en septembre 2022, Konica Minolta a lancé son système d'imagerie numérique VETSMART, qui utilise l'IA pour optimiser la technique en fonction de la morphologie du patient et du type d'examen.
Expansion historique de la population animale de compagnie, un atout pour le marché
Nombre de foyers possédant des chiens et des chats aux États-Unis
Année | Nombre de chiens (millions) | Nombre de chats (millions) |
2001 | 37,8 | 33.2 |
2006 | 43.0 | 37,5 |
2011 | 43,3 | 36.1 |
2016 | 48.2 | 31,8 |
2020 | 62.0 | 37.0 |
Source : AVMA
La tendance des dépenses liées aux soins des animaux de compagnie assure un flux de trésorerie régulier sur le marché.
Dépenses liées aux soins des animaux de compagnie aux États-Unis (2023)
Catégorie | Montant des dépenses | Notes |
Dépenses annuelles moyennes par ménage | 1 516 $ | Dépenses totales moyennes consacrées aux animaux de compagnie, hors achat et adoption |
Dépenses vétérinaires par propriétaire de chien | 580 $ | Dépenses annuelles moyennes en soins vétérinaires par les propriétaires de chiens |
Dépenses vétérinaires par propriétaire de chat | 433 $ | Dépenses annuelles moyennes en soins vétérinaires par les propriétaires de chats |
Dépenses annuelles totales des propriétaires de chiens | > 1 700 $ | Dépenses annuelles totales moyennes des propriétaires de chiens |
Dépenses annuelles totales des propriétaires de chats | < 1 350 $ | Dépenses annuelles totales moyennes des propriétaires de chats |
Source : AVMA
Défis
- Pénurie de ressources et de professionnels : le manque d’infrastructures spécialisées et de main-d’œuvre qualifiée constitue un frein persistant à l’expansion rapide du marché. À titre d’exemple, l’Association mondiale de la santé animale estime que plus de 75 millions d’animaux de compagnie aux États-Unis n’auront pas accès aux soins d’ici 2030. Ceci souligne l’urgence d’un renforcement concret des structures médicales associées, contribuant ainsi à réduire cette disparité. Par ailleurs, davantage de programmes de formation et d’emploi sont nécessaires pour soutenir ces animaux.
- Limites du financement et de l'accessibilité : Contrairement aux systèmes de santé humaine, la prise en charge médicale des animaux est souvent négligée dans diverses régions, notamment dans les pays aux ressources limitées. L'absence de systèmes de remboursement standardisés contribue également à ce que les services soient majoritairement à la charge des patients. Cela restreint l'accès des consommateurs aux soins, en particulier pour les propriétaires d'animaux disposant de faibles revenus. Pour remédier à cette situation, les organismes publics et privés doivent s'engager dans des initiatives d'accessibilité à grande échelle.
Marché de l'imagerie vétérinaire : principaux enseignements
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
6,8% |
|
Taille du marché de l'année de référence (2026) |
2,6 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
5,02 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché de l'imagerie vétérinaire :
Analyse du segment de produit
Le segment des radiographies est en passe de dominer le marché avec une part de 41,6 % d'ici fin 2036. La large applicabilité de cet outil aux diagnostics de routine et aux évaluations squelettiques constitue le fondement de sa position de leader dans le secteur. Largement utilisé pour identifier les fractures, les problèmes articulaires et les affections dentaires, l'imagerie médicale est essentielle aux soins des animaux de compagnie et d'élevage. Cette position de premier plan est confortée par l'augmentation du nombre de patients : une étude de 2023 a ainsi démontré que les affections médicales les plus fréquemment signalées par les propriétaires des 25 races de chiens les plus courantes étaient le tartre dentaire, les extractions dentaires et l'arthrose. Par ailleurs, l'introduction de la radiographie numérique a amélioré la qualité d'image et l'efficacité des flux de travail, faisant des radiographies une solution pratique et économique.
Analyse segmentaire du type animal
Les animaux de compagnie devraient figurer parmi les principaux contributeurs aux revenus du marché au cours de la période considérée. L'augmentation mondiale des dépenses directes consacrées aux animaux de compagnie et la sensibilisation croissante à leur santé stimulent l'adoption dans cette catégorie. Les chiens et les chats, en particulier, nécessitent des soins réguliers, notamment des examens d'imagerie pour diagnostiquer des affections telles que les lésions osseuses, les troubles organiques et les problèmes dentaires, ce qui se traduit par un flux de trésorerie constant. Par ailleurs, les progrès technologiques, associés aux efforts d'accessibilité soutenus par les pouvoirs publics, contribuent à l'augmentation du nombre d'examens d'imagerie réalisés dans les cliniques vétérinaires.
Analyse du segment des utilisateurs finaux
Les cliniques et hôpitaux vétérinaires devraient conserver leur position de principaux utilisateurs finaux sur le marché durant toute la période considérée. Leur rôle central dans la prestation de soins vétérinaires courants et spécialisés est le principal moteur de cette forte croissance. Ces établissements s'appuyant fortement sur les technologies d'imagerie, telles que les radiographies, les échographies et les tomodensitométries, pour établir des diagnostics précis et planifier les traitements d'un large éventail d'affections, leur importance en tant que clientèle prioritaire se confirme. De plus, l'expansion du réseau de cliniques et l'augmentation des investissements dans les infrastructures de diagnostic modernes accélèrent l'adoption de ces technologies dans ce secteur.
Notre analyse approfondie du marché mondial comprend les segments suivants :
Type de produit |
|
Type d'animal |
|
Application |
|
Utilisateur final |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché de l'imagerie vétérinaire - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord devrait détenir la plus grande part du marché mondial de l'imagerie vétérinaire d'ici fin 2036, avec 40,3 %. Cette position dominante s'explique principalement par ses infrastructures de santé animale de pointe, l'important volume d'élevage et le soutien financier des pouvoirs publics. À cet égard, en mai 2024, le Service d'inspection de la santé animale et végétale (APHIS) du Département de l'Agriculture des États-Unis (USDA) a alloué 22,2 millions de dollars pour renforcer la prévention, la préparation, le dépistage précoce et la réponse rapide aux maladies les plus dévastatrices, qui menacent la santé et la capacité d'élevage. Cet afflux de capitaux, conjugué aux innovations technologiques en cours, consolide la position dominante de la région dans ce secteur.
D'après l'enquête nationale de l'APPA sur les propriétaires d'animaux de compagnie de 2025, environ 94 millions de foyers américains possèdent un animal de compagnie. Par ailleurs, la valeur des ventes de soins et de produits vétérinaires aux États-Unis s'élevait à 41,4 milliards de dollars la même année. Cela place le pays au cœur du marché des consommateurs et de la génération de revenus pour la région. En revanche, une base de données de l'OEC de 2023 a révélé que les exportations et importations nettes de produits animaux aux États-Unis étaient respectivement évaluées à 35,3 milliards et 41,9 milliards de dollars. Ces chiffres témoignent de l'importance croissante du pays dans ce secteur.
Le Canada occupe une place importante sur le marché nord-américain de l'imagerie vétérinaire grâce à son élevage florissant et à la demande croissante de diagnostics de santé animale. En janvier 2023, le pays comptait 11,3 millions de bovins, 13,9 millions de porcs, 809 millions de poulets et de dindes, et 854 400 ovins et agneaux, répartis dans plus de 76 700 exploitations. Par ailleurs, en 2022, le Canada a enregistré 35 milliards de dollars de ventes au détail de viande, de volaille et de produits laitiers, selon l'Institut canadien des politiques agroalimentaires. Cela témoigne de l'importance accordée par le pays à ce secteur, grâce à une clientèle en constante expansion.
Perspectives du marché APAC
La région Asie-Pacifique devrait connaître la croissance la plus rapide sur le marché mondial de l'imagerie vétérinaire au cours de la période analysée. Son développement dans ce secteur s'accélère grâce à sa capacité de production de premier plan et aux initiatives gouvernementales visant à optimiser la prévention précoce des maladies. Cette dynamique se manifeste notamment par l'expansion du secteur laitier dans les économies émergentes telles que l'Inde, la Malaisie et la Chine. Ce contexte économique favorable incite les entreprises nationales pionnières à investir davantage dans l'innovation, comme en témoigne le lancement de MyVet CT Plus par WOORIEN en octobre 2024. Cette solution d'imagerie vétérinaire avancée a permis de réduire les obstacles liés à la tomodensitométrie et d'améliorer la qualité du diagnostic grâce à l'utilisation de la technologie spiralée linéaire.
Le marché chinois de l'imagerie vétérinaire connaît une expansion rapide, portée par la hausse du nombre d'animaux de compagnie, la sensibilisation accrue à la santé animale et le soutien gouvernemental aux services vétérinaires modernes. L'importance de cette population est illustrée par le nombre de chiens et de chats domestiques dans le pays, qui s'élevait à 141 millions en 2022, selon l'Association mondiale de la santé animale. Par ailleurs, l'émergence de techniques d'imagerie avancées, telles que la radiographie numérique et la vidéo-endoscopie, contribue également à la croissance de ce secteur en Chine.
L'Inde représente un acteur majeur du marché de l'imagerie vétérinaire en Asie-Pacifique, un essor principalement dû à l'impact croissant des maladies transmises par les animaux sur la santé humaine. À titre d'exemple, plus de 20 000 cas de transmission de la rage du chien à l'homme ont été recensés dans tout le pays jusqu'en 2022, faisant de l'Inde le pays le plus touché, selon un rapport de l'Association mondiale de la santé animale. En conséquence, les autorités sanitaires, tant publiques que privées, encouragent activement le dépistage précoce et la prévention afin de lutter contre la propagation de cette maladie.
Provinces favorables par pays et statistiques
Pays | Segment | Point clé | Année d'impact |
Australie | pratiques de santé animale dans l'industrie de l'élevage | Plan d’action national pour la santé des animaux de production | 2022 à 2027 |
Corée du Sud | Tests réglementaires et en biosciences | L'utilisation scientifique des animaux a atteint environ 5 millions | 2012-2022 |
Indonésie | biomasse animale | La valeur du bétail a dépassé les 54 milliards de dollars américains. | 2021 |
Source : Gouvernement australien, MAFRA et ScienceDirect
Aperçu du marché européen
L'Europe devrait conserver sa deuxième place sur le marché mondial de l'imagerie vétérinaire entre 2027 et 2036. La performance soutenue de la région dans ce secteur s'explique par la croissance du nombre d'animaux de compagnie et la demande croissante d'animaux d'élevage. À titre d'exemple, en 2022, l'Europe comptait respectivement 92 millions et 113 millions de chiens et de chats, selon les données de la Global Animal Health Association. Dans ce contexte, la prédominance des petites cliniques est manifeste : 67 % des vétérinaires y exerçaient en 2022. Par ailleurs, la qualité de la formation vétérinaire et la coopération régionale en matière de réglementation de la santé animale contribuent également à la croissance de ce secteur.
L'Allemagne , première économie régionale, détient une part prépondérante du marché européen de l'imagerie vétérinaire. Sa position est consolidée par une forte demande en radiologie diagnostique, renforcée par l'adoption croissante de la vidéo-endoscopie. Son leadership est également attesté par la valeur de ses importations et exportations de produits animaux en 2023, qui s'élevait respectivement à 25,5 milliards et 25,7 milliards de dollars, selon le rapport de l'OEC. Ceci témoigne de l'importance de la production et de la consommation de produits d'élevage en Allemagne, favorisant ainsi le développement de ces produits.
Selon l'OEC, les Pays-Bas se classaient au premier rang mondial des exportateurs d'animaux vivants en 2023, avec un montant total de 183 millions de dollars. De ce fait, les autorités sanitaires et les petites cliniques du pays investissent massivement dans l'imagerie vétérinaire afin de développer localement des capacités de diagnostic à haut débit. Par ailleurs, l'existence d'un écosystème bien établi pour la préparation des échantillons et l'utilisation des réactifs lors des examens échographiques offre de nouvelles perspectives aux fournisseurs et aux innovateurs du secteur.
Population d'animaux de compagnie par pays (2022)
Pays | Chiens (Million) | Chats (Million) |
Espagne | 6.7 | 3.7 |
France | 7.6 | 14.2 |
Russie | 17.1 | 22.7 |
Source : Association mondiale pour la santé animale
Principaux acteurs du marché de l'imagerie vétérinaire :
- Garmin Ltd.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Sigma Sport GmbH
- Lezyne US Inc.
- Knog Pty Ltd.
- Uno Minda
- Conception Blackburn
- Lumières d'exposition
- BBB Cyclisme
- Systèmes d'éclairage technique NiteRider
- Globetronics Technology Bhd
- Systèmes d'éclairage Lupine
- Samsung Electronics
L'innovation produit stratégique et l'expansion régionale constituent les principaux axes de développement des acteurs clés pour consolider leur position de leader sur le marché en constante évolution de l'imagerie vétérinaire. À titre d'exemple, en mai 2024, Esaote a renforcé sa position en Amérique du Nord en lançant MyLabFOX, un nouveau système d'échographie vétérinaire conçu pour refléter l'agilité et l'intelligence de son homonyme. Ce lancement a établi une nouvelle référence en matière de technologie d'échographie associée grâce à une fonction de balayage polyvalente et adaptative.
Ces pionniers sont :
Développements récents
- En mars 2025, Antech a lancé tr?Rapid FOUR, un test de dépistage complet des maladies vectorielles canines (MVC) réalisé en interne, pour la détection des anticorps canins. Quelques gouttes d'échantillon suffisent pour un flux de travail simplifié, une fiabilité éprouvée et une large réactivité.
- En janvier 2025, Core Imaging a présenté Carnation, le nec plus ultra de l'imagerie ultrasonore vétérinaire, destiné aux cliniques vétérinaires à forte activité. Cet appareil redéfinit la technologie ultrasonore grâce à des fonctionnalités innovantes qui garantissent précision, polyvalence et une intégration optimale au flux de travail.
- Report ID: 4326
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
