Perspectives du marché des fonderies de semi-conducteurs :
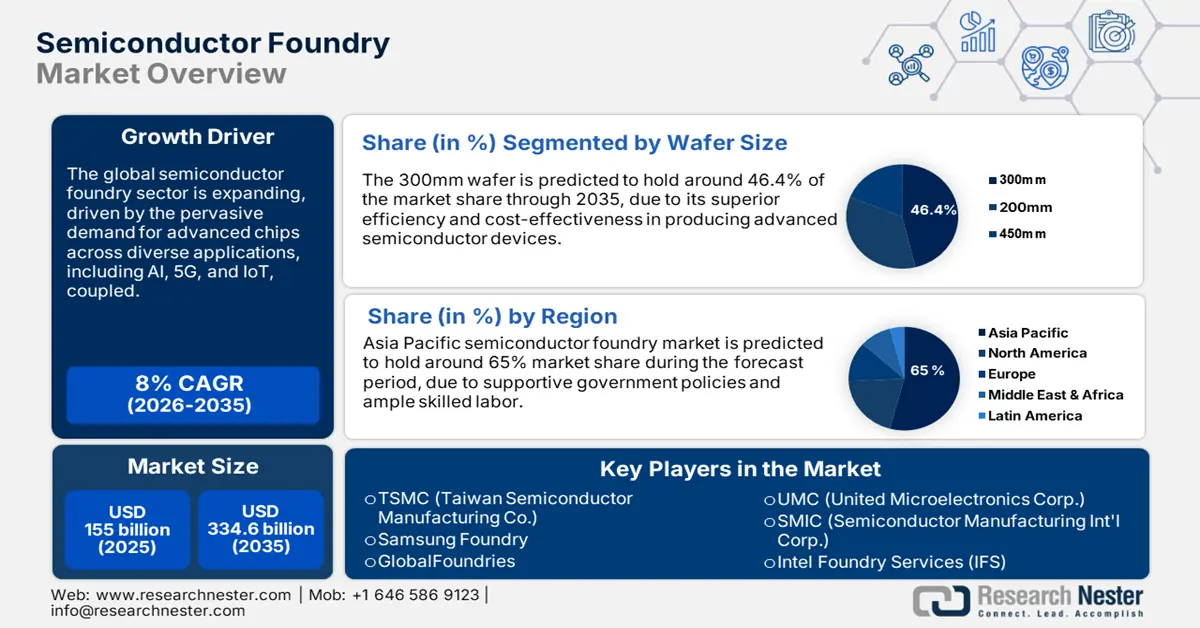
Le marché des fonderies de semi-conducteurs représentait plus de 167,4 milliards de dollars en 2026 et devrait atteindre 371,57 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 8,3 % sur la période 2027-2036. En 2027, la taille du secteur des fonderies de semi-conducteurs était estimée à 181,29 milliards de dollars.
Le secteur mondial de la fonderie de semi-conducteurs est en pleine expansion, porté par la course à la suprématie technologique et la nécessité de chaînes d'approvisionnement mondiales robustes. L'industrie des semi-conducteurs représente un impératif crucial pour la sécurité nationale et la politique économique des pays, dépassant le simple cadre de la rivalité commerciale. Le lancement d'Intel Foundry en février 2024, première fonderie de systèmes au monde, en est une parfaite illustration. Cette initiative a rapidement reçu l'aval du PDG de Microsoft, qui a annoncé que son entreprise avait choisi le procédé 18A d'Intel pour une future puce personnalisée. Ceci met en lumière une réalité où les fonderies ne sont plus de simples usines, mais des alliés stratégiques indispensables à l'innovation.
L'expansion du marché est alimentée par des investissements publics massifs dans la relocalisation et la diversification des capacités de production de puces. Aux États-Unis, ces programmes portent déjà leurs fruits, le nombre d'usines de semi-conducteurs augmentant significativement. Ce succès est dû à des initiatives politiques telles que le CHIPS and Science Act, qui, en avril 2024, a négocié un premier accord avec TSMC pour un financement pouvant atteindre 6,6 milliards de dollars afin de permettre un investissement accru en Arizona. Cette collaboration remarquable entre les pouvoirs publics et le secteur privé redessine le paysage mondial de la production de semi-conducteurs.
Clé Fonderie de semi-conducteurs Résumé des informations sur le marché:
Points saillants régionaux :
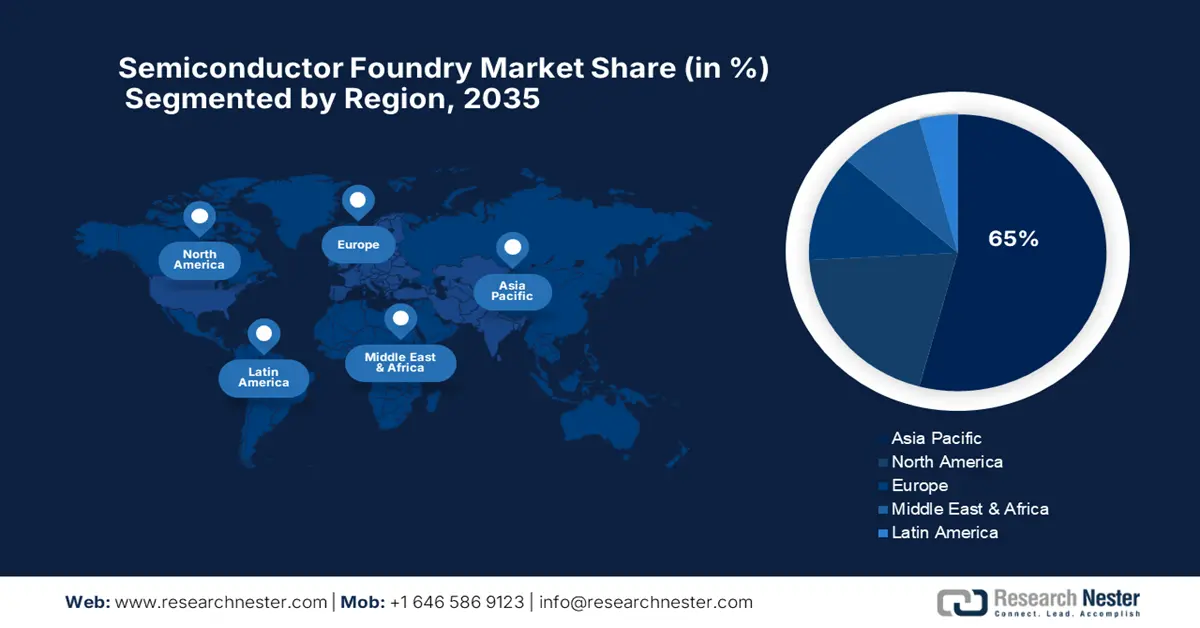
- D’ici 2036, le marché des fonderies de semi-conducteurs en Asie-Pacifique devrait conserver près de 65 % de parts de marché, grâce à l’envergure et à l’efficacité des principales fonderies de Taïwan et de Corée du Sud, ainsi qu’à l’expansion de la production chinoise.
- L’Amérique du Nord devrait enregistrer un TCAC de 13 % entre 2027 et 2036, soutenu par des investissements publics-privés sans précédent qui développent les capacités de production de semi-conducteurs de pointe dans toute la région.
Analyse du segment :
- Le segment 7 nm devrait dominer le marché des fonderies de semi-conducteurs avec une part de 62,5 % d’ici 2036, grâce à son rôle essentiel dans les applications grand public, automobiles et de centres de données.
- Le segment des plaquettes de 300 mm devrait conserver une part de marché d’environ 46,4 % jusqu’en 2036, grâce à une meilleure efficacité surfacique et à des investissements mondiaux soutenus visant à accroître les capacités de fabrication de plaquettes de 300 mm.
Principales tendances de croissance :
- Relocalisation géopolitique et subventions publiques
- Forte croissance de l’IA et du calcul haute performance
Principaux défis :
- Coûts d’investissement et risques d’exécution considérables
- Gestion des contrôles à l’exportation et du commerce international
Acteurs clés : TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int. Corp.), Intel Foundry Services (IFS), STMicroelectronics, Tower Semiconductor, Tata Elxsi, ViTrox Corporation Berhad, Telstra, Infineon Technologies AG.
Mondial Fonderie de semi-conducteurs Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :167,4 milliards USD
- Taille du marché en 2027 :181,29 milliards USD
- Taille du marché projetée :371,57 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 8,3 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 65 % d'ici 2036)
- Région à la croissance la plus rapide : Amérique du Nord
- Pays dominants : États-Unis, Chine, Taïwan, Corée du Sud et Japon
- Pays émergents : Inde, Vietnam, Singapour, Allemagne, Malaisie
Last updated on : 31 August, 2026
Marché des fonderies de semi-conducteurs - Facteurs de croissance et défis
Facteurs de croissance
- Relocalisation géopolitique et subventions publiques : parmi les principaux moteurs de cette expansion figure la volonté des gouvernements de renforcer la production régionale de semi-conducteurs, motivée par les risques liés aux chaînes d’approvisionnement et les préoccupations en matière de sécurité nationale. Cette dynamique a engendré un véritable raz-de-marée de subventions et d’investissements stratégiques, impulsé par la loi américaine CHIPS and Science Act. En mars 2024, l’administration américaine a annoncé un accord préliminaire prévoyant d’octroyer à Intel jusqu’à 8,5 milliards de dollars de financement direct et 11 milliards de dollars de prêts pour soutenir ses ambitieux projets de croissance en Arizona, dans l’Ohio, au Nouveau-Mexique et en Oregon, accélérant ainsi la construction de nouvelles usines de pointe sur le sol américain.
- Essor de l'IA et du calcul haute performance : La demande croissante de puissance de calcul, alimentée par l'essor de l'IA, entraîne une augmentation de la production et de la fabrication des puces logiques de nouvelle génération. Ce rythme incite les fonderies à investir dans des technologies de pointe comme le 5 nm, le 3 nm et les gravures supérieures afin de produire les GPU, TPU et accélérateurs d'IA haut de gamme utilisés à ces fins. Le lancement officiel d'Intel Foundry en février 2024 visait à répondre à cette demande, Intel se positionnant comme la première fonderie de systèmes au monde dédiée à l'ère de l'IA et soulignant l'importance croissante de cette technologie dans les technologies de pointe des fonderies.
- Nouveaux pôles de production : Les efforts internationaux visant à sécuriser les chaînes d'approvisionnement favorisent l'émergence sans précédent de nouveaux clusters de fabrication de semi-conducteurs dans des régions historiquement peu connues pour leurs activités de pointe. L'Inde en est un exemple particulièrement frappant, les incitations gouvernementales attirant des investissements considérables. À titre d'exemple, le gouvernement indien a approuvé en février 2024 la création de trois immenses usines de semi-conducteurs, représentant un investissement total d'environ 15,2 milliards de dollars. Il s'agit de la première usine de semi-conducteurs commerciale d'Inde, une coentreprise entre Tata Electronics et Powerchip Taiwan, qui marque l'arrivée d'un nouvel acteur majeur dans l'industrie mondiale de la fonderie.
Défis
- Investissements colossaux et risques d'exécution importants : L'industrie de la fonderie de semi-conducteurs se caractérise par des investissements colossaux et des risques d'exécution élevés. La construction d'une seule usine de pointe peut coûter des dizaines de milliards de dollars et prendre des années. De tels projets d'envergure sont sujets à des retards liés à la chaîne d'approvisionnement, à la complexité de la construction et aux difficultés techniques inhérentes au passage à une production de masse avec de nouvelles technologies de gravure. En août 2023, TSMC a annoncé la création d'une coentreprise pour la construction d'une usine à Dresde, en Allemagne, avec un investissement total prévu de plus de 10 milliards d'euros, un montant qui témoigne des investissements faramineux nécessaires pour rester compétitif au plus haut niveau.
- Gestion des contrôles à l'exportation et du commerce international : L'industrie de la fonderie évolue dans un environnement géopolitique complexe et souvent hostile, où l'accès aux marchés et aux technologies est de plus en plus soumis à une réglementation des exportations dictée par des impératifs de sécurité nationale. Cette réglementation engendre d'importants défis en matière de conformité et risque de déstabiliser les relations commerciales et les chaînes d'approvisionnement établies, contraignant les entreprises à opérer dans un contexte difficile et imprévisible.
Taille et prévisions du marché des fonderies de semi-conducteurs :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
8,3% |
|
Taille du marché de l'année de référence (2026) |
167,4 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
371,57 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des fonderies de semi-conducteurs :
Analyse du segment des nœuds technologiques
Le segment 7 nm devrait dominer le marché avec une part de 62,5 % durant la période de prévision, s'imposant comme la technologie de base pour un large éventail d'applications à grand volume dans les secteurs de l'électronique grand public, de l'automobile et des centres de données. Tandis que les acteurs du marché rivalisent pour atteindre les technologies 3 nm et 2 nm, les fonderies privilégient des nœuds plus matures afin de répondre à un volume de commandes important. Cette stratégie a été confirmée en janvier 2024 par l'annonce conjointe d'UMC et d'Intel concernant le développement d'une plateforme de gravure FinFET 12 nm. Grâce à ce partenariat, les clients d'UMC bénéficieront d'une nouvelle source d'approvisionnement basée aux États-Unis pour un nœud technologique avancé et économique, démontrant ainsi l'importance stratégique de maintenir des capacités de production inférieures à la technologie de pointe afin de répondre aux besoins diversifiés du marché.
Analyse du segment de taille des plaquettes
On prévoit que la plaquette de 300 mm conservera environ 46,4 % de parts de marché jusqu'en 2036, car elle est devenue la norme pour la fabrication moderne de semi-conducteurs à grand volume. La surface plus importante de la plaquette de 300 mm, comparée à celle de sa version 200 mm, permet de produire davantage de puces par cycle de production. L'engagement de l'industrie envers la norme 300 mm est illustré par le nombre croissant de projets de nouvelles usines de fabrication de semi-conducteurs construits à travers le monde. En février 2023, UMC a lancé la construction de sa nouvelle usine Fab12i P3 à Singapour, un investissement de 5 milliards de dollars américains destiné à accroître sa capacité de production de plaquettes de 300 mm pour ses procédés 22/28 nm. Ce projet, dont la production devrait démarrer en 2025, est un indicateur clé du fait que le format 300 mm restera la taille de plaquette dominante dans un avenir prévisible, constituant le socle de la prochaine génération de fabrication de semi-conducteurs.
Notre analyse approfondie du marché des fonderies de semi-conducteurs comprend les segments suivants :
Segment | Sous-segments |
Nœud technologique |
|
Application |
|
Taille de la plaquette |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des fonderies de semi-conducteurs - Analyse régionale
Perspectives du marché APAC
Le marché des fonderies de semi-conducteurs en Asie-Pacifique devrait conserver environ 65 % de parts de marché durant la période de prévision. La position dominante de la région repose sur la taille et l'efficacité record des fonderies taïwanaises et sud-coréennes, qui produisent la grande majorité des puces logiques les plus avancées au monde. Ces atouts sont complétés par une chaîne d'approvisionnement en équipements et matériaux vaste et hautement intégrée, ainsi que par un secteur manufacturier chinois solide et en pleine expansion.
La Chine poursuit activement son indépendance technologique dans le secteur des semi-conducteurs, soutenue par une politique nationale à long terme et des investissements massifs pilotés par l'État. L'objectif est de réduire la dépendance technologique étrangère et de développer une chaîne d'approvisionnement entièrement nationale, tant pour les technologies matures que pour les technologies avancées. Preuve concrète de cette volonté, le gouvernement a créé en mai 2024 son troisième et plus important fonds d'investissement national pour l'industrie des circuits intégrés. Doté d'un capital d'environ 47,5 milliards de dollars américains, ce nouveau fonds a pour vocation d'accélérer la réalisation des ambitions du pays dans le domaine des semi-conducteurs.
L'Inde s'impose comme un acteur majeur du marché des fonderies de semi-conducteurs, grâce à l'ambitieux plan gouvernemental visant à attirer les investissements et à développer un écosystème de production national. Les programmes « Make in India » et « India Semiconductor Mission » créent un environnement favorable aux nouvelles entreprises. Par ailleurs, de nouveaux pôles de conception de semi-conducteurs de pointe, notamment pour la conception de puces 3 nanomètres, ont été créés à Noida et Bengaluru en mai 2025. Il s'agit d'une étape importante, l'Inde ayant déjà atteint les technologies 7 nm et 5 nm. Cette initiative positionne stratégiquement l'Inde comme un centre d'innovation et de production de semi-conducteurs.
Aperçu du marché nord-américain
L'Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) de 13 % entre 2027 et 2036, porté par une vague record d'investissements publics et privés visant à rééquilibrer la production de semi-conducteurs du continent et à la mettre sur un pied d'égalité avec l'Asie. La loi américaine CHIPS and Science Act a débloqué des centaines de milliards de dollars, attirant des investissements massifs des plus grandes fonderies mondiales pour la construction d'usines ultramodernes. Cette stratégie, qui vise à renforcer la résilience de la chaîne d'approvisionnement et à relocaliser la production de pointe, fait de l'Amérique du Nord un pôle majeur de la fabrication de semi-conducteurs.
Les États-Unis sont l'épicentre de cette renaissance industrielle, et la loi CHIPS est à l'origine de nombreuses annonces de nouvelles usines. Dans le cadre d'un accord historique, le département du Commerce américain a conclu un accord de principe en avril 2024 prévoyant d'octroyer à Samsung jusqu'à 6,4 milliards de dollars de financement direct. Ce soutien gouvernemental sous-tend l'investissement massif de plus de 40 milliards de dollars réalisé par Samsung pour la construction d'un nouveau complexe ultramoderne d'installations de semi-conducteurs à Taylor, au Texas. Ce complexe permettra d'introduire aux États-Unis des capacités de production, de recherche et développement et d'encapsulation de pointe en matière de logique.
Le Canada se positionne stratégiquement dans la chaîne de valeur nord-américaine des semi-conducteurs en misant sur ses atouts dans les domaines des semi-conducteurs composés, de l'encapsulation avancée et de la recherche et développement. Le gouvernement soutient activement le développement de son industrie nationale grâce à des investissements ciblés provenant de programmes comme le Fonds stratégique d'innovation. En mars 2025, il a versé 8 millions de dollars à Teledyne pour la modernisation de ses outils de production de semi-conducteurs à son usine de Bromont, au Québec, et pour consolider la position du Canada dans la chaîne d'approvisionnement technologique mondiale.
Aperçu du marché européen
L'Europe devrait connaître une croissance significative entre 2027 et 2036 grâce à l'European Chips Act, une initiative de plusieurs milliards d'euros visant à doubler sa part dans la production mondiale de semi-conducteurs. Ce plan ambitieux attire des investissements majeurs de la part des plus grands fondeurs mondiaux et favorise le développement de l'écosystème local, en particulier au service des secteurs automobile et industriel, qui sont particulièrement dynamiques en Europe. L'objectif est de renforcer l'autonomie technologique de l'Europe, de réduire sa dépendance aux approvisionnements extérieurs en puces et de consolider son tissu industriel afin de le rendre plus solide et compétitif.
L'Allemagne s'impose comme le pôle de production de semi-conducteurs en Europe, grâce à une série de projets d'investissement massifs dévoilés par les principaux fabricants de puces mondiaux. À titre d'exemple, Intel et le gouvernement allemand ont signé en juin 2023 une lettre d'intention renouvelée concernant l'usine de fabrication de plaquettes qu'Intel prévoit de construire à Magdebourg. Cet accord renouvelé permettra à Intel d'accroître son investissement à plus de 30 milliards d'euros pour cette usine, qui bénéficiera d'importantes subventions publiques afin d'accueillir le complexe de production de semi-conducteurs le plus avancé d'Europe.
Le Royaume-Uni met en œuvre une stratégie ciblée visant à tirer parti de ses atouts actuels en matière de conception de puces, de semi-conducteurs composés et de recherche et développement afin de consolider sa position dans la chaîne d'approvisionnement mondiale. En mai 2023, le gouvernement britannique a lancé sa Stratégie nationale pour les semi-conducteurs, un plan décennal doté d'un budget pouvant atteindre un milliard de livres sterling. Cette stratégie vise à développer l'industrie nationale des puces en renforçant les investissements en recherche et développement, en améliorant l'accès au prototypage et en stimulant l'essor de l'écosystème de conception de puces de pointe du Royaume-Uni.
Principaux acteurs du marché des fonderies de semi-conducteurs :
- TSMC (Taiwan Semiconductor Manufacturing Co.)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Samsung Foundry
- GlobalFoundries
- UMC (United Microelectronics Corp.)
- SMIC (Semiconductor Manufacturing Int'l Corp.)
- Services de fonderie Intel (IFS)
- STMicroelectronics
- Tour Semiconductor
- Tata Elxsi
- ViTorox Corporation Berhad
- Telstra
- Infineon Technologies AG
L'industrie mondiale de la fonderie de semi-conducteurs est extrêmement concurrentielle, avec quelques entreprises technologiques dominantes qui se disputent le leadership en matière de procédés. Ce secteur est dominé par des sociétés telles que TSMC (Taiwan Semiconductor Manufacturing Co.), Samsung Foundry, GlobalFoundries, UMC (United Microelectronics Corp.), SMIC (Semiconductor Manufacturing Int'l Corp.), Intel Foundry Services (IFS) et STMicroelectronics. Derrière ces géants, on trouve d'autres acteurs importants qui développent des technologies de procédés plus avancées, mais tout aussi essentielles, pour une vaste gamme d'applications.
Un indicateur significatif de l'évolution du paysage concurrentiel est l'acquisition, en octobre 2024, par le gouvernement britannique, d'une usine de semi-conducteurs à l'arséniure de gallium spécialisée dans la fabrication de composants semi-conducteurs sur mesure. Rebaptisée Octric Semiconductors UK, l'usine préserve une centaine d'emplois hautement qualifiés et garantit un approvisionnement national sécurisé pour les composants clés utilisés dans les systèmes de défense. Les perspectives d'avenir pour l'industrie de la fonderie de semi-conducteurs laissent présager de nouvelles nationalisations stratégiques et un renforcement de la résilience nationale.
Voici quelques entreprises leaders sur le marché des fonderies de semi-conducteurs :
Développements récents
- En mai 2025, Infineon a annoncé que le gouvernement allemand avait donné son accord définitif pour le financement de sa nouvelle usine de Dresde. Cet accord comprend environ 1 milliard d'euros de fonds publics pour le projet. Infineon investit 5 milliards d'euros de ses propres capitaux, et la nouvelle usine devrait créer jusqu'à 1 000 emplois hautement qualifiés. L'entreprise a publié de solides résultats pour le troisième trimestre de son exercice 2025, mettant en avant les opportunités offertes par les véhicules pilotés par logiciel et les solutions d'alimentation pour les centres de données d'IA.
- En janvier 2025, GlobalFoundries a annoncé la création d'un nouveau centre de pointe en matière d'encapsulation et de photonique sur son campus de Malte. L'usine Fab 8 de l'entreprise, située à Malte, produit 400 000 plaquettes de silicium par an, et GlobalFoundries y a investi plus de 15 milliards de dollars à ce jour.
- Report ID: 3417
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
