Perspectives du marché des revêtements durcissables par rayonnement :
Le marché des revêtements durcissables par rayonnement représentait plus de 12,89 milliards de dollars en 2026 et devrait atteindre 21,2 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 5,1 % sur la période 2027-2036. En 2027, la taille de ce marché était estimée à 13,55 milliards de dollars.
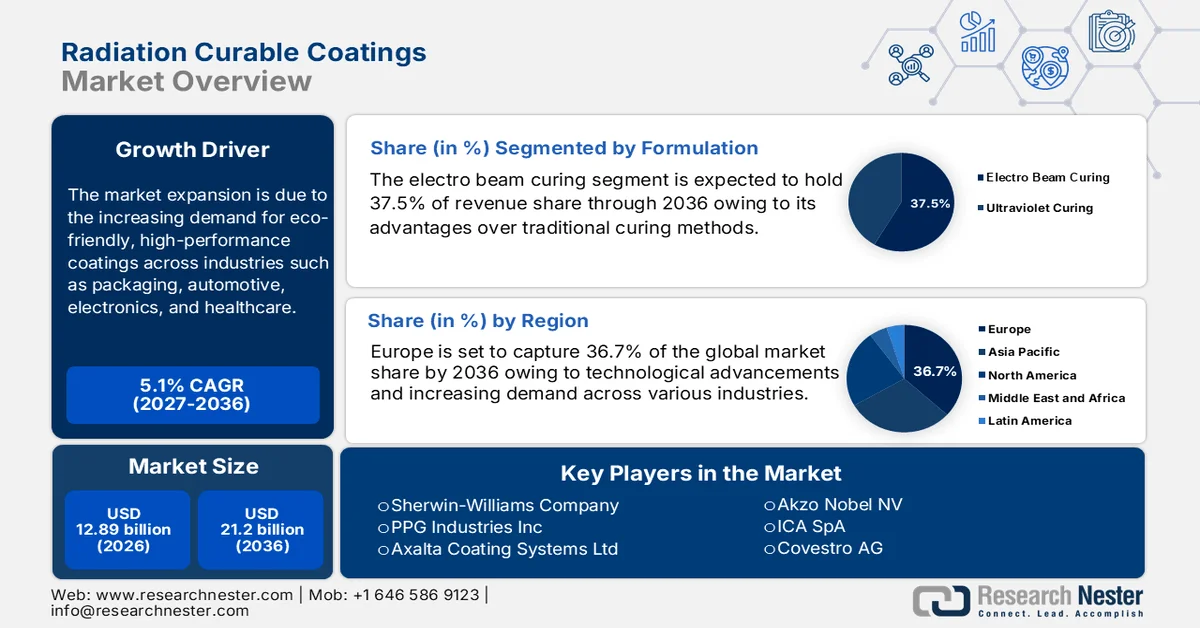
L'expansion du marché des revêtements durcissables par rayonnement est due à la demande croissante de revêtements écologiques et performants dans des secteurs tels que l'emballage, l'automobile, l'électronique et la santé. Le renforcement des restrictions sur les émissions de composés organiques volatils (COV) des revêtements haute performance incite les industries à adopter les revêtements durcissables par rayonnement, qui sont sans solvant et respectueux de l'environnement. Par exemple, la British Coatings Federation (BCF) indique que les émissions totales de COV des revêtements au Royaume-Uni ont considérablement diminué au fil du temps dans tous les secteurs de l'industrie. Environ 84 % des revêtements décoratifs sont désormais à base d'eau. Il existe de nombreuses formulations pour les revêtements durcissables aux UV. Les COV sont plus faciles à réglementer au niveau fédéral, étatique ou local. Par exemple, certains formulateurs présentent leurs produits comme étant composés à 100 % de matières solides, même si le revêtement peut en réalité contenir beaucoup moins de matières non volatiles et n'être convertible qu'à 100 % après durcissement.
Clé Revêtements durcissables par rayonnement Résumé des informations sur le marché:
Points saillants régionaux :
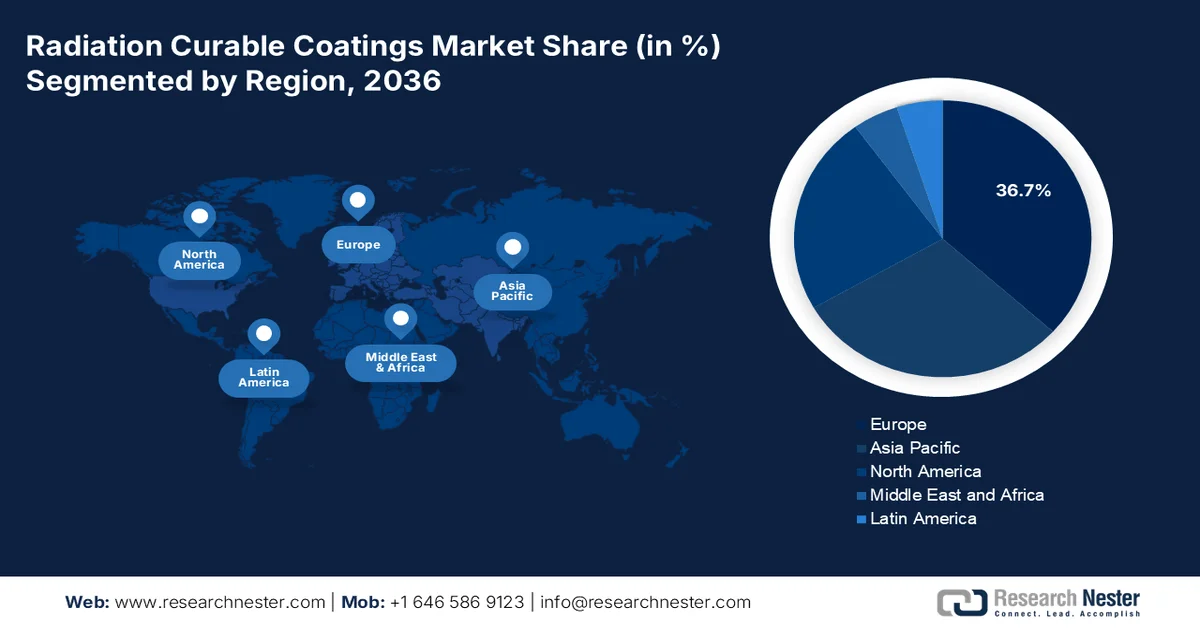
- L’Europe détient 36,7 % du marché des revêtements durcissables par rayonnement, grâce aux progrès technologiques et à la demande croissante dans divers secteurs, ce qui devrait favoriser une croissance significative d’ici 2036.
- La région Asie-Pacifique devrait connaître une croissance significative du marché des revêtements durcissables par rayonnement entre 2027 et 2036, grâce à des temps de durcissement rapides et à une dureté supérieure qui améliorent l’efficacité de la production.
Aperçu du segment :
- Le segment des oligomères devrait connaître une croissance substantielle entre 2027 et 2036, grâce aux propriétés polyvalentes offertes par les différents types d'oligomères.
- Le segment du durcissement par faisceau d'électrons (EB) devrait détenir plus de 37,5 % de parts de marché d'ici 2036, grâce à ses avantages par rapport aux méthodes de durcissement traditionnelles.
Principales tendances de croissance :
- Progrès technologiques croissants
- Séchage rapide et haute efficacité
Principaux défis :
- Compatibilité limitée avec les substrats
- Problèmes de santé et de sécurité
- Acteurs clés :Sherwin-Williams Company, PPG Industries Inc, Axalta Coating Systems Ltd, Akzo Nobel NV, ICA SpA, Covestro AG.
Mondial Revêtements durcissables par rayonnement Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :12,89 milliards USD
- Taille du marché en 2027 :13,55 milliards USD
- Taille du marché projetée :21,2 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 5,1 % (2027-2036)
Dynamiques régionales clés :
- Région la plus importante : Europe (36,7 % de part de marché d’ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Allemagne, États-Unis, Chine, Japon, France
- Pays émergents : Chine, Inde, Brésil, Mexique, Corée du Sud
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des revêtements durcissables par rayonnement :
Facteurs de croissance
- Les progrès technologiques croissants permettent, grâce à des photo-initiateurs et des résines améliorés, tels que les photo-initiateurs de nouvelle génération, un durcissement plus rapide et plus efficace, même sous une lumière UV de faible intensité, ce qui améliore l'efficacité énergétique. Les résines biosourcées et hybrides renforcent l'adhérence, la flexibilité et les propriétés mécaniques, rendant les revêtements plus durables et polyvalents.
Le durcissement par LED-UV remplace les lampes UV traditionnelles à mercure grâce à son efficacité énergétique, sa durée de vie plus longue et sa faible production de chaleur, permettant ainsi le dépôt de revêtements sur des substrats thermosensibles. Le durcissement par faisceau d'électrons (EB) élimine le besoin de photo-initiateurs et améliore la réticulation, renforçant la résistance chimique et aux rayures. Par ailleurs, l'essor de l'impression 3D a accru la demande en revêtements durcissables par rayonnement, offrant un durcissement rapide et une durabilité accrue des pièces imprimées. Les progrès de l'impression numérique dans le domaine de l'emballage et de l'étiquetage exigent des revêtements de haute qualité à séchage rapide, que le durcissement UV permet de fournir.
De plus, des revêtements intelligents et fonctionnels, tels que les revêtements auto-réparateurs, antimicrobiens et conducteurs, sont développés pour l'électronique, les dispositifs médicaux et les objets connectés. Les revêtements polymérisables aux UV, dotés de propriétés anti-traces de doigts et anti-salissures, sont de plus en plus utilisés dans l'automobile et les écrans tactiles. Les systèmes pilotés par l'IA optimisent également les paramètres de polymérisation, réduisant ainsi les déchets et améliorant l'efficacité des applications industrielles. Les systèmes de polymérisation UV/EB automatisés améliorent la constance et le rendement dans les environnements de production à grande échelle. - Durcissement rapide et haute efficacité : les revêtements durcissables par rayonnement (UV/EB) durcissent en quelques secondes, contrairement aux revêtements conventionnels qui nécessitent plusieurs minutes, voire plusieurs heures, de séchage et de durcissement. Cette vitesse de durcissement accrue permet une production à haut débit dans des secteurs tels que l’automobile, l’emballage, l’électronique et l’imprimerie, réduisant ainsi les temps d’arrêt et augmentant la productivité.
Le durcissement rapide permet d'obtenir des revêtements hautement réticulés, améliorant ainsi la résistance aux rayures, la résistance chimique et l'adhérence sur divers supports. Contrairement aux revêtements traditionnels à base de solvants, les revêtements UV/EB préviennent les problèmes de bulles, de coulures ou de durcissement irrégulier, garantissant une finition impeccable. De plus, le durcissement par UV-LED et EB consomme moins d'énergie que le durcissement thermique, réduisant ainsi les coûts d'exploitation. Grâce au séchage instantané des revêtements durcissables par rayonnement, les fabricants peuvent se passer de grands fours de séchage, libérant ainsi de l'espace en usine et réduisant les coûts de main-d'œuvre.
Défis
- Compatibilité limitée avec les substrats : Les problèmes liés aux matériaux thermosensibles, comme le durcissement UV, peuvent engendrer de la chaleur susceptible de déformer ou d’endommager les plastiques fins, le bois et certains composites, limitant ainsi les applications dans des secteurs tels que l’emballage souple et l’électronique. Même les systèmes UV-LED, qui produisent moins de chaleur que les lampes UV à mercure traditionnelles, peuvent présenter des problèmes de compatibilité avec les substrats délicats. De plus, la pénétration de la lumière UV étant limitée, il est difficile de durcir complètement les revêtements appliqués sur des substrats épais, fortement pigmentés ou opaques tels que le métal, la céramique et certains plastiques.
- Risques pour la santé et la sécurité : les rayonnements UV peuvent provoquer des brûlures cutanées et des lésions oculaires, ce qui exige des mesures de sécurité strictes telles que le port d’équipements de protection et l’installation de protections sur les lieux de travail. Certains photo-initiateurs et oligomères utilisés dans les revêtements durcissables aux UV libèrent des sous-produits dangereux, tels que des COV et des radicaux libres, qui peuvent présenter des risques pour la santé en cas d’inhalation ou d’absorption cutanée.
Taille et prévisions du marché des revêtements durcissables par rayonnement :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
5,1% |
|
Taille du marché de l'année de référence (2026) |
12,89 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
21,2 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des revêtements durcissables par rayonnement :
Formulation (polymérisation ultraviolette et polymérisation par faisceau d'électrons)
Le segment du durcissement par faisceau d'électrons (EB) devrait représenter plus de 37,5 % du marché des revêtements durcissables par rayonnement d'ici 2036, grâce à ses avantages par rapport aux méthodes de durcissement traditionnelles. Le durcissement par faisceau d'électrons permet une polymérisation instantanée, réduisant considérablement les temps de durcissement par rapport au durcissement thermique ou UV. Il en résulte une efficacité de production accrue et des économies de coûts, ce qui le rend particulièrement attractif pour des secteurs tels que l'emballage, l'automobile et l'électronique.
Contrairement aux revêtements polymérisables aux UV, les revêtements par faisceau d'électrons (EB) ne nécessitent pas de photo-initiateurs, souvent coûteux et susceptibles d'entraîner un jaunissement au fil du temps. Cette caractéristique rend les formulations EB plus économiques et respectueuses de l'environnement, favorisant ainsi leur adoption. De plus, les revêtements polymérisés par EB présentent une densité de réticulation plus élevée, ce qui leur confère une dureté, une résistance chimique et une durabilité mécanique accrues. Ils sont donc parfaitement adaptés aux applications exigeantes telles que les dispositifs médicaux, l'aérospatiale et les revêtements industriels haut de gamme.
Les formulations EB sont généralement composées à 100 % de matières solides et contiennent très peu, voire pas du tout, de COV. Cette caractéristique répond aux exigences des réglementations environnementales strictes, stimulant ainsi la demande dans les secteurs en quête de solutions durables. De plus, l'industrie de l'emballage, notamment pour les produits alimentaires et pharmaceutiques, bénéficie des revêtements EB grâce à leur faible migration et leur conformité aux normes de sécurité. Le durcissement par faisceau d'électrons permet une production à grande vitesse de films souples, d'étiquettes et de surfaces imprimées.
Matières premières (oligomères, monomères, photo-initiateurs et additifs)
Le segment des oligomères dans le marché des revêtements durcissables par rayonnement devrait connaître une croissance significative au cours de la période considérée. Les oligomères constituent le principal composant filmogène de ces revêtements. Le type d'oligomère utilisé, comme les acrylates époxy, les acrylates d'uréthane, les acrylates de polyester et les acrylates de polyéther, détermine les propriétés clés, notamment l'adhérence, la flexibilité, la dureté, la résistance aux rayures et la résistance aux produits chimiques et aux intempéries.
Les gouvernements et les industries se tournent vers des revêtements durables à faible teneur en COV afin de se conformer aux réglementations environnementales. Les oligomères biosourcés et les oligomères aqueux polymérisables aux UV gagnent en popularité, stimulant l'innovation et la croissance du marché des revêtements polymérisables par rayonnement. De plus, de nouvelles formulations d'oligomères, offrant des vitesses de polymérisation plus rapides, de meilleures propriétés de surface et une mise en œuvre améliorée, sont développées. Les oligomères hybrides combinent les avantages de plusieurs chimies, ce qui accroît l'efficacité et réduit la consommation d'énergie.
Notre analyse approfondie du marché mondial des revêtements durcissables par rayonnement comprend les segments suivants :
Matière première |
|
Formulation |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des revêtements durcissables par rayonnement :
Prévisions du marché européen
Le marché européen des revêtements durcissables par rayonnement devrait représenter environ 36,7 % des revenus d'ici fin 2036. Ce marché connaît une croissance soutenue, portée par les progrès technologiques et la demande croissante de divers secteurs industriels. Les innovations en matière de durcissement par rayonnement ont amélioré l'efficacité et les performances des revêtements, les rendant plus attractifs pour les industries recherchant des procédés de durcissement rapides et des finitions durables.
En Allemagne , les industries automobile, électronique et de l'emballage utilisent de plus en plus les revêtements durcissables par rayonnement en raison de leurs propriétés supérieures, telles que la rapidité de durcissement, la durabilité et la résistance aux produits chimiques et à l'abrasion. Par ailleurs, la dynamique positive du secteur des peintures et revêtements du pays laisse présager un environnement favorable à la croissance du marché des revêtements durcissables par rayonnement. La recherche constante de solutions de revêtement durables et performantes par les industries devrait stimuler la demande en technologies de durcissement par rayonnement, contribuant ainsi à l'expansion globale de ce marché. De plus, les politiques environnementales strictes du Royaume-Uni ont accéléré la transition vers des revêtements écologiques à faibles émissions de COV. Les revêtements durcissables par rayonnement répondent à ces réglementations, ce qui favorise leur utilisation.
Analyse du marché APAC
Le marché des revêtements durcissables par rayonnement en Asie-Pacifique devrait connaître une croissance significative au cours de la période prévue. Le secteur industriel dynamique de la région adopte de plus en plus ces revêtements en raison de leur durcissement rapide et de leur dureté supérieure, ce qui améliore l'efficacité de la production.
En Chine , le boom de la construction et des infrastructures alimente la demande de revêtements durcissables par rayonnement pour les applications de protection, de revêtements de sol et de finitions métalliques. L'essor de l'impression 3D et de la fabrication additive stimule également la demande en résines et revêtements durcissables par rayonnement. Par ailleurs, des entreprises de premier plan comme AkzoNobel, BASF et des fabricants locaux investissent dans des formulations avancées et des revêtements durables afin de se démarquer de la concurrence.
En Inde , la rapidité de durcissement et la faible consommation d'énergie font des revêtements durcissables par rayonnement une option rentable pour les fabricants. Ces revêtements contribuent à améliorer l'efficacité de la production, notamment dans les secteurs à fort volume comme l'automobile, l'imprimerie et l'emballage. De plus, l'initiative « Make in India » stimule la production locale, ce qui accroît la demande de revêtements performants et efficaces pour les applications industrielles. Le développement des infrastructures et de l'immobilier alimente le besoin de revêtements protecteurs durcissables par rayonnement pour les matériaux de construction.
Principaux acteurs du marché des revêtements durcissables par rayonnement :
- Dow
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Société Sherwin-Williams
- PPG Industries Inc
- Axalta Coating Systems Ltd
- Akzo Nobel NV
- ICA SpA
- Covestro AG
Les principaux acteurs du marché procèdent à des fusions-acquisitions afin d'accroître leur présence et d'enrichir leur gamme de produits sur le marché des revêtements durcissables par rayonnement. Plusieurs entreprises investissent dans la recherche et le développement pour créer des revêtements durcissables par rayonnement de pointe offrant des performances améliorées, telles qu'une durabilité accrue, des temps de durcissement plus courts et un meilleur impact environnemental.
Développements récents
- En janvier 2024, Beckers, fournisseur majeur de peintures et revêtements, a collaboré avec le sidérurgiste ArcelorMittal pour développer une nouvelle méthode de polymérisation par rayonnement pour les aciers prélaqués destinés au bâtiment et à la construction. Il s'agit du premier mélange de peinture commercial conçu pour la polymérisation par faisceau d'électrons (EB) dans le secteur du revêtement en continu.
- En septembre 2023, Evonik a lancé le premier produit de sa nouvelle gamme de solutions TEGO RC de nouvelle génération : TEGO RC 2000 LCF. Ce nouveau revêtement antiadhésif, fabriqué à partir de matières premières de silicone recyclées, peut être polymérisé à l'aide de lampes UV LED ou de lampes à arc UV traditionnelles, moins énergivores, permettant ainsi aux fabricants d'étiquettes de réduire leur empreinte carbone et de répondre aux exigences croissantes en matière de développement durable.
- Report ID: 7318
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
