Perspectives du marché des communications par satellite LEO :
Le marché des communications par satellite LEO était évalué à 67,6 milliards de dollars en 2025 et devrait atteindre 225,2 milliards de dollars d'ici fin 2035, enregistrant un TCAC d'environ 12,8 % au cours de la période de prévision, soit de 2026 à 2035. En 2026, la taille du secteur des communications par satellite LEO est estimée à 76,2 milliards de dollars.
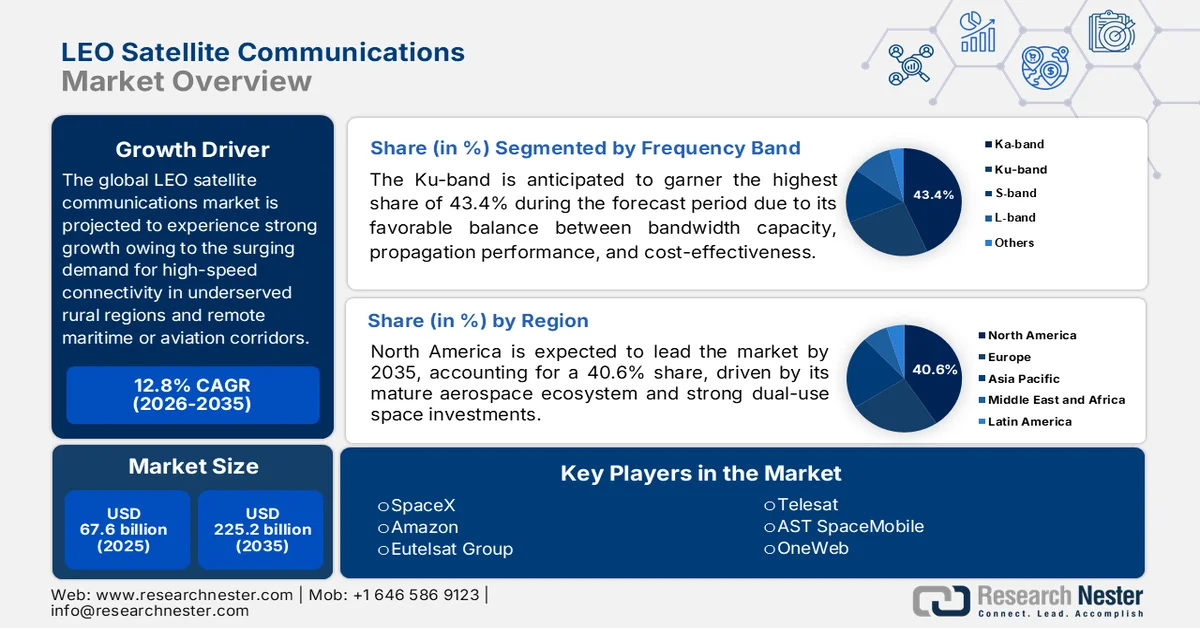
Le marché mondial des communications par satellite en orbite basse (LEO) connaît une croissance exponentielle, alimentée par la demande croissante de connectivité haut débit dans les régions rurales mal desservies et les corridors maritimes ou aériens isolés. Par ailleurs, les progrès réalisés dans le domaine des fusées réutilisables ont abaissé les barrières au lancement, permettant ainsi aux opérateurs de déployer des constellations massives offrant une transmission de données à faible latence, compétitive avec les réseaux terrestres à fibre optique. Selon un article publié par les National Institutes of Health (NIH) en juillet 2025, une méthode de reprise après basculement de liaison pour les satellites en orbite basse, basée sur un algorithme générique amélioré de contrôle de congestion, améliore la fiabilité des communications lors des changements de liaison. L'article précise également que cette approche intègre un réseau neuronal RBF pour le contrôle d'attitude du satellite, un mécanisme intelligent de détection de basculement et un algorithme de récupération du débit prenant en compte la congestion avec prédiction temporelle. Les résultats de simulation ont démontré une réduction des interruptions de communication, une augmentation du débit de données, des temps de récupération plus courts et une meilleure précision de la détection de basculement, contribuant ainsi positivement à la croissance du marché.
Par ailleurs, l'adoption commerciale généralisée de la connectivité satellite-cellulaire, l'expansion des contrats de défense militaire pour des infrastructures de communication résilientes et l'intégration des systèmes satellitaires à l'écosystème plus vaste de l'Internet des objets favorisent la prolifération du marché. Face à la priorité accordée par les entreprises à une infrastructure numérique sécurisée et ininterrompue, le marché s'oriente vers un modèle de télécommunications collaboratif où les réseaux satellitaires complètent l'infrastructure terrestre existante afin de créer un réseau mondial véritablement unifié. Dans ce contexte, AT&T et AST SpaceMobile ont annoncé, en mai 2024, un accord commercial visant à fournir un réseau haut débit spatial directement aux smartphones du grand public, prolongeant ainsi leur collaboration jusqu'en 2030. De plus, ce partenariat prévoit d'étendre la connectivité mobile en intégrant des satellites en orbite terrestre basse (LEO) au réseau sans fil existant d'AT&T, permettant ainsi une couverture dans les zones reculées et mal desservies.
Clé Communications par satellite LEO Résumé des informations sur le marché:
Points saillants régionaux :
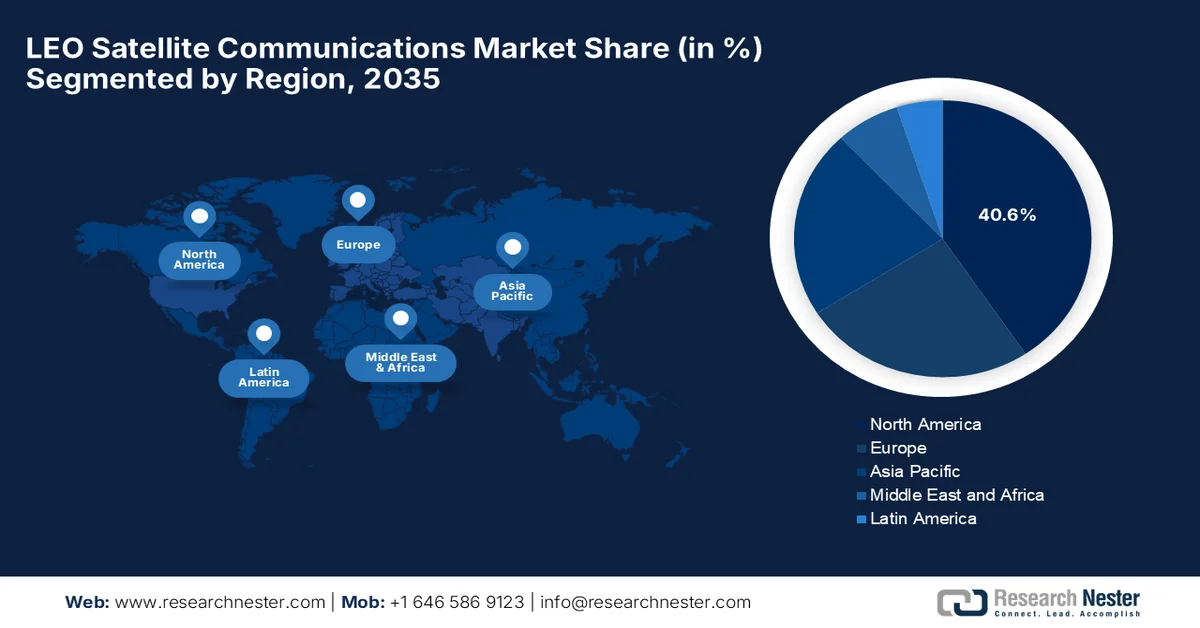
- Le marché des communications par satellite LEO en Amérique du Nord devrait représenter 40,6 % du marché d’ici 2035, grâce à un écosystème aérospatial robuste et à d’importants investissements dans les technologies à double usage, soutenus par le déploiement rapide de méga-constellations denses par les grandes entreprises technologiques.
- La région Asie-Pacifique devrait enregistrer la croissance la plus rapide entre 2026 et 2035, alimentée par les initiatives spatiales souveraines et la demande croissante de connectivité à haut débit dans les secteurs maritime et aérien.
Analyse du segment :
- Le marché des communications par satellite LEO devrait voir le segment de la bande Ku représenter 43,4 % du marché d'ici 2035, grâce à son équilibre favorable entre capacité de bande passante, performances de propagation et rentabilité.
- Le segment des applications de télécommunications devrait conserver une part de marché considérable entre 2026 et 2035, soutenu par la demande croissante de connectivité haut débit et à faible latence dans les régions isolées et mal desservies.
Principales tendances de croissance :
- Baisse des coûts de lancement
- Réduire la fracture numérique
Principaux défis :
- Débris spatiaux et congestion orbitale
- Interférences astronomiques et environnementales
Acteurs clés :SpaceX (États-Unis), Amazon (États-Unis), Groupe Eutelsat (France), Telesat (Canada), AST SpaceMobile (États-Unis), OneWeb (Royaume-Uni), Iridium Communications (États-Unis), Kepler Communications (Canada).
Mondial Communications par satellite LEO Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 67,6 milliards USD
- Taille du marché en 2026 : 76,2 milliards USD
- Taille du marché projetée : 225,2 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 12,8 % (2026-2035)
Dynamiques régionales clés :
- Région la plus importante : Amérique du Nord (40,6 % de part de marché d’ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Japon, Chine, Royaume-Uni
- Pays émergents : Inde, Corée du Sud, Singapour, Brésil, Arabie saoudite
Last updated on : 22 July, 2026
Marché des communications par satellite LEO - Facteurs de croissance et défis
Facteurs de croissance
- Baisse des coûts de lancement : la technologie des fusées réutilisables a révolutionné l’accès à l’espace en réduisant considérablement les coûts au kilogramme. Des lancements fréquents et prévisibles permettent aux opérateurs de déployer encore plus rapidement d’immenses constellations en orbite terrestre basse (LEO). Cette optimisation des investissements permet un déploiement continu du réseau et des modèles économiques viables pour les fournisseurs mondiaux de communications par satellite. Dans ce contexte, SpaceX a annoncé en mai 2023 le lancement de 56 satellites Starlink en orbite terrestre basse à l’aide d’une fusée Falcon 9 depuis le Complexe de lancement spatial 40 de la base spatiale de Cap Canaveral, en Floride. Cette mission a marqué une nouvelle étape majeure dans l’expansion de la constellation de satellites Starlink pour une connectivité haut débit mondiale. Le premier étage du Falcon 9 a effectué son 11e lancement et atterrissage, démontrant ainsi l’efficacité de la technologie de fusées réutilisables de SpaceX et sa capacité à dynamiser le marché mondial des communications par satellite en LEO.
- Réduire la fracture numérique : les réseaux traditionnels de fibre optique et cellulaires se heurtent à des limitations géographiques et économiques dans les régions isolées. Les constellations LEO, quant à elles, lèvent ces obstacles en fournissant un accès internet haut débit aux communautés rurales isolées, aux corridors maritimes océaniques et aux routes aériennes de haute altitude, ouvrant ainsi la voie à des clientèles potentielles inexploitées à travers le monde. En février 2024, Telstra et Eutelsat OneWeb ont annoncé le lancement du plus grand déploiement mondial de liaison cellulaire par satellite LEO en Australie, avec la réalisation du premier appel vocal commercial à Oxford Falls, en Nouvelle-Galles du Sud. Cette initiative vise également à connecter plus de 300 sites mobiles isolés en améliorant la couverture grâce à des débits plus élevés, une latence réduite et une connectivité satellitaire fiable, stimulant ainsi la croissance du marché.
Défis
- Débris spatiaux et congestion orbitale : La prolifération des satellites en orbite terrestre basse engendre des risques importants de congestion orbitale et de débris spatiaux. Évoluant dans une couche spatiale restreinte, les méga-constellations massives augmentent la probabilité statistique de collisions entre satellites à très grande vitesse. De plus, un seul impact peut déclencher une réaction en chaîne catastrophique, connue sous le nom de syndrome de Kessler, générant ainsi des milliers de fragments impossibles à localiser qui menacent tous les actifs en orbite voisine. Les opérateurs du marché sont soumis à une forte pression pour développer des systèmes précis d’évitement des collisions, des capacités de manœuvre automatisées et des stratégies fiables de désorbitation après mission. Par conséquent, la désorbitation des satellites hors service dans des délais stricts est essentielle pour maintenir les orbites utilisables.
- Interférences astronomiques et environnementales : Les vastes constellations de satellites en orbite basse (LEO) posent d’importants problèmes de pollution lumineuse et d’interférences atmosphériques, perturbant des projets scientifiques essentiels. Les surfaces hautement réfléchissantes et les panneaux solaires de milliers de satellites en orbite basse créent des traînées lumineuses dans le ciel nocturne. Cette réflectivité compromet fortement l’astronomie optique au sol, dégradant les images du ciel profond à longue exposition et masquant les astéroïdes géocroiseurs. De plus, les émissions radiofréquences intenses de ces constellations débordent sur les bandes adjacentes et créent un bruit électromagnétique qui perturbe les radiotélescopes sensibles. Outre les difficultés d’observation, l’impact environnemental fait l’objet d’un examen réglementaire approfondi, ce qui freine la croissance du marché.
Taille et prévisions du marché des communications par satellite LEO :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
12,8% |
|
Taille du marché de l'année de référence (2025) |
67,6 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
225,2 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des communications par satellite LEO :
Analyse des segments de bandes de fréquences
La bande Ku devrait représenter la plus grande part de marché (43,4 %) du segment des bandes de fréquences du marché des communications par satellite LEO au cours de la période de prévision. Cette domination s'explique principalement par son excellent compromis entre capacité de bande passante, performances de propagation et rentabilité. Ces atouts la rendent particulièrement adaptée à l'accès Internet haut débit, à la connectivité maritime, à la connectivité en vol et aux services de communication d'entreprise. En mars 2026, Global Invacom et SatWave Arrays Inc. ont signé un protocole d'accord pour développer une antenne à panneau plat multi-orbite de nouvelle génération pour les communications par satellite en bandes Ka/Ku. Cette antenne innovante permettra une commutation fluide entre les satellites LEO, MEO et GEO sans perte de signal, offrant ainsi une flexibilité, une fiabilité et une connectivité accrues.
Analyse du segment d'application
Le secteur des télécommunications, dans ses applications, devrait détenir une part de marché considérable. La demande croissante de connectivité haut débit et à faible latence dans les régions isolées et mal desservies stimule la croissance de ce sous-segment. Par ailleurs, l'adoption croissante du haut débit par satellite pour les applications grand public et professionnelles, ainsi que l'incapacité des réseaux terrestres conventionnels, tels que la fibre optique et les infrastructures cellulaires, à couvrir économiquement les zones géographiquement difficiles d'accès, sont autant de facteurs qui contribuent à la position dominante de ce segment. À titre d'exemple, en avril 2026, Amazon a annoncé l'acquisition de Globalstar afin d'enrichir son réseau satellitaire en orbite basse Amazon Leo de capacités de connectivité directe aux appareils. L'intégration des ressources satellitaires, du spectre et de l'expertise de Globalstar permettra d'étendre les services voix, SMS et données, au-delà de la simple couverture cellulaire, et notamment de prendre en charge les fonctionnalités satellites d'Apple.
Analyse des segments de composants
Le segment des services de composants devrait connaître une croissance significative et représenter une part importante du marché d'ici fin 2035. Cette croissance est alimentée par la demande croissante de solutions de connectivité gérées, de services d'exploitation de réseau, d'abonnements haut débit par satellite et de services à valeur ajoutée nécessaires à l'exploitation et à la maintenance des constellations LEO à grande échelle. À mesure que les opérateurs de satellites développent leurs déploiements commerciaux, les fournisseurs de services proposent des solutions complètes, incluant la connectivité en tant que service (PaaS), les réseaux d'entreprise, les services de mobilité et les solutions de communication gouvernementales, réduisant ainsi la nécessité pour les clients de gérer directement des infrastructures satellitaires complexes. L'ensemble de ces facteurs contribue donc fortement à la position de ce segment dans le secteur.
Notre analyse approfondie des communications par satellite LEO comprend les segments suivants :
Segment | Sous-segments |
Bande de fréquence |
|
Application |
|
Composant |
|
Utilisateur final |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des communications par satellite LEO - Analyse régionale
Aperçu du marché nord-américain
Le marché nord-américain des communications par satellite LEO devrait représenter la part la plus importante (40,6 %) au cours de la période de prévision. Ce leadership régional s'explique en grande partie par un écosystème aérospatial très développé et d'importants investissements à double usage. Parallèlement, l'expansion commerciale s'accélère, les géants de la technologie intensifiant la production et le déploiement locaux de méga-constellations denses. En décembre 2025, Keysight Technologies et KT SAT ont réalisé la toute première transition NTN multi-orbite entre un satellite GEO et une liaison LEO émulée, garantissant une connectivité de service continue. Cette démonstration de faisabilité a utilisé une connexion GEO en bande Ku opérationnelle, via KOREASAT-6A, et a validé des fonctionnalités clés de mobilité satellitaire 6G, conformes aux normes NTN émergentes du 3GPP.
La concentration sans précédent de capacités de fabrication aérospatiale de pointe et de lancements privés positionne le marché américain des communications par satellite en orbite basse (LEO) pour une croissance solide dans les années à venir. Cette dynamique est largement alimentée par une forte intégration institutionnelle, notamment grâce aux contrats passés par des agences fédérales comme le Département de la Défense (DoD) pour la mise en place d'architectures orbitales étendues destinées aux communications tactiques, au suivi des systèmes d'alerte antimissile et au routage sécurisé des données. En août 2023, l'agence spatiale américaine a attribué à Northrop Grumman et Lockheed Martin des contrats d'une valeur d'environ 1,5 milliard de dollars pour la construction de 72 satellites de la variante Beta destinés à la couche de transport Tranche 2. Ces satellites assureront des communications mondiales cryptées et permanentes, des liaisons de données tactiques avancées et prendront en charge des missions telles que l'alerte antimissile et le ciblage au-delà de la portée visuelle directe, contribuant ainsi à la croissance du marché.
Au Canada, le marché des communications par satellite en orbite basse (LEO) connaît une forte croissance, structurellement influencée par l'immensité et la faible densité de population du territoire, ainsi que par les impératifs de souveraineté stratégique dans l'Arctique. Parallèlement, le pays renforce ses capacités spatiales nationales grâce à un important financement public-privé pour des constellations de niveau professionnel telles que Telesat Lightspeed, fabriquée localement par MDA Space. En avril 2026, le ministère de la Défense nationale du Canada a lancé un défi visant à développer des technologies de communication par satellite LEO résilientes, capables de fonctionner dans des environnements contestés. Cette initiative est axée sur la formation de faisceaux adaptatifs, les techniques anti-brouillage et la validation expérimentale afin d'améliorer la fiabilité des communications face aux interférences adverses.
Perspectives du marché APAC
Le marché Asie-Pacifique devrait connaître la croissance la plus rapide entre 2026 et 2035. Le développement de la région est largement porté par les initiatives spatiales souveraines, notamment en Chine, au Japon et en Inde, où les gouvernements accélèrent le développement de méga-constellations nationales. Par ailleurs, le marché régional est dynamisé par un secteur maritime et aérien en plein essor, qui exige une connectivité constante et à haut débit pour le transport de marchandises et les vols commerciaux. En janvier 2026, le ministère japonais des Affaires intérieures et des Communications (MIC) a annoncé des subventions pour le projet japonais de communications par satellite en orbite basse (projet J-LEO), dont l'objectif principal est de renforcer l'autonomie nationale dans ce domaine. Cette initiative soutiendra le développement des constellations de satellites en orbite basse, des satellites eux-mêmes et des équipements au sol, grâce à un financement géré par l'Association japonaise des réseaux de communication et d'information (CIAJ).
Les vastes initiatives de méga-constellations, soutenues par l'État et considérées comme une infrastructure nationale essentielle, stimulent de manière responsable la croissance du marché des communications par satellite en orbite basse (LEO) en Chine . Ces initiatives visent également à sécuriser des emplacements orbitaux et un spectre de fréquences précieux, permettant ainsi de construire une alternative nationale robuste aux réseaux satellitaires occidentaux. Selon des données gouvernementales publiées en août 2024, la Chine a lancé les 18 premiers satellites de la constellation Spacesail LEO, marquant une étape majeure dans le développement de ses capacités d'accès à Internet par satellite à l'échelle mondiale. Cette constellation a pour objectif de fournir des services haut débit fiables, à faible latence et à haut débit, et prévoit de s'étendre à des milliers de satellites pour une couverture régionale et mondiale, ce qui augure bien des perspectives de marché.
Le marché indien des communications par satellite LEO entre dans une phase de croissance transformatrice, principalement impulsée par d'importantes réformes réglementaires et une forte demande intérieure d'accès à Internet haut débit en zone rurale. L'expansion commerciale est stimulée par l'attribution de fréquences et les coentreprises entre les opérateurs satellitaires internationaux et les grands groupes de télécommunications indiens, qui ambitionnent de fournir un accès Internet haut débit et à faible latence aux communautés rurales isolées. En septembre 2025, le Bureau d'information de la presse (PIB) a déclaré que l'Inde faisait de l'Internet par satellite un élément clé de sa vision « Inde numérique », en utilisant les systèmes satellitaires LEO et MEO pour offrir une connectivité haut débit plus rapide et plus fiable dans les régions reculées et mal desservies. Par ailleurs, les réformes gouvernementales, la participation du secteur privé et des initiatives telles que l'écosystème J-LEO, BharatNet et les politiques de communication par satellite accélèrent le développement de l'infrastructure de connectivité spatiale indienne.
Perspectives du marché européen
Le marché européen devrait connaître une croissance considérable au cours de la période de prévision. Ce marché est profondément remodelé par l'accent mis sur la souveraineté technologique, la sécurité des communications gouvernementales et l'indépendance numérique vis-à-vis des infrastructures étrangères. Il s'appuie délibérément sur une chaîne d'approvisionnement nationale de fabrication de satellites très performante, une coordination proactive du spectre par le biais d'organismes de réglementation régionaux et une intégration croissante aux cadres militaires multidomaines européens. Comme l'indique un article du Parlement européen, le secteur des communications par satellite en orbite basse (LEO) en Europe connaît une accélération grâce à des investissements stratégiques dans la souveraineté technologique, la sécurité des communications et l'indépendance numérique, impulsés par des initiatives telles que la constellation multi-orbitale IRIS² de l'UE.
La croissance commerciale est soutenue par des partenariats entre entreprises aérospatiales, start-ups et opérateurs de télécommunications visant à étendre la connectivité aux zones rurales, aux routes maritimes et aux réseaux aériens.
La base industrielle de pointe du pays et l'importance croissante accordée à la souveraineté numérique pour ses secteurs économiques clés dynamisent le marché allemand . Cette dynamique est alimentée par les secteurs de l'automobile, de la logistique et de l'automatisation industrielle lourde, qui adoptent la connectivité LEO pour déployer des applications IoT (Internet des objets) à grande échelle, tester les véhicules autonomes et gérer intelligemment les chaînes d'approvisionnement sur des axes distants. Dans ce contexte, l'institut RAND a indiqué en novembre 2025 que l'Allemagne investirait environ 38 milliards de dollars d'ici 2030 pour renforcer ses capacités spatiales militaires souveraines, en privilégiant les communications satellitaires sécurisées, la surveillance orbitale et la protection contre les cyberattaques, le brouillage et les activités spatiales hostiles. Cet investissement vise à réduire la dépendance vis-à-vis des fournisseurs étrangers, à renforcer le rôle de l'Allemagne dans la sécurité spatiale européenne et à accélérer le développement des technologies de défense avancées.
Au Royaume-Uni, le marché des communications par satellite en orbite basse (LEO) connaît une croissance significative, grâce à la présence d'opérateurs satellitaires mondiaux majeurs dont le siège social ou les investissements y sont importants. Cette croissance est également stimulée par l'accent mis par le gouvernement sur la souveraineté numérique nationale, la sécurisation des communications pour le ministère de la Défense et l'extension de la connectivité haut débit aux zones rurales isolées via des projets pilotes de réseaux hybrides public-privé. En avril 2026, le gouvernement britannique a déclaré que son programme C-LEO (Connectivity in Low-Earth Orbit) visait à renforcer la position du pays dans le secteur en forte croissance des communications par satellite LEO en accélérant le développement de technologies de pointe, la production en grande série de constellations et le renforcement des capacités de la chaîne d'approvisionnement nationale. Cette initiative a pour objectif d'aider les entreprises britanniques à remporter de futurs contrats de communications par satellite, à attirer des investissements privés et à faire progresser les technologies critiques.
Principaux acteurs du marché des communications par satellite LEO :
- SpaceX (États-Unis)
- Amazon (États-Unis)
- Groupe Eutelsat (France)
- Telesat (Canada)
- AST SpaceMobile (États-Unis)
- OneWeb (Royaume-Uni)
- Iridium Communications (États-Unis)
- Kepler Communications (Canada)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- SpaceX est un acteur majeur du secteur, propulsé par sa constellation Starlink, l'un des plus grands réseaux commerciaux d'accès à Internet par satellite au monde. L'entreprise conçoit et exploite ses propres satellites en orbite basse, ses systèmes au sol et ses terminaux utilisateurs afin de fournir un service Internet haut débit à faible latence.
- Amazon fait son entrée sur le marché avec Amazon Leo, anciennement connu sous le nom de Projet Kuiper. Il s'agit d'une constellation de satellites à haut débit conçue pour offrir une connectivité mondiale. L'entreprise développe et déploie des satellites en orbite basse (LEO) et une infrastructure réseau avec pour objectif principal de servir les consommateurs, les entreprises et les administrations.
- Eutelsat Group est un important fournisseur de communications par satellite, notamment grâce à sa constellation OneWeb qui exploite des satellites en orbite basse (LEO). L'entreprise conçoit et exploite un réseau mondial de satellites LEO, axé sur la fourniture de solutions de connectivité haut débit aux entreprises, aux gouvernements, aux acteurs de la mobilité et aux télécommunications.
- Telesat est une entreprise canadienne de communications par satellite qui se concentre sur le développement de sa constellation Lightspeed LEO afin de fournir une connectivité haut débit avancée. Elle exploite également des réseaux satellitaires haute performance, ciblant des applications telles que la connectivité à distance, les réseaux privés et les communications critiques.
- AST SpaceMobile est une entreprise spécialisée dans les communications par satellite en orbite basse (LEO) et axée sur la connectivité directe aux appareils. Elle développe un réseau cellulaire à haut débit spatial conçu spécifiquement pour prendre en charge les services voix, données et internet grâce à des partenariats avec des opérateurs de réseaux mobiles.
Voici une liste des principaux acteurs opérant sur le marché mondial :
Le marché mondial des communications par satellite LEO connaît des transformations majeures. Ce marché est dominé par un petit nombre de grands fabricants qui exploitent d'importantes constellations de satellites et fournissent des solutions de connectivité aux utilisateurs finaux. Les principaux fabricants de ce secteur se livrent à une concurrence intense, notamment en termes de taille de constellation, de capacité de lancement, de couverture réseau, de faible latence et d'intégration avec les services de communication destinés aux entreprises et aux particuliers. Parallèlement, des entreprises telles que SpaceX, Eutelsat Group, Telesat et Amazon développent leurs plateformes de satellites LEO pour répondre aux besoins en haut débit, mobilité, services gouvernementaux et Internet des objets (IoT). Par exemple, Airbus et Spacesail ont conclu un partenariat en décembre 2025 afin d'intégrer la future connectivité par satellite LEO de Spacesail à la solution de connectivité en vol HBCplus d'Airbus. Cette collaboration offrira aux compagnies aériennes une option de connectivité supplémentaire à haut débit et faible latence, améliorant ainsi l'expérience des passagers et les opérations aériennes.
Paysage concurrentiel du marché :
Développements récents
- En juillet 2026, Amazon Leo a conclu un partenariat avec Herotel pour lancer Evry, un service Internet par satellite destiné à connecter les foyers et les entreprises des zones rurales non desservies par les réseaux traditionnels. Ce service utilisera la technologie satellitaire LEO d'Amazon Leo pour fournir une connectivité haut débit et à faible latence dans les zones mal desservies d'Afrique du Sud.
- En juin 2026, Hitachi Construction Machinery s'est associé à Amazon Leo pour tester la connectivité par satellite sur des chantiers de construction en Europe, devenant ainsi le premier fabricant d'engins de chantier à rejoindre le programme d'essai d'Amazon Leo pour les entreprises. Les antennes portables d'Amazon Leo permettront une connectivité haut débit fiable sur des sites isolés au Royaume-Uni et en Allemagne.
- Report ID: 8684
- Published Date: Jul 22, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
