Perspectives du marché des solutions d'optimisation des réseaux électriques :
Le marché des solutions d'optimisation de réseau était évalué à 4,5 milliards de dollars en 2025 et devrait atteindre 11,4 milliards de dollars d'ici fin 2035, enregistrant un TCAC d'environ 9,8 % au cours de la période de prévision, soit de 2026 à 2035. En 2026, la taille du secteur des solutions d'optimisation de réseau est évaluée à 4,9 milliards de dollars.
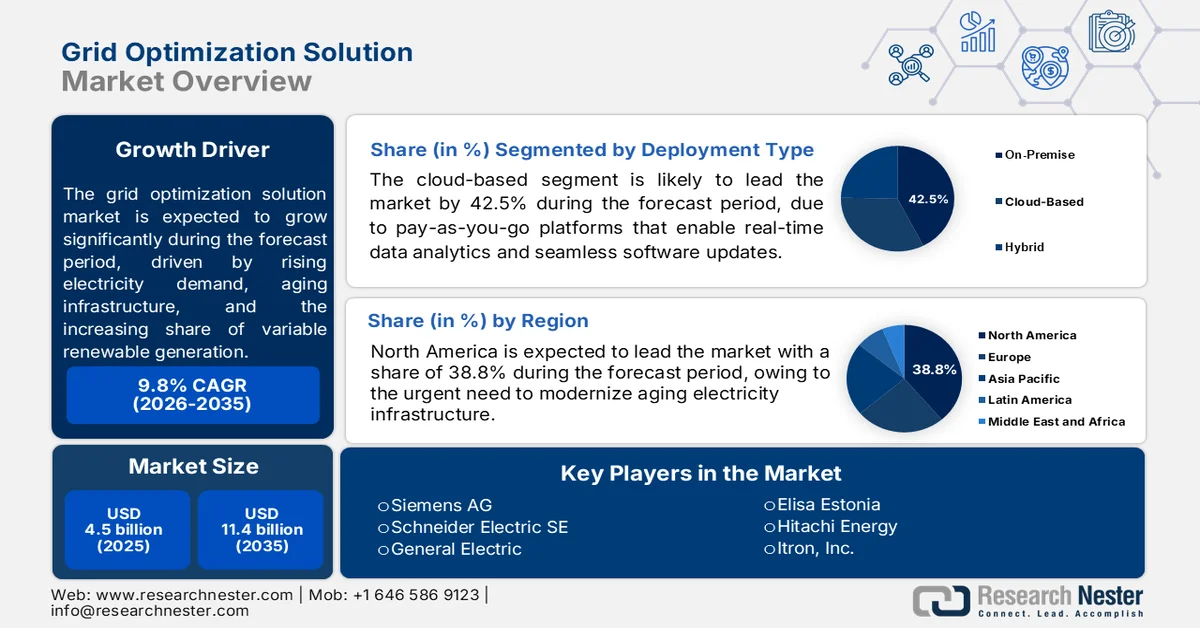
L'optimisation des réseaux électriques devient une priorité pour les gestionnaires de réseaux de production, de transport et de distribution, confrontés à une demande croissante d'électricité, au vieillissement des infrastructures et à la part grandissante des énergies renouvelables variables. Selon l'Agence américaine d'information sur l'énergie (EIA), la production d'énergie solaire à grande échelle aux États-Unis est passée d'environ 163 milliards de kWh à plus de 238 milliards de kWh, tandis que la production éolienne est restée supérieure à 430 milliards de kWh, accentuant le besoin de capacités avancées de planification des réseaux, de gestion des congestions et d'équilibrage du réseau. Le Département de l'Énergie des États-Unis estime que la croissance de la demande d'électricité pourrait s'accélérer considérablement au cours de la prochaine décennie en raison de l'électrification, de l'expansion industrielle et du développement des centres de données.
L'expansion du marché est également soutenue par les objectifs de fiabilité et de résilience fixés par les gouvernements et les agences de l'énergie. Selon l'étude nationale sur les besoins en matière de transport d'électricité du Département de l'Énergie (DOE) de 2026, la capacité de transport américaine pourrait devoir augmenter d'environ 60 % d'ici 2030, voire tripler, pour répondre à la demande d'électricité prévue et au déploiement des énergies propres. Les entreprises de services publics et les gestionnaires de réseau investissent donc de plus en plus dans des solutions d'optimisation qui facilitent la planification du transport, la gestion des pannes, l'intégration des ressources énergétiques distribuées, le contrôle de la tension et la prise de décision opérationnelle en temps réel. Les programmes de financement du secteur public, les exigences de conformité en matière de fiabilité et les plans d'expansion des infrastructures à long terme continuent de créer un environnement favorable aux fournisseurs de solutions au service des entreprises de services publics d'électricité, des gestionnaires de réseau et des acteurs des infrastructures énergétiques.
Clé Solution d'optimisation de grille Résumé des informations sur le marché:
Points saillants régionaux :
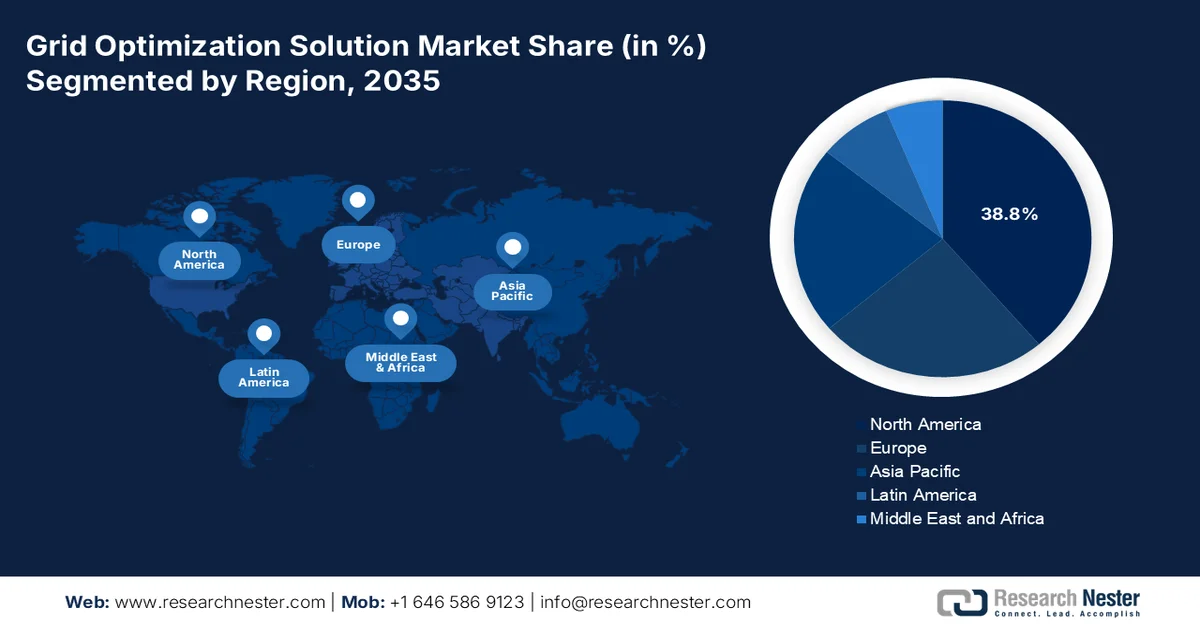
- L’Amérique du Nord devrait représenter 38,8 % du marché d’ici 2035, grâce à la modernisation des infrastructures électriques vieillissantes et à l’intégration croissante des énergies renouvelables distribuées.
- La région Asie-Pacifique devrait connaître une croissance rapide du marché des solutions d’optimisation des réseaux électriques entre 2026 et 2035, alimentée par une urbanisation rapide, une demande d’électricité croissante et des objectifs ambitieux en matière d’énergies renouvelables dans les économies développées et émergentes.
Analyse du segment :
- Les solutions cloud devraient représenter 42,5 % du marché des solutions d’optimisation de réseau d’ici 2035, grâce à la migration des entreprises de services publics de leurs infrastructures traditionnelles sur site vers des plateformes cloud évolutives permettant l’analyse en temps réel et des mises à jour logicielles transparentes.
- Les composants logiciels devraient conserver leur position dominante tout au long de la période de prévision 2026-2035, grâce à l’adoption croissante de modules d’IA prédictifs pour la maintenance proactive des actifs du réseau et la prévention des pannes.
Principales tendances de croissance :
- Augmentation des investissements publics dans les programmes de modernisation des réseaux
- Intégration des énergies renouvelables
Principaux défis :
- Forte intensité de R&D et de capital
- Pénurie de main-d’œuvre qualifiée possédant une expertise du domaine
Acteurs clés : Siemens AG, Schneider Electric SE, General Electric, Elisa Estonia, Hitachi Energy, Itron, Inc.
Mondial Solution d'optimisation de grille Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 4,5 milliards USD
- Taille du marché en 2026 : 4,9 milliards USD
- Taille du marché projetée : 11,4 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 9,8 % (2026-2035)
Dynamiques régionales clés :
- Région la plus importante : Amérique du Nord (38,8 % de part de marché d’ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Allemagne, Japon, Canada
- Pays émergents : Inde, Corée du Sud, Singapour, Arabie saoudite, Brésil
Last updated on : 1 July, 2026
Marché des solutions d'optimisation des réseaux électriques : facteurs de croissance et défis
Facteurs de croissance
- L'augmentation des investissements publics dans la modernisation des réseaux électriques : les dépenses publiques consacrées à la modernisation des réseaux constituent un facteur majeur de la demande en solutions d'optimisation des réseaux, car les entreprises de services publics ont besoin d'outils avancés de planification, de surveillance et d'exploitation pour maximiser la valeur de leurs nouveaux investissements dans les infrastructures. Les données de l'AIE de juillet 2023 indiquent que le Département de l'Énergie américain (DOE) a alloué jusqu'à 10,5 milliards de dollars américains au programme GRIP (Grid Resilience and Innovation Partnerships) afin de renforcer les réseaux de transport et de distribution. De même, la stratégie de transition énergétique de la Commission européenne privilégie le déploiement des réseaux intelligents pour améliorer l'efficacité du système et les flux d'électricité transfrontaliers. Alors que les budgets publics continuent de cibler des systèmes électriques résilients et efficaces, la demande en technologies d'optimisation des réseaux devrait croître auprès des gestionnaires de réseau de transport, des distributeurs et des agences publiques de l'énergie.
- Intégration des énergies renouvelables : Le déploiement rapide des énergies renouvelables accroît la complexité opérationnelle des réseaux électriques. Selon les données de l’Agence internationale de l’énergie (AIE) d’avril 2024, environ 1 500 GW de projets d’énergies renouvelables dans le monde étaient en attente de raccordement au réseau en raison de contraintes techniques. La production variable d’énergie solaire et éolienne engendre des fluctuations de l’approvisionnement en électricité qui nécessitent des prévisions plus précises, une optimisation de la répartition de la production et une gestion efficace des congestions. Les gouvernements du monde entier continuent de soutenir le déploiement des énergies renouvelables par le biais d’incitations, créant ainsi une demande à long terme pour des technologies opérationnelles avancées. Les entreprises de services publics utilisent de plus en plus des solutions d’optimisation pour gérer la production intermittente tout en maintenant des normes de fiabilité élevées. À mesure que la part des énergies renouvelables augmente, les capacités d’optimisation deviennent essentielles pour intégrer efficacement les moyens de production sans compromettre les performances du réseau.
Défis
- Forte intensité de R&D et de capital : le développement de systèmes avancés de gestion de l’automatisation (ADMS), de systèmes de gestion des données d’entreprise (DERMS) et d’analyses basées sur l’IA exige un investissement soutenu et pluriannuel en ingénierie logicielle et en expertise métier. Les acteurs de plus petite taille peinent à égaler les budgets de R&D des géants établis comme Siemens ou GE, ce qui retarde la mise sur le marché et limite l’égalité des fonctionnalités.
- Pénurie de main-d'œuvre qualifiée possédant une expertise pointue : le développement d'algorithmes d'optimisation des réseaux électriques exige une expertise en systèmes électriques, en apprentissage automatique et en théorie du contrôle, une combinaison rare de compétences. Les nouveaux acteurs du marché rivalisent avec les géants de la technologie et les entreprises de services publics pour attirer ces talents, ce qui fait grimper les coûts de recrutement et de fidélisation.
Taille et prévisions du marché des solutions d'optimisation des réseaux électriques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
9,8% |
|
Taille du marché de l'année de référence (2025) |
4,5 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
11,4 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des solutions d'optimisation de réseau :
Analyse des segments de type de déploiement
En termes de déploiement, le cloud domine le marché des solutions d'optimisation des réseaux électriques et devrait représenter 42,5 % de la valeur totale d'ici fin 2035. Ce segment est porté par l'abandon, par les entreprises de services publics, de leurs infrastructures traditionnelles sur site au profit de plateformes évolutives et à la demande, permettant l'analyse de données en temps réel et des mises à jour logicielles transparentes. Les solutions cloud réduisent considérablement les dépenses d'investissement tout en offrant un stockage quasi illimité pour les données haute résolution des unités de mesure de phaseurs, essentielles à la gestion prédictive des pannes. Elles facilitent également l'intégration avec les services tiers de données météorologiques et de tarification du marché, permettant ainsi des décisions de répartition dynamiques. De plus, la certification FedRAMP des fournisseurs de cloud a permis de lever les inquiétudes liées à la cybersécurité, accélérant l'adoption par les entreprises de services publics privées.
Analyse des segments de composants
Le marché des solutions d'optimisation des réseaux électriques est dominé par les logiciels, les modules d'IA prédictive constituant le segment à la croissance la plus rapide. Les récentes innovations du Laboratoire national d'Argonne (ANL) en intelligence artificielle révolutionnent la maintenance des infrastructures de réseau, permettant aux compagnies d'électricité américaines de détecter les défaillances naissantes des transformateurs, la dégradation des isolateurs et l'affaissement des conducteurs plusieurs jours, voire plusieurs semaines, avant les pannes (ANL, mai 2024). Ces algorithmes d'IA exploitent les données de capteurs haute fréquence, les conditions météorologiques et l'historique des pannes pour générer des ordres de travail prioritaires, réduisant ainsi les temps d'arrêt imprévus et prolongeant la durée de vie des équipements. Le Département de l'Énergie des États-Unis a indiqué qu'un projet pilote mené par Argonne a démontré que la maintenance prédictive basée sur l'IA a permis de réduire les coupures de courant forcées chez les entreprises de services publics participantes du Midwest, comparativement aux programmes d'inspection traditionnels basés sur le temps.
Analyse du segment des utilisateurs finaux
Les gestionnaires de réseaux de distribution (GRD) dominent le marché des solutions d'optimisation des réseaux, confrontés à des obligations réglementaires croissantes les incitant à intégrer les énergies renouvelables, à réduire les pannes et à garantir la transparence du réseau – à l'instar des organismes de réglementation des médias audiovisuels qui veillent au respect des directives en matière de grille énergétique (EPG). Les données du DSI de juillet 2023 définissent clairement une feuille de route pour faire des GRD des entités indépendantes à but non lucratif chargées de gérer des réseaux de distribution actifs à forte pénétration de ressources énergétiques distribuées (RED). Le rapport souligne que les GRD seront responsables de l'exploitation en temps réel, de la sécurité du réseau et de la facilitation du marché, ce qui stimulera directement la demande en systèmes avancés de gestion de la distribution (ADMS), en outils de prévision et en infrastructures TIC sécurisées. Cette impulsion réglementaire positionne les GRD comme le principal segment d'utilisateurs finaux, car ils acquerront des solutions d'optimisation pour intégrer le solaire photovoltaïque en toiture, les véhicules électriques et le stockage, tout en réduisant les pertes techniques et commerciales agrégées (PTCA) d'environ 22 % à l'objectif de 12 à 15 % d'ici 2025.
Notre analyse approfondie du marché des solutions d'optimisation de réseau comprend les segments suivants :
Segment | Sous-segments |
Type de déploiement |
|
Composant |
|
Technologie |
|
Niveau de grille |
|
Application |
|
Utilisateur final |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des solutions d'optimisation de réseau - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord domine le marché des solutions d'optimisation des réseaux électriques et devrait détenir 38,8 % de ce marché d'ici fin 2035. Cette croissance est motivée par l'urgence de moderniser les infrastructures électriques vieillissantes et d'intégrer la part croissante des énergies renouvelables distribuées. Les entreprises de services publics de la région déploient activement des systèmes avancés de gestion de la distribution, des analyses prédictives basées sur l'intelligence artificielle et des cadres de cybersécurité robustes afin d'améliorer la fiabilité et la résilience du réseau face aux phénomènes météorologiques extrêmes. Le marché bénéficie d'un soutien réglementaire important, les politiques fédérales et étatiques encourageant les solutions alternatives aux réseaux traditionnels et les programmes de gestion de la demande. Les principaux fournisseurs de technologies dominent le secteur, proposant des suites logicielles complètes. La coordination transfrontalière entre les gestionnaires de réseaux américains et canadiens renforce encore le besoin de plateformes d'optimisation interopérables et évolutives.
Le soutien fédéral croissant à la modernisation du réseau électrique et l'augmentation des investissements dans les infrastructures, visant à améliorer la fiabilité et l'efficacité opérationnelle, façonnent le marché des solutions d'optimisation du réseau aux États-Unis. Selon les données de l'Agence américaine d'information sur l'énergie (EIA) de février 2024, les ventes totales d'électricité aux États-Unis ont atteint environ 4 080 milliards de kWh en 2024, reflétant l'utilisation croissante du réseau et le besoin de capacités avancées de gestion. Par ailleurs, les données du Département de l'Énergie des États-Unis d'octobre 2024 ont annoncé un financement pouvant atteindre 1,5 milliard de dollars dans le cadre du Programme de facilitation du transport d'électricité (Transmission Facilitation Program) afin d'accélérer les projets de transport d'électricité à haute capacité à travers le pays. Ces évolutions incitent les entreprises de services publics et les gestionnaires de réseau à adopter des solutions d'optimisation pour la prévision de la charge, la gestion de la congestion, le suivi des performances des actifs et la planification du transport, favorisant ainsi la poursuite de l'expansion du marché dans le secteur énergétique américain.
Le vieillissement des infrastructures électriques et le renforcement de la fiabilité du réseau dans un contexte d'électrification croissante façonnent le marché des solutions d'optimisation du réseau au Canada . Selon les données de Carbon Brief d'avril 2024, le Canada a produit environ 636 térawattheures (TWh) d'électricité en 2023, ce qui souligne l'ampleur des opérations de réseau nécessitant des capacités avancées d'optimisation et de surveillance. De plus, le gouvernement du Canada a annoncé en juin 2026 des investissements de plus de 4,5 milliards de dollars américains dans le cadre du Programme des voies intelligentes d'énergies renouvelables et d'électrification (PVIR) à compter de 2024 afin de soutenir l'électricité propre, la modernisation du réseau et les projets d'électrification à l'échelle nationale. Ces investissements accroissent la demande de plateformes d'optimisation du réseau qui prennent en charge la planification du transport, l'intégration des ressources énergétiques distribuées, la gestion des pannes et l'analyse du rendement des actifs. Les entreprises de services publics tirent de plus en plus parti des solutions numériques pour améliorer leur efficacité opérationnelle tout en s'adaptant à la croissance future de la demande d'électricité.
Perspectives du marché APAC
La région Asie-Pacifique devrait connaître une croissance rapide sur le marché des solutions d'optimisation des réseaux électriques entre 2026 et 2035. Cette croissance est portée par une urbanisation galopante, une demande d'électricité en forte hausse et des objectifs ambitieux en matière d'énergies renouvelables, tant dans les économies développées qu'émergentes. La région est confrontée à des défis spécifiques, tels que les phénomènes météorologiques extrêmes, les contraintes des réseaux insulaires et la nécessité d'électrifier de vastes populations rurales, autant de facteurs qui accélèrent l'adoption de solutions d'IA pour la prévision, la détection des défauts et l'optimisation Volt-VAR. Les cadres réglementaires évoluent rapidement, avec des pays comme l'Inde qui proposent la création de gestionnaires de réseaux de distribution (GRD) indépendants pour gérer les réseaux de distribution actifs. Les fournisseurs multinationaux côtoient des acteurs nationaux solides, favorisant l'innovation dans les domaines de l'informatique de périphérie, de l'optimisation intégrée des batteries et des protocoles de communication interopérables adaptés aux spécificités des réseaux locaux.
Le développement des infrastructures de transport et la digitalisation accrue du réseau électrique, nécessaires pour répondre à la demande croissante d'électricité, façonnent le marché des solutions d'optimisation du réseau en Inde . Selon les données du PIB de juin 2025, la capacité de production d'électricité installée en Inde a atteint environ 476 GW en juin 2025, engendrant des besoins accrus en outils avancés de gestion, de prévision et d'optimisation du réseau. Ces évolutions incitent les entreprises de services publics et les gestionnaires de réseau de transport à adopter des solutions d'optimisation du réseau pour la gestion des congestions, la surveillance en temps réel, l'intégration des énergies renouvelables et l'utilisation optimale des actifs, contribuant ainsi à un fonctionnement efficace et fiable du réseau électrique indien en pleine mutation.
La modernisation du réseau électrique et l'intégration des énergies renouvelables façonnent le marché des solutions d'optimisation des réseaux en Chine . Selon les données BRICS 2025, la capacité totale de production d'électricité installée en Chine a atteint environ 3,35 milliards de kW, complexifiant l'exploitation du réseau et stimulant la demande de plateformes d'optimisation avancées. Par ailleurs, le Bureau national des statistiques de Chine a indiqué que le pays a produit davantage d'électricité, témoignant d'une croissance continue de la consommation et de l'utilisation du réseau. Ces tendances incitent les gestionnaires de réseau et les fournisseurs d'énergie à investir dans des solutions d'optimisation du transport, de prévision de la charge, d'intégration des énergies renouvelables et de gestion du système en temps réel afin d'améliorer la fiabilité et l'efficacité opérationnelle du réseau électrique chinois en pleine expansion.
Perspectives du marché européen
L'Europe constitue un marché très mature et réglementé pour les solutions d'optimisation des réseaux, porté par le Pacte vert pour l'Europe et des objectifs ambitieux de neutralité climatique. La région se caractérise par une forte intégration des énergies renouvelables, notamment l'éolien offshore et le solaire, ce qui nécessite des systèmes de gestion de la distribution avancés et des outils d'équilibrage du réseau en temps réel. Les gestionnaires de réseaux de distribution au Royaume-Uni, en Allemagne, en France et dans les pays nordiques déploient activement des analyses prédictives basées sur l'IA, l'optimisation Volt-VAR et des plateformes DERMS flexibles pour gérer les flux d'énergie bidirectionnels de millions de prosummateurs. L'interopérabilité et la normalisation, guidées par les normes IEC 61850 et CIM, sont des priorités essentielles. Le marché observe une forte collaboration entre les fournisseurs historiques comme Siemens et Schneider Electric et les start-ups innovantes spécialisées dans l'informatique de périphérie et le commerce d'énergie de pair à pair basé sur la blockchain. La cybersécurité demeure une priorité absolue, les directives de l'ENISA encadrant les achats.
Le développement du réseau électrique, visant à soutenir l'intégration des énergies renouvelables et à améliorer la flexibilité du système, stimule le marché des solutions d'optimisation du réseau en Allemagne . Selon l'Agence fédérale des réseaux (Bundesnetzagentur), plusieurs kilomètres de lignes de transport d'électricité, relevant du Plan fédéral des besoins, ont été achevés ou approuvés, témoignant d'investissements substantiels dans l'extension du réseau. Par ailleurs, une étude de la NLM (National Library of Medicine) de juin 2025 révèle que les énergies renouvelables ont représenté 59,4 % de la production nationale d'électricité allemande en 2024, soit la part la plus élevée jamais enregistrée. La part croissante des énergies renouvelables variables et le développement continu des infrastructures de transport incitent les fournisseurs d'électricité et les gestionnaires de réseau à déployer des solutions d'optimisation pour la gestion de la congestion, l'équilibrage du réseau, la planification du réseau et le contrôle opérationnel en temps réel.
Les investissements des gestionnaires de réseau dans l'infrastructure numérique pour gérer la production croissante d'énergies renouvelables et maintenir la fiabilité du réseau stimulent le marché des solutions d'optimisation du réseau au Royaume-Uni . Selon le ministère de la Sécurité énergétique et de la Zéro émission nette, les sources renouvelables ont produit environ 50,8 % de l'électricité britannique en 2024, ce qui accroît le besoin de capacités avancées de prévision, d'équilibrage et d'optimisation du réseau. Par ailleurs, l'Ofgem a approuvé un premier plan d'investissement dans le cadre du programme RIIO-T3 afin de soutenir la modernisation du réseau de transport d'électricité et de répondre aux futurs besoins du système énergétique. Ces évolutions incitent les gestionnaires de réseau et les fournisseurs d'énergie à déployer des solutions d'optimisation pour la gestion des actifs, la réduction de la congestion, l'intégration des énergies renouvelables et la surveillance en temps réel des performances du réseau dans l'ensemble du secteur électrique britannique.
Acteurs clés du marché des solutions d'optimisation de réseau :
- Siemens AG (Allemagne)
- Schneider Electric SE (France)
- General Electric (États-Unis)
- Elisa Estonie (Tallinn)
- Hitachi Energy (Japon)
- Itron, Inc. (États-Unis)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Siemens AG est un leader mondial sur le marché des solutions d'optimisation de réseau, proposant sa suite complète Spectrum Power™ pour la gestion avancée de la distribution (ADMS) et la gestion de l'énergie (EMS).
- Schneider Electric SE occupe une position forte sur le marché des solutions d'optimisation des réseaux grâce à sa plateforme EcoStruxure™ Grid, qui unifie les capteurs IoT, le contrôle en périphérie et l'analyse dans le cloud pour une visibilité de bout en bout.
- General Electric (GE) reste une force redoutable sur le marché des solutions d'optimisation du réseau, principalement par le biais de sa division Grid Solutions, qui propose le système de gestion de l'énergie avancé (AEMS) et le système de gestion de la distribution (DMS).
- Elisa Estonia s'est taillé une place de choix sur le marché des solutions d'optimisation des réseaux électriques, bien qu'étant principalement un fournisseur de télécommunications et de TIC, en tirant parti de son infrastructure 5G et de réseau étendu à faible consommation (LPWAN) pour permettre un transport de données ultra-fiable pour les capteurs des réseaux intelligents.
- Hitachi Energy , née de la fusion des systèmes d'alimentation d'Hitachi et de la division réseau d'ABB, est un acteur majeur du marché des solutions d'optimisation de réseau, proposant la solution de gestion des performances des actifs Lumada™ et l'écosystème de transformateurs numériques TXpert™.
Voici une liste des principaux acteurs opérant sur le marché mondial des solutions d'optimisation des réseaux électriques :
Le marché de l'optimisation des réseaux électriques est fortement consolidé et dominé par des géants européens et américains disposant d'importants portefeuilles logiciels et de relations privilégiées avec les fournisseurs d'énergie. Les acteurs clés multiplient les fusions et les partenariats avec des startups spécialisées en intelligence artificielle afin d'améliorer l'analyse en temps réel et la gestion des ressources énergétiques distribuées. Siemens et Schneider se concentrent sur les plateformes edge-to-cloud, tandis qu'Hitachi Energy et Toshiba tirent parti de l'expertise japonaise en matière de micro-réseaux. Les entreprises américaines privilégient la cybersécurité et l'intégration des énergies renouvelables. Les acteurs indiens et malaisiens émergent grâce à des systèmes SCADA et de gestion de la distribution compétitifs en termes de coûts, souvent en collaboration avec les services publics d'État. Les initiatives stratégiques privilégient désormais l'intelligence en périphérie de réseau, la maintenance prédictive et l'interopérabilité avec les objets connectés afin de faciliter la recharge et le stockage des véhicules électriques.
Paysage concurrentiel du marché des solutions d'optimisation des réseaux électriques :
Développements récents
- En mai 2026, Elisa Estonia a déployé la solution d'optimisation des batteries Gridle d'Elisa Industriq sur son réseau mobile afin de renforcer sa résilience et de permettre aux batteries de ses stations de base de contribuer à l'équilibrage du réseau électrique estonien exploité par Elering.
- En janvier 2026, Hitachi Energy a annoncé le lancement d'AxoniQ™, sa gamme complète de solutions pour les systèmes de courant continu multiterminaux (MTDC). Face à l'accélération de la demande mondiale d'électricité, les systèmes MTDC deviennent essentiels pour garantir un réseau électrique sûr, abordable et durable.
- En janvier 2026, Itron, Inc. collabore avec Snowflake, entreprise spécialisée dans le cloud de données et d'IA, afin de faire progresser la planification des réseaux et l'analyse des données des services publics. Cette collaboration associe l'expertise d'Itron en matière d'intelligence en périphérie de réseau et la plateforme de données haute performance entièrement gérée de Snowflake afin de permettre aux entreprises de services publics de relever certains des défis les plus urgents du secteur.
- Report ID: 8651
- Published Date: Jul 01, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
