Perspectives du marché des valves cardiaques :
Le marché des valves cardiaques représentait plus de 14,4 milliards de dollars en 2025 et devrait dépasser 43,9 milliards de dollars d'ici fin 2035, avec un taux de croissance annuel composé (TCAC) supérieur à 11,8 % sur la période 2026-2035. En 2026, la taille de ce marché était estimée à 16,1 milliards de dollars.
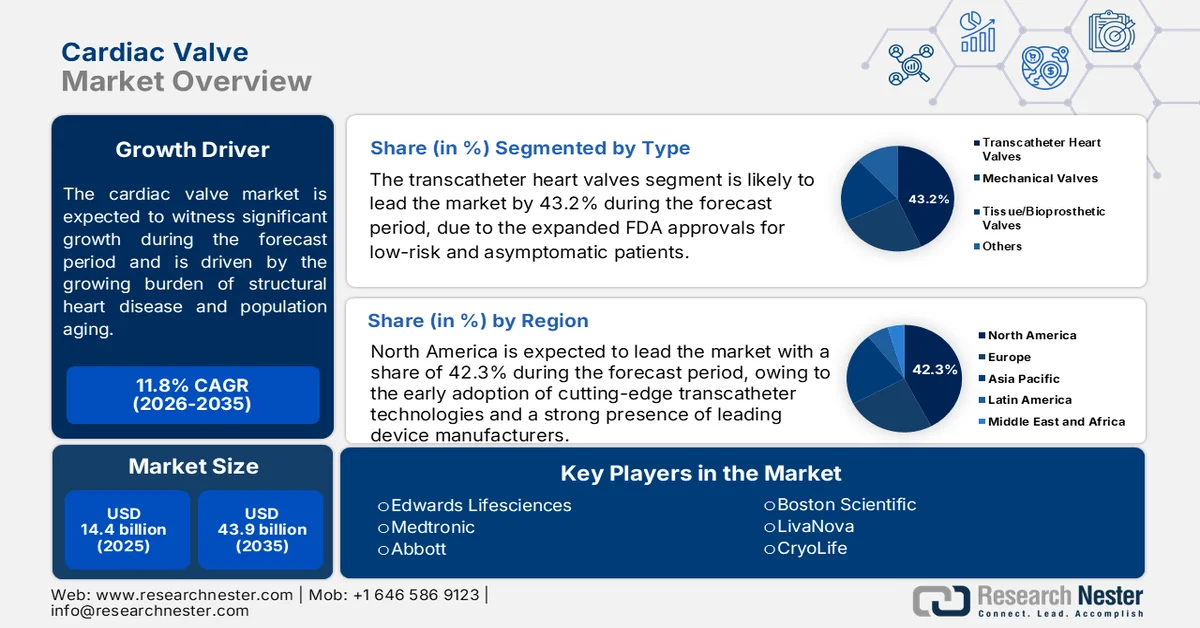
Le marché des valves cardiaques est façonné par la prévalence croissante des cardiopathies structurelles, le vieillissement de la population et l'augmentation des volumes de traitements dans les systèmes de santé développés et émergents. Selon une étude de la NLM de novembre 2023, les maladies cardiaques ont été responsables de 702 880 décès aux États-Unis, demeurant la première cause de mortalité et alimentant la demande en services de diagnostic et d'intervention cardiovasculaires. Parallèlement, les données du CDC de janvier 2026 indiquent que les valvulopathies touchent environ 2,5 % de la population américaine, avec une prévalence en forte augmentation chez les personnes âgées. Les tendances démographiques renforcent encore la demande à long terme. Ces facteurs créent un environnement favorable à la demande d'interventions liées aux valves cardiaques, de services cliniques et d'infrastructures de santé associées.
Du point de vue du système de santé, l'investissement dans les soins cardiovasculaires demeure considérable. L'étude de la NLM d'avril 2026 estime que le fardeau économique total des maladies cardiovasculaires aux États-Unis dépasse 400 milliards de dollars par an, en tenant compte des dépenses de santé et des pertes de productivité. Parallèlement, la recherche financée par les pouvoirs publics continue de faire progresser les données probantes cliniques relatives aux interventions structurelles cardiaques. L'activité du marché est également influencée par les programmes de modernisation hospitalière, les initiatives de formation du personnel et les efforts déployés pour réduire la mortalité cardiovasculaire grâce à une intervention plus précoce et à un meilleur accès aux traitements, créant ainsi un environnement favorable à la croissance continue des services de santé liés aux valvules cardiaques.
Clé Valve cardiaque Résumé des informations sur le marché:
Points saillants régionaux :
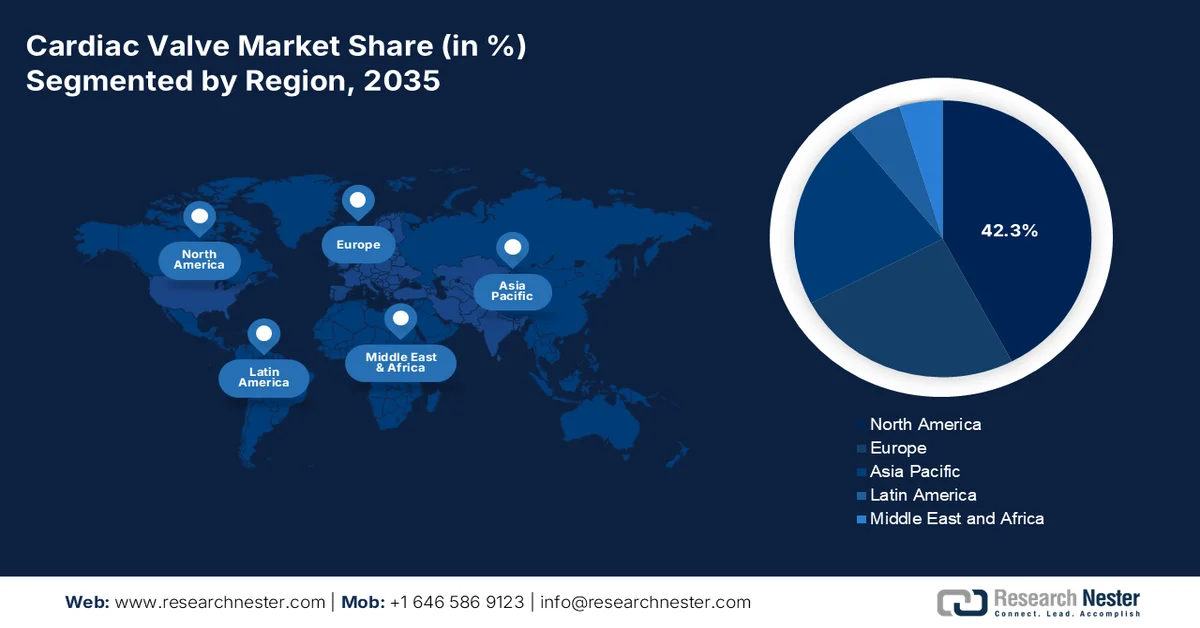
- L’Amérique du Nord devrait détenir 42,3 % des parts de marché des valves cardiaques d’ici 2035, grâce à une infrastructure de santé bien établie, à l’adoption précoce de technologies transcathéter de pointe et à la forte présence de fabricants de dispositifs de premier plan.
- La région Asie-Pacifique devrait connaître la croissance la plus rapide entre 2026 et 2035, alimentée par une urbanisation rapide, la hausse des dépenses de santé et une sensibilisation accrue aux valvulopathies.
Analyse du segment :
- Le segment des valves cardiaques transcathéter devrait représenter 43,2 % du marché des valves cardiaques d’ici 2035, grâce à l’élargissement des autorisations de la FDA pour les patients à faible risque et asymptomatiques.
- Le segment du remplacement valvulaire cardiaque devrait connaître une croissance notable entre 2026 et 2035, soutenue par l’adoption croissante des techniques mini-invasives et transcathéter.
Principales tendances de croissance :
- Augmentation des dépenses publiques consacrées à la prise en charge des maladies cardiovasculaires
- Vieillissement croissant de la population
Principaux défis :
- Approbations réglementaires strictes
- Coûts élevés de R&D et d’essais cliniques
Acteurs clés : Edwards Lifesciences (États-Unis), Medtronic (États-Unis), Abbott (États-Unis), Boston Scientific (États-Unis), LivaNova (Royaume-Uni), CryoLife (États-Unis).
Mondial Valve cardiaque Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 14,4 milliards USD
- Taille du marché en 2026 : 16,1 milliards USD
- Taille du marché projetée : 43,9 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 11,8 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 42,3 % d'ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Japon, Chine, France
- Pays émergents : Inde, Chine, Corée du Sud, Indonésie, Malaisie
Last updated on : 7 July, 2026
Marché des valves cardiaques - Facteurs de croissance et défis
Facteurs de croissance
- L’augmentation des dépenses publiques de santé consacrées aux maladies cardiovasculaires stimule fortement la demande sur le marché des valves cardiaques, car le diagnostic et le traitement des valvulopathies sont généralement assurés par les systèmes hospitaliers publics. Aux États-Unis, selon les données de l’AMA d’avril 2025, les dépenses nationales de santé s’élevaient à environ 4 900 milliards de dollars en 2023, soit 17,6 % du PIB. Une part importante de ces dépenses est dédiée aux soins cardiovasculaires, notamment aux interventions de remplacement valvulaire et à la prise en charge postopératoire. Les investissements publics permettent également aux hôpitaux d’acquérir des systèmes d’imagerie spécialisés, des salles d’opération hybrides et des programmes de cardiologie structurelle nécessaires aux interventions valvulaires. Ces mécanismes de financement réduisent les obstacles au traitement et encouragent une intervention plus précoce, favorisant ainsi la croissance à long terme de l’activité cardiovasculaire.
- Le vieillissement de la population est un facteur structurel majeur, car les valvulopathies dégénératives augmentent considérablement chez les personnes âgées. Selon les données du PRB de janvier 2024, le nombre d'Américains âgés de 65 ans et plus devrait dépasser 82 millions d'ici 2050. Les populations âgées nécessitent davantage d'échocardiographies, de remplacements valvulaires chirurgicaux et d'interventions valvulaires par cathéter. Les gouvernements réagissent en augmentant le financement des soins gériatriques et en développant des programmes de soins de longue durée. Les systèmes de remboursement publics accordent une priorité croissante à la prise en charge des maladies cardiovasculaires afin de réduire l'invalidité et les réhospitalisations chez les personnes âgées. Cette évolution démographique engendre une demande soutenue d'interventions sur les valves cardiaques en Amérique du Nord, en Europe, au Japon et dans d'autres économies vieillissantes.
Défis
- Des procédures d'approbation réglementaires rigoureuses : L'obtention des approbations de la FDA et du marquage CE exige des essais cliniques approfondis avec des données de durabilité à long terme. Le processus d'examen préalable à la commercialisation, très exigeant, retarde l'accès au marché de 3 à 5 ans. Les entreprises doivent investir dans des essais contrôlés randomisés à grande échelle pour démontrer l'innocuité et l'efficacité de leurs produits. Les petites entreprises sont confrontées à des difficultés financières et administratives liées aux soumissions réglementaires internationales simultanées dans plusieurs juridictions.
- Coûts élevés de R&D et d'essais cliniques : le développement des valves de nouvelle génération exige des investissements considérables dans les biomatériaux, la modélisation informatique et les études animales. Les essais cliniques impliquent des centaines de patients avec un suivi pluriannuel, pour un coût se chiffrant en dizaines de millions d'euros. Les jeunes entreprises manquent souvent de capitaux pour mener à bien les essais pivots, ce qui les oblige à nouer des partenariats avec des acteurs majeurs du secteur ou à recourir au capital-risque pour financer le développement de leurs produits.
Taille et prévisions du marché des valves cardiaques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
11,8% |
|
Taille du marché de l'année de référence (2025) |
14,4 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
43,9 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des valves cardiaques :
Analyse de segmentation par type
Dans le segment des types de valves, les valves cardiaques transcathéter dominent le marché et devraient représenter 43,2 % de la valeur totale d'ici fin 2035. Cette croissance est portée par l'élargissement des autorisations de la FDA pour les patients à faible risque et asymptomatiques. Les innovations continues en matière de systèmes de pose, de traitements tissulaires anti-calcification et d'alignement commissural ont amélioré la durabilité à long terme, désormais estimée à plus de 10 ans. Le passage du remplacement chirurgical de la valve aortique au TAVI a été spectaculaire ; le TAVI est utilisé pour la plupart des interventions sur la valve aortique aux États-Unis. Selon une étude de la NLM de janvier 2024, le nombre d'implantations de TAVI a bondi de 22 %, confortant ainsi sa position de leader sur le marché.
Analyse du segment de traitement
Le remplacement valvulaire cardiaque est le traitement de référence des insuffisances valvulaires sévères d'origine congénitale, calcifiée ou rhumatismale. L'intervention consiste à retirer la valve native malade et à implanter une prothèse mécanique ou bioprothétique afin de rétablir un flux sanguin unidirectionnel et de soulager la surcharge de pression cardiaque. Le remplacement est indiqué lorsque la réparation valvulaire est anatomiquement impossible ou lorsque la sténose ou l'insuffisance entraîne une insuffisance cardiaque symptomatique ou un dysfonctionnement ventriculaire. Le choix de la prothèse dépend de l'âge du patient, de son mode de vie et de sa tolérance aux anticoagulants. Traditionnellement pratiquée par chirurgie à cœur ouvert, l'intervention a évolué grâce aux techniques mini-invasives et transcathéter, élargissant ainsi son champ d'application aux patients à haut risque. Un suivi à vie est indispensable en raison des risques de thrombose, de détérioration valvulaire, d'endocardite et de discordance patient-prothèse. Cependant, le remplacement améliore significativement la survie et la qualité de vie.
Analyse du segment de vanne
La valve aortique domine le segment valvulaire en raison de la forte prévalence des pathologies dégénératives et congénitales. Ses feuillets fins subissent des forces hémodynamiques extrêmes à chaque cycle cardiaque. Or, la calcification liée à l'âge et les malformations congénitales, notamment la bicuspidie aortique (BAV), qui touche 1 à 2 % de la population avec une prédominance masculine, compromettent sa fonction et entraînent une sténose ou une insuffisance aortique, selon une étude de la NLM de mai 2023. La BAV est fréquemment associée à une dilatation et une coarctation de l'aorte, avec une dégénérescence calcifiante accélérée due à une dynamique des flux anormale. Ces complications restent souvent asymptomatiques jusqu'à 50 ou 60 ans, mais les formes sévères nécessitent une intervention. L'incidence de l'endocardite infectieuse associée à la BAV variant de 12 à 39 %, la valve aortique représente plus de 58 % des interventions valvulaires dans le monde, confirmant ainsi sa position de leader sur le marché.
Notre analyse approfondie du marché des valves cardiaques comprend les segments suivants :
Segment | Sous-segments |
Traitement |
|
Taper |
|
Soupape |
|
Utilisateur final |
|
Matériel |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des valves cardiaques - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord domine le marché des valves cardiaques et devrait représenter 42,3 % des revenus régionaux d'ici fin 2035. Cette domination s'explique par une infrastructure de santé bien établie, l'adoption précoce de technologies transcathéter de pointe et la forte présence de fabricants de dispositifs de premier plan. La région bénéficie d'écosystèmes de recherche clinique robustes, de programmes de formation médicale approfondis et de registres collaboratifs qui contribuent à l'amélioration continue des résultats pour les patients. Des cadres de remboursement et des recommandations cliniques favorables soutiennent le recours croissant aux procédures de remplacement et de réparation valvulaires mini-invasives pour diverses populations de patients. Le marché est caractérisé par une concurrence intense, les acteurs historiques et les nouveaux entrants investissant massivement dans les plateformes de nouvelle génération, notamment les valves en polymère, les dispositifs sans suture et les solutions transcathéter pour les valves mitrales et tricuspides.
La population sous-diagnostiquée de patients nécessitant des soins cardiovasculaires continus influence le marché des valves cardiaques aux États-Unis. Selon les données des Centres pour le contrôle et la prévention des maladies (CDC) de janvier 2026, les valvulopathies touchent un certain pourcentage de la population adulte américaine et sont responsables de plus de 28 000 décès par an. La prévalence de cette maladie devrait augmenter avec le vieillissement de la population, en particulier chez les personnes de 65 ans et plus, qui présentent le risque le plus élevé de troubles valvulaires. Des lacunes en matière de diagnostic et de traitement persistent au sein des populations afro-américaines, hispaniques et asiatiques, tandis que les femmes sont plus susceptibles de connaître un diagnostic tardif et un pronostic moins favorable. Ces facteurs contribuent à l’augmentation de la demande en matière de dépistage, d’imagerie diagnostique et d’interventions valvulaires dans l’ensemble du système de santé américain.
Le fardeau important des maladies cardiovasculaires et la demande croissante d’interventions cardiaques spécialisées façonnent le marché canadien . Selon un rapport du gouvernement du Canada de juillet 2022, environ 2,6 millions d’adultes canadiens (soit environ une personne sur douze âgée de 20 ans et plus) vivent avec une maladie cardiaque diagnostiquée, ce qui représente une population importante nécessitant un suivi et un traitement cardiaques continus. De plus, les données du gouvernement du Canada de février 2022 font état de 53 704 décès attribuables à des maladies cardiaques, faisant de ces affections l’une des principales causes de mortalité au pays. La prévalence persistante des troubles cardiaques alimente la demande de services d’échocardiographie, de programmes de cardiologie structurelle et d’interventions de réparation et de remplacement valvulaires dans les principaux établissements de santé canadiens.
Perspectives du marché APAC
La région Asie-Pacifique devrait connaître une croissance rapide sur le marché des valves cardiaques entre 2026 et 2035. Cette croissance est portée par une urbanisation rapide, une augmentation des dépenses de santé et une sensibilisation accrue aux valvulopathies. La région présente une dichotomie particulière : les pays développés comme le Japon, l’Australie et la Corée du Sud maîtrisent parfaitement les technologies transcathéter, tandis que les économies émergentes telles que l’Inde, la Chine, l’Indonésie et la Malaisie connaissent une forte demande de solutions chirurgicales et transcathéter rentables. Les fabricants locaux gagnent en importance en proposant des alternatives abordables aux marques internationales, intensifiant ainsi la concurrence sur les prix. Le développement des infrastructures de soins cardiaques, la croissance du tourisme médical et les initiatives de dépistage gouvernementales améliorent l’accès aux interventions valvulaires.
La forte prévalence des maladies cardiovasculaires et l'accès croissant aux traitements cardiaques de pointe façonnent le marché des valves cardiaques en Inde . Selon une étude de la NLM de juin 2024, les maladies cardiovasculaires représentaient environ 28,1 % de la mortalité totale en Inde, soulignant l'importance du nombre de patients nécessitant des soins et interventions cardiaques à long terme. Par ailleurs, les données de l'AMA de mai 2024 indiquent que plus de 8,6 millions d'autorisations de traitements cardiaques ont été approuvées dans le cadre du programme Ayushman Bharat Pradhan Mantri Jan Arogya Yojana (AB-PMJAY) depuis son lancement, témoignant d'une utilisation accrue des services cardiovasculaires à travers le pays. La détection croissante des cardiopathies structurelles, l'amélioration des réseaux d'orientation et un accès plus large aux centres cardiaques spécialisés soutiennent la demande en matière de diagnostic, de réparation et de remplacement des valves cardiaques.
Le fardeau important des maladies cardiovasculaires et l'augmentation des capacités opératoires des hôpitaux de référence stimulent le marché des valves cardiaques en Chine . Selon une étude de la NLM de juin 2023, les maladies cardiovasculaires touchent environ 330 millions de personnes dans le pays, ce qui en fait la première cause de mortalité et crée une importante patientèle nécessitant des soins cardiaques diagnostiques et interventionnels. Par ailleurs, les données de ManuLife de septembre 2025 indiquent que la Chine compte plus de 38 000 hôpitaux répartis sur l'ensemble du territoire, témoignant du développement continu des infrastructures de santé capables de prendre en charge des interventions cardiaques complexes. La combinaison d'une population importante de patients atteints de maladies cardiovasculaires, de l'amélioration des capacités hospitalières et d'un meilleur accès aux centres de cardiologie spécialisés alimente la demande en matière de diagnostic, de réparation et de remplacement des valves cardiaques à travers toute la Chine.
Perspectives du marché européen
L'Europe représente un marché des valves cardiaques très sophistiqué et bien réglementé, caractérisé par une solide tradition de recherche clinique, une adoption précoce des technologies transcathéter et un réseau dense de centres de cardiologie structurelle à haut volume d'activité. La région bénéficie de cadres réglementaires harmonisés grâce au Règlement relatif aux dispositifs médicaux (RDM), garantissant des normes rigoureuses de sécurité et de performance pour tous les dispositifs valvulaires. Les principaux fabricants maintiennent d'importantes activités de R&D et de production en Allemagne, en France, en Italie et au Royaume-Uni, favorisant ainsi l'innovation continue dans les plateformes chirurgicales et transcathéter. Le marché est influencé par le vieillissement de la population, les programmes de dépistage cardiovasculaire proactifs et des sociétés savantes influentes qui publient des recommandations fondées sur des données probantes. Cependant, la sensibilité aux prix varie d'un pays à l'autre, les systèmes de santé nationaux négociant des modalités de remboursement strictes.
La forte prévalence des maladies cardiovasculaires et le recours important aux services de cardiologie spécialisés stimulent le marché des valves cardiaques en Allemagne . Selon les données ESMED de septembre 2025, les maladies de l'appareil circulatoire ont été responsables d'environ 358 219 décès, demeurant la première cause de mortalité dans le pays. Par ailleurs, les données Destatis de février 2023 indiquent que les hôpitaux allemands ont pris en charge plus de 1,44 million de patients hospitalisés pour des maladies de l'appareil circulatoire, soulignant le nombre important de patients nécessitant un diagnostic, un suivi et une intervention cardiovasculaires. Cette charge de travail clinique considérable alimente la demande en imagerie cardiaque avancée, en programmes de cardiologie structurelle et en interventions de réparation et de remplacement valvulaires, notamment au sein du réseau allemand d'hôpitaux spécialisés et de centres hospitaliers universitaires.
Le fardeau important des maladies cardiovasculaires et le recours croissant aux services de cardiologie spécialisés stimulent le marché des valves cardiaques au Royaume-Uni . Selon les données du gouvernement britannique de juillet 2025, les maladies cardiovasculaires ont été responsables d'environ 155 000 décès en Angleterre et au Pays de Galles en 2023, se maintenant ainsi parmi les principales causes de mortalité. Par ailleurs, les données d'imagerie diagnostique du NHS England de novembre 2025 pour 2024 font état de plus de 49,9 millions d'examens d'imagerie réalisés chaque année, dont un grand nombre d'échocardiographies et d'examens d'imagerie cardiaque permettant le dépistage et la prise en charge des valvulopathies. L'identification croissante des cardiopathies structurelles, associée à des filières de soins établies vers les centres de cardiologie spécialisés, soutient la demande en matière de diagnostic, de réparation et de remplacement des valves cardiaques au sein du système de santé britannique.
Principaux acteurs du marché des valves cardiaques :
- Edwards Lifesciences (États-Unis)
- Medtronic (États-Unis)
- Abbott (États-Unis)
- Boston Scientific (États-Unis)
- LivaNova (Royaume-Uni)
- CryoLife (États-Unis)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Edwards Lifesciences demeure le leader incontesté du marché mondial des valves cardiaques, grâce à sa gamme pionnière de valves aortiques transcathéter SAPIEN (TAVI). Les initiatives stratégiques de l'entreprise visent à étendre les indications de la TAVI aux patients à faible risque et asymptomatiques, tout en investissant massivement dans les valves de nouvelle génération offrant une durabilité et un alignement commissural améliorés.
- Medtronic est un acteur majeur du marché des valves cardiaques grâce à sa plateforme CoreValve/Evolut TAVR, qui privilégie une conception supra-annulaire des feuillets et des performances hémodynamiques à long terme. Son principal axe stratégique est la gestion du cycle de vie des produits, notamment du système Evolut FX+, qui offre une meilleure maniabilité et un accès coronaire facilité.
- Abbott s'est taillé une place de choix sur le marché des valves cardiaques grâce à son leadership dans les thérapies mitrales et tricuspidiennes transcathéter, notamment grâce aux systèmes MitraClip et TriClip, ainsi qu'à ses portefeuilles chirurgicaux et TAVR (Portico et Navitor).
- Boston Scientific est un acteur redoutable sur le marché des valves cardiaques, principalement grâce à sa plateforme ACURATE neo2 TAVR, qui présente une conception supra-annulaire auto-expansible avec étanchéité active des veines pulmonaires pour réduire les fuites paravalvulaires.
- LivaNova maintient une présence stable et spécialisée sur le marché des valves cardiaques, en se concentrant sur les valves chirurgicales mécaniques et bioprothétiques, notamment sa valve sans suture Perceval, qui réduit les temps de clampage croisé dans les chirurgies aortiques mini-invasives.
Voici une liste des principaux acteurs opérant sur le marché mondial des valves cardiaques :
Le marché des valves cardiaques est fortement consolidé, Edwards et Medtronic dominant les segments chirurgicaux et TAVI grâce à une innovation continue et à de vastes essais cliniques. Les initiatives stratégiques se concentrent sur les technologies transcathéter de nouvelle génération, l'amélioration de la durabilité et les systèmes d'implantation mini-invasifs. Les acteurs clés s'efforcent d'obtenir les autorisations réglementaires, de s'étendre géographiquement et de réaliser des acquisitions. Les fabricants indiens, tels que Meril et Sahajanand, proposent des dispositifs économiques destinés aux marchés émergents, tandis que les entreprises européennes privilégient la haute précision. La différenciation concurrentielle repose de plus en plus sur les données en vie réelle, l'intégration de la santé numérique et les partenariats avec les cardiologues interventionnels afin d'accélérer l'adoption des dispositifs et de réduire la durée d'hospitalisation.
Paysage concurrentiel du marché :
Développements récents
- En décembre 2025, Edwards Lifesciences a annoncé que son système de remplacement de valve mitrale SAPIEN M3 est la première thérapie transcathéter utilisant une approche transseptale à recevoir l'approbation de la FDA (Food and Drug Administration) américaine pour le traitement de l'insuffisance mitrale (IM).
- En septembre 2025, Medtronic a annoncé le lancement en Inde de sa nouvelle valve aortique transcathéter, Evolut™ FX+. Cette valve est conçue pour améliorer la prise en charge des patients atteints de sténose aortique sévère, notamment ceux susceptibles de nécessiter une intervention coronarienne ultérieure.
- En janvier 2025, Abbott a annoncé le lancement en Inde de Navitor Vision pour le traitement des patients atteints de sténose aortique sévère symptomatique présentant un risque chirurgical élevé ou extrême. Ce dispositif est la dernière version du système Navitor d'implantation/remplacement de valve aortique par voie transcathéter (TAVI/TAVR) de la société.
- Report ID: 8654
- Published Date: Jul 07, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
