Perspectives du marché des systèmes de sécurité automobile :
Le marché des systèmes de sécurité automobile était évalué à 9,4 milliards de dollars en 2026 et devrait atteindre 19,92 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 7,8 % au cours de la période de prévision, soit de 2027 à 2036. En 2027, la taille du secteur des systèmes de sécurité automobile est estimée à 10,13 milliards de dollars.
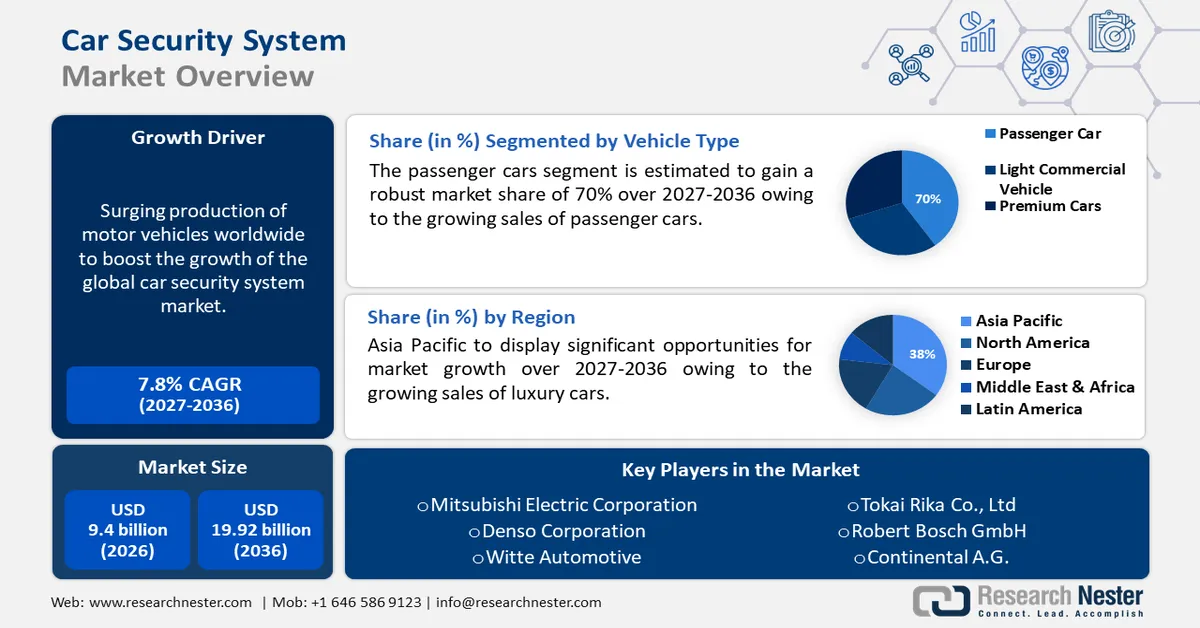
Le marché mondial connaît une forte croissance, portée par la connectivité croissante des véhicules et la sophistication des cyberattaques visant les automobiles de nouvelle génération. L'enjeu principal réside dans la transition des solutions antivol traditionnelles vers des plateformes de cybersécurité multicouches et performantes, capables de protéger l'ensemble de l'écosystème automobile. Cette évolution est impulsée par l'adoption de technologies avancées par les consommateurs, un cap crucial ayant été franchi en août 2024 lorsque les utilisateurs de Tesla Full Self-Driving ont dépassé les 1,3 milliard de miles parcourus. Ce déploiement renforce d'autant plus le besoin de systèmes de sécurité robustes et éprouvés pour protéger les fonctions essentielles du véhicule et les données clients.
Les gouvernements et les constructeurs automobiles collaborent pour créer un environnement automobile sécurisé, reconnaissant que la sécurité n'est plus une option mais un élément fondamental de la sécurité des véhicules et des infrastructures nationales. En témoignent les importants investissements publics visant à renforcer la sécurité du secteur de la mobilité connectée et automatisée (MCA), afin de garantir que l'innovation repose sur des cadres de sécurité robustes. Par exemple, en novembre 2023, le gouvernement britannique a alloué 150 millions de livres sterling au secteur de la MCA, dans le cadre d'une série de mesures destinées à consolider le leadership du Royaume-Uni dans le développement de technologies et de services de conduite autonome sécurisés d'ici à 2030.
Clé Système de sécurité pour voiture Résumé des informations sur le marché:
Aperçu régional :
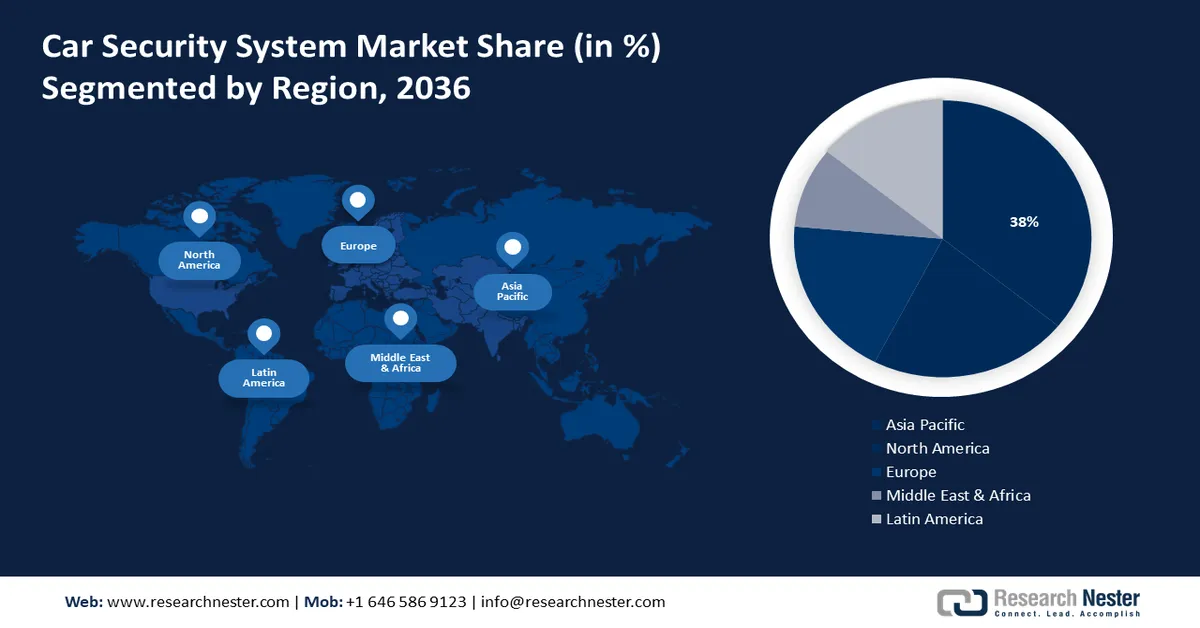
- La région Asie-Pacifique devrait représenter 38 % du marché des systèmes de sécurité automobile d’ici 2036, grâce à son parc automobile en expansion, à son urbanisation rapide et à ses investissements massifs dans les villes intelligentes.
- L’Amérique du Nord devrait enregistrer un TCAC de 8 % entre 2027 et 2036, soutenu par les synergies technologiques, d’importants investissements privés et un renforcement du contrôle réglementaire.
Analyse du segment :
- Le segment des systèmes d'immobilisation devrait représenter 45 % du marché des systèmes de sécurité automobile d'ici 2036, grâce à sa capacité à bloquer le démarrage du moteur sans authentification de clé.
- Le segment des voitures particulières devrait atteindre 70 % du marché d'ici 2036, porté par des volumes de production mondiaux élevés et une intégration accrue des systèmes avancés d'aide à la conduite et de connectivité.
Principales tendances de croissance :
- Essor des véhicules pilotés par logiciel
- Application de réglementations strictes
Principaux défis :
- Surmonter les conflits géopolitiques et les risques liés à la chaîne d’approvisionnement
- Sécuriser les systèmes autonomes sophistiqués basés sur l’IA
Acteurs clés :Continental AG, Denso Corporation, HELLA GmbH & Co. KGaA, Aptiv PLC, Valeo S.A., ZF Friedrichshafen AG, Magna International, Johnson Controls, Valeo Siemens eAutomotive GmbH, Lear Corporation, Autoliv Inc.
Mondial Système de sécurité pour voiture Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 : 9,4 milliards USD
- Taille du marché en 2027 : 10,13 milliards USD
- Taille du marché projetée : 19,92 milliards USD d’ici 2036
- Prévisions de croissance : TCAC de 7,8 % (2027-2036)
Dynamiques régionales clés :
- Région la plus importante : Asie-Pacifique (38 % de part de marché d’ici 2036)
- Région à la croissance la plus rapide : Amérique du Nord
- Pays dominants : États-Unis, Chine, Japon, Allemagne, Royaume-Uni
- Pays émergents : Inde, Brésil, Mexique, Émirats arabes unis, Indonésie
Last updated on : 31 August, 2026
Marché des systèmes de sécurité automobile : facteurs de croissance et défis
Facteurs de croissance
- L'essor des véhicules pilotés par logiciel : La transition rapide de l'industrie automobile vers les véhicules pilotés par logiciel (SDV) est un moteur important du marché de la sécurité. À mesure que les véhicules s'informatisent davantage, avec un nombre croissant de fonctionnalités contrôlées par des logiciels avancés et l'IA, la surface d'attaque s'accroît de façon exponentielle. Cette tendance exige des solutions de sécurité avancées pour protéger les systèmes d'exploitation centraux des véhicules contre toute manipulation. Un tournant révolutionnaire a eu lieu en janvier 2024, lorsque Tesla a déployé la version 12 de son système FSD, remplaçant plus de 300 000 lignes de code C++ par une IA de bout en bout. Cette évolution a redéfini les défis de la réécriture et l'importance de la sécurité des logiciels automobiles.
- Application stricte des réglementations : Les gouvernements et les organismes internationaux appliquent des réglementations rigoureuses imposant la cybersécurité dans tous les nouveaux véhicules, obligeant ainsi les constructeurs automobiles à intégrer des solutions de sécurité dès la conception. Ces exigences réglementaires sont non négociables, garantissant un marché pour les systèmes et services de sécurité avancés conformes à des normes juridiques spécifiques. En juillet 2023, la CEE-ONU a rendu obligatoire le règlement n° 155 pour tous les véhicules neufs produits dans les États membres de l'UE. Ce règlement a instauré le premier régime international juridiquement contraignant en matière de cybersécurité automobile, imposant aux constructeurs la mise en place de systèmes de gestion de la cybersécurité (SGCS) certifiés.
- Développement des technologies de sécurité intégrées : L’innovation constante dans le domaine des technologies de sécurité propulse le marché au-delà des simples alarmes antivol vers des systèmes plus sophistiqués offrant des fonctionnalités allant du contrôle d’accès numérique à la protection des occupants et à la prévention avancée des menaces. Les fabricants sont donc tenus de développer des solutions plus pratiques sans compromettre la sécurité, comme le contrôle d’accès biométrique et les technologies anti-relais. Par exemple, HELLA GmbH & Co. KGaA a commandé une série de systèmes équipés de son système Smart Car Access en mars 2024. Cette technologie permet non seulement d’ouvrir le véhicule mains libres via un smartphone, mais elle dispose également d’un dispositif permettant de vérifier si des enfants sont restés à bord, alliant ainsi sécurité et sûreté.
Tendances mondiales des ventes de véhicules électriques et leur impact sur les systèmes de sécurité automobile
Aspect | Détails |
Ventes mondiales de véhicules électriques (2024) | 17 millions (20 % de part de marché) |
Croissance annuelle (2024) | 3,5 millions de véhicules électriques supplémentaires vendus (dépassant le total des ventes de 2020) |
Projection 2025 | >20 millions de véhicules électriques (plus de 25 % des ventes mondiales de voitures) |
Taux de croissance du T1 2025 | Augmentation de 35 % en glissement annuel |
Source : AIE
Adoption régionale des véhicules électriques et implications en matière de sécurité
Région | Ventes de véhicules électriques | Ventes de PHEV | Considérations de sécurité |
Chine | Forte croissance | Significatif | Besoin important en matière de cryptage et de mises à jour de sécurité par liaison radio (OTA). |
Europe | Fort | Croissant | Les vulnérabilités liées au suivi des véhicules volés et à l'accès sans clé nécessitent des mesures d'atténuation. |
États-Unis | Croissance | Modéré | Menaces de cybersécurité liées à l'infrastructure de recharge connectée. |
Reste du monde | Émergent | Limité | Le manque d'infrastructures de recharge pourrait ralentir l'adoption, mais les risques de sécurité persistent pour les flottes connectées. |
Source : AIE
Défis
- Surmonter les conflits géopolitiques et les risques liés à la chaîne d'approvisionnement : la mondialisation de la chaîne d'approvisionnement automobile a engendré d'immenses défis en matière de cybersécurité, fortement ancrés dans des enjeux géopolitiques. Les gouvernements s'inquiètent de plus en plus du risque que des concurrents étrangers n'introduisent des vulnérabilités dans les composants des véhicules connectés, créant ainsi des barrières commerciales complexes et des problèmes de conformité pour les constructeurs automobiles. Ce problème a été mis en lumière en septembre 2024, lorsque le département du Commerce américain a interdit les véhicules connectés utilisant certains matériels ou logiciels d'origine chinoise ou russe. Cette initiative révèle des défis de sécurité nationale plus avancés, qui complexifient la chaîne d'approvisionnement automobile mondiale et l'approvisionnement technologique des constructeurs.
- Sécuriser les systèmes autonomes sophistiqués basés sur l'IA : alors que l'apprentissage automatique et l'IA révolutionnent les capacités des véhicules, ils soulèvent également de graves problèmes de sécurité. Contrairement aux codes traditionnels, les systèmes d'IA sont souvent vulnérables et leur sécurisation exige de nouvelles méthodes de validation, de détection des menaces et de réponse. L'industrie s'efforce de garantir la sûreté et la sécurité des systèmes d'apprentissage et d'amélioration automatiques. Ce dilemme a été mis en lumière en juin 2025, lorsque le lancement commercial hésitant des robotaxis de Tesla à Austin a provoqué un véritable séisme. La paranoïa extrême de l'entreprise et le recours à une supervision humaine à distance pour sa flotte limitée illustrent l'immense défi que représente la sécurisation d'une IA entièrement autonome en conditions réelles.
Taille et prévisions du marché des systèmes de sécurité automobile :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
7,8% |
|
Taille du marché de l'année de référence (2026) |
9,4 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
19,92 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des systèmes de sécurité automobile :
Analyse du segment de produit
Le segment des systèmes d'immobilisation devrait conserver sa position dominante avec une part de marché de 45 % durant la période de prévision, constituant ainsi la base des technologies antivol automobiles. Son utilisation continue s'explique par sa capacité à empêcher le démarrage du moteur sans clé authentifiée, une fonctionnalité désormais standard sur la plupart des véhicules neufs. À mesure que les véhicules évoluent, les systèmes d'immobilisation évoluent également, de même que les calculateurs électroniques et les systèmes de gestion du groupe motopropulseur, afin d'offrir une protection robuste et inviolable. Cette tendance a été renforcée en mai 2024 lorsque BorgWarner Inc. a annoncé la fourniture de son système électrique de vectorisation et de déconnexion du couple aux principaux constructeurs automobiles européens, assurant la stabilisation et la sécurité au niveau du groupe motopropulseur.
Analyse du segment par type de véhicule
Le segment des voitures particulières devrait conserver une part de marché de 70 % d'ici 2036, grâce aux volumes de production mondiaux considérables et à l'intégration croissante des systèmes avancés d'aide à la conduite et de connectivité dans les véhicules. Les technologies de sécurité ne sont plus réservées aux versions haut de gamme, mais sont désormais considérées comme un équipement de série, compte tenu de la sensibilisation accrue des consommateurs et des exigences réglementaires. Cette adoption à grande échelle nécessite une sécurité renforcée pour les réseaux connectés de grande envergure. Parmi les faits marquants, citons le contrat signé par ALSTOM en janvier 2025 pour la fourniture de la solution de sécurité du tramway d'AlUla en Arabie saoudite. Ce système de transport de passagers haut de gamme intègre une cybersécurité complète pour protéger les opérations et les données des passagers, et ouvre la voie à de futurs projets dans ce domaine.
Analyse des segments de canaux de vente
Le segment des constructeurs automobiles (OEM) devrait détenir 53 % du marché d'ici 2036, la cybersécurité devenant une fonctionnalité incontournable et intégrée dès la conception des véhicules de demain. Des normes telles que la norme UN R155 imposent une approche de sécurité intégrée à la conception, obligeant les constructeurs à concevoir la sécurité comme partie intégrante de l'architecture électronique du véhicule, et ce, dès le début de son cycle de vie. Cette évolution a relégué le marché de l'après-vente au second plan pour la sécurité de bout en bout. Panasonic Automotive Systems a illustré cette tendance en août 2025 en développant sa gamme de solutions de cybersécurité VERZEUSE, qui offre aux constructeurs automobiles des outils pour automatiser et intégrer la sécurité, de la conception et du développement jusqu'à l'exploitation après livraison.
Notre analyse approfondie du marché des systèmes de sécurité automobile comprend les segments suivants :
Segment | Sous-segments |
Type de produit |
|
Type de véhicule |
|
Canal de vente |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des systèmes de sécurité automobile - Analyse régionale
Perspectives du marché APAC
La région Asie-Pacifique devrait dominer le secteur et capter 38 % des parts de marché au cours de la période de prévision. Cette domination s'explique par la croissance rapide des marchés automobiles de la région, l'urbanisation accélérée et les investissements publics massifs dans les infrastructures et la connectivité des villes intelligentes. Avec la vente de nombreux véhicules connectés dans la région Asie-Pacifique, la demande de solutions de sécurité robustes et intégrées pour protéger les véhicules contre les cyberattaques et le vol augmente à un rythme sans précédent, faisant de ce marché une priorité absolue pour les fournisseurs de solutions de sécurité internationaux.
La Chine s'impose comme un chef de file de l'industrie automobile en adoptant l'un des régimes de réglementation obligatoire en matière de cybersécurité les plus ambitieux et les plus stricts au monde. L'approche centralisée du gouvernement et sa volonté d'affirmer sa souveraineté technologique accélèrent le déploiement de fonctionnalités de sécurité avancées sur tous les véhicules vendus dans le pays. À titre d'exemple, en septembre 2024, la norme chinoise GB 44495 relative à la cybersécurité est devenue obligatoire pour tous les nouveaux modèles de véhicules. La phase initiale de déploiement exige que tous les véhicules connectés respectent des conditions rigoureuses, établissant ainsi une nouvelle norme mondiale en matière de cybersécurité automobile.
Le marché indien des systèmes de sécurité automobile est en pleine expansion, porté par la volonté du gouvernement de moderniser le parc automobile et la publication prochaine d'une réglementation nationale complète en matière de cybersécurité. Avec un parc automobile important et en constante croissance, le pays offre d'immenses perspectives à long terme aux fournisseurs de systèmes de sécurité. L'Inde a annoncé publiquement en novembre 2023 l'introduction obligatoire de la norme AIS 189 (Automotive Industry Standard 189). Cette réglementation, qui devra devenir obligatoire d'ici 2027, sera alignée sur les normes internationales telles que la norme UN R155 et exigera des constructeurs automobiles qu'ils démontrent une conformité totale en matière de cybersécurité lors de l'homologation, révolutionnant ainsi l'industrie automobile indienne.
Aperçu du marché nord-américain
Le marché nord-américain des systèmes de sécurité automobile devrait connaître une croissance annuelle composée (TCAC) de 8 % entre 2027 et 2036, portée par les synergies technologiques, d'importants investissements privés et un contrôle réglementaire accru. La région abrite de nombreuses entreprises technologiques et des acteurs majeurs de l'innovation automobile, créant ainsi un environnement hautement concurrentiel et dynamique. Ce contexte favorise le développement et le déploiement rapides de technologies de cybersécurité avancées, conçues pour protéger la prochaine génération de véhicules connectés et autonomes, de la simple voiture particulière aux vastes flottes commerciales.
Les États-Unis constituent un pôle majeur du marché de la sécurité automobile, grâce à un écosystème florissant de fournisseurs de cybersécurité et à une tendance à la consolidation du marché visant à proposer des plateformes de sécurité complètes. Cette expansion est motivée par la nécessité de regrouper les outils de sécurité fragmentés en solutions intégrées plus efficaces, capables de gérer les menaces sophistiquées. Un exemple en a été donné en décembre 2024, lorsque Arctic Wolf a annoncé l'acquisition des actifs de sécurité des terminaux de BlackBerry auprès de Cylance. Cette opération représente une consolidation majeure, permettant à des milliers d'organisations dans le monde, y compris dans le secteur automobile, de bénéficier d'une protection basée sur l'intelligence artificielle.
Le Canada adopte une approche réfléchie et ciblée en matière de cybersécurité automobile, privilégiant la mise en place de cadres flexibles et neutres sur le plan technologique qui favorisent l’innovation sans compromettre la sécurité. Transports Canada travaille en étroite collaboration avec les intervenants de l’industrie afin d’établir des principes et des pratiques exemplaires pour le déploiement tout au long du cycle de vie du véhicule, de la conception à la fabrication, en passant par le déploiement et le suivi post-déploiement. En mars 2023, Transports Canada a publié son document d’orientation sur la cybersécurité des véhicules. Cette approche non prescriptive encourage une stratégie de gestion, de protection, de détection et de rétablissement axée sur les risques, fournissant ainsi une norme nationale rigoureuse pour la création de véhicules connectés sécuritaires.
Perspectives du marché européen
L'Europe devrait connaître une croissance substantielle du marché des systèmes de sécurité automobile d'ici 2036, s'imposant comme une puissance mondiale de premier plan en matière de réglementation automobile et de développement durable. Le cadre réglementaire rigoureux de la région, notamment en matière de cybersécurité et de protection des données, contraint les constructeurs automobiles à adopter les normes de protection les plus exigeantes. Cette demande, stimulée par la réglementation, conjuguée aux initiatives ambitieuses du continent en faveur des villes vertes et intelligentes, offre un terrain fertile pour le développement de systèmes de sécurité automobile complets et de pointe, en phase avec la vision européenne d'une mobilité sûre, sécurisée et durable.
L'Allemagne , l'un des pôles économiques majeurs de l'industrie automobile européenne, joue un rôle moteur dans la promotion des systèmes de sécurité automobile de pointe. Les grands constructeurs automobiles et équipementiers allemands de premier rang sont à la pointe de l'innovation technologique dans leurs véhicules, afin de répondre aux exigences mondiales et de préserver leur avantage en matière de technologie et de qualité. Cette priorité accordée à l'ingénierie de pointe s'est concrétisée en mai 2024, lorsque BorgWarner a annoncé publiquement la livraison du système eTVD à Polestar et à d'autres grands constructeurs européens. Cette technologie gère intelligemment le couple pour améliorer la stabilité du véhicule, ses performances et la sécurité globale de ses systèmes électroniques.
Le Royaume-Uni figure parmi les marchés leaders de la technologie des véhicules autonomes, grâce à l'une des législations les plus complètes au monde en la matière. Le leadership gouvernemental en matière d'innovation et de sécurité confère une autorité réglementaire claire et des garanties juridiques. Ceci rassure les investisseurs et les opérateurs, et encourage le développement de nouvelles solutions de mobilité. En juin 2024, le Royaume-Uni a adopté la loi de 2024 sur les véhicules automatisés (Automated Vehicles Act 2024). Ce texte législatif révolutionnaire a créé un cadre de sécurité global, conçu spécifiquement pour stimuler l'innovation tout en garantissant la sécurité du véhicule sans intervention humaine. Analyse du marché des systèmes de sécurité automobile en Asie-Pacifique
Acteurs clés du marché des systèmes de sécurité automobile :
- Robert Bosch GmbH
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Continental AG
- Société Denso
- HELLA GmbH & Co. KGaA
- Aptiv PLC
- Valeo SA
- ZF Friedrichshafen AG
- Magna International
- Johnson Controls
- Valeo Siemens eAutomotive GmbH
- Lear Corporation
- Autoliv Inc.
Le marché mondial des systèmes de sécurité automobile est extrêmement concurrentiel, avec un nombre considérable d'acteurs, allant des grands constructeurs automobiles historiques aux entreprises technologiques de niche. Les leaders du marché, tels que Robert Bosch GmbH, Continental AG et Denso Corporation, misent principalement sur leurs solides capacités de R&D et leurs relations privilégiées avec les constructeurs automobiles pour dominer le marché. Ils sont suivis par d'autres équipementiers de premier rang majeurs, comme HELLA GmbH & Co. KGaA, Aptiv PLC et Valeo SA.
Les acteurs du secteur investissent massivement dans le développement de solutions de sécurité intégrées, combinant logiciels et matériels, afin de protéger l'architecture électronique de plus en plus complexe des véhicules modernes. À titre d'exemple, en mai 2023, LG Electronics (LG) a annoncé le lancement de son système d'alarme connecté pour véhicules, LG MyCar Alarm Service. Ce système de pointe s'intègre à Infoconn, le service de voiture connectée accessible via l'application mobile de KG Mobility. Par ailleurs, l'évolution rapide des technologies automobiles exige une surveillance continue et une adaptation constante aux nouvelles réglementations.
Voici quelques entreprises leaders sur le marché des systèmes de sécurité automobile :
Développements récents
- En mars 2025, AUTOCRYPT a lancé son système de certification de sécurité V2X (Vehicle-to-Everything) conforme aux normes indiennes et optimisé pour les environnements cloud natifs, devenant ainsi la seule entreprise au monde à prendre en charge toutes les principales normes de gestion des identifiants de sécurité V2X.
- En février 2025, Arctic Wolf a finalisé l'acquisition des actifs de sécurité des terminaux Cylance de BlackBerry et a lancé Aurora Endpoint Security, une suite de solutions avancées de protection des terminaux conçue pour étendre les capacités de prévention et de détection basées sur l'IA directement aux terminaux.
- Report ID: 392
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
