Marktausblick für Dünnschichtsolarzellen:
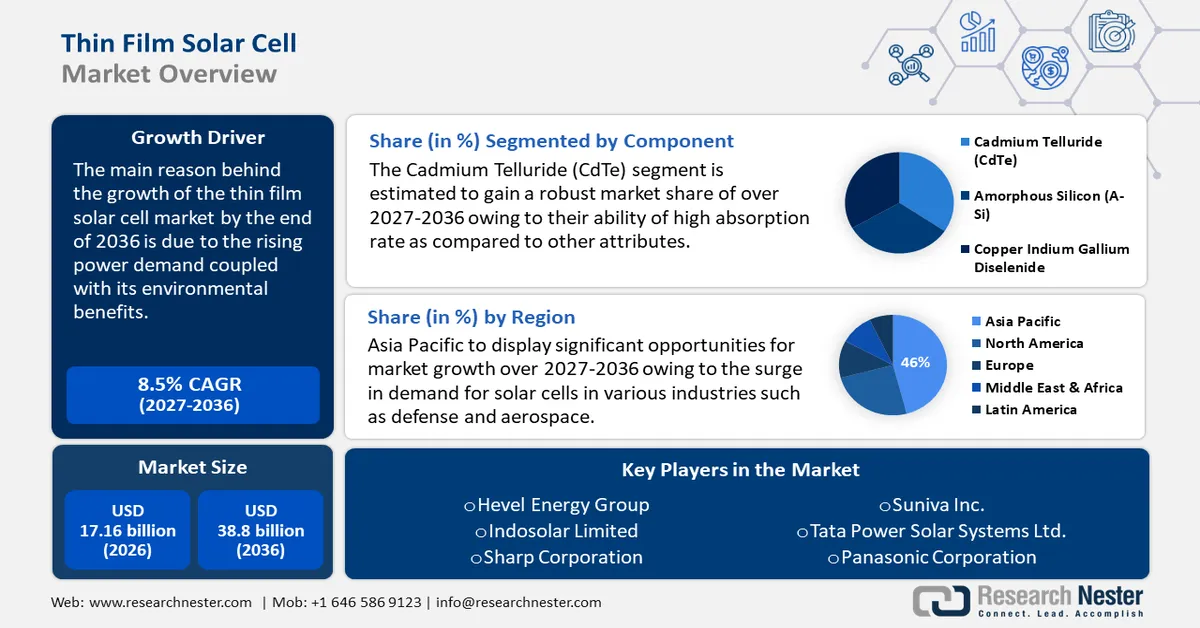
Der Markt für Dünnschichtsolarzellen hatte 2026 ein Volumen von 17,16 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 38,8 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8,5 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen für Dünnschichtsolarzellen auf 18,62 Milliarden US-Dollar geschätzt.
Der globale Markt für Dünnschichtsolarzellen hat mit seinen großflächigen Anwendungen im privaten und industriellen Bereich eine neue Phase erreicht. In einer emissionsbegrenzten Energiewirtschaft spielt die energieeffiziente, umweltfreundliche und in großen Stückzahlen herstellbare Fertigung von Solarzellen bzw. Photovoltaik (PV) eine zentrale Rolle. Dieses neue Paradigma der Nachhaltigkeit und Bezahlbarkeit dürfte neue Marktchancen für den Ausbau der Solarenergie eröffnen. Darüber hinaus sind die inhärenten Vorteile und die kontinuierlichen Innovationen bei Kupfer-Indium-Gallium-Selenid (CIGS)-Dünnschicht-PV darauf ausgerichtet, herkömmliche Silizium-Solarzellen in den nächsten Jahren zu ersetzen. Ein Bericht des Center for Climate and Energy Solutions aus dem Jahr 2023 schätzte, dass erneuerbare Energien im Jahr 2020 etwa 29 % der globalen Energieerzeugung ausmachten und dieser Anteil im Prognosezeitraum um ein Vielfaches steigen wird.
Schlüssel Dünnschicht-Solarzelle Markteinblicke Zusammenfassung:
Regionale Highlights:
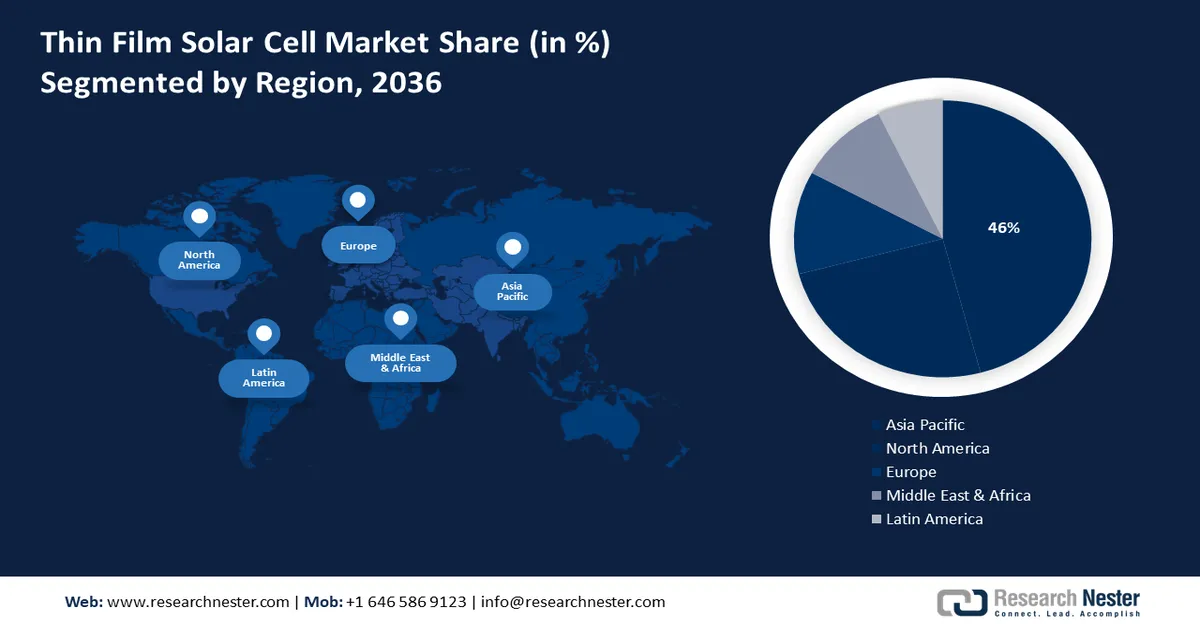
- Der asiatisch-pazifische Markt für Dünnschichtsolarzellen wird bis 2036 mit einem Anteil von rund 46 % dominieren. Treiber dieser Entwicklung ist die hohe Nachfrage nach Solarzellen in den Bereichen Verteidigung, Luft- und Raumfahrt sowie Infrastruktur.
- Der nordamerikanische Markt wird bis 2036 den zweitgrößten Anteil halten. Treiber dieser Entwicklung sind der steigende Verbrauch und die Produktion erneuerbarer Energien, unterstützt durch staatliche Förderprogramme.
Segment-Einblicke:
- Das Segment der netzgekoppelten Dünnschichtsolarzellen wird voraussichtlich bis 2036 ein starkes Wachstum verzeichnen. Dies ist auf den Ausbau des Übertragungsnetzes und die Erschwinglichkeit für kostenbewusste Nutzer zurückzuführen.
- Das Segment der Cadmiumtellurid-(CDTE)-Dünnschichtsolarzellen wird voraussichtlich im Zeitraum 2027–2036 ein deutliches Wachstum erfahren. Treiber dieser Entwicklung sind die hohe Absorptionsrate und die einfachen Herstellungsverfahren.
Wichtigste Wachstumstrends:
- Dominanz der CIGS-Technologie und ihr Beitrag zur CO₂-Reduktion
- Kontinuierliche Investitionen in Cadmiumtellurid-Dünnschichtsolarzellen
Große Herausforderungen:
- Hohe Anschaffungskosten
- Starker Wettbewerb
Wichtigste Akteure:Hanwha Qcells GmbH, Alps Technology Inc., GreenBrilliance Renewable Energy LLP, Hevel Energy Group, Indosolar Limited, Sharp Corporation, Suniva Inc., Tata Power Solar Systems Ltd., Panasonic Corporation.
Global Dünnschicht-Solarzelle Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:17,16 Mrd. USD
- Marktgröße 2027:18,62 Mrd. USD
- Prognostizierte Marktgröße:38,8 Mrd. USD bis 2036
- Wachstumsprognose:8,5 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (46 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, USA, Deutschland, Japan, Indien
- Schwellenländer: China, Indien, Japan, Südkorea, Brasilien
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Dünnschichtsolarzellen:
Wachstumstreiber
Dominanz der CIGS-Technologie und ihr Beitrag zur CO₂-Reduktion: Unter den Alternativen für Dünnschichtsolarzellen zählt CIGS zu den fortschrittlichsten und effizientesten. Die CIGS-basierten PV-Module mit IGS-Absorbern (Cu(In,Ga)(Se,S)₂) wandeln Licht sehr effektiv direkt in Strom um. CIGS ist in der PV-Technologie mit Rekordwirkungsgraden von 16,5 % für Module in Seriengröße und 21,7 % für Kleinzellen bestens positioniert. Es wird erwartet, dass CIGS in Kombination mit geeigneten Absorbern mit großer Bandlücke als untere Zellen in Tandemzellen eingesetzt wird, um Wirkungsgrade von über 30 % zu erzielen. Dies verdeutlicht das Potenzial der CIGS-PV-Technologie für die gesamte Solarzellenindustrie, und ihre zukünftigen Perspektiven werden im Hinblick auf weitere Verbesserungen erforscht.
Die regionalen Märkte sind hart umkämpft und streben danach, CIGS im Bereich der gebäudeintegrierten Photovoltaik (BIPV) zu etablieren. Europäische OEMs und Anlagenbauer verfügen über unübertroffene Expertise in wichtigen Produktionsprozessen und CIGS-Werkzeugen. Viele vertreiben bereits CIGS-Fertigungsprozesse der nächsten Generation für die Behandlung und Abscheidung von Halbleiterschichten und profitieren davon. Diese Prozesse versprechen zukünftig eine deutliche Senkung der Investitions- und Betriebskosten. Dünnschicht-Photovoltaik hat hinsichtlich des CO₂-Fußabdrucks einen klaren Vorteil gegenüber monokristallinem Silizium (c-Si). Erstere weist einen CO₂-Fußabdruck von 12–20 g CO₂-Äquivalent pro Kilowattstunde auf, während der CO₂-Fußabdruck von c-Si 50–60 g CO₂-Äquivalent pro Kilowattstunde Strom beträgt.Kontinuierliche Investitionen in Cadmiumtellurid-Dünnschichtsolarzellen: Cadmiumtellurid-Solarzellen (CdTe) erreichen hohe Wirkungsgrade und weisen hohe Absorptionskoeffizienten auf. CdTe-Zellen sind kostengünstig und werden in großem Umfang in Solarkraftwerken eingesetzt. Investitionen in den Ausbau der Produktionskapazitäten fördern den internationalen Handel. Das 2029 gegründete US-Konsortium „US Manufacturing of Advanced Cadmium Telluride Photovoltaics“ (US-MAC) hat Investitionen und Innovationen im Bereich CdTe durch die Nutzung von Forschung und Entwicklung fortschrittlicher Technologien beschleunigt. US-MAC hat dazu beigetragen, dass 40 % des US-amerikanischen und 5 % des weltweiten Bedarfs an Photovoltaik-Anlagen im Kraftwerksmaßstab gedeckt werden. Zudem konkurriert CdTe erfolgreich mit importiertem Silizium und hat die Produktion in den USA vorangetrieben.
Im August 2022 rief das US-Energieministerium (DOE) das CdTe Accelerator Consortium (CTAC) ins Leben, um die Effizienz von Dünnschichtsolarzellen durch Steigerung der Effizienz und Senkung der Kosten zu verbessern. Das CTAC strebt an, bis 2025 einen Wirkungsgrad von über 24 % und bis 2030 von 26 % zu erreichen und gleichzeitig die Herstellungskosten pro Watt zu reduzieren. Das DOE hat dem Konsortium 17 Millionen US-Dollar zur Verfügung gestellt, um die Kosten für Solarenergie in den nächsten zehn Jahren um 60 % zu senken.
Dank staatlicher Förderprogramme erzielt die Installation von Solaranlagen eine höhere Rendite. Diese Programme verkürzen die Amortisationszeit und erhöhen die langfristigen Einsparungen bei den Stromkosten, wodurch Solarenergie für Verbraucher und Unternehmen gleichermaßen attraktiver wird. Das US-Energieministerium (DOE) unterstützt Forschung und Entwicklung, die sich auf die Überwindung der aktuellen technologischen Hürden für CIGS-Solarzellen konzentrieren. Im Jahr 2024 stellte das DOE 38 Millionen US-Dollar für Forschungs- und Entwicklungsprojekte im Rahmen des Programms „Solar Energy Supply Chain Incubator“ bereit. Darüber hinaus gewähren Regierungen häufig Steuererleichterungen oder -erstattungen als finanzielle Anreize oder Subventionen, um die Installationskosten von Solaranlagen zu senken. Diese Anreize reduzieren die Anfangskosten und machen Solarenergie für Privatpersonen erschwinglicher.
Herausforderungen
Hohe Anfangskosten: Die Anschaffung und Installation von Dünnschichtsolarzellen kann teuer sein, insbesondere für kleinere Haushalte und Privatkunden. Aufgrund dieser hohen Vorabkosten, die die Kosten für Solarzellen, Montagesysteme, Verkabelung und Installationspersonal umfassen, ziehen Unternehmen und Privatpersonen Solarenergie möglicherweise nicht in Betracht. Die Nutzung von Solarenergie kann langfristig Stromkosten sparen, auch wenn sie unterm Strich wirtschaftlicher erscheint. Dies kann die Amortisationszeit der Investition unter Umständen verlängern.
Starker Wettbewerb: Der Markt steht vor mehreren Herausforderungen, darunter intensiver Wettbewerb und ein sich ständig veränderndes regulatorisches Umfeld. Der rasante technologische Fortschritt ist ein bedeutender globaler Branchentrend, der für Unternehmen eine Herausforderung darstellen kann. Diese Faktoren können für Unternehmen in diesem Marktsegment im Prognosezeitraum erhebliche Schwierigkeiten mit sich bringen und somit ihren Marktanteil bei Dünnschichtsolarzellen verringern.
Marktgröße und Prognose für Dünnschicht-Solarzellen:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
8,5 % |
|
Marktgröße im Basisjahr (2026) |
17,16 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
38,8 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Dünnschichtsolarzellen:
Komponentensegmentanalyse
Für das Segment der Cadmiumtellurid-Dünnschichtsolarzellen wird bis 2036 ein deutliches jährliches Wachstum erwartet. Dieses Wachstum wird durch die im Vergleich zu anderen Eigenschaften hohe Absorptionsfähigkeit begünstigt. Darüber hinaus sind Cadmiumtellurid- Solarzellen (CdTe) einfach herzustellen, da Cadmium als Nebenprodukt bei der Gewinnung, Verhüttung und Raffination von Blei, Zink und Kupfer anfällt.
Dieses photoelektrische Verfahren ermöglicht die kostengünstige Herstellung von Photovoltaikmodulen mithilfe von Cadmiumtellurid. Es ist die einzige erneuerbare Energiequelle, die bei ihrer Produktion den geringsten Wasserverbrauch aufweist. Laut einem Bericht des National Renewable Energy Laboratory (NREL) aus dem Jahr 2023 hat das US-amerikanische Unternehmen First Solar seine Produktion von 25 MWp jährlich im Jahr 2005 auf das Ziel von 21 GWp jährlich bis 2024 gesteigert.
Konnektivitätssegmentanalyse
Das Segment der netzgekoppelten Dünnschichtsolarzellen wird voraussichtlich mit einem Anteil von 71,2 % das am schnellsten wachsende Segment sein. Dies ist auf die kontinuierliche und rasante Entwicklung dank des Ausbaus des Übertragungsnetzes und der Stromverteilung zurückzuführen. Für preisbewusste Verbraucher, die erneuerbare Energien nutzen möchten, sind sie eine hervorragende Wahl, da sie deutlich erschwinglicher sind.
Darüber hinaus wird dem netzunabhängigen Segment im Prognosezeitraum ein signifikanter Marktanteil prognostiziert. Dies ist auf seine Beliebtheit bei Menschen zurückzuführen, die Solarenergie nutzen möchten, anstatt auf die Energieversorger angewiesen zu sein. Zudem lassen sich die Solarmodule bei Nichtgebrauch dank ihrer Flexibilität und ihres geringen Gewichts einfach verstauen und zusammenfalten.
Anwendungssegmentanalyse
Der Bereich der Energieversorger im Markt für Dünnschichtsolarzellen wird voraussichtlich bis 2036 das größte Wachstum verzeichnen. Dieser enorme Zuwachs ist auf die steigende Nachfrage der Verbraucher nach weniger fossilen Brennstoffen zurückzuführen. Die Europäische Kommission geht davon aus, dass Solarenergie aufgrund ihrer Fähigkeit, Haushalte und Unternehmen mit Strom und Wärme zu versorgen, das Potenzial besitzt, sich in das etablierte Energiesystem zu integrieren. Der Plan sieht den Ausbau der Photovoltaik-Kapazität um mehr als 320 GW bis 2025 und auf fast 600 GW bis 2030 vor.
Darüber hinaus suchen Bauherren und Architekten nach optisch ansprechenderen Designs in Kombination mit Lösungen für erneuerbare Energien. Ein Bericht der National Institutes of Health prognostiziert, dass etwa 2 % des weltweiten Strombedarfs durch Photovoltaikanlagen mit einer Leistung von über 400 GW gedeckt werden können. Dies treibt die Nachfrage nach Photovoltaikanlagen auf Hausdächern im Prognosezeitraum an.
Unsere detaillierte Analyse des Marktes für Dünnschichtsolarzellen umfasst die folgenden Segmente:
Komponente |
|
Konnektivität |
|
Anwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Dünnschicht-Solarzellen:
Einblicke in den APAC-Markt
Prognosen zufolge wird die Industrie im asiatisch-pazifischen Raum bis 2036 mit 46 % den größten Umsatzanteil erzielen. Das Wachstum in der Region wird durch die stark steigende Nachfrage nach Solarzellen in verschiedenen Branchen wie der Verteidigungs- und Luftfahrtindustrie angetrieben. Ein Bericht von Boeing Aircraft aus dem Jahr 2023 schätzte, dass die Wachstumsrate der Flugzeugflotte bis 2042 6,9 % betragen würde, verglichen mit einem Wachstum des Flugverkehrs von 9,5 %.
In China hat die Industrialisierung zugenommen, wodurch der Bedarf an Dünnschichtsolarzellen auf Autobahnen und in Wohnanlagen steigt. Der chinesische Staatsrat veröffentlichte 2022 einen Bericht, demzufolge die Urbanisierungsrate 2019 die 60%-Marke überschritten hatte und 2021 sogar 64,72 % erreichte. Dies dürfte im Prognosezeitraum auch zu einem höheren Umsatz mit Montagesystemen für Photovoltaikanlagen führen.
Die zunehmende Urbanisierung und der Infrastrukturausbau in Japan wirken als Wachstumstreiber für den Solarzellenmarkt in diesem Land. Die Weltbank hob 2021 hervor, dass Japan mit 1,6 % der Weltbevölkerung weiterhin zu den Ländern mit der rasantesten Entwicklung in der Neuzeit zählt.
Einblicke in den nordamerikanischen Markt
Nordamerika wird im Prognosezeitraum ebenfalls ein enormes Wachstum des Marktwerts von Dünnschichtsolarzellen verzeichnen und aufgrund des stark steigenden Energiebedarfs den zweiten Platz einnehmen. Ein Bericht der US-Energieinformationsbehörde (EIA) aus dem Jahr 2023 besagt, dass der Verbrauch und die Produktion erneuerbarer Energien im Jahr 2022 Rekordwerte erreichten und 13 % überstiegen (13,18 bzw. 13,40 Quads).
In den Vereinigten Staaten haben staatliche Kampagnen und Investitionen zur Förderung erneuerbarer Energien zugenommen. Eine Umfrage aus dem Jahr 2023 ergab, dass rund 66 % der erwachsenen US-Amerikaner alternativen Energiequellen wie Wasserstoff, Solar- und Windenergie Priorität einräumen. Darüber hinaus ist das Land auf dem besten Weg, eine führende Rolle beim Aufbau einer wettbewerbsfähigen, energieeffizienten und dezentralen CIGS-Fertigung und -Maschinenversorgung für die globale Energiewirtschaft einzunehmen.
Für Kanada wird ein hoher Strombedarf prognostiziert, was die Zusammenarbeit mit dem Energie- und Stromsektor weiter fördert. Dies dürfte sich positiv auf das Wachstum der Dünnschicht-Solarzellenindustrie in Kanada auswirken. Ein Bericht aus dem Jahr 2023 prognostizierte einen deutlichen Anstieg des Energieverbrauchs in Kanada auf 8585 Petajoule zwischen 2021 und 2022.
Akteure auf dem Markt für Dünnschicht-Solarzellen:
- Jinko Solar Co.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Hanwha Qcells GmbH
- Alps Technology Inc.
- GreenBrilliance Renewable Energy LLP
- Hevel Energy Group
- Indosolar Limited
- Sharp Corporation
- Suniva Inc.
- Tata Power Solar Systems Ltd.
- Panasonic Corporation
Die profitabelsten PV-Produzenten sind derzeit in den USA und Südostasien ansässig. China ist weltweit führend in der PV- und Elektronikfertigung und stark im Markt für Dünnschichtsolarzellen vertreten. Alle Dünnschichtsolarzellentechnologien weisen ähnliche inhärente Vorteile in vollintegrierten Produktionsanlagen auf, sobald die Skaleneffekte realisiert werden. Im Megawattbereich besteht in verschiedenen Aspekten der c-Si-Wertschöpfungskette, wie Polysilizium, Wafer, Zelle, Ingot und Modul, eine Kostenwettbewerbsfähigkeit mit c-Si-PV. CIGS hat sich als potenzieller Investitionsbereich mit hohem ROI sowohl hinsichtlich der Betriebs- als auch der Investitionskosten etabliert. Darüber hinaus eignen sich Technologien wie CIGS cdTe hervorragend für die Fertigung mit Automatisierung und Industrie-4.0-Ansätzen.
Neueste Entwicklungen
- Im August 2022 erwarb die Hanwha Qcells GmbH rund 66 % der Anteile an der LYNQTECH GmbH mit Sitz in Hannover. Ziel der Übernahme durch Hanwha Qcells war die Stärkung ihrer Position als Komplettanbieter von Lösungen für saubere Energie für Endverbraucher im privaten und gewerblichen Bereich.
- Im Mai 2022 unterzeichnete die Jinko Solar Co. einen Vertriebsvertrag mit Aldo Solar. Aldo Solar wird die neuesten hocheffizienten N-Typ-Photovoltaikmodule vom Typ Tiger Neo von Jinko Solar beziehen, dem führenden Anbieter von Solarenergieprodukten in Deutschland mit einem Marktanteil von über 30 % im Bereich der dezentralen Energieerzeugung.
- Report ID: 6356
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
