Servermarktausblick:
Der Servermarkt hatte 2026 ein Volumen von über 117,87 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf 279,04 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von rund 9,0 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen des Servermarktes auf 128,48 Milliarden US-Dollar geschätzt.
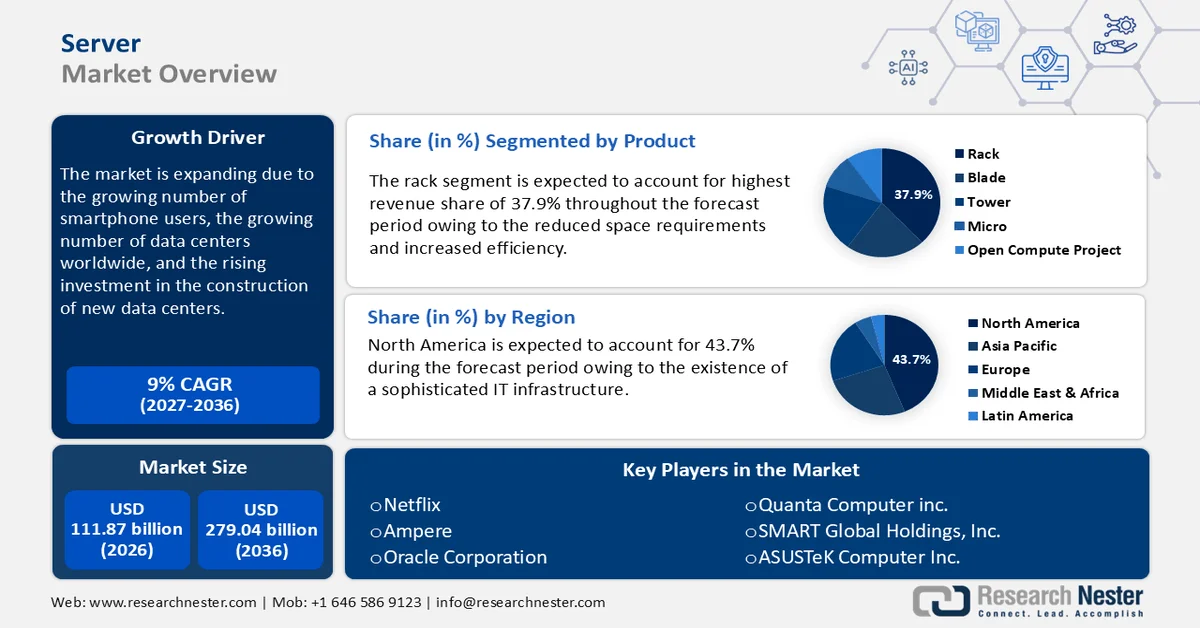
Der Servermarkt expandiert aufgrund der steigenden Zahl von Smartphone-Nutzern, der weltweit wachsenden Anzahl von Rechenzentren und der zunehmenden Investitionen in den Bau neuer Rechenzentren. So werden die Ausgaben für IT-Rechenzentren im Jahr 2023 voraussichtlich weltweit 222 Milliarden US-Dollar erreichen.
Da Unternehmen ihre Abläufe digitalisieren, nach Möglichkeiten zur Gewinnmaximierung suchen und die langfristige Stabilität ihrer Geschäftsmodelle anstreben, hat sich die Serverinfrastruktur von einem Kostenfaktor zu einem Vermögenswert gewandelt, der messbare Renditen auf seine Investitionen generiert. Angesichts der Abschreibung alter Server und der steigenden Wartungskosten haben IT-Verantwortliche die Beschaffung von Public-Cloud -Alternativen vorangetrieben. In der Vergangenheit haben die exorbitant hohen Gesamtbetriebskosten (TCO) von On-Premise-Servern IT-Entscheider dazu veranlasst, Server stillzulegen und den Austausch zu rationalisieren. Im Jahr 2023 flossen weiterhin über 50 % der gesamten IKT-Investitionen direkt in die digitale Transformation. Diese Veränderung der Marktdynamik dürfte die Einführung moderner Serverinfrastruktur weiter beschleunigen und somit zu Umsatzwachstum und höheren Betriebsgewinnen für Unternehmen führen.
Schlüssel Server Markteinblicke Zusammenfassung:
Regionale Highlights:
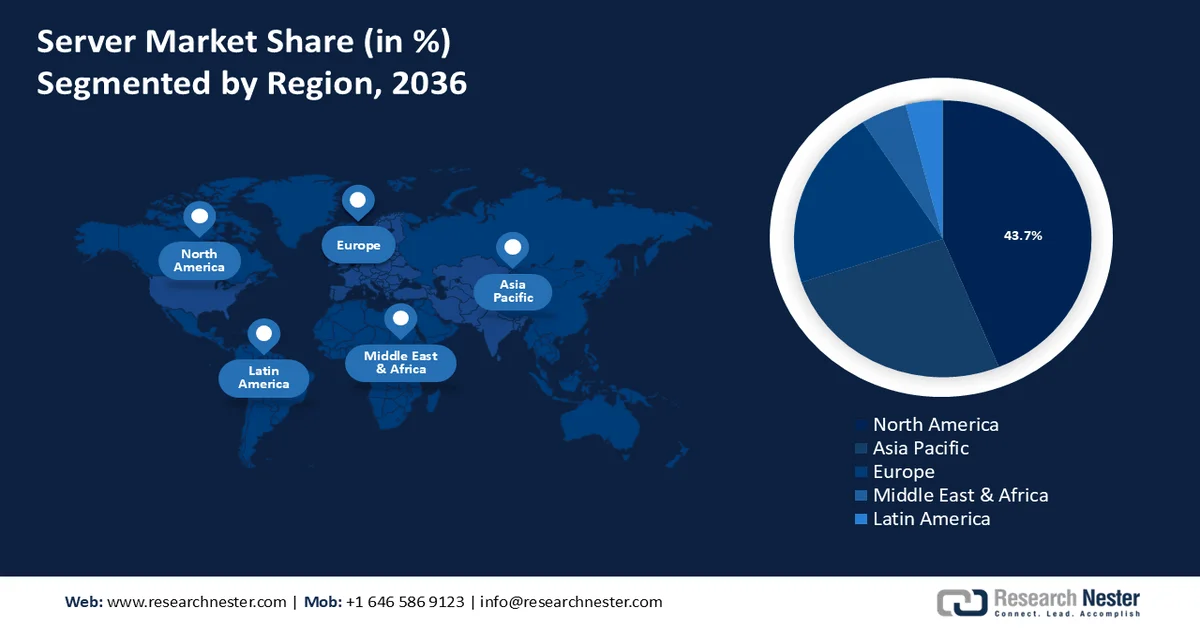
- Nordamerika dominiert den Servermarkt mit einem Anteil von 43,7 % aufgrund einer hochentwickelten IT-Infrastruktur, die die Nachfrage bis 2027–2036 antreibt.
- Der Servermarkt im asiatisch-pazifischen Raum verzeichnet bis 2036 ein stabiles Wachstum, getrieben durch den zunehmenden Ausbau der industriellen Infrastruktur und die wachsende Start-up-Kultur im Unternehmenssektor.
Segmenteinblicke:
- Das Segment IT & Telekommunikation wird bis 2036 voraussichtlich einen Marktanteil von 40,7 % am Servermarkt erreichen. Treiber dieses Wachstums ist der Ausbau der Infrastruktur zur Deckung des steigenden Datenbedarfs.
- Das Rack-Segment wird bis 2036 voraussichtlich einen Marktanteil von 37,9 % erreichen. Gründe hierfür sind der geringere Platzbedarf und die höhere Effizienz.
Wichtigste Wachstumstrends:
- Bedeutende Fortschritte bei der Stromversorgung von Rack-PDUs
- Umstellung von Cloud- auf On-Premise-Lösungen im Rahmen von Nachhaltigkeitsbemühungen
Hauptherausforderungen:
- Sicherheitsbedenken
- Mangelnde Lieferkette
- Wichtigste Akteure:Netflix, Ampere, Oracle Corporation, Quanta Computer Inc., SMART Global Holdings, Inc., ASUSTeK Computer Inc., Cisco Systems, Inc., Huawei Technologies Co., Ltd., Intel Corporation.
Global Server Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:117,87 Mrd. USD
- Marktgröße 2027:128,48 Mrd. USD
- Prognostizierte Marktgröße:279,04 Mrd. USD bis 2036
- Wachstumsprognose:9,0 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Nordamerika (43,7 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Europa
- Führende Länder: USA, China, Japan, Deutschland, Vereinigtes Königreich
- Aufstrebende Länder: China, Indien, Japan, Südkorea, Singapur
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Servermarktes:
Wachstumstreiber
- Wichtige Fortschritte bei der Stromversorgung von Rack-PDUs: Viele Rechenzentren erleiden finanzielle Einbußen aufgrund fehlender intelligenter und moderner Messsysteme für Rack- Stromverteilungseinheiten (PDUs) zur Behebung von Stromqualitätsproblemen. Rechenzentren stehen typischerweise vor der Herausforderung, Stromqualitätsdaten auf Rack-Ebene zu erfassen, da die PDUs nicht genügend Informationen liefern. Dies führt unweigerlich zu Beeinträchtigungen der Leistung und Sicherheit. Daher ist eine robuste Lösung erforderlich, die umfassende und präzise Stromqualitätsdaten liefert.
In den meisten Rechenzentren beansprucht die IT-Last üblicherweise 40 % der Gesamtleistung und nutzt verschiedene Stromversorgungsketten, um die Energieeffizienz zu optimieren und das Ausfallrisiko zu minimieren. Die nächste Generation von Rack-PDUs ist mit fortschrittlichen, integrierten Diagnosetools zur Stromqualitätsprüfung ausgestattet, um eine optimale Fehlertoleranz an Ein- und Ausgängen zu gewährleisten. Mit der Entwicklung dieser Schaltnetzteile für Rechenzentren wurden Richtlinien zur Standardisierung ihres Betriebs erlassen. Eine dieser Richtlinien ist Curve, herausgegeben von der Computer and Business Equipment Manufacturers Association (CBEMA) als Teil des Information Technology Industry Council (ITIC).
Darüber hinaus hat das US-amerikanische Energy-Star-Programm detaillierte Spezifikationen für Rechenzentrumsausrüstung festgelegt. Obwohl Energy Star die neuesten Anforderungen an Stromversorgungen erfüllt, werden ältere Geräte derzeit umgestellt, um die Einhaltung der Standards zu gewährleisten und so niedrigere Leistungsfaktoren und höhere Klirrfaktoren zu vermeiden. Dies gilt insbesondere für Server kleinerer Hersteller und ältere Server. Der Servermarkt ist geprägt von zahlreichen Investitionen und der Weiterentwicklung moderner Server. Das Produktportfolio von Legrand Raritan und Server Technology umfasst eine Reihe intelligenter Rack-PDU-Modelle, darunter die Server Technology PRO4X und die Raritan PX4 mit integrierten, fortschrittlichen Messfunktionen zur Beurteilung der Stromversorgungsqualität. Im Februar 2024 brachte Exagate seine intelligente PDU der 2. Generation mit IPS-LCD-Display für eine längere Lebensdauer und modernsten Funktionen auf den Markt, um den sich wandelnden Anforderungen moderner IT-Infrastrukturen gerecht zu werden. - Im Rahmen der Nachhaltigkeitsbemühungen ist der Wechsel von Cloud- zu On-Premise-Lösungen unerlässlich: Ein zentraler Punkt des Earth March 2024-Berichts ist, dass 2022 lediglich 22,3 % des gesamten anfallenden Elektroschrotts ordnungsgemäß erfasst und umweltgerecht recycelt wurden. Die im selben Jahr angefallene Elektroschrottmenge führte zu einem Verlust an nutzbaren natürlichen Ressourcen im Wert von 62 Milliarden US-Dollar. Laut UNITAR steigt die weltweite jährliche Elektroschrottmenge auf 2,6 Millionen Tonnen und wird bis 2030 voraussichtlich 82 Millionen Tonnen übersteigen. Der Bericht prognostiziert zudem einen Rückgang der Recyclingquote von 22,3 % im Jahr 2022 auf 33 % bis Ende 2030. Nicht recycelter Elektroschrott birgt das Risiko einer Quecksilberbelastung und damit verbundener Gesundheitsrisiken.
Immer mehr Branchen, darunter das Gesundheitswesen, die Kommunikationsbranche, die IT-Industrie und die Automobilindustrie, haben die Umweltbelastungen und Herausforderungen von On-Premise-Servern erkannt und setzen daher auf Cloud-Lösungen. Cloud Computing bietet verschiedene Services wie Software as a Service (SaaS), Software-Speicher, Datensicherung und Cloud-Hosting. Cloud-Server ermöglichen eine höhere Skalierbarkeit, uneingeschränkten Zugriff auf Rechenleistung und einfache Speichererweiterungen, um steigende Nutzerzahlen zu bewältigen. Diese Eigenschaften machen Cloud-Server ideal für wachsende Unternehmen. - Verbreitung der 5G-Technologie: Die Einführung der 5G-Technologie wird voraussichtlich zu einem deutlichen Anstieg der Servernachfrage führen. 5G-Netze bieten höhere Bandbreite, geringere Latenz und schnellere Datenübertragungsraten, was das Datenverkehrsaufkommen erhöht und neue Dienste und Anwendungen ermöglicht, darunter verbesserte IoT-Lösungen, Augmented Reality (AR) und Virtual Reality (VR). Server müssen die erhöhte Datenlast bewältigen und über die nötige Rechenleistung verfügen, um diese Verbesserungen zu ermöglichen. Der steigende Bedarf an zuverlässigen und robusten Servern ist notwendig, um die erhöhten Netzwerkkapazitäten zu verwalten und die reibungslose Bereitstellung modernster Dienste und Anwendungen zu gewährleisten.
Herausforderungen
- Sicherheitsbedenken: Cyberkriminelle nutzen zunehmend Sicherheitslücken und Cyberangriffe aus, um Online-Geschäftsabläufe zu stören, Kundendaten zu missbrauchen oder Online-Transaktionen abzufangen. Der Einsatz leistungsstarker Abwehrsoftware ist für Unternehmen unerlässlich, um das Risiko zukünftiger Sicherheitslücken zu minimieren. Infolgedessen wird das Wachstum des Servermarktes durch die steigende Anzahl von Cyberangriffen und Sicherheitslücken gebremst.
- Mangelnde Lieferkette: Produktions- und Lieferzeiten für Server wurden durch Unterbrechungen der Lieferkette und Komponentenengpässe erheblich beeinträchtigt. Kritische Serverkomponenten sind aufgrund von Verzögerungen und höheren Kosten durch Halbleiterknappheit und logistische Probleme weniger leicht verfügbar. Obwohl die Hersteller ihre Produktionskapazitäten schrittweise erhöht und sich an diese Herausforderungen auf der Angebotsseite angepasst haben, wirkt sich der anhaltende Bedarf an einer schnellen und effizienten Komponentenbeschaffung auf die Produktionspläne und die weltweite Serverlieferungsdynamik aus und behindert somit das Wachstum des Servermarktes.
Marktgröße und Prognose für Server:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
9% |
|
Marktgröße im Basisjahr (2026) |
117,87 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
279,04 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Server:
Produkt (Rack, Blade, Tower, Micro, Open Compute Project)
Das Rack-Server-Segment wird Prognosen zufolge bis 2036 einen Marktanteil von rund 37,9 % erreichen. Vorteile wie geringerer Platzbedarf und höhere Effizienz treiben das Wachstum dieses Segments in verschiedenen Branchen voran. Rack-Server zeichnen sich durch ihre Bauweise aus, die die Montage in einem festen Rack erfordert. Sie nutzen Daten aus dem Rechenzentrum und der IT-Umgebung des Unternehmens. Diese Serverart ist äußerst zuverlässig, skalierbar und effizient. Rack-Server ermöglichen eine effizientere Nutzung des Rechenzentrumsplatzes. Sie ähneln PCs, sind jedoch breiter. Die Montage erfolgt mittels Schienen oder Schrauben.
Da die Installation am kostengünstigsten ist, gilt Rack-Server als die wirtschaftlichste und effizienteste Wahl für diese Serverart. Dank ihrer Bauweise sind Rack-Server extrem leistungsstark, einfach zu installieren und zu warten und benötigen nur wenig Platz. Aufgrund ihrer hohen Kühlleistung eignen sie sich perfekt für den Bedarf an wenigen Servern. Beispielsweise stellte HP im August 2023 mit dem AMD EPYC Prozessor der 4. Generation den HPE ProLiant DL360 Gen11 Server vor, der für Anwendungen mit hohem Bedarf an Kerndichte und Leistung konzipiert wurde. Dieser Server unterstützt bis zu 96 Kerne pro Server.
Endnutzer (IT & Telekommunikation, Banken, Finanzdienstleistungen & Versicherungen, Regierung & Verteidigung, Gesundheitswesen, Energie, Sonstige)
Basierend auf den Endnutzern dürfte das IT- und Telekommunikationssegment im Prognosezeitraum einen Anteil von 40,7 % am globalen Servermarkt halten. Das Wachstum dieses Segments wird durch den zunehmenden Infrastrukturausbau der IT- und Telekommunikationsbranche beschleunigt, der auf das Bevölkerungswachstum zurückzuführen ist. In jüngster Zeit hat sich der IT- und Telekommunikationssektor gewandelt. Große Datenbanken, die durch die Nutzung von Festnetz- und Mobilfunk-Breitbanddiensten sowie Cloud-basierten Diensten entstehen, erhöhen den Bedarf an leistungsstarken Servern zur Datenverwaltung.
Der Servermarkt wächst auch aufgrund der gezielten Weiterentwicklung im Telekommunikationssektor und der steigenden Zahl von Mobiltelefonnutzern. Das Marktwachstum wird durch die zunehmende Entwicklung mobiler Anwendungen und Multimedia-Funktionen seitens der führenden Telekommunikationsanbieter begünstigt, wodurch die Nachfrage nach qualitativ hochwertigen Diensten steigt.
Unsere detaillierte Analyse des Servermarktes umfasst die folgenden Segmente:
Produkt |
|
Unternehmensgröße |
|
Kanal |
|
Endbenutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Servermarktes:
Nordamerika-Marktanalyse
Die nordamerikanische Branche wird voraussichtlich bis 2036 mit 43,7 % den größten Umsatzanteil erzielen. Das Wachstum der Branche ist auf eine hochentwickelte IT-Infrastruktur zurückzuführen, die die Nachfrage nach Servern ankurbelt. Die Marktnachfrage wird durch die verstärkte Präsenz der großen Technologieunternehmen befeuert. Die steigende Nachfrage nach Servern aus den Rechenzentren der Region treibt das Marktwachstum an. So liegt Nordamerika beispielsweise mit 62 % aller Investitionen in Rechenzentren im Jahr 2023 und 69 % aller Investitionen bis April 2024 an der Spitze.
Wirtschaftlich gesehen sind die USA weltweit führend. Laut dem Digital Economy Report 2021 der Konferenz der Vereinten Nationen für Handel und Entwicklung (UNCTAD) befinden sich dort 50 % der weltweiten Hyperscale-Rechenzentren. Das Bureau of Economic Analysis prognostiziert zudem für 2022 einen Anstieg der realen Wertschöpfung der digitalen Wirtschaft um 6,3 %. Dies dürfte, zusammen mit der Präsenz bedeutender Unternehmen wie Microsoft, Hewlett Packard Enterprise Size Development LP, Dell Inc. und Amazon Web Services, Inc., das Wachstum des US-Servermarktes im Prognosezeitraum weiter ankurbeln.
Die Integration von künstlicher Intelligenz, dem Internet der Dinge (IoT) und Sensoren sowie die wachsende Neigung kanadischer Großunternehmen zu Cloud-basierten Diensten anstelle von On-Premise-Lösungen treiben die Expansion des Servermarktes im ganzen Land voran.
Asien-Pazifik-Marktanalyse
Der Servermarkt im asiatisch-pazifischen Raum dürfte im Prognosezeitraum ein stabiles jährliches Wachstum verzeichnen. Aufgrund des zunehmenden Ausbaus der industriellen Infrastruktur und der wachsenden Start-up-Kultur im Unternehmenssektor, die das Wachstum des Servermarktes antreibt, wird in dieser Region voraussichtlich das schnellste Nachfragewachstum nach Servern erwartet. Die Marktexpansion in diesem Gebiet wird durch den zunehmenden Wettbewerb zwischen Herstellern und Händlern von Servern und verwandten Technologien befeuert.
Japan zählt weltweit zu den führenden Nationen im Bereich Technologieentwicklung und -anwendung, was maßgeblich zum Wachstum des nationalen Marktes im Prognosezeitraum beigetragen hat. Zu den wichtigsten Projekten gehört die Zusammenarbeit zwischen NVIDIA und Mitsui & Co., Ltd., die es japanischen Pharmaunternehmen ermöglicht, den Supercomputer Tokyo-1 NVIDIA DGX zu nutzen.
Der indische Servermarkt ist aufgrund verschiedener Faktoren gewachsen, darunter die zunehmende Digitalisierung, die Entwicklung der digitalen Wirtschaft und staatliche Initiativen zur Förderung von Cloud Computing. Um die digitale Zukunft des Landes voranzutreiben, stellten beispielsweise der Data Security Council of India und Google im November 2022 das Programm „Secure with Cloud“ vor, das die Regierung und den öffentlichen Sektor bei der Einführung und Transformation der Cloud unterstützen soll.
Wichtige Akteure auf dem Servermarkt:
- Dell Inc.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Netflix
- Ampere
- Oracle Corporation
- Quanta Computer Inc.
- SMART Global Holdings, Inc.
- ASUSTeK Computer Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Intel Corporation
Führende Unternehmen der Branche investieren massiv in Forschung und Entwicklung, um ihr Produktangebot zu erweitern und so das weitere Wachstum des Servermarktes zu fördern. Darüber hinaus ergreifen die Marktteilnehmer verschiedene strategische Maßnahmen, um ihre globale Präsenz auszubauen. Zu den bemerkenswerten Marktveränderungen zählen Produkteinführungen, Vereinbarungen, Fusionen und Übernahmen, höhere Investitionen und Kooperationen mit anderen Unternehmen. Um in einem hart umkämpften und dynamischen Markt erfolgreich zu sein, muss die Serverbranche Produkte zu fairen Preisen anbieten.
Hier sind einige der führenden Akteure auf dem Servermarkt:
Neueste Entwicklungen
- Im Mai 2024 haben Ampere und Qualcomm gemeinsam einen ARM-basierten KI-Server für Rechenzentren auf den Markt gebracht. Qualcomms Cloud AI 100 Ultra KI-Inferenzprozessoren und Amperes CPUs zur Ausführung der Modelle bilden das Ergebnis der gemeinsamen Ankündigung der beiden Unternehmen für die Markteinführung eines KI-Servers.
- Im Mai 2024 gab Netflix seine Pläne bekannt, Werbetechnologieplattformen zu nutzen. Damit tritt das Unternehmen in direkten Wettbewerb mit anderen Marktführern wie Google, Amazon und Comcast, die ebenfalls über Werbeserver verfügen. Diese Ankündigung stellt eine bedeutende Veränderung in der Werbestrategie des Streaming-Giganten dar. Zur Entwicklung seiner Werbetechnologie kooperierte das Unternehmen zunächst mit Microsoft. Dies ermöglichte Netflix einen schnellen Einstieg in den Werbemarkt und die Überholmanöver gegenüber Konkurrenten wie Hulu, das bereits seit über zehn Jahren über einen eigenen Werbeserver verfügt. Im Januar 2023 stellte NVIDIA neue KI-fähige Servertechnologien vor, die sogenannten A100 Tensor Core GPUs. Diese bieten eine verbesserte Leistung für Workloads im Bereich KI und maschinelles Lernen. Das Unternehmen ist weiterhin führend in der Entwicklung von KI-Hardware für Rechenzentren. Im Januar 2023 stellte NVIDIA neue KI-fähige Servertechnologien vor, die sogenannten A100 Tensor Core GPUs. Diese bieten eine verbesserte Leistung für Workloads im Bereich KI und maschinelles Lernen. NVIDIA ist weiterhin führend in der Entwicklung von KI-Hardware für Rechenzentren. NVIDIA ist weiterhin führend in der Entwicklung von KI-Hardware für Rechenzentren.
- Report ID: 6510
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
