Перспективы рынка электролитов для твердотельных батарей:
Объем рынка электролитов для твердотельных батарей в 2025 году оценивался в 1,4 млрд долларов США и, как ожидается, достигнет 10,9 млрд долларов США к концу 2035 года, увеличиваясь примерно на 22,8% в год в течение прогнозируемого периода, то есть с 2026 по 2035 год. В 2026 году объем рынка электролитов для твердотельных батарей оценивался в 1,7 млрд долларов США.
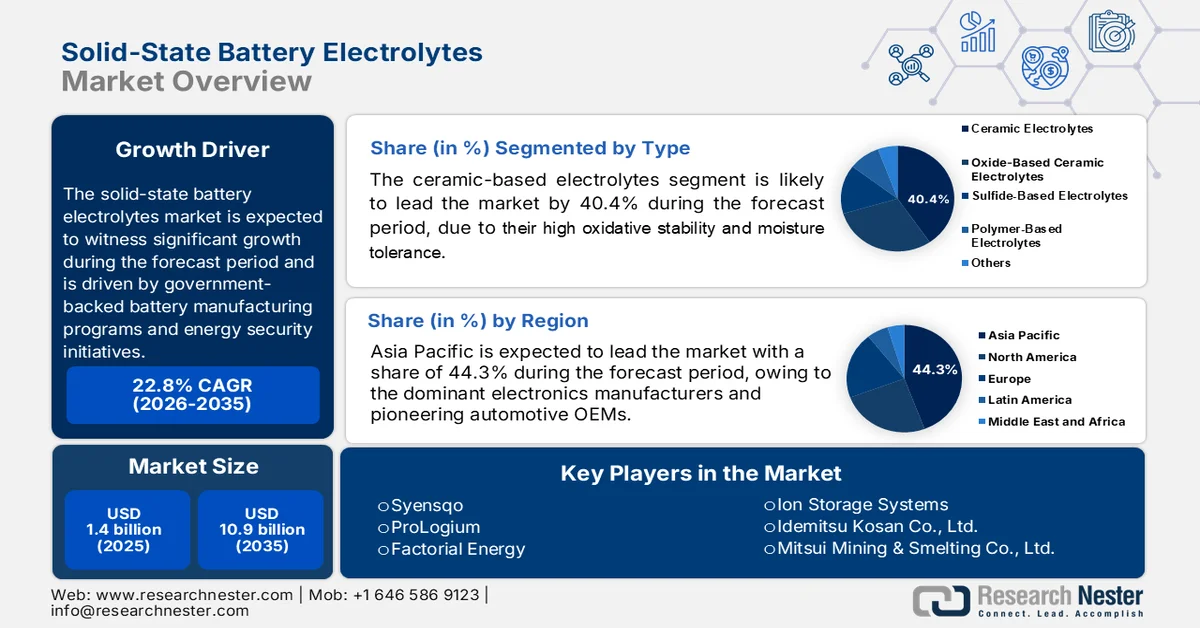
Рынок электролитов для твердотельных батарей формируется под влиянием поддерживаемых государством программ по производству батарей, целевых показателей по внедрению электромобилей (EV) и инициатив в области энергетической безопасности, которые увеличивают спрос на передовые материалы для батарей в автомобильной, оборонной, аэрокосмической отраслях и в сфере стационарных систем хранения энергии. Согласно данным Международного энергетического агентства за 2025 год, мировые продажи электромобилей превысили 17 миллионов единиц, что свидетельствует о значительном расширении базы спроса на батареи и создает долгосрочные потребности в электролитах следующего поколения, способных обеспечивать более высокую плотность энергии и улучшенные эксплуатационные характеристики.
В США данные Министерства энергетики (DOE) за февраль 2022 года показывают, что страна продолжает направлять значительные средства на развитие отечественных инноваций в области аккумуляторных технологий и цепочек поставок в рамках программ, поддерживаемых двухпартийным законом об инфраструктуре, включая более 7 миллиардов долларов США, выделенных на развитие цепочек поставок аккумуляторов. Эти инвестиции ускоряют пилотные и коммерческие исследования, связанные с передовыми электролитными системами, одновременно укрепляя сотрудничество между поставщиками материалов, производителями аккумуляторов, национальными лабораториями и автомобильными OEM-производителями. Для участников рынка B2B рыночная среда все больше зависит от требований локализации, целей повышения устойчивости цепочек поставок и поддерживаемого государством расширения производственных мощностей.
Ключ Электролиты для твердотельных батарей Сводка рыночной аналитики:
Основные региональные показатели:
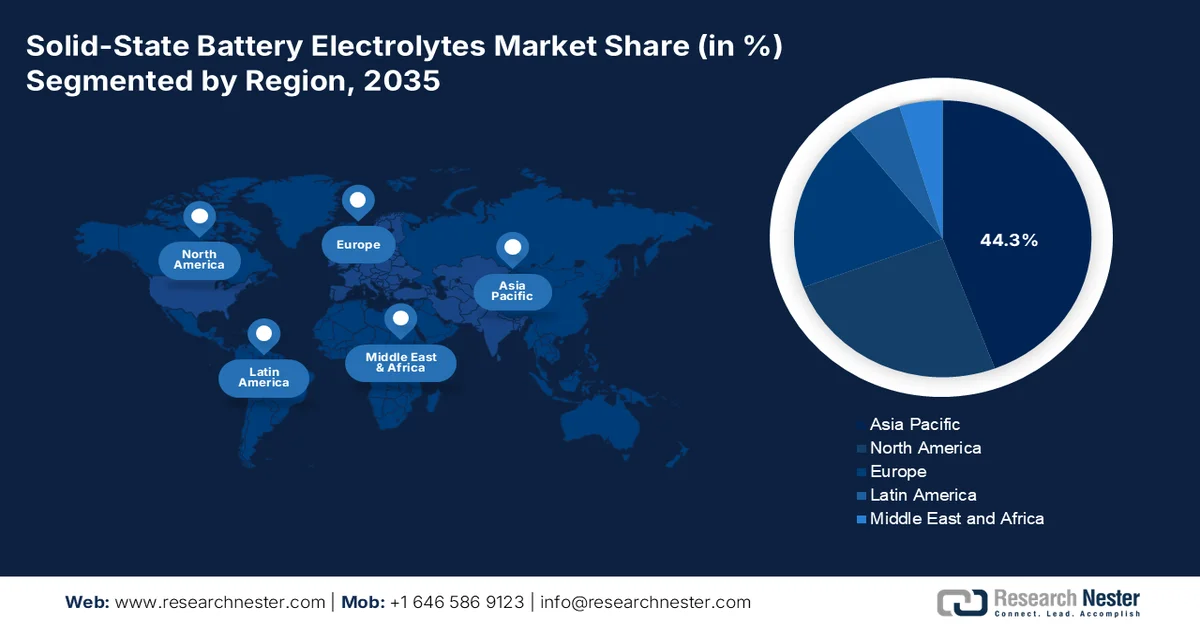
- Ожидается, что к 2035 году Азиатско-Тихоокеанский регион займет 44,3% рынка электролитов для твердотельных батарей, чему способствуют доминирующие производители электроники, новаторские автомобильные OEM-производители и развитая экосистема литий-ионных аккумуляторов
- Ожидается, что Северная Америка продемонстрирует самый быстрый рост в период 2026-2035 годов, чему способствуют инновационные стартапы, устоявшиеся химические компании и активные научно-исследовательские инициативы, поддерживаемые государством
Анализ сегмента:
- По прогнозам, к 2035 году на долю электролитов на основе керамики придется 40,4% рынка электролитов для твердотельных батарей, чему способствуют высокая окислительная стабильность, превосходная влагостойкость и достижения в технологиях легирования, повышающих ионную проводимость
- Ожидается, что электромобили останутся ведущим сегментом рынка в период с 2026 по 2035 год, чему способствует растущий спрос на увеличенный запас хода, более быструю зарядку и повышенную безопасность батарей
Ключевые тенденции роста:
- Государственное финансирование отечественного производства аккумуляторов
- Растущее внедрение электромобилей поддерживается государственным финансированием
Основные проблемы:
- Высокая сложность производства
- Межфазная нестабильность
Ключевые игроки: Syensqo (Бельгия), ProLogium (Тайвань), Factorial Energy (США), Ion Storage Systems (США), Idemitsu Kosan Co., Ltd. (Япония), Mitsui Mining & Smelting Co., Ltd. (Япония).
Глобальный Электролиты для твердотельных батарей Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2025 году: 1,4 млрд долларов США
- Размер рынка в 2026 году: 1,7 млрд долларов США
- Прогнозируемый размер рынка: 10,9 млрд долларов США к 2035 году
- Прогноз роста: 22,8% среднегодовой темп роста (2026-2035)
Ключевые региональные тенденции:
- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 44,3% к 2035 году)
- Наиболее быстрорастущий регион: Северная Америка
- Доминирующие страны: Китай, Япония, Южная Корея, США, Германия
- Развивающиеся страны: Канада, Франция, Великобритания, Индия, Италия
Last updated on : 7 July, 2026
Рынок электролитов для твердотельных батарей: факторы роста и проблемы
Факторы роста
- Государственное финансирование отечественного производства аккумуляторов: государственные инвестиции в цепочки поставок аккумуляторов являются одним из наиболее сильных факторов, определяющих спрос на электролиты для твердотельных аккумуляторов, поскольку электролитные материалы являются критически важными компонентами в производстве аккумуляторов следующего поколения. В Соединенных Штатах, по данным Министерства энергетики (DOE) за февраль 2022 года, было выделено более 3 миллиардов долларов США на проекты по производству и переработке аккумуляторов в рамках двухпартийного закона об инфраструктуре, поддерживающего отечественные экосистемы материалов для аккумуляторов и передовые аккумуляторные технологии. Эти программы стимулируют производителей расширять пилотные и коммерческие производственные мощности по выпуску передовых электролитов. По мере ускорения строительства гигафабрик по производству аккумуляторов ожидается рост спроса на передовые электролитные материалы наряду с расширением производственных мощностей и требованиями к локализации.
- Рост внедрения электромобилей поддерживается государственным финансированием: стремительное расширение рынков электромобилей продолжает укреплять долгосрочный спрос на передовые материалы для аккумуляторов. Согласно данным IBEF за февраль 2026 года, в Индии продажи электромобилей выросли до 30% от общего числа частных автомобилей. Правительства Северной Америки, Европы, Китая, Японии и Южной Кореи продолжают предоставлять стимулы для внедрения электромобилей и развития зарядной инфраструктуры. Поскольку автопроизводители стремятся к увеличению запаса хода, более быстрой зарядке и повышению безопасности аккумуляторов, инвестиции в программы по разработке твердотельных аккумуляторов растут. Компании, которые устанавливают партнерские отношения с автопроизводителями, участвующими в государственных программах электрификации, вероятно, получат конкурентное преимущество по мере продвижения сроков коммерциализации.
Проблемы
- Высокая сложность производства: производство твердотельных электролитов, особенно сульфидов и галогенидов, требует точного контроля атмосферы (сухие камеры, инертный газ) для предотвращения деградации под воздействием влаги, что значительно увеличивает капитальные затраты и сложность эксплуатации. Масштабирование производства от лабораторного уровня (граммы) до тоннового уровня при сохранении чистоты фазы и стабильной морфологии частиц остается серьезной инженерной проблемой.
- Межфазная нестабильность: Твердотельные границы раздела между электролитами и электродами страдают от плохого физического контакта, что приводит к высокому сопротивлению переносу заряда и образованию дендритов в процессе циклирования. Эта деградация межфазной границы снижает кулоновскую эффективность и срок службы, особенно в случае литий-металлических анодов.
Размер и прогноз рынка электролитов для твердотельных батарей:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2025 |
|
Прогнозный год |
2026-2035 |
|
среднегодовой темп роста |
22,8% |
|
Базовый размер рынка (2025 год) |
1,4 миллиарда долларов США |
|
Прогнозируемый размер рынка (2035 год) |
10,9 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка электролитов для твердотельных батарей:
Анализ сегментов по типу
В сегменте типов электролитов керамические электролиты лидируют на рынке электролитов для твердотельных батарей и, как ожидается, к концу 2035 года займут долю в 40,4%. Этот сегмент становится переломным благодаря высокой окислительной стабильности и влагостойкости. Исследование Frontiers, опубликованное в феврале 2025 года, демонстрирует, что легирование молибденом обеспечивает исключительную ионную проводимость 0,30 См·см⁻¹, сопоставимую с жидкими электролитами, эффективно преодолевая основной барьер проводимости. Легирование фтором повышает стабильность кристаллической решетки, а церий улучшает структурную целостность и снижает межфазное сопротивление, что подтверждено симметричными испытаниями полуэлементов. Что особенно важно, наноинженерный подход снижает энергопотребление на 40% и количество опасных отходов на 75% по сравнению с традиционными методами.
Анализ сегментов приложений
Электромобили являются крупнейшим сегментом рынка, движущим его развитие, чему способствует глобальное стремление к увеличению запаса хода, более быстрой зарядке и повышению безопасности по сравнению с традиционными литий-ионными системами. Согласно данным ACS Publications за октябрь 2023 года, твердотельные электролиты позволяют автопроизводителям использовать литий-металлические аноды, достигая плотности энергии, превышающей 400 Вт·ч/кг, что является важной вехой для массового внедрения электромобилей. Национальная лаборатория возобновляемой энергии (NREL) в своем обзоре электрификации транспорта на 2024 год сообщила, что внедрение твердотельных батарей в электромобили малой грузоподъемности может снизить себестоимость единицы продукции на милю пробега по сравнению с существующими жидкостными элементами на основе нанометаллических композитов. Это существенное экономическое и эксплуатационное преимущество обеспечивает автомобильному сектору выручку на рынке электролитов, делая его наиболее влиятельным сегментом конечного использования в мире.
Анализ сегментов типов батарей
Ожидается, что пакетные элементы займут лидирующие позиции на рынке благодаря своей гибкой, легкой конструкции и превосходной эффективности использования пространства — важнейшим характеристикам для автомобильной промышленности и бытовой электроники, где объемная плотность энергии имеет первостепенное значение. Пакетная упаковка позволяет использовать более тонкие слои электролита и упрощает укладку биполярных электродов, что особенно выгодно для электролитных систем на основе сульфидов и полимеров. Ведущие компании оптимизировали архитектуру своих твердотельных элементов под формат пакетных элементов, чтобы максимизировать загрузку активного материала и упростить управление тепловыми процессами. Это преимущество в эффективности делает пакетные элементы предпочтительным форм-фактором для аккумуляторных батарей электромобилей следующего поколения.
Наш углубленный анализ электролитов твердотельных батарей включает следующие разделы:
Сегмент | Подсегменты |
Тип |
|
Приложение |
|
Тип батареи |
|
Конечный пользователь |
|
Производственный процесс |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок электролитов для твердотельных батарей — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Азиатско-Тихоокеанский регион доминирует на рынке электролитов для твердотельных батарей и, по прогнозам, к концу 2035 года будет занимать 44,3% региональной выручки. Развитие региона обусловлено присутствием ведущих производителей электроники и новаторских автомобильных OEM-производителей. Регион выигрывает от развитой экосистемы литий-ионных батарей, что позволяет быстрее наращивать производство сульфидных и оксидных электролитов. Япония и Южная Корея лидируют в области материаловедения, в то время как Китай активно расширяет внутренние мощности по производству твердотельных батарей благодаря государственной поддержке промышленной политики. Кроме того, развитая инфраструктура переработки сырья и государственные стимулы для батарей следующего поколения создают конкурентное преимущество по стоимости. Благодаря сильному акценту на электрификацию автомобилей и потребительскую электронику, Азиатско-Тихоокеанский регион остается бесспорным лидером в разработке и производстве твердотельных электролитов.
Инициативы правительства по развитию производства аккумуляторов и электромобильности, укрепляющие отечественную экосистему передовых аккумуляторных технологий, формируют рынок в Индии . По данным IISD за апрель 2026 года, на программу стимулирования производства передовых химических элементов (ACC) выделено 2,2 миллиарда долларов США для создания 50 ГВт·ч собственных производственных мощностей по выпуску аккумуляторов, что создаст возможности для поставщиков электролитов нового поколения. Кроме того, по данным PIB за март 2025 года, в Индии зарегистрировано более 4,4 миллиона электромобилей, что отражает быстрый рост спроса на аккумуляторы в сегментах легковых и коммерческих автомобилей. Эти события стимулируют инвестиции в передовые материалы для аккумуляторов, исследования и локализованные цепочки поставок.
Продолжающееся расширение базы по производству аккумуляторов и индустрии электромобилей в стране стимулирует рынок электролитов для твердотельных батарей в Китае . Согласно данным People's Daily Online за февраль 2025 года, в 2024 году в стране было произведено 13,17 миллиона электромобилей, что подчеркивает масштабы спроса на батареи в транспортном секторе. Кроме того, Министерство промышленности и информационных технологий Китая (МИИТ) сообщило, что установленное в стране количество аккумуляторных батарей отражает существенный рост в сфере их использования и производства. Эти события побуждают производителей батарей инвестировать в технологии следующего поколения, включая платформы твердотельных батарей, для повышения производительности и конкурентоспособности. По мере укрепления лидерства Китая в производстве передовых аккумуляторов ожидается рост спроса на высокоэффективные электролитные материалы в автомобильной промышленности и системах хранения энергии.
Анализ рынка Северной Америки
Прогнозируется, что в рассматриваемый период с 2026 по 2035 год рынок Северной Америки будет стремительно развиваться. Движущей силой региона является динамичная экосистема инновационных стартапов, признанных химических гигантов и мощная государственная поддержка исследовательских инициатив. В настоящее время в разработке доминируют сульфидные и полимерные электролиты, благодаря их совместимости с высокоэнергетическими литий-металлическими анодами. Стратегические партнерства, например, между производителями оригинального оборудования и разработчиками электролитов, ускоряют строительство пилотных линий и снижение технологических рисков. Кроме того, сильный акцент на устойчивость внутренней цепочки поставок и принципы экологически чистого производства, включая сухое нанесение электродов и синтез без растворителей, меняет рынок, позиционируя Северную Америку как важнейший центр инноваций в области твердотельных батарей следующего поколения за пределами Азии.
Мощная федеральная поддержка производства аккумуляторов и ускорение внедрения систем хранения энергии формируют рынок электролитов для твердотельных аккумуляторов в США. В сентябре 2024 года Министерство энергетики США (DOE) объявило о выделении более 3 миллиардов долларов на финансирование 25 проектов по производству и переработке аккумуляторов в 14 штатах, что укрепило внутреннее производство передовых материалов для аккумуляторов и создало новые возможности для поставщиков электролитов. Параллельно с этим, данные Управления энергетической информации США (EIA) за март 2025 года показали, что мощность крупномасштабных систем хранения энергии на основе аккумуляторов достигла примерно 26 гигаватт, что отражает быстрое расширение инфраструктуры хранения энергии. Эти инвестиции стимулируют разработчиков аккумуляторов к масштабированию технологий следующего поколения, увеличивая спрос на высокоэффективные твердотельные электролиты в автомобильной промышленности, системах хранения энергии и промышленном производстве.
Федеральные инвестиции, направленные на создание внутренней цепочки создания стоимости аккумуляторов и поддержку инициатив в области экологически чистого транспорта, формируют рынок в Канаде . По данным Канадского энергетического регулятора за июнь 2024 года, в 2023 году было зарегистрировано около 185 000 новых автомобилей с нулевым уровнем выбросов (ZEV), что свидетельствует о продолжающемся росте использования транспортных средств на аккумуляторных батареях. Эти события побуждают производителей аккумуляторов и поставщиков материалов расширять исследования, производство и закупочную деятельность, создавая благоприятные условия для коммерциализации твердотельных электролитов в автомобильной промышленности и системах хранения энергии.
Анализ европейского рынка
Для европейского рынка характерно сильное стремление к устойчивому и локализованному производству аккумуляторов, чему способствуют Европейский альянс производителей аккумуляторов и строгие экологические требования. Регион делает акцент на полимерных и композитных электролитах, используя свой опыт в химической промышленности для разработки экологически чистых производственных процессов без использования растворителей. Европа также уделяет приоритетное внимание цикличности сырья, вкладывая значительные средства в переработку и повторное использование компонентов аккумуляторов. Благодаря развитой научно-исследовательской сети, объединяющей академические и промышленные предприятия, и амбициозным целям в области электрификации, Европа неуклонно строит самодостаточную, экологически ответственную цепочку поставок твердотельных электролитов, которая дополняет ее традиции автомобильного производства.
Увеличение инвестиций в производство аккумуляторов и активная стратегия электрификации страны стимулируют рынок электролитов для твердотельных аккумуляторов в Германии . Согласно данным Европейской комиссии за январь 2025 года, сохраняется устойчивый спрос на передовые аккумуляторные технологии, несмотря на общие колебания автомобильного рынка. Кроме того, Европейская комиссия в мае 2025 года заявила, что Германия будет поддерживать исследования и промышленные проекты в области аккумуляторов в рамках европейской цепочки создания стоимости, выделив более 1 миллиарда евро федеральных средств на инновационные и производственные инициативы в этой сфере. Эти события побуждают производителей ускорять разработку аккумуляторов следующего поколения, создавая благоприятные условия для поставщиков электролитов для твердотельных аккумуляторов, используемых в автомобильной, промышленной и энергетической отраслях.
Поддерживаемые правительством программы инноваций в области аккумуляторных технологий и растущая электрификация транспортного сектора являются движущей силой рынка в Великобритании . Согласно данным ForeCourt Trader за июнь 2025 года, на дорогах Великобритании насчитывалось 1,39 миллиона зарегистрированных электромобилей (BEV), что отражает продолжающийся рост спроса на передовые аккумуляторные технологии. Кроме того, в 2025 году правительство Великобритании выделило миллиард фунтов стерлингов через Фонд трансформации автомобильной промышленности для укрепления внутренних цепочек поставок автомобилей с нулевым уровнем выбросов и аккумуляторов, включая поддержку производства аккумуляторов и разработки передовых материалов. Эти инициативы способствуют инвестициям в аккумуляторные технологии следующего поколения и поощряют сотрудничество между автопроизводителями, разработчиками аккумуляторов и поставщиками материалов. По мере расширения внутренних производственных мощностей по выпуску аккумуляторов ожидается рост спроса на высокоэффективные твердотельные электролитные материалы в автомобильной промышленности и системах хранения энергии.
Ключевые игроки рынка электролитов для твердотельных батарей:
- Syensqo (Бельгия)
- ProLogium (Тайвань)
- Факториальная энергия (США)
- Системы хранения ионов (США)
- Idemitsu Kosan Co., Ltd. (Япония)
- Mitsui Mining & Smelting Co., Ltd. (Япония)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Компания Syensqo , дочернее предприятие Solvay, является лидером на рынке специализированных материалов, специализируясь на высокоэффективных полимерных электролитах и композитных мембранах. Компания использует свой опыт в области химии сульфоновых кислот для производства гибких и безопасных электролитных растворов, повышающих стабильность межфазной границы.
- ProLogium — уникальный игрок на рынке, разрабатывающий полноценные твердотельные элементы питания с запатентованными оксидно-керамическими электролитами и полимерными связующими. Компания выделяется благодаря своему процессу непрерывного нанесения покрытий, позволяющему получать сверхтонкие, механически прочные слои электролита.
- Factorial Energy — американский производитель, продвигающий рынок благодаря своей запатентованной полимерной электролитной системе FEST®. Компания специализируется на масштабируемых и высокобезопасных решениях для автомобильной промышленности. Стратегическое партнерство с крупными автопроизводителями подчеркивает ее конкурентные преимущества.
- Компания Ion Storage Systems — американский производитель, специализирующийся на производстве керамических электролитных мембран для безанодных аккумуляторных батарей. Компания уделяет особое внимание искробезопасности и работе при комнатной температуре.
- Компания Idemitsu Kosan Co., Ltd. — ведущий японский производитель высокоэффективных сульфидных электролитов для автомобильной промышленности. Используя свой опыт в нефтехимической отрасли, компания предлагает возможности промышленного производства и превосходную ионную проводимость.
Вот список ключевых игроков, работающих на мировом рынке:
Рынок электролитов для твердотельных батарей сильно консолидирован, лидируют североамериканские компании благодаря передовым исследованиям и разработкам и большим объемам производства. Ключевые игроки сосредоточены на стратегических инициативах, таких как инновации в продуктах, географическая экспансия в Азиатско-Тихоокеанский регион и получение разрешений регулирующих органов. Слияния и поглощения являются распространенной практикой для повышения диверсификации портфеля и расширения дистрибьюторских сетей. Например, в марте 2024 года компания Zylox-Tonbridge объявила о новом стратегическом партнерстве с Avinger. Европейские и японские компании конкурируют за счет точного машиностроения и экономически эффективных решений, в то время как новые игроки из Индии и Южной Кореи ориентируются на нишевые сегменты. Интенсивная конкуренция стимулирует технологическую интеграцию, включая устройства с визуальным контролем и одноразовые катетеры для периферических и коронарных применений.
Обзор корпоративного рынка:
Последние события
- В январе 2026 года Syensqo и Axens объявили о создании Argylium, новой компании, занимающейся разработкой и масштабированием коммерческой демонстрации передовых материалов для твердотельных батарей в Европе.
- В июне 2025 года ProLogium официально представила свою революционную разработку 4-го поколения — суперфлюидизированный неорганический твердотельный электролит, ознаменовав начало новой эры для твердотельных литиевых батарей, которая будет характеризоваться полной функциональностью, широкой применимостью и масштабируемым массовым производством.
- Report ID: 8661
- Published Date: Jul 07, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2026-2035



Авторские права © 2026 Research Nester. Все права защищены.
