Обзор рынка листового металла:
Объем рынка листового металла в 2026 году оценивался в 346,4 млрд долларов США и, согласно прогнозам, к концу 2036 года превысит 548,33 млрд долларов США, увеличиваясь более чем на 4,7% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли листового металла оценивался в 362,68 млрд долларов США.
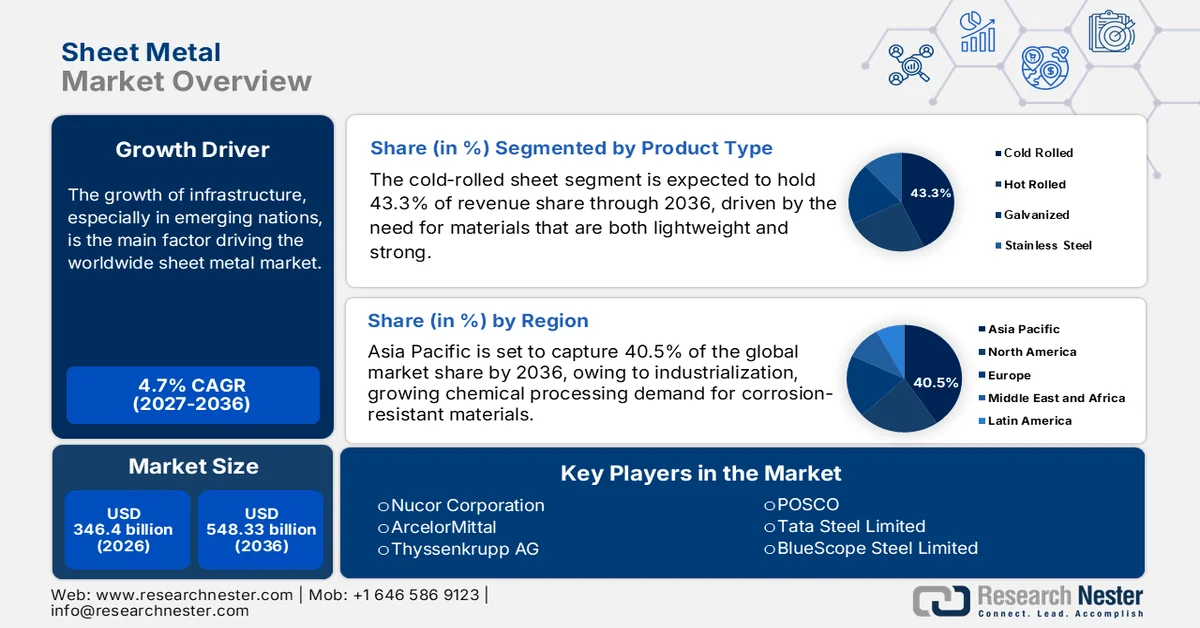
Развитие инфраструктуры, особенно в развивающихся странах, является основным фактором, движущим мировой рынок. Потребность в листовом металле в строительном, транспортном и энергетическом секторах значительно возросла в результате государственных программ, направленных на урбанизацию и индустриализацию. Управление передовых производственных технологий Министерства энергетики США сыграло важную роль в продвижении креативных научно-исследовательских и опытно-конструкторских работ, направленных на повышение производительности и конкурентоспособности промышленного сектора. Кроме того, были достигнуты значительные успехи в цепочке поставок в отрасли производства листового металла, с крупными инвестициями в увеличение производственных мощностей. Например, компания TST Fabrication and Machine инвестировала 3 миллиона долларов в расширение своей штаб-квартиры в Норфолке для производства машиностроительных компонентов и изделий из листового металла для ВМС. Аналогичным образом, компания Skilcraft LLC инвестирует 8,4 миллиона долларов в развитие своего бизнеса в Хеброне и увеличение своих возможностей по производству металлических компонентов и деталей для аэрокосмической отрасли.
Ключ Листовой металл Сводка рыночной аналитики:
Региональный анализ:
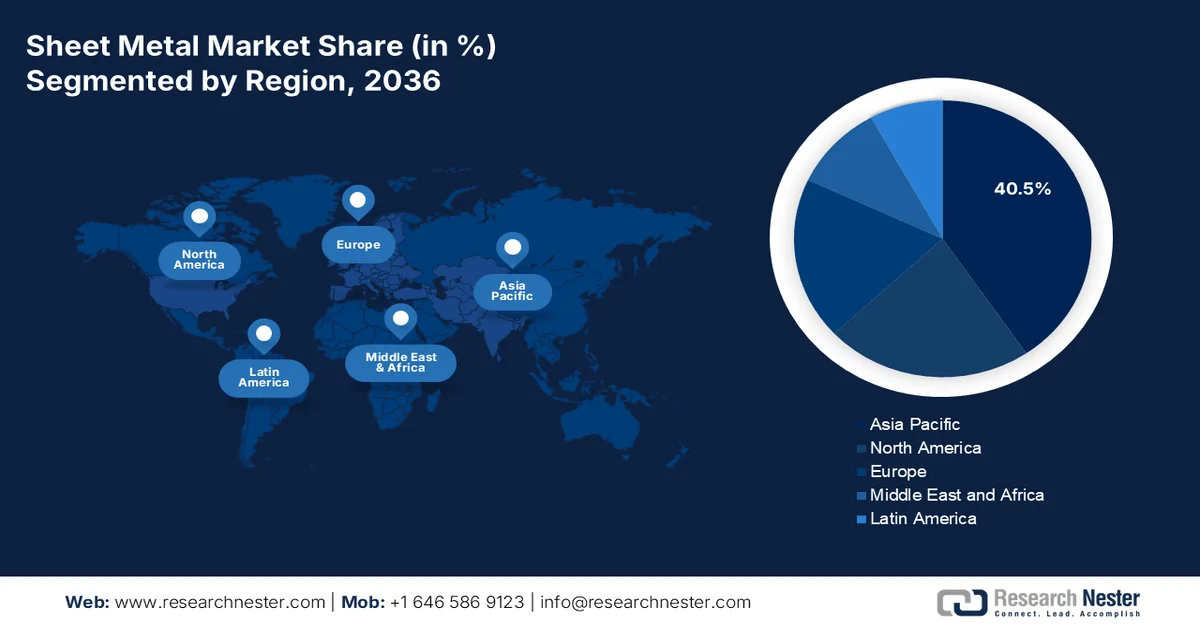
- Ожидается, что к 2036 году на Азиатско-Тихоокеанский регион будет приходиться 40,5% рынка листового металла, чему способствуют быстрая индустриализация, растущий спрос на коррозионностойкие материалы и активная государственная поддержка инициатив в области устойчивого производства.
- Прогнозируется, что к 2036 году на Североамериканский регион будет приходиться 22,5% рынка благодаря расширению применения в автомобильной, аэрокосмической и строительной отраслях, а также государственным программам по энергоэффективному производству.
Анализ сегмента:
- Прогнозируется, что к 2036 году на сегмент холоднокатаного листового металла будет приходиться 43,3% рынка листового металла, чему способствует растущий спрос на легкие и высокопрочные материалы в точном автомобилестроении и электронике.
- Ожидается, что к 2036 году сегмент нержавеющей стали займет 39,1% рынка, чему способствуют развитие инфраструктуры, расширение автомобильного производства и растущая популярность экологически чистых и коррозионностойких материалов.
Ключевые тенденции роста:
- Зеленая химия и инновации в процессах
- Расширение автомобильной промышленности
Основные проблемы:
- Колебания цен на сырье
- Экологические нормы и проблемы устойчивого развития
Ключевые игроки:Nucor Corporation, ArcelorMittal, Nippon Steel Corporation, Thyssenkrupp AG, POSCO, Tata Steel Limited, BlueScope Steel Limited, Steel Authority of India Limited (SAIL), U.S. Steel Corporation, JSW Steel, Essar Steel India Limited, Outokumpu Oyj, Malaysian Steel Works (KL) Berhad, Dongkuk Steel Mill Co., Ltd., JFE Steel Corporation
Глобальный Листовой металл Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:346,4 млрд долларов США
- Размер рынка в 2027 году:362,68 млрд долларов США
- Прогнозируемый размер рынка:548,33 млрд долларов США к 2036 году
- Прогноз роста:Средний темп роста 4,7% (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион:Азиатско-Тихоокеанский регион (доля 40,5% к 2036 году)
- Наиболее быстрорастущий регион: Азиатско-Тихоокеанский регион
- Доминирующие страны:Китай, США, Япония, Германия, Индия
- Развивающиеся страны: Южная Корея, Бразилия, Индонезия, Мексика, Вьетнам
Last updated on : 31 August, 2026
Рынок листового металла: факторы роста и проблемы
Факторы роста
- «Зеленая химия» и инновации в производственных процессах: инновации играют решающую роль в обеспечении устойчивого развития в металлургической промышленности. Инструмент GREENSCOPE, разработанный Агентством по охране окружающей среды США (EPA), помогает сократить потребление ресурсов и количество опасных отходов, что соответствует целям программы «Зеленая химия». Аналогичным образом, Министерство стали Индии выступает за внедрение чистых технологий и оптимизацию производственных процессов для снижения энергопотребления и загрязнения окружающей среды. Внедряя эти экологически чистые принципы и инновации, металлургическая промышленность может добиться сокращения выбросов и отходов, тем самым улучшив свои общие экологические показатели.
«Зеленая химия» стимулирует спрос на листовой металл за счет сосредоточения внимания на создании более энергоэффективного оборудования, сокращении отходов, подлежащих переработке, и внедрении инновационных технологий, требующих долговечных, коррозионностойких материалов. К таким направлениям относятся создание замкнутых систем переработки, требующих резервуаров и трубопроводов, разработка новых каталитических реакторов и проектирование установок для обработки при комнатной температуре, в которых листовой металл используется в качестве несущего и защитного материала.
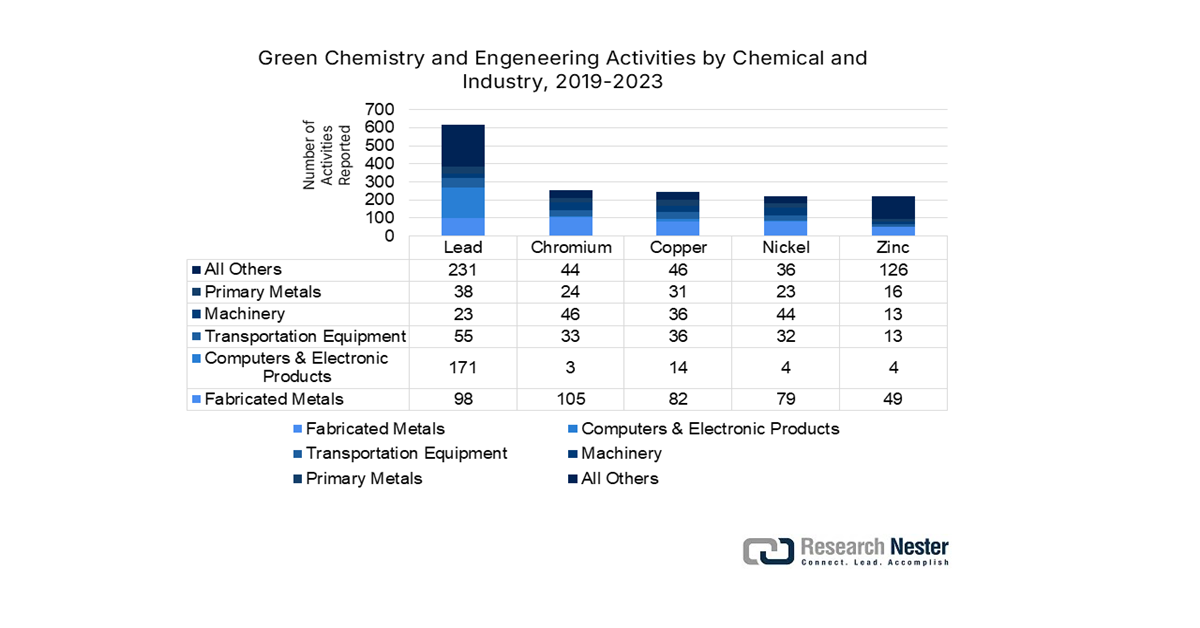
Источник : epa.gov
- Расширение автомобильной промышленности: Автомобильная промышленность оказывает значительное влияние на спрос на листовой металл, о чем свидетельствуют существенные инвестиции компании Thai Summit Kentucky Corp. в размере 131 миллиона долларов, направленные на расширение производства и создание 78 рабочих мест на полный рабочий день. Это расширение укрепляет позиции ведущих автопроизводителей, включая Ford, Stellantis, Tesla и Rivian, подчеркивая жизненно важное значение деталей из листового металла в производстве автомобилей. Легкость и прочность листового металла имеют решающее значение для повышения топливной эффективности и безопасности в быстро меняющемся автомобильном секторе.
- Развитие инфраструктуры стимулирует спрос на сталь : развитие инфраструктуры является важнейшим катализатором для рынка. В Индии ожидается существенный рост спроса на сталь в течение следующего десятилетия, с прогнозируемыми ежегодными темпами роста от 5% до 7,3%. Этот рост обусловлен значительными государственными инвестициями в инфраструктурные проекты, включая создание промышленных коридоров и связанные с ними проекты. На такие крупные штаты, как Махараштра, Уттар-Прадеш, Гуджарат, Карнатака и Тамилнад, приходилось 41% потребления стали в Индии в 2023 финансовом году, что подчеркивает решающую роль развития инфраструктуры в стимулировании спроса на сталь.
1. Мировой экспорт и импорт листового металла
Объемы импорта/экспорта горячекатаного листового металла (2023 г.)
Область | Стоимость импорта (в млн долларов США) | Область | Стоимость экспорта (в млн долларов США) |
Китай | 145 | НАС | 112 |
Германия | 87.2 | Иордания | 45.1 |
Япония | 72.1 | Ботсван | 39.8 |
Источник: ОЭС
2. Мировое производство алюминия
Производство алюминия (2025)
Область | Объём продаж в 2025 году (млн единиц) |
Китай | 3870 |
Европа | 596 |
Азиатско-Тихоокеанский регион | 411 |
Северная Америка | 330 |
Африка | 140 |
Южная Америка | 134 |
Проблемы
- Колебания цен на сырье: Металлообрабатывающая промышленность особенно уязвима к изменениям стоимости сырья, такого как сталь, алюминий и различные сплавы. Колебания цен, обусловленные глобальными диспропорциями спроса и предложения, торговыми пошлинами и геополитическими проблемами, могут существенно повлиять на производственные затраты и рентабельность. Эта неопределенность вынуждает компании постоянно пересматривать свои ценовые стратегии и управлять рисками, связанными с запасами, что усложняет долгосрочное планирование.
- Экологические нормы и проблемы устойчивого развития: Сектор производства изделий из листового металла сталкивается со значительными проблемами из-за ужесточения экологических норм и повышенного внимания к вопросам устойчивого развития. Соблюдение стандартов выбросов и правил обращения с отходами часто требует существенных инвестиций в более чистые технологии и процессы. Кроме того, растущее предпочтение потребителей к экологически чистым материалам побуждает производителей к инновациям, что иногда может приводить к увеличению производственных затрат и операционным трудностям.
Размер и прогноз рынка листового металла:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
4,7% |
|
Базовый размер рынка (2026 год) |
346,4 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
548,33 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка листового металла:
Анализ сегментов по типам продукции
Исходя из типа продукции, сегмент холоднокатаного листового металла, вероятно, займет 43,3% рынка к концу 2036 года. Высокое качество обработки и более жесткие допуски холоднокатаного листового металла имеют решающее значение для высокоточной обработки, особенно в электронной и автомобильной промышленности. В этих отраслях холоднокатаный листовой металл востребован в связи с необходимостью использования материалов, которые одновременно являются легкими и прочными. Агентство по охране окружающей среды США заявляет, что превосходное соотношение прочности и веса холоднокатаной стали делает ее важнейшим компонентом в производстве энергоэффективных автомобилей. Национальный институт стандартов и технологий также способствует доминированию холоднокатаного металла на рынке, подчеркивая его важность в сложных производственных процессах.
Анализ сегментов по типам материалов
Прогнозируется, что к 2036 году доля рынка нержавеющей стали в сегменте листового металла увеличится примерно на 39,1%. Нержавеющая сталь является лидером отрасли благодаря своей исключительной прочности, долговечности и коррозионной стойкости, что делает ее идеальной для промышленного, строительного и автомобильного применения. Потребность в листовой нержавеющей стали дополнительно возрастает в связи с увеличением количества инфраструктурных проектов и автомобильного производства, особенно в развивающихся странах. Кроме того, возможность вторичной переработки этого материала способствует достижению глобальных целей устойчивого развития, что помогает ему завоевывать долю рынка. По данным Министерства энергетики США, нержавеющая сталь все чаще используется в долговечных и энергоэффективных конструкциях, что способствует росту отрасли. Всемирная ассоциация производителей стали также подчеркивает глобальную тенденцию к использованию высокоэффективных сталей, важной составляющей которых является нержавеющая сталь.
Анализ сегментов приложений
Автомобильный сегмент значительно стимулирует рост рынка, обусловленный потребностью в легких и прочных материалах, повышающих топливную эффективность и безопасность. Листовой металл, особенно высокопрочная сталь и алюминиевые сплавы, широко используется в кузовах автомобилей, шасси и компонентах двигателей. Растущее нормативное давление, направленное на снижение выбросов транспортных средств и повышение их производительности, ускоряет внедрение передовых решений в области листового металла, что делает автомобильный сектор важным источником дохода на рынке.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Сегмент | Подсегменты |
Тип материала |
|
Тип продукта |
|
Приложение |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок листового металла — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что к 2036 году на весь рынок листового металла в Азиатско-Тихоокеанском регионе будет приходиться 40,5% мировой выручки, при этом среднегодовой темп роста (CAGR) составит 4,4% в период с 2027 по 2036 год. К числу факторов, способствующих этому, относятся активная индустриализация, растущий спрос на коррозионностойкие материалы в химической промышленности и поддерживаемые государством экологические инициативы. Для стимулирования роста сектора страны уделяют большое внимание экологически чистым химическим веществам, «зеленому» производству и революционным технологиям производства кремниевых пластин (GaAs). Внедрение устойчивых методов ускоряется в развивающихся странах благодаря финансовым стимулам и нормативно-правовой базе.
По прогнозам, к 2036 году Китай займет наибольшую долю выручки на рынке листового металла в Азиатско-Тихоокеанском регионе, на его долю придется 18,1% мировых продаж. Важными стимулами являются масштабное промышленное производство, особенно в химической и автомобильной отраслях, а также активные государственные инвестиции в устойчивое промышленное развитие. Национальная комиссия по развитию и реформам (NDRC) активно продвигает инновации в области «зеленых» технологий и устойчивых методов, планируя расширить роль предприятий, оказать им финансовую поддержку и наладить международное сотрудничество, стремясь к тому, чтобы к 2030 году доля «зеленых» заводов в общем объеме промышленного производства превысила 40%.
Индия является вторым по величине в мире производителем нерафинированной стали, и ее производство в последние годы неуклонно растет, отражая рост как промышленного, так и инфраструктурного секторов. Правительство поставило перед собой амбициозные цели в рамках Национальной политики в области стали: значительно увеличить потребление стали на душу населения, а также нарастить мощности по производству нерафинированной стали к 2030-31 годам. Внутренний спрос на готовую сталь растет во всех сегментах конечного использования, таких как автомобилестроение, строительство и инфраструктура, чему способствуют такие политические инициативы, как схема стимулирования производства (PLI) для специальных сталей. С ростом потребления Индия также стала активнее импортировать и экспортировать стальную продукцию, а также инвестировать в высококачественную сталь и сплавы для соответствия техническим требованиям, предъявляемым к листовому металлу. Увеличение производственных мощностей, модернизация металлургических заводов и поддержка со стороны регулирующих органов повышают как качество, так и надежность поставок, что, в свою очередь, способствует росту в таких сегментах, как изготовление и обработка листового металла.
Анализ рынка Северной Америки
По прогнозам, к 2036 году на североамериканский рынок листового металла, включающий США и Канаду, будет приходиться около 22,5% мировой выручки, при этом среднегодовой темп роста (CAGR) составит 3,9% в период с 2027 по 2036 год. Основным драйвером рынка является спрос на коррозионностойкие и долговечные материалы в химической промышленности, а также в автомобильной, аэрокосмической и строительной отраслях. Расширение отрасли обусловлено достижениями в области легких металлов и сложными технологиями обработки. Спрос также подпитывается государственными программами, направленными на обеспечение экологической устойчивости и энергоэффективности, особенно в секторах, зависящих от высококачественных компонентов из листового металла. Например, Министерство энергетики США (DOE) финансирует передовые исследования в области производства, включая методы обработки листового металла, которые потребляют меньше энергии и производят меньше отходов.
Значительная государственная поддержка выгодна химической промышленности США , которая широко использует листовой металл в инфраструктуре и оборудовании. Управлению по производству и цепочкам поставок энергии Министерства энергетики США было выделено 750 миллионов долларов на укрепление критически важных цепочек поставок материалов, необходимых для экологически чистых энергетических технологий, включая оборудование для производства металла. Кроме того, федеральное финансирование поддерживает передовые методы производства, связанные с обработкой листового металла, в том числе инициативы Национального института стандартов и технологий (NIST), которые поощряют соблюдение экологических норм и исследования в области материаловедения.
Ожидается, что канадская промышленность по обработке листового металла будет постепенно расширяться благодаря растущему спросу со стороны химической, строительной и автомобильной отраслей. Прогнозируется, что доля Канады на мировом рынке листового металла достигнет 5,3% к 2036 году, при этом среднегодовой темп роста (CAGR) за этот период составит примерно 3,7%. Развитие обрабатывающей промышленности, обильные запасы сырья и государственная поддержка проектов «зеленого» производства приносят стране значительную выгоду.
Анализ европейского рынка
Европейский рынок листового металла занимает 18,3% от общего объема выручки и характеризуется высокотехнологичным производством и строгими экологическими нормами. Основными драйверами роста являются сильная автомобильная промышленность, расширение использования возобновляемых источников энергии, а также передовые аэрокосмическая и оборонная отрасли. Значительный акцент региона на устойчивое развитие, подчеркнутый Европейским зеленым соглашением, способствует внедрению энергоэффективных производственных процессов и использованию переработанных материалов. Кроме того, достижения в области автоматизации, лазерной резки и аддитивного производства повышают производительность, позволяя производителям компенсировать высокие затраты на рабочую силу и поддерживать глобальную конкурентоспособность в условиях экономических вызовов.
Расширение производства листового металла в Европейском Союзе по странам в 2022 году.
Область | Общая стоимость (1000) долларов США | Количество (кг) |
Великобритания | 12 673,85 | 4 877 710 |
Китай | 6562.42 | 2 951 040 |
НАС | 1025,76 | 16,362 |
Япония | 21.69 | 1021 |
Индия | 16.80 | 5049 |
Малайзия | 3.67 | 24 |
Канада | 1.18 | 1,071 |
Индонезия | 0,02 | 2 |
Таиланд | 0,01 | 1 |
Ключевые игроки рынка листового металла:
- Корпорация Нукор
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- ArcelorMittal
- Корпорация Nippon Steel
- Thyssenkrupp AG
- ПОСКО
- Tata Steel Limited
- BlueScope Steel Limited
- Steel Authority of India Limited (SAIL)
- Корпорация US Steel
- JSW Steel
- Essar Steel India Limited
- Outokumpu Oyj
- Malaysian Steel Works (KL) Berhad
- Dongkuk Steel Mill Co., Ltd.
- JFE Steel Corporation
Ведущие транснациональные производители, в основном из США, Европы и Азии, жестко конкурируют в мировой химической промышленности по производству листового металла. Для удовлетворения растущих экологических требований и потребительского спроса крупные производители уделяют большое внимание инновациям в области коррозионностойких металлов и устойчивых методов производства. Примерами стратегических инициатив являются увеличение производственных мощностей, вертикальная интеграция и внедрение технологий Индустрии 4.0 для повышения эффективности. Такие компании, как Tata Steel и Nippon Steel, вкладывают значительные средства в НИОКР для создания специализированных листовых металлов для использования в химической промышленности. Кроме того, государственные программы стимулирования в таких странах, как Япония и Индия, способствуют более экологичному производству, что влияет на конкурентную динамику этого сектора. Партнерства и приобретения также часто используются для расширения географического охвата и ассортимента продукции.
Компании, доминирующие на рынке листового металла:
Последние события
- В январе 2024 года ArcelorMittal представила высокоэффективное защитное покрытие для листового металла, специально разработанное для условий работы с агрессивными химическими веществами. Это устройство снижает затраты на техническое обслуживание на 18% и увеличивает срок службы оборудования на 30%. В результате внедрения этого устройства ArcelorMittal сообщила о росте продаж на 12% в химической промышленности в первом квартале 2024 года, особенно в Северной Америке и Европе.
- Производственные линии Thyssenkrupp по выпуску листового металла для химической промышленности показали снижение энергопотребления на 30% и увеличение выхода продукции на 20% после внедрения системы автоматизации на основе искусственного интеллекта. Многие из ее заводов в Европе внедрили это нововведение, которое подняло планку эффективности.
- Report ID: 4427
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
