Prospettive del mercato dei dispositivi a ultrasuoni:
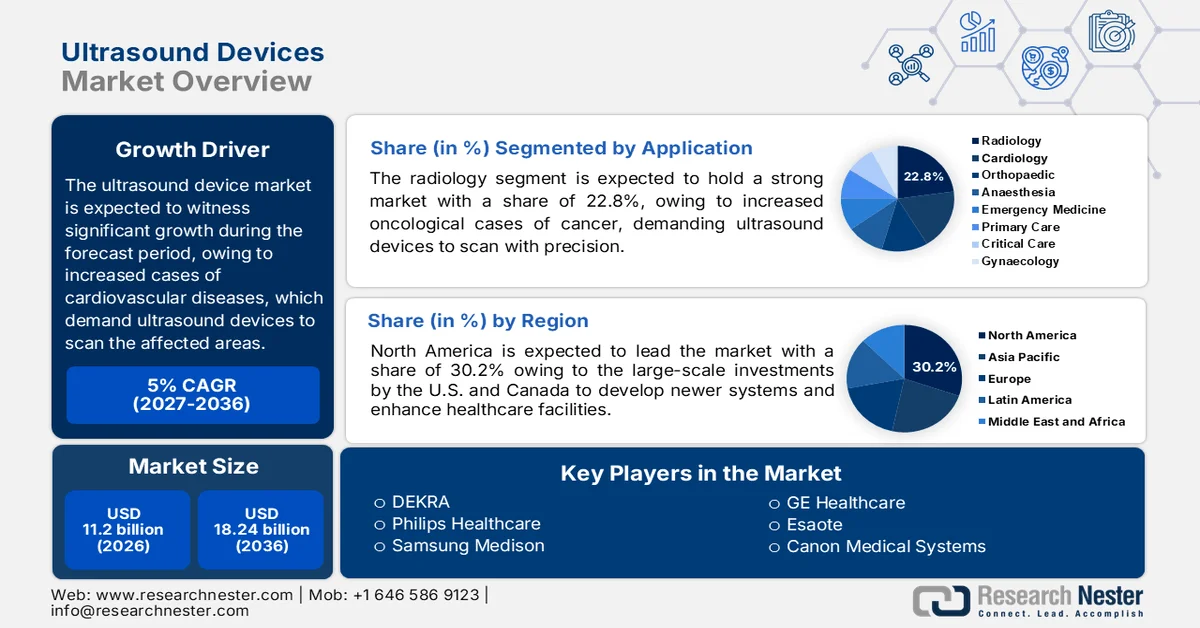
Il mercato dei dispositivi a ultrasuoni ha raggiunto un valore di oltre 11,2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 18,24 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 5,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei dispositivi a ultrasuoni è stimato a 11,76 miliardi di dollari.
I progressi tecnologici nel campo degli ultrasuoni, come la portabilità e la miniaturizzazione dei dispositivi, hanno incrementato significativamente la domanda di screening per diverse patologie. La portabilità ha reso possibile lo screening a domicilio, favorendo una maggiore diffusione di questi dispositivi a livello globale. Inoltre, grazie alle funzionalità più recenti, come gli screening 2D e 3D, gli operatori sanitari possono ora valutare e monitorare efficacemente le condizioni del paziente e formulare una diagnosi. Anche l'aumento degli screening radiologici è dovuto alla crescita dei casi di cancro, poiché gli ultrasuoni consentono di visualizzare efficacemente gli organi interni tramite onde sonore.
Nel febbraio 2024, l'Organizzazione Mondiale della Sanità ha previsto un aumento di 35 milioni di nuovi casi di cancro entro il 2050, con un incremento del 77% rispetto al 2022. La crescente prevalenza di casi di cancro e la necessità di metodi di screening efficaci hanno incrementato la domanda di questo mercato. I paesi del Nord America e dell'Asia-Pacifico prevedono un aumento delle malattie croniche, tra cui leucemia e cancro al seno, a causa di fattori culturali che contribuiscono alla loro diffusione. Queste patologie richiedono screening che consentano ai medici di valutare le aree colpite tramite dispositivi a ultrasuoni. Secondo i dati del World Cancer Research Fund del 2022, la Cina ha registrato il maggior numero di casi di cancro, un dato destinato ad aumentare in futuro, a dimostrazione delle potenziali prospettive di crescita per questo mercato.
Chiave Dispositivi a ultrasuoni Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
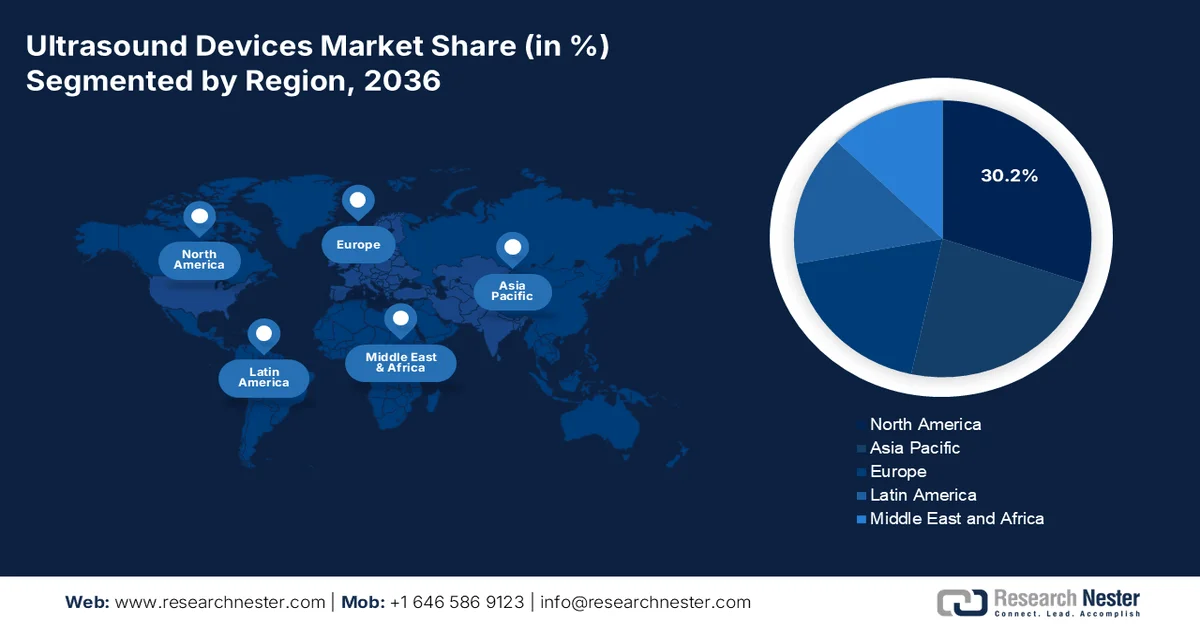
- Si prevede che il Nord America raggiungerà una quota del 30,2% del mercato dei dispositivi a ultrasuoni entro il 2036, grazie all'aumento dell'incidenza del cancro, alla crescente spesa sanitaria e ai rimborsi, nonché alla rapida integrazione delle tecnologie a ultrasuoni basate sull'intelligenza artificiale che migliorano il processo decisionale diagnostico.
- Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida fino al 2036, supportata da centri di produzione a basso costo, dalla crescente diffusione di dispositivi portatili e palmari e da ingenti investimenti governativi nelle infrastrutture sanitarie e diagnostiche.
Approfondimenti sul segmento:
- Si prevede che le applicazioni radiologiche nel mercato dei dispositivi a ultrasuoni rappresenteranno una quota del 22,8% entro il 2036, grazie al crescente numero di casi di cancro e alla rapida adozione di sistemi di imaging di precisione basati sull'intelligenza artificiale, che migliorano l'efficienza delle procedure di emergenza e screening.
- Si prevede che l'utilizzo in ambito ospedaliero dominerà il mercato entro il 2036, poiché il crescente afflusso di pazienti in cardiologia, ostetricia e pronto soccorso aumenterà la necessità di sistemi a ultrasuoni sicuri, non invasivi e portatili in tutti gli ambienti clinici.
Principali tendenze di crescita:
- Aumento dei casi cardiovascolari
- Aumento della domanda di diagnostica per immagini non invasiva
Principali sfide:
- Costo elevato dei dispositivi avanzati
- Limitazioni tecnologiche
Attori chiave: GE Healthcare (Stati Uniti), Philips Healthcare (Paesi Bassi), Siemens Healthineers (Germania), Canon Medical Systems (Giappone), Mindray (Cina), FUJIFILM SonoSite (Stati Uniti), Samsung Medison (Corea del Sud), Hitachi Healthcare (Giappone), Clarius Mobile Health (Canada), Esaote (Italia).
Globale Dispositivi a ultrasuoni Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:11,2 miliardi di dollari
- Dimensioni del mercato nel 2027:11,76 miliardi di dollari
- Dimensioni del mercato previste:18,24 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 5,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 30,2% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti:Stati Uniti, Cina, Germania, Giappone, Regno Unito
- Paesi emergenti:India, Brasile, Corea del Sud, Messico, Indonesia
Last updated on : 31 August, 2026
Mercato dei dispositivi a ultrasuoni: fattori di crescita e sfide
Fattori di crescita
- Aumento dei casi cardiovascolari: le malattie cardiovascolari sono aumentate negli ultimi anni, rendendo necessario il supporto dell'ecocardiografia, che produce onde sonore per generare un grafico in tempo reale, consentendo ai medici di comprendere il ritmo del battito cardiaco e il funzionamento delle componenti del cuore. Secondo l'Organizzazione Mondiale della Sanità, a luglio 2025, oltre 19,8 milioni di persone sono morte a causa di malattie cardiovascolari nel 2022, a dimostrazione della crescente minaccia rappresentata da queste patologie, che richiede un'efficace individuazione delle anomalie. L'ecocardiogramma è un metodo efficace che valuta molteplici fattori oltre al ritmo cardiaco, contribuendo a migliorare le misure preventive.
- Aumento della domanda di diagnostica per immagini non invasiva: gli ecografi garantiscono uno screening indolore degli organi interni, favorendo un'ampia diffusione in diversi contesti clinici. A differenza della TAC e della risonanza magnetica, gli ecografi non utilizzano mezzi di contrasto, rendendo la procedura di imaging più sicura, soprattutto per le donne in gravidanza e i bambini. Permettono il monitoraggio in tempo reale e sono spesso utilizzati nella valutazione fetale e nell'analisi dei movimenti per determinarne la posizione e altri parametri, consentendo decisioni più rapide e migliorando gli esiti. Il dispositivo è particolarmente efficace nella scansione di pazienti in rianimazione, dove è necessaria una rapida valutazione delle condizioni cardiache e si possono predisporre misure preventive. Gli ecografi consentono un processo decisionale rapido ed efficace, aumentando le probabilità di sopravvivenza dei pazienti.
- Infrastrutture sanitarie accessibili: la crescita della classe media ha favorito l'integrazione di dispositivi a ultrasuoni nelle strutture sanitarie. Con il miglioramento del sistema sanitario, aumenta la domanda di ecografie, alimentando la crescita del mercato. La crescente domanda di dispositivi a ultrasuoni ha intensificato la concorrenza nel settore sanitario, portando a una riduzione dei prezzi degli screening e a una maggiore diffusione di tali esami. Secondo l'IBEF, nel gennaio 2025, si prevedeva che il reddito disponibile in India sarebbe aumentato di 4.340 miliardi di dollari entro il 2029, a dimostrazione della crescente classe media disposta ad accedere a servizi sanitari di alta qualità.
Sfide
- Costo elevato dei dispositivi avanzati: i dispositivi a ultrasuoni più datati richiedono poca manutenzione e funzionano a costi inferiori. Tuttavia, l'inclusione di screening 2D e 3D ha fatto lievitare i costi, portando a un calo nell'adozione. Per i paesi con un budget sanitario limitato, l'integrazione di tali sistemi può risultare complessa, riducendo la portata del mercato. Anche la difficoltà nel reperire tecnici qualificati rappresenta un ostacolo all'adozione dei dispositivi a ultrasuoni, poiché i dispositivi avanzati richiedono tecnici con una conoscenza approfondita del processo e delle complessità mediche.
- Limitazioni tecnologiche: nonostante i progressi compiuti con gli ecografi, la risoluzione delle immagini è spesso inferiore rispetto a quella delle immagini ottenute con risonanza magnetica (RM) e tomografia computerizzata (TC). Per esaminare una patologia specifica, i medici spesso consigliano RM e TC, che forniscono immagini più chiare e ampie, consentendo una migliore valutazione del paziente. La preferenza per le immagini ottenute con RM e TC rispetto a quelle ottenute con gli ecografi è in calo significativo, limitando la crescita del mercato globale.
Dimensioni e previsioni del mercato dei dispositivi a ultrasuoni:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
5% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
11,2 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
18,24 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei dispositivi a ultrasuoni:
Analisi del mercato delle applicazioni
Si prevede che il segmento della radiologia deterrà la quota maggiore, pari al 22,8%, entro la fine del 2036, a causa dell'elevato numero di casi di cancro che richiedono immagini di precisione e ad alta risoluzione. L'integrazione dell'intelligenza artificiale nello screening radiologico ha favorito la crescita del segmento. I dispositivi a ultrasuoni possono effettuare screening in situazioni di emergenza e generare immagini con facilità, a differenza di altri sistemi che richiedono più tempo. Le infrastrutture sanitarie stanno investendo massicciamente nell'ecografia basata sull'intelligenza artificiale, che apporta benefici ai pazienti. L'ecografia point-of-care è una tecnologia in crescita, utilizzata in contesti di emergenza per esaminare i pazienti traumatizzati, e contribuisce all'espansione del mercato.
Analisi del segmento di utilizzo finale
Si prevede che il segmento ospedaliero deterrà la quota maggiore del mercato, grazie alla crescente domanda proveniente dagli ospedali, dove numerosi pazienti si recano per le loro diverse esigenze mediche. Gli ecografi sono utilizzati in varie applicazioni, tra cui la cardiologia, dove consentono di misurare efficacemente la frequenza e il ritmo cardiaco. L'ecografia è un metodo fondamentale per misurare le dimensioni e l'orientamento del feto, in quanto è estremamente sicura e non invasiva. Le onde sonore sono leggere e non danneggiano la crescita del feto, contribuendo positivamente alla crescita del mercato. Gli ospedali utilizzano dispositivi portatili anche negli ambulatori, il che alimenta la domanda e accelera la crescita del mercato globale.
Analisi del segmento di prodotto
Si prevede che il segmento diagnostico deterrà la quota di mercato maggiore entro la fine del 2036, grazie alle sue ampie applicazioni in oncologia, cardiologia e ostetricia. Il segmento sarà ulteriormente stimolato dai progressi tecnologici e dalla natura mutevole delle malattie, che richiedono lo screening degli organi interni per valutarne l'impatto e avviare la diagnosi. Poiché le patologie cardiologiche sono aumentate nel tempo, le ostruzioni valvolari e l'insufficienza cardiaca sono sempre più frequenti nei pazienti, e richiedono diagnostica per immagini e rianimazione immediate per aumentare le probabilità di sopravvivenza. L'utilizzo di dispositivi a ultrasuoni nello screening diagnostico di problemi di salute ha avuto un impatto significativo sulla crescita del mercato.
La nostra analisi approfondita del mercato degli ultrasuoni comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Applicazione |
|
Portabilità |
|
Uso finale |
|
Prodotto |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei dispositivi a ultrasuoni: analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato dei dispositivi a ultrasuoni in Nord America raggiungerà una quota del 30,2% entro la fine del 2036, a causa dell'aumento dei casi di cancro. I cambiamenti nello stile di vita hanno avuto un forte impatto sui pazienti, alimentando la crescita del mercato dei dispositivi a ultrasuoni. La regione sta inoltre registrando un aumento della spesa sanitaria e dei rimborsi, consentendo ai pazienti di sottoporsi a ecografie e favorendo ulteriormente la crescita del mercato nordamericano. I principali operatori del settore supportano ulteriormente l'espansione del mercato attraverso dispositivi innovativi ed economicamente vantaggiosi. Le aziende del settore hanno introdotto l'intelligenza artificiale nei dispositivi a ultrasuoni, migliorando il processo decisionale e consentendo l'adozione di misure preventive.
Negli Stati Uniti, la crescente incidenza di patologie cardiovascolari sta trainando la crescita del mercato degli ecografi. Il Paese ha inoltre accelerato gli investimenti in ricerca e sviluppo, in particolare nella creazione di dispositivi ecografici all'avanguardia. Nell'aprile del 2025, Philips ha sviluppato la sua prima piattaforma di imaging ecografico basata sull'intelligenza artificiale per migliorare l'efficienza diagnostica. Il sistema consentirà ai medici di esaminare e monitorare a distanza le condizioni del paziente, favorendo risultati clinici più positivi.
La numerosa popolazione canadese è spesso soggetta a patologie per le quali la diagnostica per immagini diventa essenziale. Il Canada sta inoltre registrando un aumento dei casi di cancro, il che ha accelerato l'adozione della diagnostica per immagini radiologica, alimentando la crescita del mercato nella regione. Aziende leader come Hitachi Healthcare hanno sviluppato prodotti innovativi in cardiologia e neurologia, consentendo trattamenti e diagnosi più efficaci. L'azienda collabora inoltre con gli ospedali canadesi per consentire agli operatori sanitari di migliorare il monitoraggio a distanza.
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) registrerà la crescita più rapida grazie ai bassi costi di produzione dei dispositivi a ultrasuoni. Alcuni paesi della regione sono centri di produzione, il che si traduce in costi di produzione inferiori e favorisce una maggiore diffusione dei dispositivi a ultrasuoni. Per soddisfare la domanda di una popolazione numerosa, le strutture sanitarie stanno impiegando dispositivi portatili e palmari per assistere i pazienti in modo più efficiente. I governi stanno investendo massicciamente nei centri sanitari e diagnostici per far fronte alla crescente domanda della popolazione e per diagnosticare malattie complesse. In particolare, i problemi ginecologici sono aumentati nel tempo, portando a una maggiore attenzione alla prevenzione e all'imaging ad alta risoluzione per valutare meglio le condizioni delle pazienti, amplificando la crescita del mercato nella regione Asia-Pacifico.
La Cina sta investendo ingenti risorse nell'ambito del programma "Healthy China 2030", promuovendo l'innovazione e la modernizzazione delle apparecchiature mediche, compresi i sistemi di screening come gli ecografi. La Cina è leader nella produzione di prodotti a basso costo, in particolare dispositivi medici, il che sostiene la crescita del mercato. I casi di cancro sono in aumento nella regione, il che richiede diagnosi accurate per migliorare l'assistenza ai pazienti e l'individuazione precoce della malattia. I principali attori del mercato stanno sviluppando ecografi avanzati basati sull'intelligenza artificiale, contribuendo così alla crescita del mercato cinese.
Anche l'India sta vivendo un boom nel settore sanitario a causa della crescita demografica. Le strutture sanitarie si sono ridotte durante la pandemia, il che ha spinto il governo a migliorare le infrastrutture sanitarie e ad aumentarne l'accessibilità per i pazienti. La rapida crescita delle infrastrutture ha stimolato lo sviluppo di dispositivi a ultrasuoni e altre apparecchiature. I cambiamenti nello stile di vita e i fattori culturali hanno influenzato negativamente la salute della popolazione, portando a un aumento delle malattie croniche che richiedono ecografie, amplificando la crescita del mercato indiano.
Approfondimenti sul mercato europeo
L'Europa vanta un mercato solido per i dispositivi a ultrasuoni, grazie alla sua attenzione alla qualità dell'assistenza e al raggiungimento di risultati positivi per i pazienti. Gli enti, come il Servizio Sanitario Nazionale (NHS), implementano e monitorano costantemente i dispositivi a ultrasuoni in grado di migliorare la qualità dell'assistenza. L'introduzione dell'ecografia basata sull'intelligenza artificiale (IA) consente di ridurre gli errori diagnostici grazie a scansioni più accurate. L'IA ha inoltre supportato un processo decisionale più efficace, fornendo un'analisi delle condizioni del paziente e prevedendo i passi successivi, permettendo agli operatori sanitari di ridurre i tempi di elaborazione di idee complesse. Le malattie cardiovascolari rimangono la principale causa di morte in Europa, il che ha rafforzato l'utilizzo della diagnostica per immagini cardiovascolare tramite dispositivi a ultrasuoni.
Nel Regno Unito si sta assistendo a una crescita delle malattie cardiovascolari e di altre patologie croniche, il che ha alimentato la crescita del mercato europeo dei dispositivi a ultrasuoni. Un'azienda leader a livello globale, come Philips, ha introdotto EPIQ Elite, un dispositivo basato sull'intelligenza artificiale e dotato di funzionalità come l'auto-Doppler, che consente un'imaging di precisione per individuare l'area colpita dalla malattia. Il Regno Unito vanta uno dei sistemi sanitari più avanzati al mondo, monitorato dal NHS (Servizio Sanitario Nazionale britannico) per garantire la soddisfazione e l'assistenza ai pazienti. Gli operatori del mercato britannico competono intensamente per conquistare una quota di mercato maggiore attraverso l'innovazione e lo sviluppo di nuovi prodotti. L'elevata densità di popolazione e l'emergere di malattie croniche hanno notevolmente ampliato le prospettive per i dispositivi a ultrasuoni.
La Germania eccelle nelle infrastrutture sanitarie, privilegiando apparecchiature moderne e puntando all'integrazione di tecnologie all'avanguardia per migliorare gli esiti clinici dei pazienti. Il Paese ha abolito gli esami di imaging invasivi, favorendo la diffusione di metodi non invasivi come l'ecografia 3D e 4D, che migliorano la qualità delle immagini e riducono il rischio di emorragie. La telemedicina e il monitoraggio remoto si sono ampliati nel tempo, supportando la diffusione dei dispositivi ecografici portatili. L'impegno congiunto della Germania per lo sviluppo delle infrastrutture sanitarie e del monitoraggio remoto ha contribuito in modo significativo alla crescita del mercato tedesco degli ecografi.
Principali attori del mercato dei dispositivi a ultrasuoni:
- GE Healthcare (USA)
- Philips Healthcare (Paesi Bassi)
- Siemens Healthineers (Germania)
- Canon Medical Systems (Giappone)
- Mindray (Cina)
- FUJIFILM SonoSite (USA)
- Samsung Medison (Corea del Sud)
- Hitachi Healthcare (Giappone)
- Clarius Mobile Health (Canada)
- Esaote (Italia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Philips Healthcare : una delle aziende più longeve al mondo, specializzata in tecnologie di imaging come la risonanza magnetica (RM) e la tomografia computerizzata (TC). L'azienda si occupa anche di monitoraggio e assistenza ai pazienti, producendo sistemi di monitoraggio per ospedali e centri diagnostici. È presente a livello globale con stabilimenti produttivi strategicamente dislocati in diverse regioni, garantendo così una presenza geografica capillare.
- Siemens Healthineers : azienda leader nel settore delle tecnologie mediche, specializzata nello sviluppo di trattamenti diagnostici e soluzioni di imaging medicale basate sull'intelligenza artificiale. L'azienda possiede anche una soluzione di diagnostica di laboratorio che consente di eseguire test tramite macchinari, garantendo risultati più accurati e sicuri. Si è inoltre integrata con un sistema di monitoraggio digitale della salute basato sull'intelligenza artificiale, che permette il monitoraggio dei pazienti tramite cloud.
- Samsung Medison : un'azienda specializzata in tecnologia a ultrasuoni che offre una vasta gamma di soluzioni di diagnostica per immagini. L'attenzione è rivolta all'imaging 3D e 4D per una migliore individuazione delle patologie. Il sistema RS80A è altamente competitivo nella misurazione di problemi cardiologici. L'azienda ha una presenza globale e serve i principali ospedali dell'area Asia-Pacifico e del Nord America.
- FUJIFILM SonoSite : L'azienda è uno dei produttori più affidabili di sistemi di ecografia. I sistemi sono compatti e possono essere facilmente installati in ospedali, cliniche, ambulanze e abitazioni private. I prodotti offrono immagini in tempo reale e una risposta robusta, ideale per le emergenze. L'azienda ha inoltre apportato miglioramenti alla tecnologia Doppler, che ottimizza la qualità delle immagini ecografiche.
- Hitachi Healthcare: Azienda leader nella produzione di sistemi e tecnologie per l'imaging medicale, con l'obiettivo di sviluppare sistemi efficienti e migliorare i risultati per i pazienti. L'azienda è un attore di primo piano nei settori dell'oncologia, della cardiologia e della radiologia. Ha sviluppato Supria, un sistema di risonanza magnetica compatto in grado di fornire immagini ad alta risoluzione riducendo al minimo i costi operativi dell'imaging.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Si prevede che gli operatori del mercato dei dispositivi a ultrasuoni dovranno affrontare un'intensa concorrenza durante il periodo di previsione. Il mercato è frammentato, con la presenza sia di aziende leader che di nuovi entranti. Grazie alle moderne tecnologie, agli ulteriori sviluppi e a maggiori investimenti nel settore sanitario, si prevede che il mercato dei dispositivi a ultrasuoni registrerà una notevole espansione. I principali operatori del mercato godono di un significativo supporto governativo per la ricerca e l'innovazione.
Panorama aziendale del mercato dei dispositivi a ultrasuoni:
Sviluppi recenti
- Nell'agosto 2025, GE Healthcare ha lanciato Vivid Pioneer, un sistema ecografico cardiovascolare ultra-premium e adattivo, riprogettato per supportare i medici con immagini straordinarie in 2D, 4D e color flow.
- Nel gennaio 2023, Fujifilm SonoSite ha sviluppato SonoSite PX, un dispositivo ecografico ad alte prestazioni in grado di fornire immagini ad alta risoluzione in pronto soccorso e sale operatorie. Il prodotto consente di monitorare a distanza le condizioni del paziente, migliorando l'assistenza.
- Nel 2023, Philips ha ampliato il proprio portfolio di monitoraggio remoto acquisendo Biotelemetry, azienda specializzata nel monitoraggio cardiovascolare. L'accordo, siglato per 2,8 miliardi di dollari, si concentra sulla gestione a distanza delle malattie croniche tramite dispositivi ecografici.
- Report ID: 4097
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
