Prospettive del mercato dei server:
Nel 2026, il mercato dei server valeva oltre 117,87 miliardi di dollari e si prevede che raggiungerà i 279,04 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 9,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei server è stimato a 128,48 miliardi di dollari.
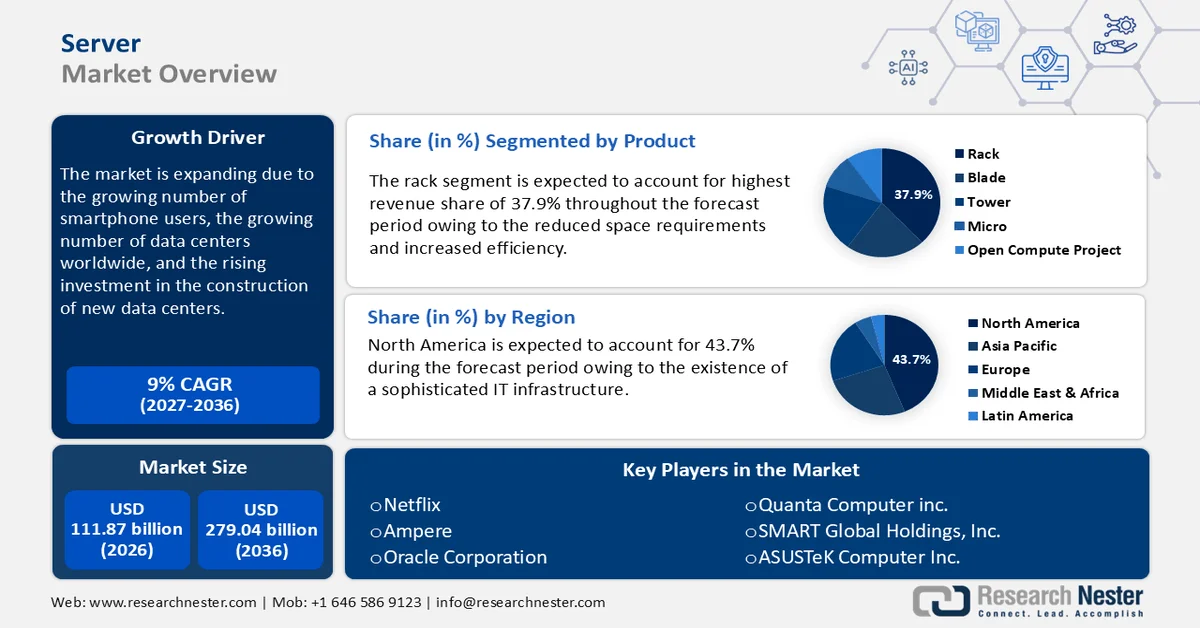
Il mercato dei server è in espansione grazie al crescente numero di utenti di smartphone, all'aumento del numero di data center a livello globale e ai crescenti investimenti nella costruzione di nuovi data center. Ad esempio, si prevede che la spesa per i data center IT raggiungerà i 222 miliardi di dollari a livello mondiale nel 2023.
Con la digitalizzazione delle operazioni aziendali, la ricerca di modi per massimizzare i profitti e la ricerca di una resilienza duratura dei propri modelli di business, l'infrastruttura server si è trasformata da costo ad asset, generando un ritorno tangibile sugli investimenti. A causa del deprezzamento dei vecchi server e dei crescenti costi di manutenzione, i responsabili IT hanno spinto verso l'adozione di alternative al cloud pubblico . Storicamente, l'esorbitante costo totale di proprietà (TCO) dei server on-premise ha indotto i responsabili IT a dismettere e razionalizzare la sostituzione dei server. Nel 2023, la trasformazione digitale diretta ha rappresentato oltre il 50% degli investimenti ICT complessivi e si prevede che questo cambiamento nelle dinamiche di mercato favorirà l'adozione di moderne infrastrutture server, con conseguente crescita dei ricavi e degli utili operativi per le aziende.
Chiave Server Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
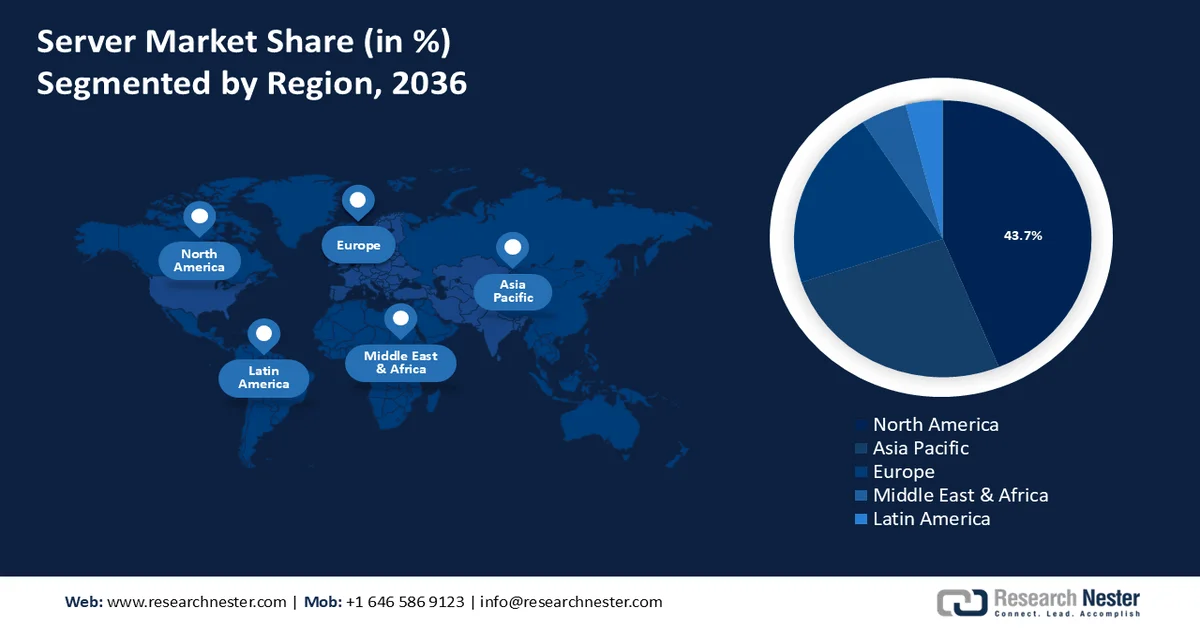
- La quota del 43,7% del mercato dei server in Nord America è dominante grazie alla presenza di un'infrastruttura IT sofisticata, che spinge la domanda fino al 2027-2036.
- Il mercato dei server nella regione Asia-Pacifico sta registrando una crescita stabile fino al 2036, trainata dal crescente sviluppo delle infrastrutture industriali e dall'ascesa della cultura delle startup nel settore aziendale.
Approfondimenti sui segmenti:
- Si prevede che il segmento IT e telecomunicazioni deterrà una quota del 40,7% del mercato dei server entro il 2036, grazie al crescente sviluppo delle infrastrutture per soddisfare la crescente domanda di dati.
- Si prevede che il segmento rack raggiungerà una quota del 37,9% entro il 2036, grazie alla riduzione dei requisiti di spazio e all'aumento dell'efficienza.
Principali tendenze di crescita:
- Importanti progressi nell'alimentazione delle PDU per rack
- Passaggio dal cloud alle soluzioni on-premise nell'ambito degli sforzi per la sostenibilità
Principali sfide:
- Problemi di sicurezza
- Mancanza di una catena di approvvigionamento
- Attori chiave:Netflix, Ampere, Oracle Corporation, Quanta Computer Inc., SMART Global Holdings, Inc., ASUSTeK Computer Inc., Cisco Systems, Inc., Huawei Technologies Co., Ltd., Intel Corporation.
Globale Server Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:117,87 miliardi di dollari
- Dimensioni del mercato nel 2027:128,48 miliardi di dollari
- Dimensioni del mercato previste:279,04 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 9,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 43,7% entro il 2036)
- Regione in più rapida crescita: Europa
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Regno Unito
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Singapore
Last updated on : 31 August, 2026
Fattori trainanti e sfide per la crescita del mercato dei server:
Fattori di crescita
- Progressi significativi nella misurazione dell'alimentazione delle PDU per rack: molti data center subiscono perdite economiche a causa della mancanza di sistemi di misurazione intelligenti e all'avanguardia basati sulle unità di distribuzione dell'alimentazione (PDU) per rack, necessari per affrontare i problemi di qualità dell'energia. I data center in genere incontrano difficoltà nell'ottenere dati sulla qualità dell'energia a livello di rack a causa della mancanza di informazioni sufficienti dalle PDU, il che porta inevitabilmente a prestazioni e sicurezza compromesse. Ciò sottolinea la necessità di una soluzione robusta che fornisca dati completi e precisi sulla qualità dell'energia.
Solitamente, nella maggior parte dei data center il carico IT utilizza il 40% del carico di potenza e impiega diverse configurazioni di catena di alimentazione per regolare l'efficienza energetica e ridurre il rischio di interruzioni. Le PDU rack di nuova generazione sono progettate con strumenti diagnostici avanzati integrati per la qualità dell'energia, al fine di garantire un livello ottimale di tolleranza ai guasti sia in ingresso che in uscita. Con lo sviluppo di questi alimentatori switching per data center, sono state definite normative per standardizzarne il funzionamento, tra cui una politica relativa alle curve, emanata dalla Computer and Business Equipment Manufacturers Association (CBEMA) nell'ambito dell'Information Technology Industry Council (ITIC).
Inoltre, il programma statunitense Energy Star ha definito specifiche dettagliate per le apparecchiature dei data center. Tuttavia, mentre Energy Star si applica ai più recenti requisiti di alimentazione, i dispositivi più vecchi stanno passando a una nuova configurazione per garantire la conformità ed evitare fattori di potenza inferiori e distorsione armonica totale. Ciò è particolarmente vero per i fornitori di server non principali e per i server più datati. Il mercato dei server è caratterizzato da numerosi investimenti e dallo sviluppo di server moderni. Il portfolio di prodotti Raritan e Server Technology di Legrand comprende una gamma di modelli di PDU rack intelligenti, tra cui Server Technology PRO4X e Raritan PX4, con metriche avanzate integrate per la qualità dell'alimentazione rack. Nel febbraio 2024, Exagate ha lanciato la sua PDU intelligente di seconda generazione, dotata di display LCD IPS per una maggiore durata e funzionalità all'avanguardia per soddisfare le esigenze in continua evoluzione delle moderne infrastrutture IT. - Passaggio dal cloud alle soluzioni on-premise nell'ambito degli sforzi per la sostenibilità: un dato saliente del rapporto Earth March 2024 afferma che solo il 22,3% dei rifiuti elettronici complessivi generati nel 2022 è stato formalmente documentato e riciclato in modo ecologicamente corretto. La massa di rifiuti elettronici di quell'anno ha lasciato risorse naturali recuperabili non contabilizzate per un valore di 62 miliardi di dollari. La produzione globale annua di rifiuti elettronici è in aumento, attestandosi a 2,6 milioni di tonnellate, e si prevede che supererà gli 82 milioni di tonnellate entro il 2030, afferma l'UNITAR. Il rapporto discute inoltre di un calo previsto del tasso di riciclaggio dal 22,3% nel 2022 al 33% entro la fine del 2030. I rifiuti elettronici non riciclati possono essere contaminati da mercurio e comportare rischi per la salute.
Sempre più settori, tra cui quello sanitario, delle comunicazioni, dell'IT e dell'automotive, hanno individuato i compromessi e le problematiche ambientali associati ai server on-premise e stanno adottando soluzioni basate sul cloud. Il cloud computing offre diverse opzioni, tra cui software as a service, storage, backup e hosting. I server cloud consentono una maggiore scalabilità, un accesso illimitato alla potenza di elaborazione e una facile espansione di memoria e spazio per far fronte all'aumento del numero di utenti. Queste caratteristiche rendono i server cloud la soluzione ideale per le aziende in espansione. - Proliferazione delle tecnologie 5G: si prevede che l'adozione della tecnologia 5G comporterà un notevole aumento della domanda di server. Le reti 5G offrono maggiore larghezza di banda, latenza ridotta e velocità di trasferimento dati più elevate, il che aumenterà i volumi di traffico dati e aprirà le porte a nuovi servizi e applicazioni, tra cui soluzioni IoT migliorate, realtà aumentata (AR) e realtà virtuale (VR). I server devono essere in grado di gestire l'aumento del carico di dati e disporre della potenza di calcolo necessaria per abilitare questi miglioramenti. La crescente esigenza di server affidabili e robusti è fondamentale per gestire l'aumento della capacità di rete e garantire la fornitura senza intoppi di servizi e applicazioni all'avanguardia.
Sfide
- Problemi di sicurezza: i criminali informatici sfruttano sempre più spesso le falle di sicurezza e gli attacchi informatici per rubare dati o interferire con le operazioni commerciali online, abusare dei dati dei consumatori o intercettare transazioni online. L'implementazione di un software di contrasto efficace è fondamentale per le organizzazioni al fine di mitigare il rischio di future vulnerabilità di sicurezza. Di conseguenza, la crescita del mercato dei server è frenata dal crescente numero di attacchi informatici e vulnerabilità di sicurezza.
- Mancanza di catena di approvvigionamento: i tempi di produzione e spedizione dei server sono stati significativamente ostacolati dalle interruzioni della catena di approvvigionamento e dalla carenza di componenti. I componenti critici per i server sono meno facilmente reperibili a causa dei ritardi e dei costi più elevati causati dalla carenza di semiconduttori e da problemi logistici. Sebbene i produttori abbiano progressivamente aumentato la loro capacità produttiva e si siano adattati a queste sfide dal lato dell'offerta, la continua necessità di un approvvigionamento rapido ed efficace dei componenti influisce sui programmi di produzione e sulle dinamiche di spedizione dei server a livello mondiale, ostacolando l'espansione del mercato dei server.
Dimensioni e previsioni del mercato dei server:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
9% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
117,87 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
279,04 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei server:
Prodotto (Rack, Blade, Tower, Micro, Open Compute Project)
Si prevede che il segmento rack del mercato dei server raggiungerà una quota di mercato di circa il 37,9% entro il 2036. I vantaggi offerti dai server rack, come la riduzione dell'ingombro e l'aumento dell'efficienza, stanno trainando la crescita di questo segmento in diversi settori. I server rack si distinguono per la loro progettazione, che prevede il montaggio in un rack rigido. Utilizzando i dati provenienti dal data center e dall'ambiente informatico aziendale, un server rack opera in modo efficiente. Questo tipo di server è estremamente affidabile, scalabile ed efficiente, consentendo un utilizzo più efficace dello spazio del data center. I server rack sono simili ai PC, ma di dimensioni maggiori. Possono essere montati tramite guide o viti.
Poiché richiede un investimento minimo per l'installazione, è considerata la scelta più conveniente ed efficiente per questo tipo di server. Grazie al loro design, i server rack sono incredibilmente potenti, facili da installare e manutenere e occupano pochissimo spazio. Rappresentano la soluzione ideale per esigenze di numero limitato di server grazie alla loro elevata capacità di raffreddamento. Ad esempio, nell'agosto 2023, con il processore AMD EPYC di quarta generazione, HP ha presentato il server HPE ProLiant DL360 Gen11, progettato per gestire applicazioni che richiedono un'elevata densità di core e prestazioni elevate. Questo server può supportare fino a 96 core per server.
Utente finale (IT e telecomunicazioni, servizi finanziari e assicurativi, pubblica amministrazione e difesa, sanità, energia, altri)
In base all'utente finale, il segmento IT e telecomunicazioni dovrebbe detenere una quota del 40,7% del mercato globale dei server durante il periodo di previsione. La crescita del segmento è accelerata dal crescente sviluppo delle infrastrutture dei settori IT e delle telecomunicazioni, a sua volta conseguenza della crescita della popolazione mondiale. Negli ultimi tempi, si è assistito a una trasformazione nei settori IT e delle telecomunicazioni. I grandi database creati dall'utilizzo di servizi a banda larga fissa e mobile e di servizi basati sul cloud alimentano la necessità di server efficienti per la gestione dei dati.
Anche il mercato dei server è in crescita, grazie allo sviluppo mirato del settore delle telecomunicazioni e al crescente numero di utenti di telefoni cellulari. L'espansione del mercato è dovuta al continuo sviluppo di applicazioni mobili e funzionalità multimediali da parte dei principali operatori di telecomunicazioni, che a loro volta aumentano la domanda di servizi di alta qualità.
La nostra analisi approfondita del mercato dei server comprende i seguenti segmenti:
Prodotto |
|
Dimensioni aziendali |
|
Canale |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato dei server:
Analisi del mercato nordamericano
Si prevede che il settore nordamericano rappresenterà la quota di fatturato maggiore, pari al 43,7%, entro il 2036. L'espansione del settore è dovuta alla presenza di un'infrastruttura IT sofisticata, che sta alimentando la domanda di server. La domanda di mercato è trainata dalla crescente presenza dei principali attori del settore tecnologico. L'aumento della domanda di server da parte dei data center dei paesi della regione sta guidando la crescita del mercato. Ad esempio, il Nord America è in testa con il 62% di tutti gli investimenti in data center effettuati nel 2023 e il 69% di tutti gli investimenti in data center effettuati entro aprile 2024.
In ambito economico, gli Stati Uniti sono leader a livello mondiale. Secondo il Digital Economy Report 2021 della Conferenza delle Nazioni Unite sul Commercio e lo Sviluppo (UNCTAD), il Paese ospita anche il 50% dei data center hyperscale a livello globale. Il Bureau of Economic Analysis prevede inoltre che nel 2022 il valore aggiunto effettivo dell'economia digitale aumenterà del 6,3%. Si prevede che questo fattore alimenterà l'espansione del mercato statunitense dei server durante il periodo di previsione, grazie anche alla presenza di importanti aziende come Microsoft, Hewlett Packard Enterprise Size Development LP, Dell Inc. e Amazon Web Services, Inc.
L'integrazione dell'intelligenza artificiale, dell'Internet delle cose (IoT) e dei sensori, unitamente alla crescente propensione delle grandi aziende canadesi verso i servizi basati sul cloud anziché su infrastrutture on-premise, sta trainando l'espansione del mercato dei server in tutto il Paese.
Analisi del mercato dell'Asia Pacifico
Si prevede che il mercato dei server nella regione Asia-Pacifico registrerà un CAGR stabile durante il periodo di previsione. Grazie al crescente sviluppo delle infrastrutture industriali e all'ascesa della cultura delle startup nel settore aziendale, che sta trainando la crescita del mercato dei server, si prevede che la regione vedrà la crescita più rapida della domanda di server. L'espansione del mercato nell'area è guidata dalla crescente concorrenza tra produttori e rivenditori di server e tecnologie correlate.
Il Giappone è una delle nazioni leader a livello mondiale per progresso e adozione tecnologica, il che ha notevolmente favorito l'espansione del mercato nazionale durante il periodo di previsione. Tra i progetti più significativi spicca la collaborazione tra NVIDIA e Mitsui & Co., Ltd. per consentire alle aziende farmaceutiche giapponesi di utilizzare il supercomputer Tokyo-1 NVIDIA DGX.
Il mercato indiano dei server è cresciuto grazie a diversi fattori, tra cui la crescente digitalizzazione, lo sviluppo dell'economia digitale e le iniziative governative volte a incentivare l'utilizzo del cloud computing. Per guidare il futuro digitale del Paese, ad esempio, il Data Security Council of India e Google hanno lanciato nel novembre 2022 un nuovo programma chiamato Secure with Cloud, che mira a fornire al governo e al settore pubblico gli strumenti necessari per adottare e trasformare le proprie infrastrutture cloud.
Principali attori del mercato dei server:
- Dell Inc.
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Netflix
- Ampere
- Oracle Corporation
- Quanta Computer Inc.
- SMART Global Holdings, Inc.
- ASUSTeK Computer Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Intel Corporation
Le principali aziende del settore stanno investendo ingenti somme in ricerca e sviluppo per ampliare la propria offerta di prodotti, il che favorirà l'ulteriore espansione del mercato dei server. Inoltre, gli operatori del settore stanno adottando diverse strategie per espandere la propria presenza globale. Tra i cambiamenti più significativi del mercato si annoverano il lancio di nuovi prodotti, accordi, fusioni e acquisizioni, maggiori investimenti e collaborazioni con altre aziende. Per prosperare in un mercato altamente competitivo e in continua evoluzione, il settore dei server deve offrire prodotti a prezzi equi.
Ecco alcuni dei principali attori nel mercato dei server:
Sviluppi recenti
- Nel maggio 2024, Ampere e Qualcomm hanno collaborato per lanciare un server AI basato su architettura ARM per i data center. I processori di inferenza AI Cloud AI 100 Ultra di Qualcomm e le CPU Ampere per l'esecuzione dei modelli sono stati i protagonisti della collaborazione annunciata congiuntamente dalle due aziende per il lancio di un server focalizzato sull'intelligenza artificiale.
- Nel maggio 2024, Netflix ha rivelato i suoi piani per la pubblicità su piattaforme tecnologiche. Questo la pone in competizione con altri importanti attori del mercato che dispongono di ad server, come Google, Amazon e Comcast. L'annuncio rappresenta un cambiamento sostanziale nella strategia pubblicitaria del colosso dello streaming. Per sviluppare la sua tecnologia pubblicitaria, l'azienda ha inizialmente collaborato con Microsoft. Questo ha permesso a Netflix di entrare rapidamente nel mercato pubblicitario e superare concorrenti come Hulu, che dispone di un proprio ad server da oltre dieci anni.
- Nel gennaio 2023, NVIDIA ha introdotto nuove tecnologie server abilitate all'intelligenza artificiale, denominate GPU A100 Tensor Core, che offrono prestazioni migliorate per i carichi di lavoro relativi all'IA e al machine learning. L'azienda è ancora all'avanguardia nello sviluppo di hardware per l'IA nei data center.
- Report ID: 6510
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
