Prospettive del mercato del software ortopedico:
Il mercato del software ortopedico aveva un valore di 468,4 milioni di dollari nel 2026 e si prevede che raggiungerà gli 887,54 milioni di dollari entro la fine del 2036, registrando un CAGR di circa il 6,6% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore del software ortopedico è stimato a 499,31 milioni di dollari.
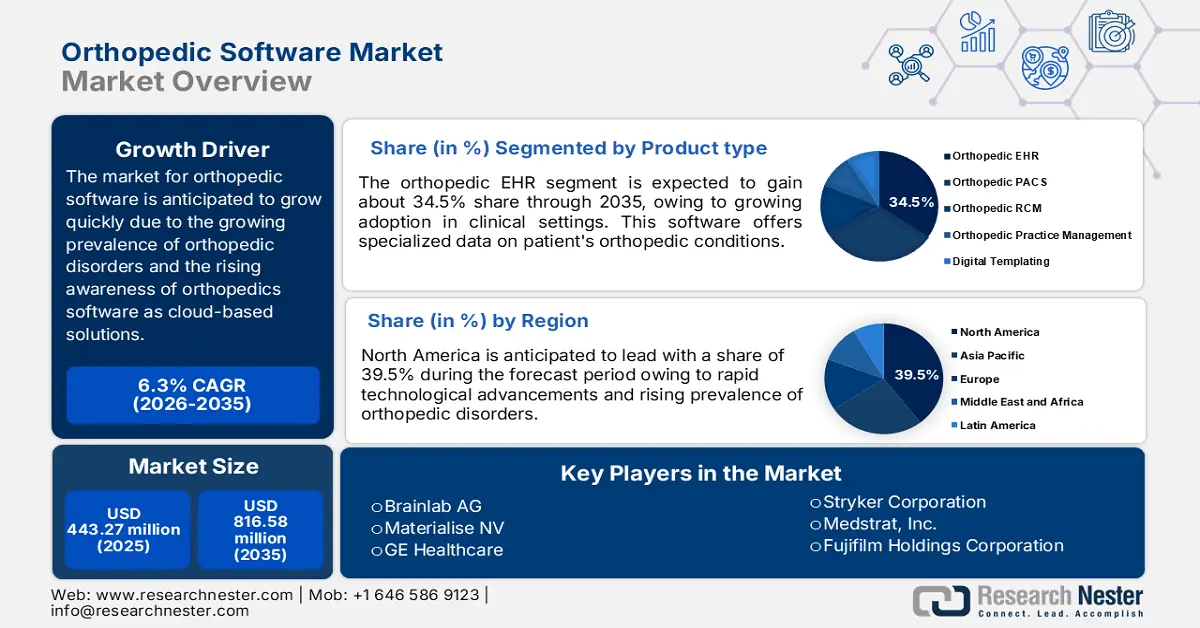
Si prevede che il mercato dei software ortopedici crescerà rapidamente durante il periodo di previsione, a causa della crescente prevalenza di patologie ortopediche come artrite, osteoporosi, borsite e altri disturbi muscoloscheletrici tra la popolazione anziana in tutto il mondo. Secondo un rapporto dei Centers for Disease Control and Prevention (CDC), circa 18,3 milioni di persone negli Stati Uniti si recano ogni anno al pronto soccorso a causa di lesioni ortopediche. Ciò evidenzia la cruciale necessità di soluzioni di gestione efficaci. Inoltre, il supporto governativo e le iniziative delle organizzazioni ortopediche promuovono ulteriormente l'adozione di tecnologie innovative, accelerando così lo sviluppo e l'implementazione di soluzioni software ortopediche specializzate per soddisfare la crescente domanda di assistenza sanitaria.
Un altro fattore che stimola la crescita del mercato dei software ortopedici è la crescente domanda di interventi chirurgici minimamente invasivi (MIS). Ciò è dovuto principalmente ai bassi tassi di complicanze e alla riduzione del dolore post-operatorio associati a queste procedure. Poiché sempre più pazienti e operatori sanitari cercano opzioni che favoriscano un recupero più rapido e risultati migliori, si stanno sviluppando soluzioni software ortopediche a supporto di queste tecniche chirurgiche avanzate. Ad esempio, nel marzo 2023, Stryker ha lanciato Mako Total Knee 2.0, che migliora gli interventi chirurgici robotici e si allinea alla crescente tendenza verso la chirurgia minimamente invasiva.
Chiave Software ortopedico Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
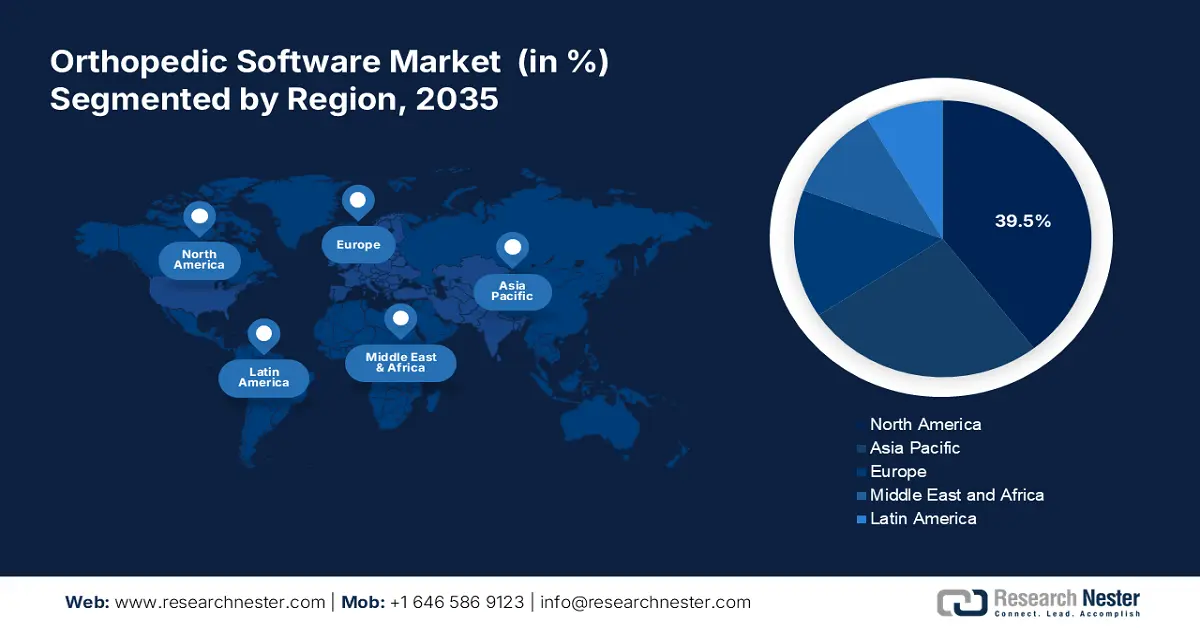
- Il Nord America è leader nel mercato del software ortopedico con una quota del 39,5%, grazie agli sviluppi tecnologici e a una solida infrastruttura sanitaria, che favoriranno una crescita significativa entro il 2036.
- Si prevede che il mercato del software ortopedico nella regione Asia-Pacifico manterrà una crescita stabile dal 2027 al 2036, trainata dall'aumento delle patologie ortopediche e dall'adozione di software sanitari avanzati.
Approfondimenti sul segmento:
- Si prevede che il segmento delle cartelle cliniche elettroniche ortopediche raggiungerà una quota di mercato del 34,5% entro il 2036, grazie alla crescente adozione in ambito clinico e ai progressi nella tecnologia di diagnostica per immagini.
- Si prevede che il segmento degli interventi chirurgici ortopedici raggiungerà una quota di mercato del 45,8% entro il 2036, grazie al crescente numero di interventi chirurgici ortopedici e al maggiore accesso a strumenti di trattamento e screening avanzati.
Principali tendenze di crescita:
- Accessibilità del software ortopedico come soluzione basata su cloud
- Progressi tecnologici nel software ortopedico
Principali sfide:
- Integrazione del software ortopedico con i moderni sistemi ospedalieri
- La mancanza di consapevolezza causa esitazione nell'adozione di soluzioni innovative
- Attori chiave: Brainlab AG, Materialise NV, GE Healthcare, Stryker Corporation e Medstrat, Inc.
Globale Software ortopedico Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:468,4 milioni di dollari
- Dimensioni del mercato nel 2027:499,31 milioni di dollari
- Dimensioni del mercato previste:887,54 milioni di dollari entro il 2036
- Previsioni di crescita:CAGR del 6,6% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 39,5% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Germania, Regno Unito, Giappone, Francia
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Singapore
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato dei software ortopedici:
Fattori di crescita
- Accessibilità dei software ortopedici come soluzioni basate su cloud: le soluzioni basate su cloud stanno trasformando il modo in cui gli studi ortopedici gestiscono le cartelle cliniche dei pazienti, semplificano i flussi di lavoro e offrono assistenza a distanza, con importanti sviluppi recenti che ne hanno accelerato l'adozione. I progressi in materia di sicurezza informatica e privacy dei dati hanno inoltre aumentato l'attrattiva dei software ortopedici basati su cloud. Le aziende leader stanno investendo massicciamente in misure di protezione e crittografia dei dati per garantire la conformità a normative come l'Health Insurance Portability and Accountability Act (HIPAA). Ad esempio, gli sviluppi nelle infrastrutture cloud sicure da parte di importanti attori tecnologici come Amazon Web Services e Microsoft Azure stanno aiutando i fornitori di software ortopedico a offrire piattaforme conformi all'HIPAA per garantire che i dati sensibili dei pazienti rimangano protetti.
- Progressi tecnologici nel software ortopedico: gli sviluppi tecnologici stanno trasformando radicalmente il settore ortopedico, migliorando la precisione chirurgica, i risultati per i pazienti e l'efficienza complessiva. Anche la chirurgia robotica sta diventando sempre più diffusa, con sistemi come Mazor X Stealth di Medtronic che offrono una maggiore precisione nelle procedure spinali. Questi robot assistono i chirurghi posizionando con precisione strumenti e impianti, riducendo significativamente il rischio di errori e migliorando i tempi di recupero. La crescita del mercato del software ortopedico è trainata dalla crescente domanda di opzioni chirurgiche minimamente invasive, dagli sviluppi delle tecnologie mediche e dalla necessità di soluzioni IT sanitarie integrate che migliorino l'assistenza ai pazienti e semplifichino i flussi di lavoro clinici.
Sfide
- Integrazione del software ortopedico con i sistemi ospedalieri più recenti: uno dei principali ostacoli che possono frenare la crescita del mercato del software ortopedico è la mancanza di interoperabilità tra le diverse piattaforme software. Secondo un'indagine condotta dal Coordinatore Nazionale per la Tecnologia dell'Informazione Sanitaria nel 2023, circa il 71% degli ospedali ha dichiarato di disporre di un sistema che consente lo scambio di informazioni sui pazienti con altri fornitori al di fuori della propria organizzazione. Questa mancanza di condivisione fluida dei dati può ostacolare l'integrazione del software ortopedico con i vari sistemi ospedalieri.
Inoltre, i timori relativi alla privacy dei pazienti e alla sicurezza dei dati possono rallentare l'adozione di software ortopedici. L'HIPAA impone alle organizzazioni sanitarie di salvaguardare l'integrità e la riservatezza dei dati sanitari protetti elettronicamente. Ciò garantisce che il software ortopedico soddisfi rigorosi requisiti di sicurezza, un processo che può risultare lungo e complesso, e che potrebbe scoraggiare gli ospedali dall'integrare il software con i loro sistemi esistenti. - La scarsa conoscenza delle nuove tecnologie causa esitazione nell'adozione di soluzioni innovative: la mancanza di consapevolezza rappresenta un ostacolo all'adozione di soluzioni modernizzate come i sistemi di imaging digitale, le cartelle cliniche elettroniche (EHR) e le soluzioni basate sul cloud. Gli operatori sanitari, soprattutto quelli che lavorano in studi più piccoli o in aree rurali, spesso non dispongono delle informazioni necessarie o non hanno familiarità con le tecnologie all'avanguardia. Questa esitazione nell'adozione di software per l'ortopedia deriva da una scarsa comprensione dei suoi vantaggi, come la semplificazione delle operazioni, il miglioramento degli esiti per i pazienti e la crescente efficienza nella gestione dello studio.
Dimensioni e previsioni del mercato dei software ortopedici:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6,6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
468,4 milioni di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
887,54 milioni di dollari |
|
Ambito regionale |
|
Segmentazione del mercato del software ortopedico:
Tipologia di prodotto (Cartella clinica elettronica ortopedica, Sistema di gestione assistita da computer ortopedico, Gestione del ciclo di fatturazione ortopedica, Gestione dello studio ortopedico, Software per la pianificazione preoperatoria/modellazione digitale)
Si stima che il segmento delle cartelle cliniche elettroniche (EHR) ortopediche rappresenterà oltre il 34,5% della quota di mercato del software ortopedico entro la fine del 2036, grazie alla crescente adozione in ambito clinico. Attualmente sono disponibili diversi tipi di sistemi EHR che offrono dati specializzati relativi alle patologie ortopediche dei pazienti. Ad esempio, nel maggio 2024, Atlantis Orthopedics in Florida ha scelto la soluzione EHR cloud di eClinicalWorks e la piattaforma di coinvolgimento dei pazienti healow per migliorare l'efficienza operativa e il coinvolgimento dei pazienti. La crescita è inoltre trainata dagli sviluppi nella tecnologia di diagnostica per immagini e dalla crescente domanda di precisione nei risultati chirurgici.
Applicazioni (Chirurgia ortopedica, Gestione delle fratture, Protesi articolari, Altre applicazioni)
Entro la fine del 2036, il segmento della chirurgia ortopedica è destinato a rappresentare oltre il 45,8% della quota di mercato del software ortopedico, grazie al crescente numero di interventi chirurgici ortopedici e alla maggiore disponibilità di apparecchiature avanzate per il trattamento e lo screening. Ad esempio, secondo l'American College of Rheumatology , negli Stati Uniti vengono eseguiti ogni anno circa 544.000 interventi di sostituzione dell'anca e 790.000 interventi di sostituzione totale del ginocchio. Inoltre, la crescente prevalenza di problemi ossei come l'artrite, la maggiore incidenza di incidenti stradali e infortuni sportivi stanno trainando la crescita del mercato del software ortopedico. Secondo l'Arthritis Society Canada, circa 6 milioni di canadesi soffrono di artrite, con una maggiore incidenza nelle donne rispetto agli uomini. Si prevede che il numero di persone affette da artrite raggiungerà i 9 milioni entro il 2040.
La nostra analisi approfondita del mercato globale comprende i seguenti segmenti:
Tipo di prodotto |
|
Modalità di consegna |
|
Applicazione |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato dei software ortopedici:
Analisi del mercato nordamericano
Si prevede che il settore nordamericano deterrà la quota di fatturato maggiore, pari al 39,5%, entro il 2036, grazie agli sviluppi tecnologici nella regione, alla presenza di operatori chiave e a una solida infrastruttura sanitaria. Inoltre, la crescente preferenza per le procedure minimamente invasive e il continuo miglioramento dei sistemi di rimborso possono ulteriormente dare impulso al mercato.
Negli Stati Uniti , si prevede che il mercato rappresenterà una quota di fatturato significativa tra il 2025 e il 2036 grazie all'aumento degli interventi di chirurgia ortopedica, alla crescente domanda di efficienza e precisione nei trattamenti e alla presenza di sistemi sanitari ben sviluppati. Secondo l'American Joint Replacement Registry (AJRR), nel 2021 sono stati eseguiti oltre 2,2 milioni di interventi chirurgici al ginocchio in oltre 1.150 ospedali, centri di chirurgia ambulatoriale e altre strutture sanitarie negli Stati Uniti e nel Distretto di Columbia. Inoltre, la crescente adozione della condivisione dei dati e delle cartelle cliniche elettroniche ortopediche nel Paese stimola ulteriormente il mercato.
Si prevede che il mercato canadese del software ortopedico crescerà a un ritmo costante tra il 2025 e il 2036, grazie all'aumento della spesa sanitaria, alla crescente digitalizzazione e all'elevata adozione di soluzioni ortopediche basate sul cloud. Nel gennaio 2024, Sawbones e Numalogics hanno annunciato il lancio di ENDPOINT, un nuovo software che consente ai produttori di impianti ortopedici di testare i dispositivi secondo gli standard del settore.
Analisi del mercato dell'area Asia-Pacifico:
Si prevede che la regione Asia-Pacifico registrerà un CAGR stabile durante il periodo di previsione, grazie alla crescente prevalenza di patologie ortopediche, alla maggiore consapevolezza dell'importanza della diagnosi e del trattamento precoci e alla rapida adozione di tecniche e software sanitari avanzati. Inoltre, gli operatori sanitari e i governi dell'Asia-Pacifico si stanno concentrando sulla riduzione delle spese mediche e sul miglioramento complessivo dei risultati per i pazienti. Cina, India, Giappone e Corea del Sud sono tra i paesi che generano i maggiori ricavi in questa regione.
In India , si prevede che il mercato del software ortopedico registrerà una crescita significativa dei ricavi durante il periodo di previsione, grazie alla crescente trasformazione digitale, al miglioramento delle infrastrutture sanitarie e alla maggiore adozione di soluzioni di screening avanzate. Inoltre, si prevede che i crescenti investimenti in attività di ricerca e sviluppo stimoleranno la crescita del mercato in India. Ad esempio, nel luglio 2023, Stryker ha annunciato il lancio del sistema e del software Ortho Q Guidance per consentire una pianificazione chirurgica avanzata per interventi al ginocchio e all'anca.
Si prevede che il mercato giapponese del software ortopedico crescerà a un ritmo sostenuto durante il periodo di previsione. Questa crescita è attribuibile all'aumento degli interventi di chirurgia ortopedica, alla presenza di infrastrutture e strutture sanitarie ben consolidate e all'elevata adozione di soluzioni di sanità digitale. Inoltre, il governo locale sostiene attivamente l'innovazione e lo sviluppo in ambito sanitario attraverso diversi programmi e iniziative di finanziamento. Tale supporto favorisce l'avanzamento e l'adozione di soluzioni software ortopediche all'avanguardia per migliorare l'erogazione dell'assistenza sanitaria.
Principali attori del mercato dei software ortopedici:
- Brainlab AG
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Materialise NV
- GE Healthcare
- Stryker Corporation
- Medstrat, Inc.
Il mercato globale del software ortopedico è altamente competitivo, con attori chiave che operano a livello globale e regionale. I principali operatori stanno adottando diverse strategie, come partnership e collaborazioni, per aumentare la propria quota di mercato. Ad esempio, nell'ottobre 2022, Brainlab AG ha collaborato con la Società tedesca di ortopedia e chirurgia ortopedica (DGOOC) per sviluppare la ricerca medica nelle cliniche, incoraggiando la creazione di un'infrastruttura di registro conforme alle normative sulla protezione dei dati per l'elaborazione dei dati dei pazienti. Ecco alcuni dei principali operatori nel mercato del software ortopedico:
Sviluppi recenti
- Nel luglio 2024, Stryker Corporation ha annunciato di aver ricevuto l'autorizzazione FDA 510(k) per il suo sistema di guida Q con software Spine Guidance 5 e funzione Copilot. La funzione Copilot offre diverse modalità di feedback per supportare la resezione ossea e l'inserimento delle viti, tra le altre cose. Si prevede che questo progresso migliorerà l'offerta di prodotti dell'azienda e aumenterà le prospettive commerciali.
- Nel giugno 2024, Zimmer Biomet ha stretto una partnership con RevelAi Health principalmente per commercializzare il loro software clinico basato sull'intelligenza artificiale per patologie come l'osteoartrite. L'obiettivo è migliorare l'assistenza ortopedica collaborando con RevelAi per sviluppare un approccio olistico e basato sull'equità, incentrato sulla persona e orientato al valore, attraverso strumenti integrati basati sull'intelligenza artificiale.
Nel novembre 2023, OPIE Software ha annunciato una partnership con Professional Orthopedic Products (P.O.P.). Questa collaborazione consente alle strutture canadesi di semplificare il processo di ordinazione dei dispositivi ortopedici P.O.P. tramite il portale di inventario e acquisti di OPIE. Gli utenti possono accedere al catalogo digitale di P.O.P., selezionare prodotti specializzati, effettuare ordini e ricevere conferme in modo efficiente tramite la piattaforma OPIE.
- Report ID: 6619
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
