Prospettive di mercato per le soluzioni di ottimizzazione della rete elettrica:
Il mercato delle soluzioni di ottimizzazione della rete elettrica aveva un valore di 4,5 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 11,4 miliardi di dollari entro la fine del 2035, registrando un CAGR di circa il 9,8% durante il periodo di previsione, ovvero dal 2026 al 2035. Nel 2026, il valore del settore delle soluzioni di ottimizzazione della rete elettrica è stimato a 4,9 miliardi di dollari.
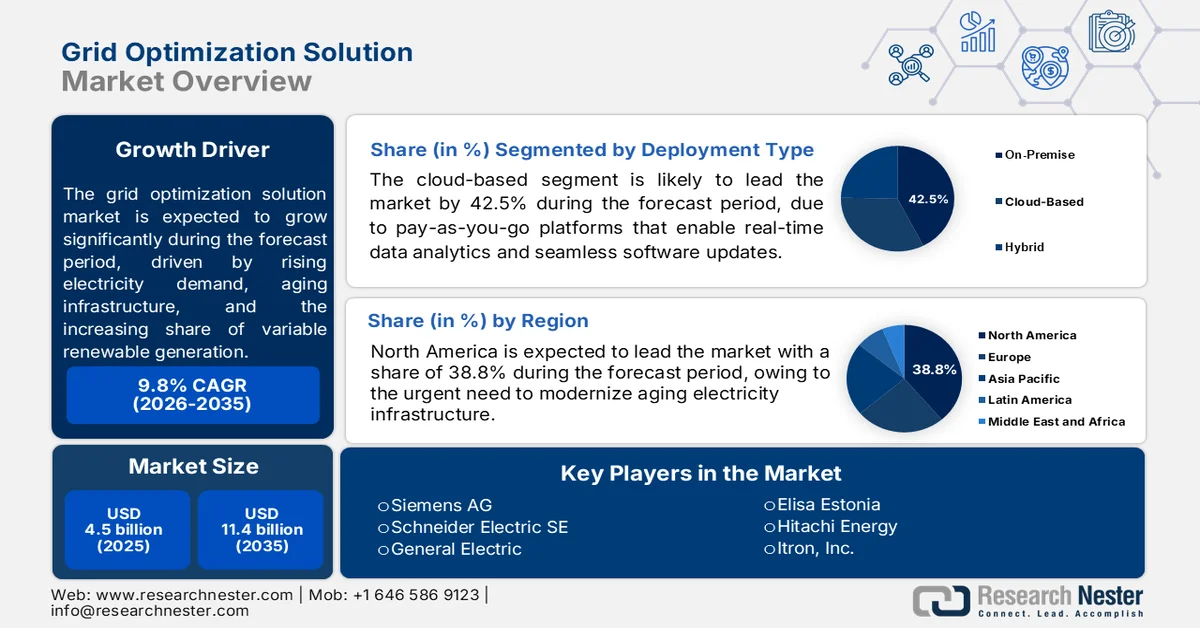
Le soluzioni di ottimizzazione della rete stanno acquisendo sempre maggiore importanza nelle reti di distribuzione, trasmissione e fornitura di energia elettrica, in quanto gli operatori di rete devono affrontare la crescente domanda di elettricità, l'invecchiamento delle infrastrutture e la quota sempre maggiore di produzione da fonti rinnovabili variabili. Secondo l'Energy Information Administration (EIA) statunitense, la produzione di energia solare su larga scala negli Stati Uniti è aumentata da circa 163 miliardi di kWh a oltre 238 miliardi di kWh, mentre la produzione eolica è rimasta al di sopra dei 430 miliardi di kWh, aumentando la necessità di una pianificazione avanzata della rete, di una gestione della congestione e di capacità di bilanciamento della rete. Il Dipartimento dell'Energia degli Stati Uniti stima che la crescita della domanda di elettricità potrebbe accelerare significativamente nel prossimo decennio a causa dell'elettrificazione, dell'espansione industriale e dello sviluppo dei data center.
L'espansione del mercato è inoltre supportata dagli obiettivi di affidabilità e resilienza stabiliti dai governi e dalle agenzie energetiche. Secondo lo studio National Transmission Needs Study del Dipartimento dell'Energia (DOE) del 2026, la capacità di trasmissione statunitense potrebbe dover aumentare di circa il 60% entro il 2030 e potenzialmente triplicare per far fronte alla domanda di elettricità prevista e alla diffusione delle energie pulite. Le aziende di servizi pubblici e i gestori di rete stanno quindi incrementando gli investimenti in soluzioni di ottimizzazione a supporto della pianificazione della trasmissione, della gestione delle interruzioni, dell'integrazione delle risorse energetiche distribuite, del controllo della tensione e del processo decisionale operativo in tempo reale. I programmi di finanziamento del settore pubblico, i requisiti di conformità in materia di affidabilità e i piani di espansione infrastrutturale a lungo termine continuano a creare un ambiente favorevole per i fornitori di soluzioni che servono le aziende elettriche, i gestori di rete e gli stakeholder delle infrastrutture energetiche.
Chiave Soluzione di ottimizzazione della griglia Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
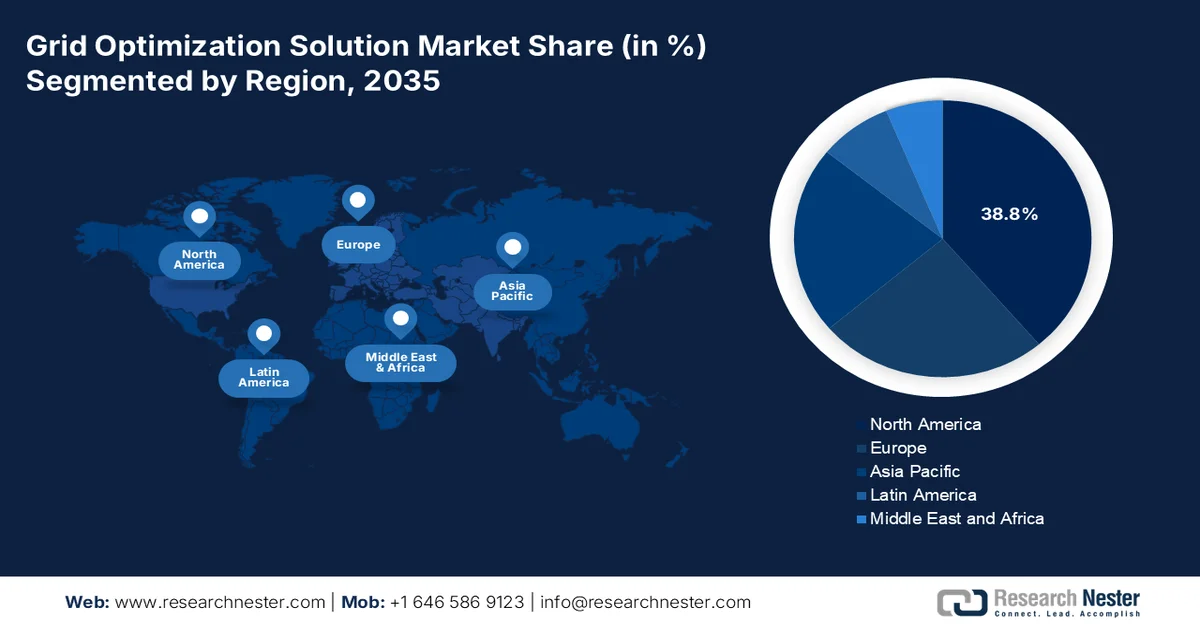
- Si prevede che il Nord America conquisterà il 38,8% del mercato entro il 2035, grazie alla modernizzazione delle infrastrutture elettriche obsolete e alla crescente integrazione delle risorse energetiche rinnovabili distribuite.
- Si prevede che la regione Asia-Pacifico registrerà una rapida crescita nel mercato delle soluzioni di ottimizzazione della rete elettrica tra il 2026 e il 2035, trainata dalla rapida urbanizzazione, dalla crescente domanda di elettricità e dagli ambiziosi obiettivi in materia di energie rinnovabili sia nelle economie sviluppate che in quelle emergenti.
Approfondimenti sul segmento:
- Si prevede che le soluzioni basate su cloud rappresenteranno il 42,5% del mercato delle soluzioni di ottimizzazione della rete entro il 2035, grazie al passaggio delle utility dalle infrastrutture on-premise tradizionali a piattaforme cloud scalabili che consentono analisi in tempo reale e aggiornamenti software senza interruzioni.
- Si prevede che i componenti software manterranno la loro posizione di leadership per tutto il periodo di previsione 2026-2035, grazie alla crescente adozione di moduli di intelligenza artificiale predittiva per la manutenzione proattiva degli asset di rete e la prevenzione delle interruzioni.
Principali tendenze di crescita:
- Aumento degli investimenti pubblici nei programmi di modernizzazione della rete
- Integrazione delle energie rinnovabili
Principali sfide:
- Elevata intensità di ricerca e sviluppo e di capitale
- Carenza di personale qualificato con competenze specifiche nel settore
Attori chiave: Siemens AG, Schneider Electric SE, General Electric, Elisa Estonia, Hitachi Energy, Itron, Inc.
Globale Soluzione di ottimizzazione della griglia Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025: 4,5 miliardi di dollari USA
- Dimensioni del mercato nel 2026: 4,9 miliardi di dollari USA
- Dimensioni del mercato previste: 11,4 miliardi di dollari USA entro il 2035
- Previsioni di crescita: CAGR del 9,8% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Nord America (38,8% di quota entro il 2035)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, Canada
- Paesi emergenti: India, Corea del Sud, Singapore, Arabia Saudita, Brasile
Last updated on : 1 July, 2026
Mercato delle soluzioni di ottimizzazione della rete elettrica: fattori di crescita e sfide
Fattori di crescita
- Aumento degli investimenti pubblici nei programmi di modernizzazione della rete: la spesa pubblica per la modernizzazione della rete è un fattore determinante per la domanda di soluzioni di ottimizzazione della rete, poiché le aziende di servizi pubblici necessitano di strumenti avanzati di pianificazione, monitoraggio e gestione per massimizzare il valore dei nuovi investimenti infrastrutturali. I dati dell'IEA di luglio 2023 hanno mostrato che il Dipartimento dell'Energia (DOE) ha stanziato fino a 10,5 miliardi di dollari attraverso il programma Grid Resilience and Innovation Partnerships (GRIP) per rafforzare le reti di trasmissione e distribuzione. Analogamente, la strategia di transizione energetica della Commissione europea dà priorità all'implementazione di reti intelligenti per migliorare l'efficienza del sistema e i flussi di energia transfrontalieri. Poiché i bilanci pubblici continuano a puntare su sistemi elettrici resilienti ed efficienti, si prevede che la domanda di tecnologie di ottimizzazione della rete aumenterà tra operatori di trasmissione, aziende di distribuzione e agenzie energetiche pubbliche.
- Integrazione delle energie rinnovabili: la rapida diffusione delle risorse energetiche rinnovabili sta aumentando la complessità operativa delle reti elettriche. I dati dell'Agenzia Internazionale dell'Energia di aprile 2024 indicavano che circa 1.500 GW di progetti di energia rinnovabile in tutto il mondo erano in attesa di connessione alla rete a causa di vincoli di rete. La variabilità della produzione di energia solare ed eolica crea fluttuazioni nell'approvvigionamento energetico che richiedono previsioni più accurate, ottimizzazione della gestione della distribuzione e gestione della congestione. I governi di tutto il mondo continuano a sostenere la diffusione delle energie rinnovabili attraverso incentivi, creando una domanda a lungo termine di tecnologie operative avanzate. Le aziende di servizi pubblici utilizzano sempre più soluzioni di ottimizzazione per gestire la produzione intermittente mantenendo al contempo gli standard di affidabilità. Con l'aumento della penetrazione delle energie rinnovabili, le capacità di ottimizzazione diventano essenziali per integrare in modo efficiente gli impianti di generazione senza compromettere le prestazioni della rete.
Sfide
- Elevata intensità di ricerca e sviluppo e di capitale: lo sviluppo di sistemi ADMS, DERMS e di analisi basate sull'intelligenza artificiale avanzati richiede investimenti sostenuti e pluriennali nell'ingegneria del software e nella competenza specifica del settore. Le aziende più piccole faticano a eguagliare i budget di ricerca e sviluppo di colossi affermati come Siemens o GE, ritardando l'immissione sul mercato e limitando la parità di funzionalità.
- Carenza di personale qualificato con competenze specifiche : lo sviluppo di algoritmi di ottimizzazione della rete elettrica richiede competenze in sistemi energetici, apprendimento automatico e teoria del controllo, una combinazione rara. Le nuove aziende si contendono questi talenti con i giganti della tecnologia e le società di servizi pubblici, facendo lievitare i costi di reclutamento e fidelizzazione.
Dimensioni e previsioni del mercato delle soluzioni di ottimizzazione della griglia:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Previsioni per l'anno |
2026-2035 |
|
CAGR |
9,8% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
4,5 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
11,4 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle soluzioni di ottimizzazione della griglia:
Analisi del segmento per tipologia di implementazione
Per quanto riguarda la tipologia di implementazione, le soluzioni basate su cloud dominano il mercato dell'ottimizzazione della rete elettrica e si prevede che raggiungeranno una quota di mercato del 42,5% entro la fine del 2035. Questo segmento è trainato dalle utility che stanno abbandonando le infrastrutture on-premise tradizionali a favore di piattaforme scalabili e a consumo che consentono analisi dei dati in tempo reale e aggiornamenti software senza interruzioni. Le soluzioni cloud riducono drasticamente le spese in conto capitale, offrendo al contempo una capacità di archiviazione pressoché illimitata per i dati ad alta risoluzione delle unità di misura fasoriale, fondamentali per la gestione predittiva delle interruzioni. Facilitano inoltre l'integrazione con servizi di terze parti per le previsioni meteorologiche e i prezzi di mercato, consentendo decisioni di dispacciamento dinamiche. Infine, i fornitori di servizi cloud certificati FedRAMP hanno attenuato le preoccupazioni in materia di sicurezza informatica, accelerando l'adozione da parte delle utility a capitale privato.
Analisi del segmento dei componenti
La componente software domina il mercato delle soluzioni di ottimizzazione della rete, con i moduli di intelligenza artificiale predittiva che si stanno affermando come il sottoinsieme in più rapida crescita. Le recenti innovazioni dell'Argonne National Laboratory nel campo dell'intelligenza artificiale stanno rivoluzionando la manutenzione delle infrastrutture di rete, consentendo alle compagnie elettriche statunitensi di rilevare guasti incipienti ai trasformatori, degrado degli isolatori e cedimenti dei conduttori giorni o settimane prima che si verifichino interruzioni di corrente, secondo quanto riportato dall'ANL nel maggio 2024. Questi algoritmi di intelligenza artificiale elaborano dati provenienti da sensori ad alta frequenza, modelli meteorologici e registri storici dei guasti per generare ordini di lavoro prioritari, riducendo drasticamente i tempi di inattività non pianificati e prolungando la vita utile delle apparecchiature. Il Dipartimento dell'Energia degli Stati Uniti ha riferito che un progetto pilota condotto da Argonne ha dimostrato che la manutenzione predittiva basata sull'intelligenza artificiale ha ridotto gli eventi di interruzione forzata nelle utility del Midwest partecipanti, rispetto ai tradizionali programmi di ispezione basati sul tempo.
Analisi del segmento di utenti finali
I gestori dei sistemi di distribuzione dominano il mercato delle soluzioni di ottimizzazione della rete, dovendo affrontare crescenti obblighi normativi per integrare le energie rinnovabili, ridurre le interruzioni di corrente e garantire la trasparenza della rete, in modo simile a come le autorità di regolamentazione delle trasmissioni televisive impongono la conformità alle guide elettroniche ai programmi (EPG). I dati del DSI di luglio 2023 delineano esplicitamente una roadmap per la creazione di DSO come entità indipendenti e senza scopo di lucro, incaricate di gestire reti di distribuzione attive con un'elevata penetrazione di risorse energetiche distribuite (DER). Il rapporto sottolinea che i DSO saranno responsabili della gestione in tempo reale, della sicurezza della rete e della facilitazione del mercato, stimolando direttamente la domanda di sistemi avanzati di gestione della distribuzione (ADMS), strumenti di previsione e infrastrutture ICT sicure dal punto di vista informatico. Questa spinta normativa posiziona i DSO come principale segmento di utenti finali, in quanto saranno loro ad acquistare soluzioni di ottimizzazione per integrare impianti solari sui tetti, veicoli elettrici e sistemi di accumulo, riducendo al contempo le perdite aggregate tecniche e commerciali (AT&C) dal 22% circa all'obiettivo del 12-15% entro il 2025.
La nostra analisi approfondita del mercato delle soluzioni di ottimizzazione della rete elettrica comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di implementazione |
|
Componente |
|
Tecnologia |
|
Livello della griglia |
|
Applicazione |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato delle soluzioni di ottimizzazione della griglia
Approfondimenti sul mercato nordamericano
Il Nord America domina il mercato delle soluzioni di ottimizzazione della rete elettrica e si appresta a detenere una quota del 38,8% entro la fine del 2035. La regione è trainata dall'urgente necessità di modernizzare le infrastrutture elettriche obsolete e di integrare quote crescenti di risorse rinnovabili distribuite. Le aziende di servizi pubblici di tutta la regione stanno implementando attivamente sistemi avanzati di gestione della distribuzione, analisi predittive basate sull'intelligenza artificiale e solidi framework di sicurezza informatica per migliorare l'affidabilità e la resilienza della rete contro eventi meteorologici estremi. Il mercato è caratterizzato da un forte supporto normativo, con politiche a livello federale e statale che incoraggiano le alternative non basate su linee elettriche e i programmi di gestione della domanda. I principali fornitori di tecnologia dominano il panorama, offrendo suite software complete. Il coordinamento transfrontaliero tra i gestori di sistema di Stati Uniti e Canada alimenta ulteriormente la necessità di piattaforme di ottimizzazione interoperabili e scalabili.
Il crescente sostegno federale alla modernizzazione della rete elettrica e i crescenti investimenti infrastrutturali volti a migliorare l'affidabilità e l'efficienza operativa stanno plasmando il mercato delle soluzioni di ottimizzazione della rete negli Stati Uniti. Secondo i dati dell'US Energy Information Administration di febbraio 2024, le vendite totali di energia elettrica negli Stati Uniti hanno raggiunto circa 4,08 trilioni di kWh nel 2024, riflettendo il crescente utilizzo della rete e la necessità di capacità avanzate di gestione della rete. Inoltre, i dati del Dipartimento dell'Energia degli Stati Uniti di ottobre 2024 hanno annunciato finanziamenti fino a 1,5 miliardi di dollari attraverso il Transmission Facilitation Program per accelerare i progetti di trasmissione ad alta capacità in tutto il paese. Questi sviluppi stanno incoraggiando le utility e gli operatori di trasmissione ad adottare soluzioni di ottimizzazione per la previsione del carico, la gestione della congestione, il monitoraggio delle prestazioni degli asset e la pianificazione della trasmissione, supportando la continua espansione del mercato nel settore energetico statunitense.
L'invecchiamento delle infrastrutture elettriche e la necessità di rafforzare l'affidabilità della rete in un contesto di crescente elettrificazione stanno plasmando il mercato delle soluzioni di ottimizzazione della rete in Canada . Secondo i dati di Carbon Brief di aprile 2024, il Canada ha generato circa 636 terawattora (TWh) di elettricità nel 2023, evidenziando la portata delle operazioni di rete che richiedono capacità avanzate di ottimizzazione e monitoraggio. Inoltre, a giugno 2026 il governo canadese ha annunciato investimenti per oltre 4,5 miliardi di dollari statunitensi attraverso il programma Smart Renewables and Electrification Pathways (SREPs) a partire dal 2024 per sostenere progetti di elettricità pulita, modernizzazione della rete ed elettrificazione a livello nazionale. Questi investimenti stanno aumentando la domanda di piattaforme di ottimizzazione della rete che supportino la pianificazione della trasmissione, l'integrazione delle risorse energetiche distribuite, la gestione delle interruzioni e l'analisi delle prestazioni degli asset. Le utility stanno sfruttando sempre più le soluzioni di rete digitale per migliorare l'efficienza operativa e al contempo far fronte alla futura crescita della domanda di elettricità.
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà rapidamente nel mercato delle soluzioni di ottimizzazione della rete elettrica durante il periodo di riferimento, dal 2026 al 2035. La regione è trainata dalla rapida urbanizzazione, dalla crescente domanda di elettricità e dagli ambiziosi obiettivi in materia di energie rinnovabili, sia nelle economie sviluppate che in quelle emergenti. La regione si trova ad affrontare sfide uniche, tra cui eventi meteorologici estremi, limitazioni delle reti insulari e la necessità di elettrificare vaste aree rurali, fattori che accelerano l'adozione di previsioni basate sull'intelligenza artificiale, rilevamento dei guasti e ottimizzazione Volt-VAR. I quadri normativi si stanno evolvendo rapidamente, con paesi come l'India che propongono operatori di sistema di distribuzione (DSO) indipendenti per la gestione delle reti di distribuzione attive. I fornitori multinazionali competono con i forti operatori nazionali, promuovendo l'innovazione nell'edge computing, nell'ottimizzazione integrata con le batterie e nei protocolli di comunicazione interoperabili adattati alle condizioni locali della rete.
Lo sviluppo delle infrastrutture di trasmissione e il rafforzamento della digitalizzazione della rete per supportare la crescente domanda di elettricità stanno plasmando il mercato delle soluzioni di ottimizzazione della rete in India . Secondo i dati del PIB di giugno 2025, la capacità di generazione di energia installata in India ha raggiunto circa 476 GW a giugno 2025, creando maggiori esigenze per strumenti avanzati di gestione, previsione e ottimizzazione della rete. Questi sviluppi stanno incoraggiando le utility e gli operatori di trasmissione ad adottare soluzioni di ottimizzazione della rete per la gestione della congestione, il monitoraggio in tempo reale, l'integrazione delle energie rinnovabili e l'utilizzo degli asset, supportando un funzionamento efficiente e affidabile della rete elettrica indiana in continua evoluzione.
La modernizzazione del sistema elettrico e l'integrazione delle energie rinnovabili stanno plasmando il mercato delle soluzioni di ottimizzazione della rete in Cina . Secondo i dati BRICS 2025, la capacità totale di generazione di energia elettrica installata in Cina ha raggiunto circa 3,35 miliardi di kW, aumentando la complessità delle operazioni di rete e stimolando la domanda di piattaforme di ottimizzazione avanzate. Inoltre, l'Ufficio nazionale di statistica cinese ha riportato che il Paese ha generato energia elettrica, a testimonianza della continua crescita del consumo di energia e dell'utilizzo della rete. Queste tendenze stanno incoraggiando i gestori di rete e le aziende di servizi pubblici a investire in soluzioni per l'ottimizzazione della trasmissione, la previsione del carico, l'integrazione delle energie rinnovabili e la gestione del sistema in tempo reale, al fine di migliorare l'affidabilità e l'efficienza operativa dell'intera rete elettrica cinese in espansione.
Approfondimenti sul mercato europeo
L'Europa si configura come un mercato altamente maturo e regolamentato per le soluzioni di ottimizzazione della rete, spinto dal Green Deal europeo e da ambiziosi obiettivi di neutralità climatica. La regione è caratterizzata da una profonda integrazione delle fonti di energia rinnovabile, in particolare eolico offshore e solare, che richiede sistemi avanzati di gestione della distribuzione e strumenti di bilanciamento della rete in tempo reale. I gestori dei sistemi di distribuzione (DSS) nel Regno Unito, in Germania, Francia e nei Paesi nordici stanno implementando attivamente analisi predittive basate sull'intelligenza artificiale, ottimizzazione Volt-VAR e piattaforme DERMS flessibili per gestire i flussi di energia bidirezionali provenienti da milioni di prosumer. L'interoperabilità e la standardizzazione, guidate dalle norme IEC 61850 e dai framework CIM, sono priorità fondamentali. Il mercato vede una forte collaborazione tra fornitori storici come Siemens e Schneider Electric e startup innovative focalizzate sull'edge computing e sul trading di energia peer-to-peer basato su blockchain. La sicurezza informatica rimane una priorità assoluta, con le linee guida ENISA che influenzano gli appalti.
La necessità di supportare l'integrazione delle energie rinnovabili e migliorare la flessibilità del sistema nella rete elettrica sta trainando il mercato delle soluzioni di ottimizzazione della rete in Germania . Secondo l'Agenzia federale per le reti (Bundesnetzagentur), in Germania sono stati completati o approvati circa 100.000 chilometri di progetti di linee di trasmissione nell'ambito del Piano federale per i requisiti, a testimonianza dei sostanziali investimenti nell'espansione della rete. Inoltre, uno studio di NLM del giugno 2025 mostra che le fonti di energia rinnovabile hanno rappresentato il 59,4% della produzione nazionale di energia elettrica in Germania nel 2024, la quota più alta mai registrata. La crescente penetrazione delle energie rinnovabili variabili e il continuo sviluppo delle reti di trasmissione spingono le aziende di servizi pubblici e i gestori di rete ad adottare soluzioni di ottimizzazione per la gestione della congestione, il bilanciamento della rete, la pianificazione della rete e il controllo operativo in tempo reale.
Gli investimenti dei gestori di rete nelle infrastrutture digitali per gestire la crescente produzione di energia rinnovabile e mantenere l'affidabilità della rete stanno trainando il mercato delle soluzioni di ottimizzazione della rete nel Regno Unito . Secondo il Dipartimento per la Sicurezza Energetica e le Emissioni Nette, le fonti rinnovabili hanno generato circa il 50,8% dell'elettricità del Regno Unito nel 2024, aumentando la necessità di capacità avanzate di previsione, bilanciamento e ottimizzazione della rete. Inoltre, Ofgem ha approvato un pacchetto di investimenti iniziale nell'ambito del quadro RIIO-T3 per supportare gli aggiornamenti della rete di trasmissione elettrica e i futuri requisiti del sistema energetico. Questi sviluppi stanno incoraggiando i gestori di trasmissione e le utility a implementare soluzioni di ottimizzazione per la gestione degli asset, la riduzione della congestione, l'integrazione delle energie rinnovabili e il monitoraggio in tempo reale delle prestazioni della rete in tutto il settore elettrico del Regno Unito.
Principali attori del mercato delle soluzioni di ottimizzazione della griglia:
- Siemens AG (Germania)
- Schneider Electric SE (Francia)
- General Electric (USA)
- Elisa Estonia (Tallinn)
- Hitachi Energy (Giappone)
- Itron, Inc. (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Siemens AG si conferma leader mondiale nel mercato delle soluzioni per l'ottimizzazione delle reti elettriche, offrendo la sua suite completa Spectrum Power™ per la gestione avanzata della distribuzione (ADMS) e la gestione energetica (EMS).
- Schneider Electric SE detiene una solida posizione nel mercato delle soluzioni di ottimizzazione della rete grazie alla sua piattaforma EcoStruxure™ Grid, che unifica sensori IoT, controllo edge e analisi cloud per una visibilità end-to-end.
- General Electric (GE) rimane una forza formidabile nel mercato delle soluzioni per l'ottimizzazione della rete elettrica, principalmente attraverso la sua divisione Grid Solutions, che offre l'Advanced Energy Management System (AEMS) e il Distribution Management System (DMS).
- Elisa Estonia, pur essendo principalmente un fornitore di telecomunicazioni e ICT, si è ritagliata una nicchia nel mercato delle soluzioni di ottimizzazione della rete, sfruttando la propria infrastruttura 5G e LPWAN (Low-Power Wide-Area Network) per consentire un trasporto dati ultra-affidabile per i sensori delle reti intelligenti.
- Hitachi Energy , nata dalla fusione dei sistemi di alimentazione di Hitachi e della divisione reti di ABB, è un'azienda leader nel mercato delle soluzioni di ottimizzazione delle reti, offrendo Lumada™ Asset Performance Management e l'ecosistema di trasformatori digitali TXpert™.
Ecco un elenco dei principali operatori attivi nel mercato globale delle soluzioni di ottimizzazione della rete elettrica:
Il mercato dell'ottimizzazione della rete elettrica è altamente consolidato, dominato da giganti europei e statunitensi con ampi portafogli software e solide relazioni con le utility. I principali attori perseguono attivamente fusioni e partnership con startup specializzate in intelligenza artificiale per migliorare l'analisi in tempo reale e la gestione distribuita delle risorse energetiche. Siemens e Schneider si concentrano su piattaforme edge-to-cloud, mentre Hitachi Energy e Toshiba sfruttano l'esperienza giapponese nel settore delle microreti. Le aziende statunitensi puntano sulla sicurezza informatica e sull'integrazione delle energie rinnovabili. Gli operatori indiani e malesi stanno emergendo grazie a sistemi SCADA e di gestione della distribuzione competitivi in termini di costi, spesso in collaborazione con le utility statali. Le iniziative strategiche attuali privilegiano l'intelligenza distribuita, la manutenzione predittiva e l'interoperabilità con i dispositivi IoT per supportare la ricarica e lo stoccaggio dei veicoli elettrici.
Panorama aziendale del mercato delle soluzioni di ottimizzazione della rete elettrica:
Sviluppi recenti
- Nel maggio 2026, Elisa Estonia ha implementato la soluzione di ottimizzazione delle batterie Gridle di Elisa Industriq sulla propria rete mobile per rafforzare la resilienza della rete e consentire alle batterie delle stazioni base di contribuire al bilanciamento del sistema elettrico estone gestito da Elering.
- Nel gennaio 2026, Hitachi Energy ha annunciato il lancio di AxoniQ™, il suo portafoglio completo di soluzioni per sistemi multiterminali in corrente continua (MTDC). Con l'accelerazione della domanda globale di elettricità, i sistemi MTDC stanno diventando fondamentali per garantire una rete elettrica sicura, economica e sostenibile.
- Nel gennaio 2026, Itron, Inc. ha avviato una collaborazione con Snowflake, azienda specializzata in cloud di dati basati sull'intelligenza artificiale, per promuovere il futuro della pianificazione della rete e dell'analisi dei dati delle utility. Questa collaborazione unisce l'esperienza di Itron nell'intelligenza distribuita e la piattaforma dati ad alte prestazioni e completamente gestita di Snowflake, per consentire alle aziende di servizi pubblici di risolvere alcune delle sfide più urgenti del settore.
- Report ID: 8651
- Published Date: Jul 01, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2026-2035



Copyright © 2026 Research Nester. Tutti i diritti riservati.
