Prospettive di mercato per le pompe centrifughe:
Il mercato delle pompe centrifughe aveva un valore di 41,79 miliardi di dollari nel 2026 e si prevede che raggiungerà i 72,06 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 5,6% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore delle pompe centrifughe è stimato a 44,13 miliardi di dollari.
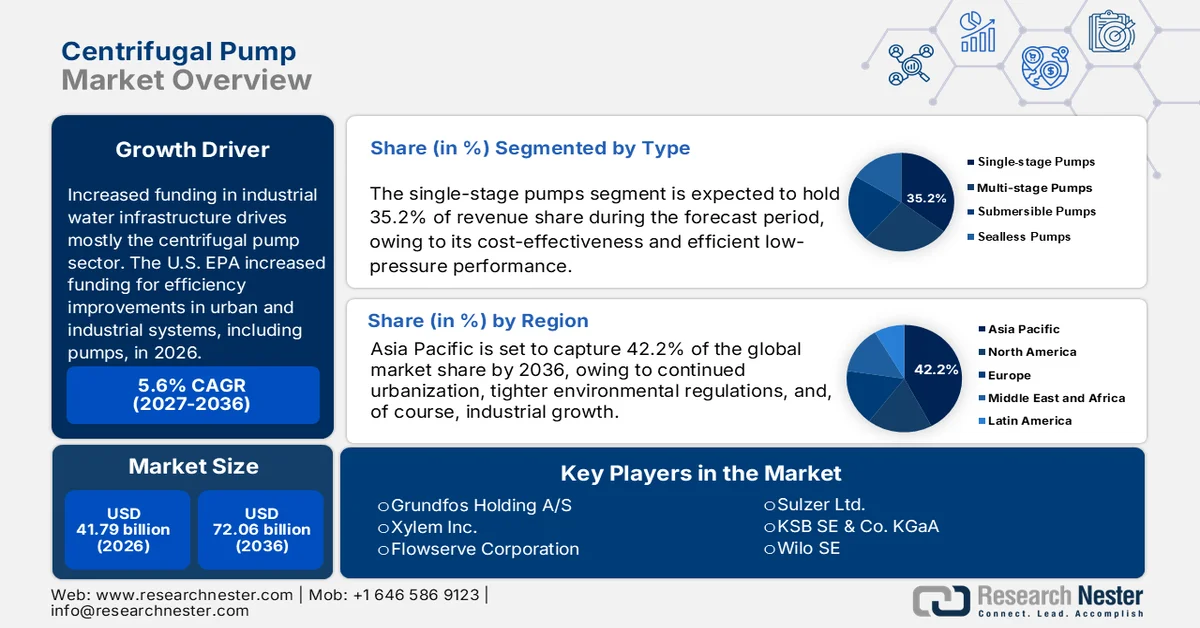
L'aumento degli investimenti nelle infrastrutture idriche industriali sta trainando principalmente la crescita del settore delle pompe centrifughe. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha incrementato i finanziamenti per il miglioramento dell'efficienza dei sistemi idrici urbani e industriali, comprese le pompe, nel 2024. Secondo l'OMS, oltre 2,1 miliardi di persone in tutto il mondo non hanno ancora accesso all'acqua potabile, mentre 106 milioni sono costrette a dipendere da fonti superficiali non trattate. Questo fattore sta spingendo la spesa per le infrastrutture. Di conseguenza, la domanda continua ad aumentare di pari passo con la crescita del settore petrolifero e del gas, nonché del settore energetico.
Secondo FRED, ad agosto 2025 il numero di pompe idrauliche ha raggiunto quota 249.352. I produttori necessitano di acciaio inossidabile, ghisa e leghe per la fornitura. Il mercato delle pompe centrifughe è in crescita grazie alla crescente industrializzazione, che alimenta la domanda di sistemi efficienti di gestione dei fluidi e l'espansione dei progetti di trattamento delle acque e delle acque reflue in tutto il mondo, a sua volta spinta da normative ambientali più severe e da crescenti investimenti nell'ammodernamento delle infrastrutture municipali. Grazie a sussidi governativi a basso interesse e a piani di assemblaggio locali, la produzione è cresciuta in India, Cina ed Europa orientale per soddisfare la domanda.
Chiave Pompa centrifuga Riepilogo delle Analisi di Mercato:
Approfondimenti regionali:
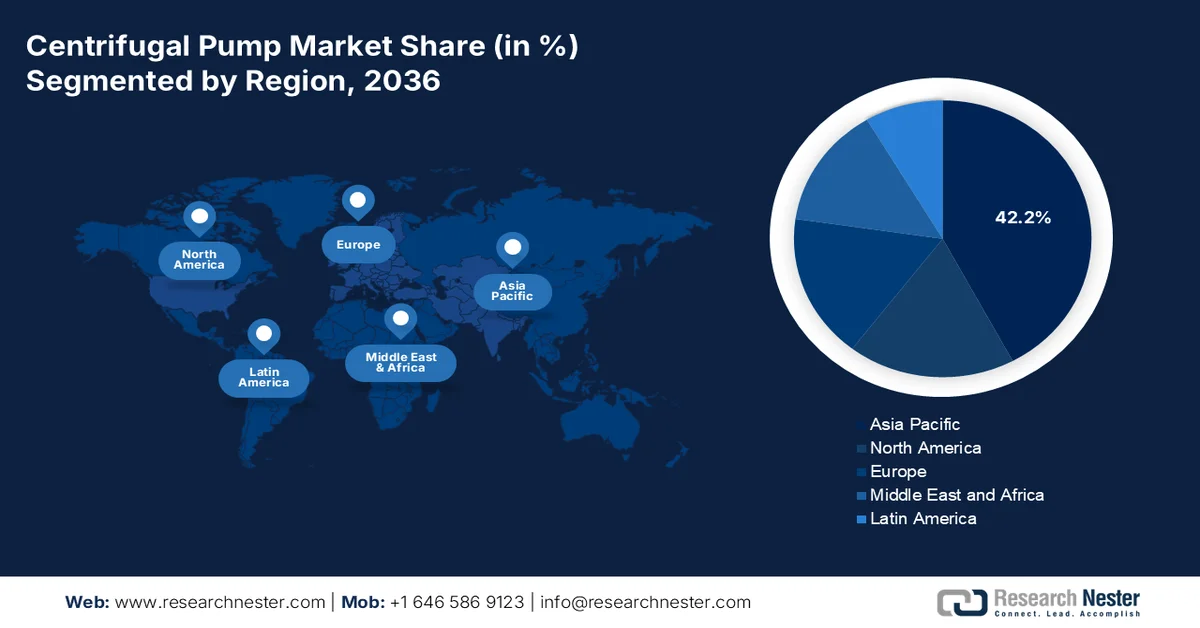
- Entro il 2036, si prevede che il mercato delle pompe centrifughe nella regione Asia-Pacifico deterrà una quota del 42,2%, grazie alla crescente espansione urbana e alle rigorose normative ambientali che incentivano l'adozione di pompe a livello regionale.
- Si prevede che il Nord America raggiungerà una quota del 18,2% entro il 2036, sostenuta dalla crescente domanda nei settori petrolifero e del gas, chimico e idrico municipale, grazie alle innovazioni nel campo delle pompe e al miglioramento delle normative.
Approfondimenti sul segmento:
- Si prevede che il segmento delle pompe monostadio raggiungerà una quota del 35,2% nel mercato delle pompe centrifughe entro il 2036, grazie alla loro efficienza in termini di costi e alle prestazioni affidabili a bassa pressione.
- Si prevede che il segmento delle pompe per il trattamento delle acque e delle acque reflue deterrà una quota del 28,2% entro il 2036, sostenuto dalla rapida urbanizzazione e dalla crescente pressione normativa sulla gestione globale delle acque reflue.
Principali tendenze di crescita:
- Pompaggio intelligente e automazione industriale
- Attenzione globale all'efficienza energetica e alla riduzione delle emissioni di carbonio
Principali sfide:
- Infrastrutture e capacità tecnica nei mercati emergenti
- Protezionismo ambientale tramite standard ambientali
Attori chiave: Grundfos Holding A/S, Panoramica aziendale, Strategia aziendale, Offerta di prodotti chiave, Performance finanziaria, Indicatori chiave di performance, Analisi dei rischi, Sviluppi recenti, Presenza regionale, Analisi SWOT, Xylem Inc., Flowserve Corporation, Sulzer Ltd., KSB SE & Co. KGaA, Ebara Corporation, Wilo SE, ITT Inc. (Goulds Pumps), Pentair plc, Kirloskar Brothers Limited, IDEX Corporation (Corken, Viking Pump), SPX FLOW, Inc., Roto Pumps Limited, Torishima Pump Mfg. Co., Ltd., Tsurumi Manufacturing Co., Ltd.
Globale Pompa centrifuga Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:41,79 miliardi di dollari
- Dimensioni del mercato nel 2027:44,13 miliardi di dollari
- Dimensioni del mercato previste:72,06 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 5,6% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 42,2% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, India
- Paesi emergenti: Vietnam, Indonesia, Brasile, Messico, Emirati Arabi Uniti
Last updated on : 31 August, 2026
Mercato delle pompe centrifughe: fattori di crescita e sfide
Fattori di crescita
- Pompaggio intelligente e automazione industriale: con l'accelerazione dell'adozione dell'Industria 4.0, la domanda di pompe centrifughe intelligenti con monitoraggio in tempo reale e manutenzione predittiva è in forte crescita. Ability Smart Solution for Wastewater di ABB, la prima di una nuova serie di soluzioni digitali, ottimizza le operazioni del settore idrico attraverso il monitoraggio continuo e l'automazione, consentendo un risparmio energetico fino al 25% nell'aerazione e nel pompaggio e una riduzione di circa il 10% del consumo di prodotti chimici. Per i settori di processo, le aziende idriche e l'industria chimica, le offerte di pompe centrifughe si stanno integrando sempre più con la tecnologia del digital twin e le funzionalità di controllo remoto.
- L'attenzione globale si concentra sull'efficienza energetica e sulla riduzione delle emissioni di carbonio: entro il 2040, la desalinizzazione rappresenterà circa il 15% del consumo energetico finale totale del Medio Oriente, rispetto al 5% attuale. La desalinizzazione è la voce di crescita più significativa, seguita dal trasporto idrico su larga scala e dalla crescente domanda di trattamento delle acque reflue (e da livelli di trattamento più elevati). A livello globale, il funzionamento delle pompe centrifughe è sotto pressione per migliorare l'efficienza energetica e ridurre le emissioni di carbonio. I produttori adottano motori ad alta efficienza, azionamenti a frequenza variabile e sistemi di monitoraggio intelligenti per ridurre il consumo energetico. Questi aggiornamenti riducono i costi del ciclo di vita, consentono di rispettare normative ambientali più severe e aiutano le industrie ad allinearsi agli obiettivi internazionali di riduzione delle emissioni di carbonio e di sostenibilità.
- Crescita delle esigenze agricole e di irrigazione: l'efficiente distribuzione dell'acqua, la fertirrigazione e il drenaggio sono aspetti centrali della modernizzazione agricola e dei progetti di irrigazione su larga scala. La domanda globale di cibo è in aumento e, grazie ai programmi finanziati dai governi per migliorare le rese, paesi come India, Cina e Brasile hanno avviato l'ammodernamento delle infrastrutture di irrigazione. La capacità delle pompe centrifughe di gestire diverse portate e capacità, nonché il loro costo di investimento relativamente basso, le rendono una soluzione popolare per l'irrigazione sia nelle piccole aziende agricole che nelle grandi imprese agricole.
Dinamiche commerciali emergenti delle pompe centrifughe
Esportazioni di pompe centrifughe n.c.a. per paese nel 2023
Esportatore | Valore delle esportazioni (migliaia di dollari USA) | Quantità (articoli) |
Cina | 4.589.504,40 | 167.156.000 |
Unione Europea | 3.646.574,70 | 18.752.100 |
Germania | 2.047.931,51 | 10.561.600 |
Italia | 1.301.948,38 | 6.974.200 |
Stati Uniti | 1.232.244,66 | 2.781.800 |
Francia | 925.242,82 | 11.521.500 |
Paesi Bassi | 867.155,74 | 3.291.100 |
Giappone | 619.959,07 | 3.722.140 |
Ungheria | 533.778,86 | 2.785.060 |
Messico | 533.587,41 | 1.455.460.000 |
Fonte: WITS
Sfide
- Infrastrutture e capacità tecniche nei mercati emergenti: le infrastrutture rurali nei paesi dell'Africa subsahariana e dell'Asia meridionale rimangono sottosviluppate. La ricerca dimostra che la limitata adozione di pompe centrifughe nelle piccole aziende agricole è dovuta alla scarsa fornitura di energia elettrica e all'assenza di tecnici specializzati. La scarsa competenza locale in materia di assistenza tecnica e gli elevati costi iniziali scoraggiano gli investimenti, riducendo di conseguenza la domanda potenziale, anche quando l'efficienza delle pompe consentirebbe di risparmiare sui costi di gestione.
- Protezionismo verde attraverso standard ambientali: sebbene legittime, le politiche ambientali potrebbero inavvertitamente ostacolare le esportazioni, colpendo in particolare le PMI dei paesi in via di sviluppo che faticano a conformarsi alle normative, come osservato dall'OMC. Raggiungere gli standard statunitensi di efficienza idrica o quelli europei di ecodesign per i fornitori di pompe centrifughe in paesi come l'India o la Nigeria può risultare economicamente proibitivo. Le PMI potrebbero non essere in grado di ottenere le certificazioni richieste, il che limiterebbe la loro portata globale e impedirebbe loro di partecipare alle gare d'appalto UE/USA. Di conseguenza, l'OMC incoraggia i paesi in via di sviluppo ad aumentare la propria capacità produttiva. Tuttavia, l'attuazione effettiva è incoerente, il che accresce le barriere di mercato per i produttori di pompe di piccole e medie dimensioni.
Dimensioni e previsioni del mercato delle pompe centrifughe:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
5,6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
41,79 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
72,06 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle pompe centrifughe:
Analisi del segmento tipo
Si prevede che il segmento delle pompe monostadio conquisterà la maggiore quota di mercato delle pompe centrifughe, pari al 35,2%, entro il 2036, grazie alla loro economicità e alle efficienti prestazioni a bassa pressione. Queste pompe sono ampiamente utilizzate in agricoltura, nell'edilizia e nelle applicazioni industriali leggere, dove sono essenziali portate elevate a pressioni ragionevoli. Con l'introduzione di nuove normative che ne promuovono l'utilizzo, il Dipartimento dell'Energia degli Stati Uniti ne sottolinea il ruolo nella gestione efficiente dei fluidi. Diverse industrie le preferiscono alle soluzioni a due stadi per la loro semplicità di progettazione, la facilità di manutenzione e l'affidabilità. Le pompe monostadio dovrebbero rimanere il sottosegmento dominante, poiché le aziende danno priorità al risparmio sui costi operativi.
Analisi del segmento di utilizzo finale
Si prevede che il segmento idrico e delle acque reflue costituirà la crescita più significativa entro il 2036, con una quota di mercato del 28,2%, a causa della rapida urbanizzazione e delle rigide restrizioni governative sulla gestione delle acque reflue, che probabilmente renderanno il mercato delle pompe centrifughe dominato dal settore idrico e delle acque reflue. L'NRCP ha affrontato i tratti inquinati di 34 fiumi situati in 77 città di 16 stati in India, con un costo autorizzato per il progetto di 5961,75 crore di rupie, per il quale è stata stabilita una capacità di trattamento delle acque reflue di 2677 milioni di litri al giorno (mld). Nell'ambito del programma Namami Gange, sono stati approvati un totale di 353 progetti per un costo di 30458 crore di rupie, che prevedono il trattamento delle acque reflue in 157 progetti per 4952 mld e una rete fognaria di 5212 km. Inoltre, sottolineando gli sforzi a livello mondiale per aumentare l'accesso all'acqua potabile, soprattutto nei paesi in via di sviluppo, l'Organizzazione Mondiale della Sanità contribuisce ad alimentare la domanda di soluzioni di pompaggio efficaci. Per garantire una continua espansione del mercato, comuni e utenti industriali utilizzano sempre più pompe centrifughe per il trattamento delle acque reflue, la desalinizzazione e la distribuzione dell'acqua.
Analisi del segmento applicativo
Si prevede che il segmento dei processi industriali costituirà la crescita più significativa entro il 2036, con una quota di mercato del 20,2% per le pompe centrifughe, grazie ai settori chimico, petrolifero e del gas, alimentare e delle bevande e della produzione di energia, che implicano la movimentazione e il trasferimento costante di grandi volumi di fluidi e il movimento di liquidi e fluidi a pressione controllata. Poiché i settori coinvolti presentano una domanda e un'espansione continue sia nel settore manifatturiero che in quello energetico, questi settori registrano il più alto consumo di pompe rispetto ai progetti di irrigazione, approvvigionamento di acqua potabile e raffreddamento, rendendo le pompe industriali un importante contributore al fatturato globale.
La nostra analisi approfondita del mercato delle pompe centrifughe comprende i seguenti segmenti:
Segmento | Sottosegmento |
Tipo |
|
Applicazione |
|
Uso finale |
|
Fluire |
|
Operazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato delle pompe centrifughe - Analisi regionale
Approfondimenti sul mercato dell'Asia-Pacifico
Entro il 2036, si prevede che il mercato delle pompe centrifughe nella regione Asia-Pacifico deterrà il 42,2% della quota di mercato globale, grazie alla continua urbanizzazione, a normative ambientali più severe e, naturalmente, alla crescita industriale. Questi fattori trainanti sono principalmente la crescita dei centri urbani e dei settori industriali più ampi in Cina e India. Il trattamento delle acque contribuirà alla crescita del mercato delle pompe nella regione Asia-Pacifico, insieme ai settori dell'energia e dei prodotti chimici. Ad esempio, esistono incentivi e normative governative per promuovere pompe a basso consumo energetico. I finanziamenti per la ricerca e sviluppo consentono di destinare maggiori risorse di bilancio allo sviluppo di tecnologie sostenibili, affiancandosi alle misure normative che già stimolano la crescita del mercato a livello regionale.
Entro il 2036, la Cina diventerà leader nel mercato dell'area Asia-Pacifico grazie alla crescita della produzione industriale, oltre che alla costruzione e al mantenimento di infrastrutture moderne. La NDRC (Commissione Nazionale per lo Sviluppo e la Riforma) e il MEE (Ministero dell'Energia e dell'Ambiente) finanziano progetti che promuovono l'efficienza energetica. Anche le energie rinnovabili, unite all'ammodernamento delle raffinerie, avranno un impatto positivo sulla crescita del mercato. Fattori strutturali come l'urbanizzazione e gli obiettivi di industria verde del CPCIF (Centro per la Promozione dell'Industria e dell'Energia) e di ChemChina (Centro Cinese per la Ricerca e lo Sviluppo) favoriranno la domanda di nuove pompe. L'automazione, grazie alle pressioni sia governative che aziendali, rende più accettabile l'ammodernamento dei processi produttivi delle pompe, suggerendo che rappresenti una soluzione ottimale per superare i problemi di capacità degli impianti di trattamento delle acque reflue, idroelettrici e di trasformazione chimica nelle regioni autonome cinesi.
Si prevede che l'India registrerà la maggiore crescita nel mercato delle pompe dell'area Asia-Pacifico, con un CAGR previsto pari o superiore al 6,6% entro il 2036. Il movimento imprenditoriale "Make in India", il programma Smart Cities e il DMIC (Development Management Institute of India) hanno comportato un aumento della spesa per le infrastrutture esistenti nei prossimi 5-10 anni. Nell'ambito del programma Atal Mission for Rejuvenation and Urban Transformation (AMRUT), lanciato dal Ministero dell'Edilizia abitativa e degli affari urbani, sono stati avviati 883 progetti di gestione delle acque reflue e dei fanghi settici per un valore di 34.081 crore di rupie, di cui 370 progetti per un valore di 8.258 crore di rupie sono stati completati. Nell'ambito della Swachh Bharat Mission (Urban) 2.0, lanciata il 1° ottobre 2021, sono stati stanziati 15.883 crore di rupie agli Stati/Territori dell'Unione per la gestione delle acque reflue/usate, inclusa la costruzione di impianti di trattamento delle acque reflue (STP) e impianti di trattamento dei fanghi fecali (FSTP).
Produzione di acque reflue nelle aree urbane e capacità di trattamento
Stati/Territori dell'Unione | Produzione di acque reflue (in MLD) | Capacità installata (in MLD) | Numero di impianti di trattamento delle acque reflue installati | Capacità di trattamento operativa (in MLD) |
Andhra Pradesh | 2882 | 833 | 66 | 443 |
Bihar | 2276 | 10 | 1 | 0 |
Chandigarh | 188 | 293 | 7 | 271 |
Chhattisgarh | 1203 | 73 | 3 | 73 |
Dadra e Nagar Haveli | 67 | 24 | 3 | 24 |
Goa | 176 | 66 | 11 | 44 |
Gujarat | 5013 | 3378 | 70 | 3358 |
Haryana | 1816 | 1880 | 153 | 1880 |
Himachal Pradesh | 116 | 136 | 78 | 99 |
Jammu e Kashmir | 665 | 218 | 24 | 93 |
Jharkhand | 1510 | 22 | 2 | 22 |
Karnataka | 4458 | 2712 | 140 | 1922 |
Kerala | 4256 | 120 | 7 | 114 |
Madhya Pradesh | 3646 | 1839 | 126 | 684 |
Maharashtra | 9107 | 6890 | 154 | 6366 |
Territorio della Capitale Nazionale di Delhi | 3330 | 2896 | 38 | 2715 |
Orissa | 1282 | 378 | 14 | 55 |
Pondicherry | 161 | 56 | 3 | 56 |
Punjab | 1889 | 1781 | 119 | 1601 |
Sierra | 3185 | 1086 | 114 | 783 |
Sikkim | 52 | 20 | 6 | 18 |
Tamil Nadu | 6421 | 1492 | 63 | 1492 |
Telangana | 2660 | 901 | 37 | 842 |
Tripura | 237 | 8 | 1 | 8 |
Uttar Pradesh | 8263 | 3374 | 107 | 3224 |
Uttarakhand | 627 | 448 | 71 | 345 |
Bengala Occidentale | 5457 | 897 | 50 | 337 |
Fonte: PIB
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano deterrà il 18,2% della quota di mercato entro il 2036, grazie alla crescente domanda nei settori petrolifero e del gas, chimico e idrico. La domanda di pompe centrifughe termoplastiche negli Stati Uniti è sostenuta da progetti di estrazione di shale gas e dagli investimenti in impianti petrolchimici nella regione del Golfo. Le innovazioni nelle pompe intelligenti, i design delle giranti a basso consumo energetico e gli standard normativi sia dell'EPA che del DOE hanno agito da motori di crescita per il futuro. Il commercio transfrontaliero di pompe centrifughe conformi agli accordi commerciali previsti dall'USMCA e le nuove catene di approvvigionamento influenzate dall'Industria 4.0 dovrebbero fornire un meccanismo di base affidabile per la domanda di pompe.
L'industria chimica statunitense riceve l'11% dei finanziamenti per la ricerca e sviluppo tramite il sostegno federale. Al fine di promuovere gli investimenti in progetti energetici avanzati e creare catene di approvvigionamento di energia pulita, l'amministrazione Biden-Harris ha annunciato un ciclo di assegnazione di crediti d'imposta da 6 miliardi di dollari, di cui circa 2,5 miliardi destinati alle comunità storiche del settore energetico. Il programma Green Chemistry dell'EPA ha erogato sovvenzioni a processi di chimica verde per la riduzione dei rifiuti pericolosi. L'EPA e l'American Chemical Society hanno premiato 144 tecnologie che contribuiscono a eliminare 830 milioni di libbre di sostanze chimiche e solventi pericolosi. Questa quantità è sufficiente a riempire quasi 3.800 vagoni cisterna ferroviari o a formare un treno lungo quasi 47 miglia. Ogni anno si risparmiano 21 miliardi di galloni d'acqua, equivalenti al consumo annuo di 980.000 persone. Ogni anno si eliminano 7,8 miliardi di libbre di anidride carbonica rilasciata nell'atmosfera, pari all'eliminazione di 770.000 automobili dalle strade.
Il Canada sta investendo 150 milioni di dollari in una strategia nazionale per gli edifici a emissioni zero entro il 2050, insieme a un programma di sovvenzioni per case più ecologiche da 2,6 miliardi di dollari per promuovere l'efficienza energetica delle abitazioni e le filiere di approvvigionamento verdi, e a un programma per edifici comunitari verdi e inclusivi da 1,5 miliardi di dollari che finanzia interventi di ristrutturazione, riparazione, ammodernamento e nuovi progetti di costruzione a basso consumo energetico. Sono stati stanziati fondi per modernizzare i servizi infrastrutturali e la ricerca e sviluppo per progetti di energia elettrochimica, come ad esempio gli elettrolizzatori PEM per lo stoccaggio dell'idrogeno. Gli sforzi congiunti del NIST e dell'NRC per creare standard di sicurezza più espliciti dovrebbero contribuire a fornire una direzione per una maggiore domanda di pompe nel sistema di lavorazione chimica del Canada.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo deterrà il 16,9% della quota di mercato entro il 2036, grazie agli investimenti nella modernizzazione delle infrastrutture obsolete, nella decarbonizzazione e negli investimenti nel settore chimico tramite l'UE. La Direttiva UE sul trattamento delle acque reflue viene applicata per la raccolta e il trattamento di circa il 90% delle acque reflue urbane in tutta l'UE. Secondo i profili nazionali, altri dieci paesi hanno raggiunto un tasso di conformità superiore al 90%, mentre quattro paesi, Austria, Germania, Lussemburgo e Paesi Bassi, trattano tutte le loro acque reflue urbane in conformità con gli standard della Direttiva. Inoltre, il regolamento REACH applicato alle industrie sta già incentivando gli investimenti in pompe efficienti dal punto di vista energetico e a basse perdite.
Il mercato tedesco delle pompe centrifughe è sostenuto da una solida industria chimica, automobilistica e del trattamento delle acque. Le politiche federali in materia di cambiamenti climatici e la Strategia per l'efficienza energetica 2050 promuovono soluzioni di pompaggio ad alta efficienza. Inoltre, gli investimenti nelle infrastrutture municipali per il trattamento delle acque, il miglioramento dell'automazione industriale e l'integrazione di pompe intelligenti hanno contribuito ad aumentare la domanda di soluzioni di pompaggio. L'eccellente tradizione ingegneristica tedesca, unitamente alle direttive UE in materia di ecodesign, favorisce l'innovazione e le esportazioni. Per rimanere competitive dal punto di vista tecnologico, le aziende si concentrano sul monitoraggio digitale, sulla manutenzione predittiva e sul risparmio energetico.
Produzione totale di energia elettrica nel 2022
Regione/Paese | GWh |
Europa | 4?018?742 |
Germania | 578?949 |
Francia | 473?672 |
Turchia | 328?379 |
Regno Unito | 325?540 |
Spagna | 292?454 |
Polonia | 179?748 |
Svezia | 173?159 |
Norvegia | 146.730 |
Paesi Bassi | 121?572 |
Fonte: IEA
Principali attori del mercato delle pompe centrifughe:
- Grundfos Holding A/S
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Xylem Inc.
- Flowserve Corporation
- Sulzer Ltd.
- KSB SE & Co. KGaA
- Ebara Corporation
- Wilo SE
- ITT Inc. (Goulds Pumps)
- Pentair plc
- Kirloskar Brothers Limited
- IDEX Corporation (Corken, Viking Pump)
- SPX FLOW, Inc.
- Roto Pumps Limited
- Torishima Pump Mfg. Co., Ltd.
- Tsurumi Manufacturing Co., Ltd.
Il mercato globale delle pompe centrifughe è moderatamente consolidato e comprende operatori di tutto il mondo. A guidare la concorrenza sono azioni strategiche come fusioni, tecnologia digital twin e ricerca e sviluppo di pompe a basso consumo energetico. I produttori europei puntano sulla sostenibilità, sfruttando le opportunità offerte dalle politiche di neutralità carbonica come strumento per migliorare il servizio clienti e garantire la conformità alle normative. Le aziende statunitensi si concentrano sull'automazione con integrazione IoT, mentre i produttori giapponesi si focalizzano su dispositivi compatti ed efficienti per supportare le aree urbane e industriali nella regione Asia-Pacifico. A livello regionale, l'espansione, la cooperazione OEM e le pratiche di assistenza post-vendita rappresentano opportunità che stanno cambiando le dinamiche del mercato globale.
Di seguito sono elencati alcuni dei principali operatori attivi sul mercato:
Sviluppi recenti
- Nel dicembre 2024, l'azienda indiana Wilo Mather & Platt ha lanciato una pompa sommergibile a flusso assiale con SCADA per applicazioni industriali e idriche, inclusi gli impianti chimici. Questa pompa a doppia installazione, orizzontale o verticale, offre ai partner industriali il monitoraggio in tempo reale delle prestazioni, l'automazione del controllo del flusso, incluso il controllo della velocità, e la connettività cloud-to-pump per avvisi immediati e visibilità sul dashboard.
- Nel febbraio 2024, DESMI (Danimarca) ha lanciato una nuova linea di pompe centrifughe a trascinamento magnetico specificamente progettate per sostanze chimiche corrosive e volatili. Queste pompe sono dotate di un involucro ermeticamente sigillato con un accoppiamento magnetico, che elimina le tenute meccaniche, riducendo virtualmente il rischio di perdite in ambienti chimici pericolosi. I primi utilizzatori nel settore della lavorazione chimica hanno verificato una riduzione dei tempi di fermo non pianificati dovuti a guasti delle tenute.
- Report ID: 5115
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
