Prospettive del mercato dei sistemi di scarico per autoveicoli:
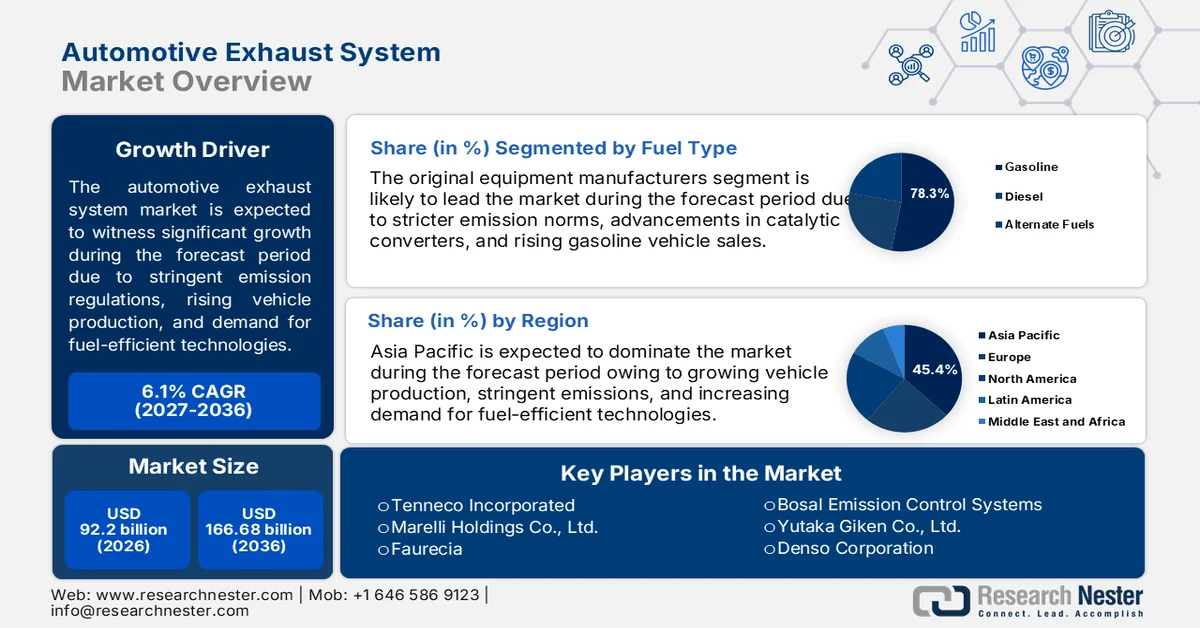
Il mercato dei sistemi di scarico per autoveicoli aveva un valore di 92,2 miliardi di dollari nel 2026 e si prevede che supererà i 166,68 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 6,1% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei sistemi di scarico per autoveicoli è stimato a 97,82 miliardi di dollari.
La domanda globale di sistemi di scarico per autoveicoli è direttamente legata ai volumi di produzione dei veicoli e ai requisiti normativi nelle principali regioni produttrici di automobili. Il rapporto dell'Organizzazione Internazionale dei Costruttori di Autoveicoli (OIM) del marzo 2025 afferma che le vendite globali di automobili hanno raggiunto 74,6 milioni di unità nel 2024, con oltre 3 milioni di autovetture in Sud America, mantenendo una domanda di base per i componenti dei sistemi di scarico sia per le piattaforme a combustione interna che per quelle ibride. La pressione normativa rimane un fattore determinante della domanda. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha riportato nel marzo 2025 che i trasporti contribuiscono per quasi il 29% alle emissioni totali di gas serra negli Stati Uniti, con i veicoli leggeri come principale fonte, rafforzando la costante supervisione normativa sui sistemi di controllo delle emissioni di scarico.
Dal punto di vista degli investimenti e delle politiche regionali, le iniziative del settore pubblico volte all'efficienza dei consumi di carburante e alla riduzione delle emissioni continuano a influenzare l'economia dei fornitori e la pianificazione della produzione. La Climate and Clean Air Coalition stima che i miglioramenti in termini di efficienza dei consumi di carburante e le tecnologie di controllo delle emissioni abbiano ridotto le emissioni di inquinanti regolamentati per veicolo di oltre il 99%, nonostante l'aumento dei chilometri percorsi dai veicoli, evidenziando la crescente complessità tecnica intrinseca dei sistemi di scarico. I finanziamenti federali per le tecnologie avanzate dei veicoli e i programmi di efficienza produttiva continuano a sostenere le filiere di approvvigionamento nazionali per i componenti critici per le emissioni presenti sul mercato. Inoltre, l'adozione a livello statale di standard più rigorosi sulle emissioni dei veicoli, in linea con i quadri normativi del California Air Resources Board, aumenta i costi di conformità, rafforzando al contempo la domanda a lungo termine di soluzioni di scarico ad alte prestazioni.
Chiave Sistema di scarico automobilistico Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
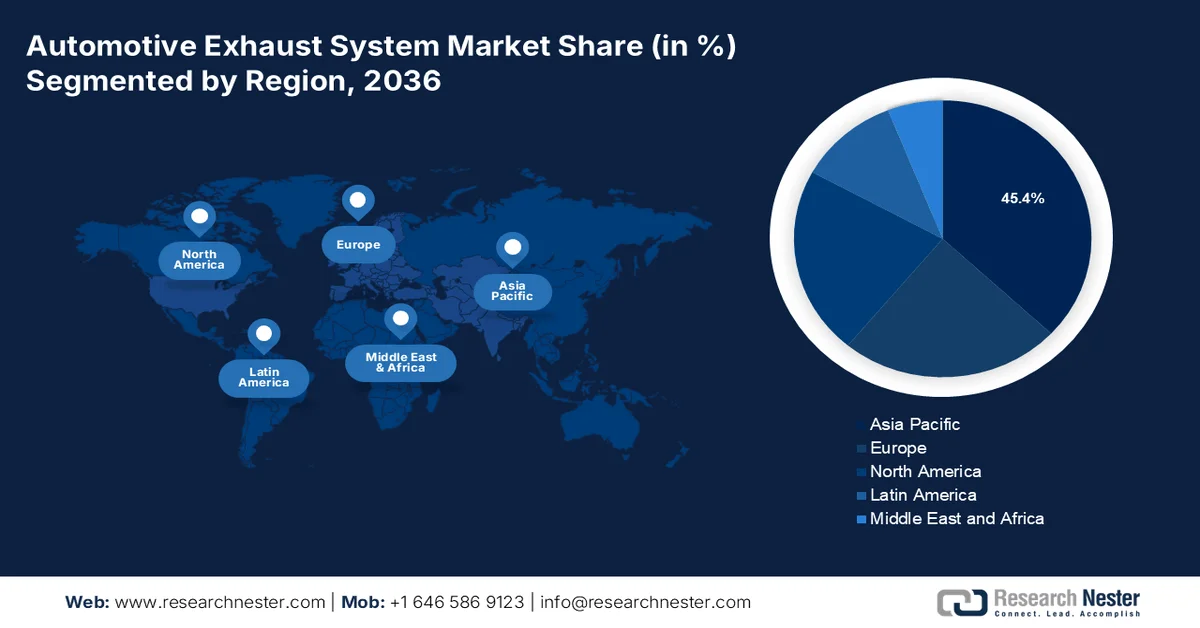
- Si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato del 45,4% nel settore dei sistemi di scarico per autoveicoli entro il 2036, grazie agli ingenti volumi di produzione automobilistica e all'implementazione di normative avanzate sulle emissioni come China 6, India BS-VI e le normative giapponesi Post-Post New Long Term Regulations, che impongono sofisticate tecnologie di post-trattamento.
- Si prevede che il Nord America si affermerà come la regione a più rapida crescita tra il 2027 e il 2036, con un CAGR del 6,3%, grazie all'evoluzione degli standard EPA e di Environment and Climate Change Canada, che accelerano l'adozione di sistemi avanzati di post-trattamento dei gas di scarico per veicoli leggeri e pesanti.
Approfondimenti sul segmento:
- Si prevede che il segmento dei produttori di apparecchiature originali (OEM) nel mercato dei sistemi di scarico per autoveicoli raggiungerà una quota del 78,3% entro il 2036, grazie alle solide partnership con gli OEM necessarie per l'ingegneria integrata di scarico e post-trattamento, in un contesto di normative sulle emissioni sempre più stringenti e di tendenze all'elettrificazione.
- Si prevede che il sottosegmento delle autovetture, all'interno della categoria di tipologia di veicolo, manterrà la sua quota di mercato leader entro il 2036, sostenuto dagli elevati volumi di produzione globali e dagli obblighi normativi che accelerano l'adozione di convertitori catalitici avanzati e filtri antiparticolato per motori a benzina.
Principali tendenze di crescita:
- Continuo predominio dei veicoli a combustione interna e ibridi
- Sostegno pubblico ai veicoli ibridi come tecnologia di transizione
Principali sfide:
- Elevata intensità di capitale ed economie di scala
- Complessa procedura di qualificazione OEM e lunghi tempi di consegna
Attori chiave: Tenneco Inc., Faurecia, Eberspächer Group, FUTABA INDUSTRIAL CO., LTD., BENTELER International AG, Yutaka Giken Co., Ltd., Sejong Industrial Co., Ltd., Friedrich Boysen GmbH & Co. KG, BOSAL International NV, SANGO Co., Ltd., Katcon Global, Grand Rock Co., Ltd., SHANGHAI LANGXING, UNIPRES Corporation, Harbin Airui Automotive Exhaust System Co., Ltd., Tata AutoComp Systems, AP Exhaust Products, SPMC, MagnaFlow, Walkinshaw Performance.
Globale Sistema di scarico automobilistico Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:92,2 miliardi di dollari
- Dimensioni del mercato nel 2027:97,82 miliardi di dollari
- Dimensioni del mercato previste:166,68 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 6,1% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 45,4% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Cina, Stati Uniti, Germania, Giappone, India
- Paesi emergenti: Corea del Sud, Messico, Brasile, Tailandia, Indonesia
Last updated on : 31 August, 2026
Mercato dei sistemi di scarico per autoveicoli: fattori di crescita e sfide
Fattori di crescita
- Persistente predominanza di veicoli a combustione interna e ibridi: nonostante la spinta verso l'elettrificazione, i dati governativi sui veicoli confermano la persistenza di veicoli a combustione interna e ibridi. L'Agenzia Internazionale dell'Energia riporta che la maggior parte dei veicoli in circolazione a livello globale continua a dipendere da motori a combustione interna o sistemi ibridi. Ciò è ulteriormente confermato dalle statistiche sul trasporto pubblico, che mostrano un lento ricambio di veicoli nel mercato, sia emergente che maturo, dei sistemi di scarico per autoveicoli. Il rapporto BTS 2024 degli Stati Uniti indica che l'età media dei veicoli ha raggiunto i 12,5 anni nel 2024, sostenendo la domanda di sostituzione dei sistemi di scarico a lungo termine. Le politiche governative supportano sempre più gli ibridi come tecnologia di transizione, in particolare in Asia e in Europa, ampliando la rilevanza dei sistemi di scarico. Si prevede che la produzione automobilistica globale rimarrà elevata, mentre la spesa per le infrastrutture di ricarica è inferiore alla domanda di veicoli.
- Sostegno pubblico ai veicoli ibridi come tecnologia di transizione: i governi promuovono sempre più gli ibridi come una soluzione pragmatica per la riduzione delle emissioni, mantenendone la rilevanza sul mercato. L'Agenzia Internazionale dell'Energia (IEA) osserva che gli ibridi godono di sostegno politico in Europa, Giappone e Asia a causa dei limiti infrastrutturali. I programmi governativi di incentivazione spesso classificano i veicoli ibridi separatamente dai veicoli elettrici completi, mantenendo gli obblighi di conformità per i sistemi di scarico. Il Ministero dell'Economia, del Commercio e dell'Industria giapponese continua a finanziare il miglioramento dell'efficienza degli ibridi. Il rapporto del BTS statunitense dell'aprile 2024 indica un'impennata nelle vendite di veicoli ibridi, che nel 2024 hanno raggiunto quota 1.609.035 unità. Per i fornitori di sistemi di scarico, gli ibridi rappresentano un segmento di domanda stabile a medio termine con un contenuto tecnico superiore rispetto alle piattaforme convenzionali con motore a combustione interna.
- Rigore normativo e finanziamenti diretti governativi per la ricerca e sviluppo: i nuovi standard sulle emissioni sono i principali fattori trainanti del mercato. Oltre a stabilire le regole, i governi finanziano direttamente la ricerca e sviluppo avanzata necessaria per la conformità. Ad esempio, il Dipartimento dell'Energia degli Stati Uniti stanzia annualmente milioni di dollari tramite il suo Vehicle Technologies Office per progetti volti a migliorare il controllo delle emissioni e a ridurre i costi delle tecnologie di post-trattamento per motori diesel e a benzina. Questo investimento pubblico stimola l'innovazione per i fornitori, accelerando la commercializzazione dei sistemi necessari per soddisfare gli standard, come le norme proposte dall'EPA per la Fase 3 dei veicoli pesanti. Ciò crea un percorso di finanziamento diretto per le tecnologie di scarico di nuova generazione.
Sfide
- Elevata intensità di capitale ed economie di scala: il mercato dei sistemi di scarico per autoveicoli richiede ingenti capitali per impianti di produzione di precisione, strutture di collaudo e linee di rivestimento dei convertitori catalitici. Raggiungere la competitività in termini di costi è impossibile senza le dimensioni delle aziende già affermate. Una singola linea di produzione automatizzata può costare milioni. Sebbene si preveda una crescita del mercato, i margini di profitto sono ridotti, il che rende il recupero dei grandi investimenti iniziali lento e rischioso per i nuovi operatori privi di volumi di vendita preesistenti.
- Complessa procedura di qualificazione OEM e lunghi tempi di consegna: ottenere un contratto OEM implica un processo di qualificazione pluriennale, test di durata e capacità di consegna just-in-time. I fornitori devono spesso co-progettare sistemi per specifiche piattaforme veicolari. Futaba Industrial ha consolidato il suo ruolo di fornitore chiave di Toyota grazie a decenni di partnership integrate. Un nuovo concorrente non può vantare questa esperienza. Inoltre, l'età media dei veicoli leggeri è di dieci anni, il che sottolinea gli standard di durata richiesti dagli OEM, comprovati da anni di test.
Dimensioni e previsioni del mercato dei sistemi di scarico per autoveicoli:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6,1% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
92,2 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
166,68 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sistemi di scarico per autoveicoli:
Analisi del segmento del canale di vendita
Nell'ambito del canale di vendita, il segmento dei produttori di apparecchiature originali (OEM) è dominante e si prevede che deterrà una quota di mercato del 78,3% entro il 2036 nel settore dei sistemi di scarico per autoveicoli. Questo predominio è dovuto all'ingegneria integrata a livello di sistema richiesta dai moderni sistemi di post-trattamento dei gas di scarico, che si realizza al meglio attraverso partnership dirette a lungo termine con i costruttori di veicoli. La transizione verso l'elettrificazione e le normative più severe consolidano ulteriormente l'integrazione OEM, poiché i sistemi di scarico diventano parte integrante dell'architettura di gestione termica e delle emissioni del veicolo. La crescita di questo canale è supportata dalla forte produzione di veicoli; ad esempio, secondo il rapporto di Auto Innovators dell'aprile 2025, la produzione nordamericana di veicoli leggeri ha superato i 15.972.369 nel 2024, creando una domanda diretta per i sistemi integrati OEM.
Produzione di veicoli leggeri in Nord America
Anno | Valore della produzione |
Anno intero 2024 | 15.972.369 |
Gennaio 2025 | 1.194.682 |
Febbraio 2025 | 1.290.302 |
Marzo 2025 | 1.424.691 |
Fonte: Auto Innovators, aprile 2025
Analisi del segmento per tipologia di veicolo
Il sottosegmento delle autovetture è leader nel mercato dei veicoli passeggeri. Questa quota di mercato è trainata dall'enorme volume di produzione globale di autovetture e dalla rapida adozione di tecnologie di post-trattamento complesse, come i filtri antiparticolato per motori a benzina e i convertitori catalitici avanzati. Le rigide normative sulle emissioni a livello mondiale, come la China 6 e la BS-VI indiana, impongono queste tecnologie per i nuovi veicoli passeggeri. Il rapporto del BTS statunitense del dicembre 2023 mostra che le vendite di nuove autovetture nel 2023 hanno raggiunto le 2.640 mila unità, sottolineando l'enorme base installata di sistemi di scarico. La leadership del segmento è ulteriormente rafforzata dalla transizione globale verso i veicoli ibridi-elettrici, che richiedono sistemi di scarico avanzati per gestire il funzionamento intermittente dei motori a combustione interna.
Analisi del segmento di materiale
Nel segmento dei materiali, il sottosegmento dell'acciaio inossidabile è leader e si prevede che manterrà una quota di mercato significativa. Tale predominio è dovuto all'equilibrio ottimale tra resistenza alla corrosione, durata e convenienza economica in ambienti con gas di scarico ad alta temperatura. La sua posizione dominante è ulteriormente rafforzata dalla necessità di una lunga durata, in linea con i periodi di garanzia estesi dei veicoli per i componenti relativi alle emissioni, e dalla sua idoneità alla produzione di complessi alloggiamenti per dispositivi di post-trattamento. Secondo il rapporto dell'American Iron and Steel Institute di gennaio 2025, gli Stati Uniti hanno importato 2.082.000 tonnellate nette di acciaio nel dicembre 2023, a testimonianza del suo ruolo cruciale nell'industria. Inoltre, la spinta verso la riduzione del peso per migliorare l'efficienza dei consumi sta guidando l'adozione di acciai inossidabili ferritici e austenitici avanzati e di spessore ridotto, che mantengono la resistenza pur riducendo il peso complessivo del sistema.
Importazioni di acciaio negli Stati Uniti per paese
Paese | Volume (000 NT) | Variazione rispetto a novembre |
Canada | 539 | +1% |
Brasile | 335 | In calo del 12% |
Messico | 291 | Aumento del 18% |
Corea del Sud | 269 | Aumento del 91% |
Germania | 106 | Aumento del 103% |
Fonte: American Iron and Steel Institute, gennaio 2025
La nostra analisi approfondita del mercato globale comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Componente |
|
Tipo di carburante |
|
Tipo di veicolo |
|
Dispositivo post-trattamento |
|
Canale di vendita |
|
Materiale |
|
Propulsione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei sistemi di scarico per autoveicoli - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Il mercato dei sistemi di scarico per autoveicoli nella regione Asia-Pacifico è dominante e si prevede che raggiungerà una quota di fatturato del 45,4% entro il 2036. Il mercato è trainato dall'enorme volume di produzione di veicoli e dalle rigorose normative nazionali sulle emissioni. Il principale fattore di domanda è l'implementazione di normative avanzate, come le normative cinesi BS-VI e indiane e le normative giapponesi Post-Post New Long Term Regulations, che impongono sistemi di post-trattamento avanzati, come i filtri antiparticolato per motori a benzina (GAF) e i sistemi di riduzione catalitica selettiva (SCR) potenziati. Un trend importante è la rapida crescita simultanea dei veicoli ibridi ed elettrici e della produzione di motori a combustione interna, che crea un duplice flusso di domanda. La Cina è leader nell'adozione di veicoli elettrici; la sua produzione di motori a combustione interna è in continua crescita e il parco veicoli garantisce una domanda costante di sistemi di scarico. Le aggressive politiche a favore dei veicoli elettrici stanno spingendo i fornitori ad adattare i prodotti alle piattaforme ibride e a investire in componenti per propulsori elettrificati.
Il mercato cinese dei sistemi di scarico per autoveicoli sta attraversando una transizione strutturale, poiché si prevede che la penetrazione dei veicoli elettrici raggiungerà il 90% entro il 2030, riducendo significativamente la domanda di sistemi di scarico a lungo termine derivante dalle nuove vendite di veicoli. Tuttavia, la domanda a breve e medio termine rimane sostenuta dall'attuale parco veicoli a combustione interna e ibridi e dalla posizione dominante della Cina nelle catene del valore dei materiali per l'industria automobilistica. Secondo il rapporto del World Economic Forum di gennaio 2025, la Cina rappresenta oltre il 50% del consumo globale di acciaio a valle, il 57,5% del consumo di alluminio e il 56% del consumo globale di pneumatici, a sottolineare la sua importanza nella produzione di veicoli convenzionali. Sebbene la diffusione dei veicoli elettrici a batteria stia accelerando, le dimensioni del parco veicoli a combustione interna installato in Cina sostengono la domanda di sistemi di scarico aftermarket. Per i fornitori, la Cina rimane strategicamente importante per l'approvvigionamento di materiali di produzione orientato ai volumi e per i programmi di piattaforme di transizione, nonostante il calo dell'intensità dei sistemi di scarico a lungo termine nei nuovi veicoli.
Volume di vendite e penetrazione dei veicoli elettrici
Anno | Vendite (10.000 unità) | Tasso di penetrazione |
2019 | 121 | 5% |
2020 | 137 | 5% |
2021 | 352 | 13% |
2022 | 689 | 26% |
2023 | 950 | 32% |
2030 | 3.200 | 90% |
Fonte: Forum economico mondiale, gennaio 2025
Un'ampia base di veicoli attivi e meccanismi di controllo normativo supportano il mercato indiano . Secondo il rapporto del PIB di dicembre 2024, circa 384,1 milioni di veicoli a motore sono stati immatricolati nell'ambito del sistema Vahan 4.0, creando una base installata considerevole che richiede sistemi di scarico conformi alle normative sulle emissioni. La supervisione normativa è rafforzata dal regime dei certificati di controllo dell'inquinamento (PUC), con oltre 53,4 milioni di PUCC validi emessi, che collegano direttamente il funzionamento del veicolo alle prestazioni del sistema di scarico. Mentre i veicoli elettrici sono veicoli di nuova immatricolazione, la maggior parte dei veicoli a combustione interna in circolazione rimane soggetta a controlli. Inoltre, oltre 175 milioni di veicoli assicurati indicano un utilizzo su strada costante che supporta la domanda di sostituzione e manutenzione. Queste dinamiche posizionano l'India come un mercato guidato dai volumi, dove la domanda di sistemi di scarico rimane robusta nonostante la graduale elettrificazione.
Approfondimenti sul mercato nordamericano
Il mercato nordamericano dei sistemi di scarico per autoveicoli è quello in più rapida crescita e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3% durante il periodo di previsione, dal 2026 al 2036. Il mercato è trainato dall'evoluzione degli standard federali sulle emissioni dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) e di Environment and Climate Change Canada, in particolare per i veicoli pesanti. La normativa EPA Clean Trucks Plan Phase 3 richiederà sistemi di post-trattamento avanzati, sostenendo la domanda da parte degli OEM. La tendenza chiave è l'integrazione dei sistemi di scarico con i propulsori ibridi ed elettrici, supportata dagli investimenti del Dipartimento dell'Energia degli Stati Uniti in tecnologie per veicoli che prolungano la rilevanza dei motori a combustione interna. La spesa pubblica attraverso programmi come l'incentivo canadese per i veicoli a emissioni zero supporta indirettamente l'adozione degli ibridi, mentre i finanziamenti statunitensi per gli scuolabus ecologici alimentano direttamente la domanda di moderni sistemi di scarico per diesel.
Gli Stati Uniti sono plasmati dall'applicazione rigorosa delle normative e da una spesa federale mirata. Le norme definitive dell'EPA per la Fase 3 dei veicoli pesanti abbasseranno drasticamente i limiti di NOx, imponendo l'adozione di sistemi di riduzione catalitica selettiva di nuova generazione e di sistemi di gestione termica avanzati a partire dall'anno modello in corso. Questa spinta normativa è amplificata dagli appalti federali diretti, in particolare dal programma Clean School Bus da 5 miliardi di dollari dell'EPA, annunciato nel gennaio 2026, che prevede la sostituzione dei vecchi autobus diesel con i nuovi modelli conformi, creando un'immediata domanda da parte dei produttori di apparecchiature originali (OEM). Inoltre, il costante finanziamento da parte del Dipartimento dell'Energia per la ricerca e lo sviluppo di tecnologie avanzate di combustione e controllo delle emissioni, attraverso il suo Vehicle Technologies Office, affronta la duplice sfida di soddisfare standard più severi e al contempo migliorare l'efficienza dei propulsori sia convenzionali che ibridi. Ciò mantiene l'evoluzione tecnologica dei componenti di scarico nonostante il panorama dei propulsori in continua trasformazione.
Il mercato canadese dei sistemi di scarico per autoveicoli rappresenta un mercato stabile e allineato alle normative, supportato da un parco veicoli consistente, dall'attività del mercato dei ricambi e dall'integrazione della catena di approvvigionamento transfrontaliera. Il mercato canadese dei ricambi per autoveicoli ha un valore di oltre 16 miliardi di dollari all'anno ed è rimasto relativamente stabile fino al 2022, indicando una domanda costante di sostituzione per i componenti relativi alle emissioni. Sebbene la produzione nazionale di veicoli sia tornata ai livelli pre-pandemia nel 2022, le importazioni di parti e componenti automobilistici sono ammontate a 15,4 miliardi di dollari, a testimonianza della continua dipendenza da fornitori esterni. Le importazioni di autovetture sono aumentate del 12% raggiungendo i 31 miliardi di dollari nel 2022, secondo il rapporto ITA di novembre 2023, rafforzando l'approvvigionamento integrato dei sistemi di scarico. Con l'84% delle nuove vendite di veicoli leggeri classificate come autocarri leggeri e SUV, il contenuto di gas di scarico per veicolo rimane strutturalmente più elevato. Il quadro normativo canadese è strettamente armonizzato con gli standard statunitensi in materia di emissioni e sicurezza, supportando la comunanza delle piattaforme e una domanda stabile da parte degli OEM.
Approfondimenti sul mercato europeo
Il mercato europeo dei sistemi di scarico per autoveicoli è definito dall'imminente normativa Euro 7, che impone i limiti di emissione più severi di sempre per inquinanti come NOx e particolato, sia per le autovetture che per i furgoni di nuova generazione. Questo quadro normativo obbliga i produttori a integrare soluzioni di post-trattamento più avanzate, durevoli e integrate, tra cui filtri antiparticolato (GPF) di ultima generazione e catalizzatori a riscaldamento elettrico, sostenendo la domanda di ricerca e sviluppo e di produzione. Parallelamente, si assiste a una transizione accelerata verso i veicoli elettrici a batteria, che erode il mercato potenziale a lungo termine per i sistemi di scarico tradizionali. Di conseguenza, i fornitori si stanno orientando strategicamente verso componenti per piattaforme elettrificate, come sistemi di gestione termica e dispositivi acustici, mentre il mercato dei ricambi rimane solido grazie all'invecchiamento del parco veicoli europeo.
Il mercato tedesco è trainato dal suo status di polo europeo per la produzione di veicoli premium e dalle esigenze tecniche della prossima normativa Euro 7. Ciò richiede soluzioni di post-trattamento complesse e di alto valore da parte di fornitori nazionali che servono OEM come Volkswagen, BMW e Mercedes-Benz. Una tendenza chiave è la svolta strategica verso lo sviluppo di componenti per sistemi di scarico per veicoli ibridi ad alte prestazioni e motori a combustione a idrogeno, in linea con i finanziamenti della strategia federale sull'idrogeno. Secondo i dati KBA 2023, le immatricolazioni totali di autovetture nel 2023 hanno raggiunto i 2,84 milioni e le immatricolazioni di nuovi veicoli a benzina hanno rappresentato il 34,4%, il che richiede sistemi avanzati come i filtri antiparticolato per motori a benzina, a dimostrazione del volume sostenuto di tecnologie di scarico avanzate nonostante la crescita dei veicoli elettrici a batteria (BEV).
Il continuo supporto derivante dalla presenza dominante di veicoli a combustione interna e ibridi sta trainando il mercato britannico dei sistemi di scarico per autoveicoli. I dati del Parlamento britannico di giugno 2025 mostrano che a giugno 2024 solo il 3% del parco auto totale del Regno Unito, pari a 1,09 milioni di veicoli, era costituito da veicoli elettrici a batteria, mentre l'8% era costituito da veicoli ibridi, il che indica che oltre l'89% dei veicoli in circolazione si affidava ancora a propulsori a benzina o diesel. I veicoli a benzina rappresentavano il 57% del parco auto e quelli diesel il 32%, sostenendo una domanda sostanziale di sistemi di scarico e ricambi aftermarket. Sebbene i veicoli elettrici a batteria rappresentassero il 19% delle nuove immatricolazioni, il ricambio del parco auto rimane graduale, preservando la domanda di sistemi di scarico per OEM e aftermarket nel medio termine. Questa lenta transizione favorisce la continua fornitura di sistemi di scarico conformi alle normative sulle emissioni del Regno Unito e dell'UE.
Principali attori del mercato dei sistemi di scarico per autoveicoli:
- Tenneco Inc. (USA)
- Faurecia (Francia)
- Gruppo Eberspächer (Germania)
- FUTABA INDUSTRIALE CO., LTD. (Giappone)
- BENTELER International AG (Austria)
- Yutaka Giken Co., Ltd. (Giappone)
- Sejong Industrial Co., Ltd. (Corea del Sud)
- Friedrich Boysen GmbH & Co. KG (Germania)
- BOSAL International NV (Belgio)
- SANGO Co., Ltd. (Giappone)
- Katcon Global (USA)
- Grand Rock Co., Ltd. (Taiwan)
- SHANGHAI LANGXING (Cina)
- UNIPRES Corporation (Giappone)
- Harbin Airui Automotive Exhaust System Co., Ltd. (Cina)
- Tata AutoComp Systems (India)
- AP Exhaust Products (USA)
- SPMC (Malesia)
- MagnaFlow (USA)
- Walkinshaw Performance (Australia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Tenneco Inc. è un attore dominante nel mercato globale dei sistemi di scarico per autoveicoli, rinomata per le sue divisioni dedicate alle prestazioni di guida e alla riduzione delle emissioni. La sua strategia si concentra sullo sviluppo di tecnologie avanzate per il controllo delle emissioni e il post-trattamento, tra cui la riduzione catalitica selettiva e i filtri antiparticolato per motori a benzina, al fine di soddisfare le rigorose normative globali. Le iniziative chiave prevedono l'utilizzo delle acquisizioni per integrare le competenze relative ai sistemi di propulsione e l'ampliamento del portafoglio prodotti per garantire la rilevanza futura dell'azienda. Secondo il bilancio annuale del 2024, il fatturato dell'azienda ha raggiunto i 22.367,55 milioni di rupie indiane.
- Faurecia è un'azienda leader di mercato grazie alla sua profonda esperienza nelle tecnologie di controllo delle emissioni e negli interni dei veicoli. La sua visione strategica ruota attorno alla sostenibilità, alla mobilità e all'abitacolo del futuro, con ingenti investimenti nello stoccaggio dell'idrogeno e nei sistemi a celle a combustibile come alternativa a lungo termine ai tradizionali sistemi di scarico. L'iniziativa principale è stata l'acquisizione della rivale tedesca Hella, che ha permesso di creare soluzioni avanzate per il post-trattamento dei gas di scarico. Nel 2024, l'azienda ha realizzato un fatturato di 26.974,2 milioni di euro.
- Il Gruppo Eberspacher è un'azienda leader nel mercato dei sistemi di scarico per autoveicoli, specializzata principalmente in sistemi avanzati di gestione termica e tecnologie per gli scarichi. La sua strategia si basa sull'innovazione nel campo dei componenti per il riscaldamento, il raffreddamento e il controllo delle emissioni ad alta efficienza energetica. Tra le iniziative chiave, spicca un forte orientamento verso lo sviluppo di sistemi di scarico e soluzioni termiche per veicoli ibridi ed elettrici.
- Futaba Industrial Co., Ltd è un fornitore chiave in Giappone e un importante concorrente a livello globale nel mercato dei sistemi di scarico per autoveicoli, con una solida esperienza nei sistemi di scarico e nei componenti stampati per la carrozzeria. La sua strategia si concentra sulla produzione di precisione di alta qualità e sull'efficienza dei costi per servire i principali produttori OEM a livello mondiale. Le iniziative strategiche mirano ad espandere la propria presenza produttiva all'estero per consentire agli OEM di accedere ai mercati in crescita.
- Benteler International AG è un importante gruppo di ingegneria con una forte presenza nel mercato dei sistemi di scarico per autoveicoli attraverso la sua divisione automotive. La sua strategia si basa sulle competenze chiave nella formatura dei metalli, nella saldatura e nell'integrazione di sistemi per produrre collettori di scarico, tubazioni e alloggiamenti per il post-trattamento complessi. Un'iniziativa strategica centrale è lo sviluppo di soluzioni innovative ed economicamente vantaggiose per piattaforme globali.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato globale dei sistemi di scarico per autoveicoli è altamente consolidato, con i principali attori provenienti da Europa, Giappone e Stati Uniti che dominano grazie alla scala tecnologica e alle ampie relazioni con i produttori di apparecchiature originali (OEM). Il panorama competitivo è definito dalla rigorosa spinta verso le normative globali sulle emissioni, che stimola la costante ricerca e sviluppo di materiali leggeri, sistemi avanzati di post-trattamento e soluzioni compatibili con l'elettrificazione. Le principali iniziative strategiche includono l'espansione geografica nei mercati asiatici ad alta crescita, joint venture strategiche per la produzione locale e investimenti significativi in tecnologie sostenibili come i sistemi a celle a combustibile a idrogeno e il recupero dell'energia dei gas di scarico per rimanere rilevanti nel panorama in continua evoluzione dei sistemi di propulsione. Ad esempio, nel giugno 2024, Team Allied Distribution ha acquisito ufficialmente Gator Products, Inc., un distributore all'ingrosso di sistemi di scarico per sottoscocca con sede nel Missouri.
Panorama aziendale del mercato dei sistemi di scarico per autoveicoli:
Sviluppi recenti
- Nel gennaio 2025, Knorr-Bremse ha portato avanti attivamente l'ottimizzazione del proprio portafoglio con una chiara attenzione all'allineamento strategico e alle prestazioni. L'azienda ha completato la vendita della sua controllata GT Emissions Systems a Rcapital Partners, un fondo di private equity del Regno Unito.
- Nel luglio 2024, SMP ha annunciato l'acquisizione del fornitore europeo di componenti aftermarket Nissens Automotive. Il prezzo di acquisto di 388 milioni di dollari rappresenta un multiplo di circa 7,5 volte l'EBITDA, inclusi i benefici stimati in termini di sinergie di costo a regime.
- Nel luglio 2024, REMUS Holding, fornitore leader di primo livello di sistemi di scarico per i settori automobilistico, motociclistico e aftermarket, ha annunciato l'acquisizione del gruppo italiano GLM con sede a Pescara. La firma rappresenta una tappa significativa nella strategia di crescita inorganica di REMUS.
- Report ID: 4482
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
