Prospettive del mercato degli antibiotici:
Il mercato degli antibiotici ha raggiunto un valore di oltre 57,7 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 88,75 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 4,4% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore degli antibiotici è stimato a 60,24 miliardi di dollari.
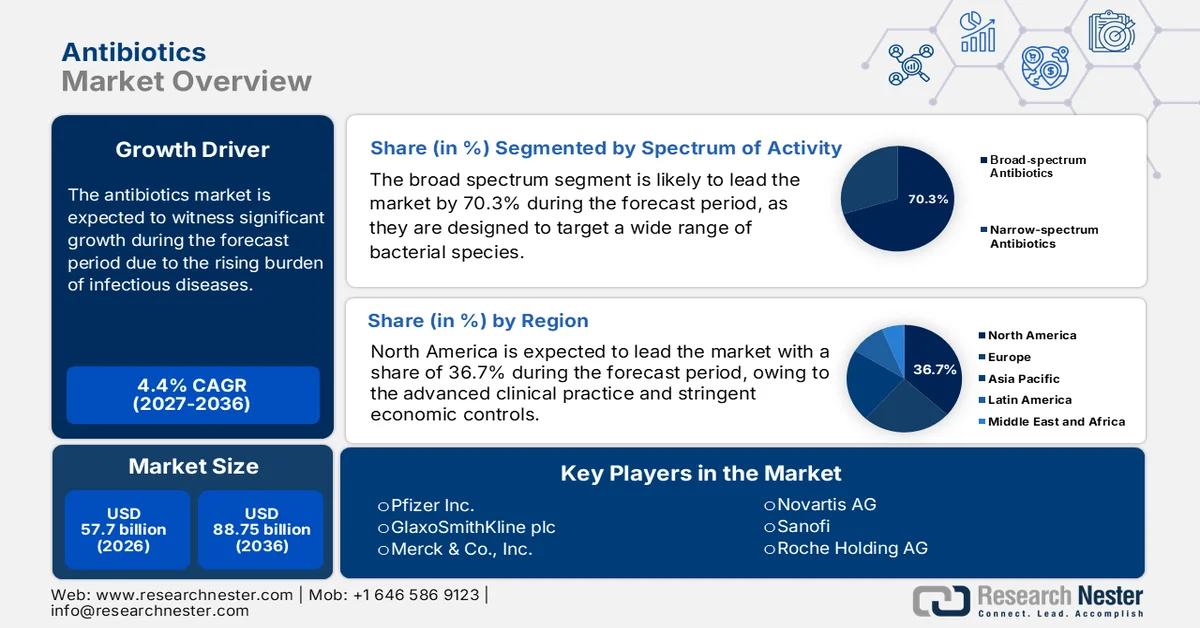
Il mercato globale opera all'interno di un quadro complesso, definito dalle esigenze critiche di salute pubblica e dalle significative sfide economiche. Il principale motore della domanda è il crescente peso delle malattie infettive. Secondo i dati dell'OMS di novembre 2023, le infezioni batteriche sono la principale causa di mortalità a livello globale e la resistenza antimicrobica è responsabile di quasi 1,27 milioni di decessi in tutto il mondo direttamente attribuibili a infezioni resistenti ai farmaci. Questo onere clinico mantiene alta la domanda di base sia in ambito ospedaliero che territoriale, in particolare per gli antibiotici iniettabili utilizzati in caso di sepsi, polmonite, profilassi chirurgica e terapia intensiva. Inoltre, i dati del CDC di dicembre 2024 indicano che il numero di ricoveri ospedalieri per malattie infettive ammonta a 10,2 milioni. Questi dati evidenziano la necessità di una fornitura continua di antibiotici nei sistemi sanitari pubblici e privati.
Nuovi casi di malattie infettive segnalati
Malattia | Numero di nuovi casi |
Tubercolosi | 8.916 |
Salmonella | 58.371 |
Malattia di Lyme | 34.945 |
Malattia meningococcica | 371 |
Fonte: CDC dicembre 2024
Inoltre, la sorveglianza settimanale dell'influenza e il carico di malattia stagionale che porta a infezioni batteriche richiedono antibiotici. D'altra parte, lo studio basato sui dati di Frontiers di settembre 2024 evidenzia che le infezioni del tratto urinario hanno registrato oltre 150 milioni di casi, alimentando l'uso di antibiotici. Negli Stati Uniti, inoltre, la Biomedical Advanced Research and Development Authority e i National Institutes of Health stanziano collettivamente centinaia di milioni di dollari all'anno per la ricerca e lo sviluppo di antibatterici e per la preparazione alla produzione. Allo stesso modo, le iniziative sostenute dall'Unione Europea e dall'OMS enfatizzano le garanzie di approvvigionamento e i modelli di pagamento in abbonamento per stabilizzare i ricavi dei fornitori, preservando al contempo gli obiettivi di gestione responsabile. Nel complesso, il mercato rimane guidato dai volumi, regolamentato dalle politiche e supportato dalle istituzioni, con una sostenibilità a lungo termine sempre più dipendente dai finanziamenti del settore pubblico, dai contratti di acquisto ospedalieri e dai piani d'azione nazionali contro la resistenza antimicrobica, piuttosto che dalla tradizionale scalabilità commerciale.
Chiave antibiotici Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
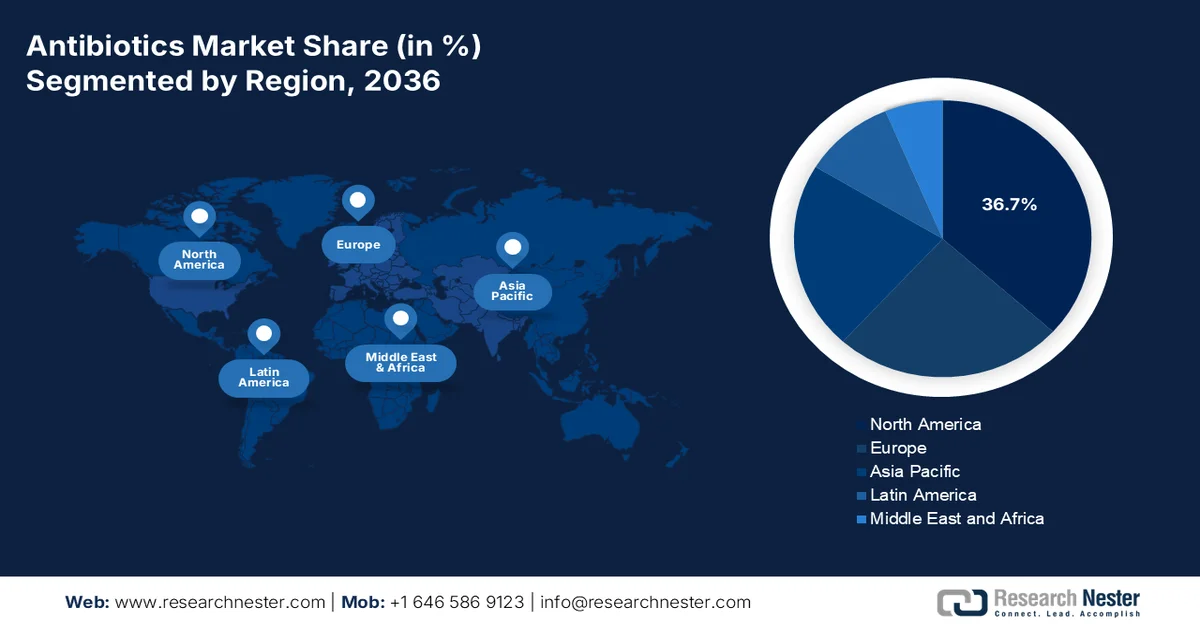
- Si prevede che il Nord America deterrà il 36,7% del fatturato del mercato degli antibiotici entro il 2036, grazie a pratiche cliniche avanzate, riforme strutturate dei rimborsi e al costante supporto federale per la ricerca sulla resistenza antimicrobica e le iniziative di gestione.
- Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 5,5% tra il 2027 e il 2036, grazie all'elevata incidenza delle malattie infettive, all'ampliamento dell'accesso all'assistenza sanitaria e ai programmi di copertura sanitaria universale promossi dai governi.
Approfondimenti sul segmento:
- Nel mercato degli antibiotici, si prevede che il segmento ad ampio spettro rappresenterà il 70,3% della quota di mercato entro il 2036, grazie al suo ampio utilizzo empirico come terapia di prima linea nelle infezioni gravi in cui l'identificazione del patogeno rimane incerta.
- Si prevede che il segmento orale manterrà una posizione di leadership nel periodo di previsione 2027-2036, trainato dalla forte adozione dell'assistenza ambulatoriale, dai protocolli di passaggio dalla somministrazione endovenosa a quella orale e dall'ampia disponibilità di farmaci generici che ne migliorano l'accessibilità economica e l'aderenza alla terapia.
Principali tendenze di crescita:
- Assistenza ospedaliera finanziata dal governo
- Investimenti governativi in ricerca e sviluppo sugli antibiotici
Principali sfide:
- Costi di ricerca e sviluppo proibitivi e scarso ritorno sull'investimento
- Rapido sviluppo della resistenza antimicrobica
Attori chiave: Pfizer Inc. (USA), GlaxoSmithKline plc (GSK) (Regno Unito), Merck & Co., Inc. (USA), Novartis AG (Svizzera), Sanofi (Francia), Roche Holding AG (Svizzera), AstraZeneca plc (Regno Unito), Abbott Laboratories (USA), Johnson & Johnson (USA), Bayer AG (Germania), Eli Lilly and Company (USA), Melinta Therapeutics (USA), Teva Pharmaceutical Industries Ltd. (Israele), Sun Pharmaceutical Industries Ltd. (India), Lupin Limited (India), Aurobindo Pharma Ltd. (India), Daiichi Sankyo Company, Limited (Giappone), Yuhan Corporation (Corea del Sud), CSL Limited (Australia), Pharmaniaga Berhad (Malesia).
Globale antibiotici Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:57,7 miliardi di dollari
- Dimensioni del mercato nel 2027:60,24 miliardi di dollari
- Dimensioni del mercato previste:88,75 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 4,4% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 36,7% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, India
- Paesi emergenti: Brasile, Corea del Sud, Messico, Indonesia, Arabia Saudita
Last updated on : 31 August, 2026
Mercato degli antibiotici: fattori di crescita e sfide
Fattori di crescita
- Assistenza ospedaliera finanziata dal governo: la spesa ospedaliera pubblica influenza direttamente la domanda di mercato, poiché gli antibiotici rimangono fondamentali nella gestione delle infezioni in ambito ospedaliero. Secondo i dati KFF di febbraio 2025, l'assistenza ospedaliera rappresenta oltre il 31% della spesa sanitaria totale nei paesi membri, con gli antibiotici inclusi negli elenchi dei farmaci essenziali. Inoltre, Medicare e Medicaid negli Stati Uniti finanziano una quota significativa dell'uso di antibiotici in ambito ospedaliero. Secondo uno studio NLM di aprile 2023, quasi il 30% dei pazienti ospedalizzati riceve almeno un ciclo di antibiotici. Tendenze simili si osservano in Europa, dove il sistema sanitario nazionale acquista gli antibiotici a livello centrale per garantire una fornitura ininterrotta per la profilassi chirurgica, la sepsi e la terapia intensiva. Inoltre, i dati di sorveglianza sull'uso di antibiotici in ambito ospedaliero indicano che l'utilizzo di antibiotici in ambito ospedaliero rimane più elevato nelle unità di terapia intensiva e nei reparti chirurgici, rafforzando una domanda stabile e non discrezionale legata alla capacità di assistenza acuta finanziata dal governo, piuttosto che a modelli di prescrizione elettiva.
- Investimenti pubblici in ricerca e sviluppo di antibiotici: gli scarsi rendimenti commerciali hanno spostato il finanziamento dell'innovazione di mercato verso i governi. Negli Stati Uniti, il NIH e la BADRA investono complessivamente centinaia di milioni di dollari all'anno in ricerca antibatterica, sperimentazioni cliniche e preparazione alla produzione. Secondo i dati dell'OMS di giugno 2024, meno di 32 antibiotici sono in fase di sviluppo per combattere le infezioni da BPPL, il che rafforza la necessità di finanziamenti pubblici. Inoltre, l'Europa e gli Stati Uniti stanno sperimentando modelli di pagamento in abbonamento per garantire entrate prevedibili e limitare l'uso eccessivo. Infine, gli incentivi federali statunitensi, come il PASTEUR Act e gli accordi di appalto della BARDA, sono progettati per ridurre i rischi della commercializzazione degli antibiotici garantendo livelli minimi di entrate per gli antibiotici critici e rafforzando la continuità di approvvigionamento a lungo termine per i sistemi sanitari pubblici.
- Aumento dei volumi chirurgici nei sistemi sanitari pubblici: l'aumento dei volumi chirurgici, soprattutto nel sistema finanziato con fondi pubblici, alimenta la domanda costante di antibiotici per la profilassi. Diversi rapporti governativi hanno evidenziato una crescita continua degli interventi chirurgici elettivi e d'urgenza, dovuta all'invecchiamento della popolazione, con procedure come la chirurgia ortopedica e cardiovascolare che fanno ampio ricorso agli antibiotici nel periodo perioperatorio. Secondo i dati del CDC di settembre 2025, quasi il 50% dell'uso di antibiotici in regime di ricovero è legato alla profilassi chirurgica e all'assistenza postoperatoria. D'altro canto, gli ospedali pubblici rappresentano la maggior parte degli interventi chirurgici in regime di ricovero nelle economie che invecchiano, ancorando strutturalmente la domanda di antibiotici alla capacità delle sale operatorie finanziate dal governo piuttosto che alla prescrizione discrezionale.
Sfide
- Costi di ricerca e sviluppo proibitivi e scarso ritorno sull'investimento: lo sviluppo di un nuovo antibiotico può costare miliardi, ma offre un ritorno commerciale minimo a causa dei limiti imposti dai prezzi e dalle normative in materia di gestione. Per ovviare a questo problema, molte aziende si sono concentrate su partenariati pubblico-privati, come l'AMR Action Fund, per condividere il rischio. Tuttavia, si prevede che il mercato degli antibiotici crescerà in termini di volume nel segmento dei farmaci generici, non in quello dei nuovi farmaci ad alto margine, il che evidenzia la discrepanza tra il ritorno sull'investimento e il prodotto stesso.
- Rapido sviluppo della resistenza antimicrobica: l'AMR può compromettere l'efficacia di un farmaco entro pochi anni dal suo lancio, riducendone al minimo il ciclo di vita commerciale. Molte aziende hanno dovuto affrontare segnalazioni di resistenza emersa a distanza di anni dall'utilizzo clinico. Questa sfida scientifica richiede un flusso continuo di attività di ricerca e sviluppo, un ciclo che risulta finanziariamente insostenibile nelle attuali condizioni di mercato.
Dimensioni e previsioni del mercato degli antibiotici:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
4,4% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
57,7 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
88,75 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato degli antibiotici:
Analisi dello spettro dei segmenti di attività
Gli antibiotici ad ampio spettro sono leader di mercato e si prevede che raggiungeranno una quota del 70,3% entro il 2036. Questi agenti sono progettati per colpire un'ampia gamma di specie batteriche, il che li rende la prima scelta empirica per le infezioni gravi o a rapida progressione in cui l'agente patogeno specifico è sconosciuto. Questa necessità clinica ne determina l'elevato volume di mercato, nonostante le linee guida per la gestione degli antibiotici raccomandino, ove possibile, l'utilizzo di farmaci a spettro più ristretto. L'uso diffuso di antibiotici ad ampio spettro contribuisce in modo significativo alla resistenza antimicrobica, rendendo il loro impiego un punto chiave delle politiche di sanità pubblica. L'11 giugno 2024, la Global Antibiotic Research & Development Partnership (GARDP) e Bugworks Research Inc. hanno annunciato l'accordo per lo sviluppo congiunto di un composto innovativo (BWC0977) con attività antibiotica ad ampio spettro contro i batteri multiresistenti che causano infezioni potenzialmente letali.
Analisi del segmento della via di somministrazione
Il segmento degli antibiotici per via orale è leader nel mercato. Il suo predominio si fonda sui modelli di assistenza ambulatoriale, dove gli antibiotici orali offrono un'opzione di trattamento comoda, economica e non invasiva che favorisce un'elevata aderenza da parte dei pazienti. Il segmento è ulteriormente rafforzato dalla formalizzazione dei protocolli di passaggio dalla terapia endovenosa a quella orale negli ospedali, che consentono dimissioni anticipate e una riduzione dei costi grazie al passaggio dei pazienti dalla terapia endovenosa a quella orale. Inoltre, l'ampia disponibilità di antibiotici orali generici e combinazioni a dose fissa ha migliorato l'accessibilità economica e la disponibilità sia nei mercati sviluppati che in quelli emergenti. Infine, le politiche di rimborso favorevoli e la forte preferenza dei medici per la terapia orale di transizione nelle infezioni da lievi a moderate rafforzano ulteriormente la domanda sostenuta per questo segmento.
Analisi del segmento del canale di distribuzione
Le farmacie ospedaliere rappresentano il principale sottosegmento di distribuzione in termini di fatturato, fungendo da fulcro vitale per la dispensazione degli antibiotici più avanzati, potenti e costosi. Il predominio di questo canale è legato alla gestione di infezioni gravi, complesse o multiresistenti che richiedono somministrazione endovenosa, monitoraggio intensivo e una rigorosa gestione degli antibiotici, il tutto centralizzato in ambito ospedaliero. Secondo i dati del CDC di settembre 2025, il 50% delle strutture di assistenza a lungo termine negli ospedali statunitensi riceve prescrizioni di antibiotici. Inoltre, le farmacie ospedaliere svolgono un ruolo cruciale nei programmi di gestione antimicrobica, garantendo un utilizzo degli antibiotici di ultima generazione in conformità con le linee guida, al fine di limitare la resistenza e ottimizzare i risultati. D'altro canto, la crescente incidenza delle infezioni nosocomiali e l'aumento dei ricoveri in terapia intensiva continuano a concentrare l'utilizzo degli antibiotici e la generazione di ricavi all'interno del canale delle farmacie ospedaliere.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Classe di farmaci |
|
Spettro di attività |
|
Via di somministrazione |
|
Applicazione |
|
Canale di distribuzione |
|
Origine del farmaco |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato degli antibiotici - Analisi regionale
Approfondimenti sul mercato nordamericano
Il mercato nordamericano è dominante e si appresta a detenere una quota di fatturato regionale del 36,7% entro il 2036. Il mercato è caratterizzato da pratiche cliniche avanzate e rigorosi controlli economici. È dominato dagli Stati Uniti, che guidano le dinamiche regionali attraverso una complessa interazione tra i prezzi elevati dei nuovi farmaci e l'aggressiva politica di contenimento dei costi dei generici. La principale tendenza strategica è il passaggio a modelli di rimborso alternativi, progettati per garantire un flusso costante di nuovi antibiotici di importanza critica. Inoltre, i solidi programmi di gestione antimicrobica, attuati da enti come il CDC e il CMS, influenzano ulteriormente il comportamento prescrittivo, dando priorità all'uso mirato e basato sull'evidenza degli antibiotici. Infine, i crescenti finanziamenti federali per la ricerca sulla resistenza antimicrobica e i programmi di incentivazione per lo sviluppo di nuovi farmaci continuano a sostenere la stabilità e l'innovazione del mercato a lungo termine.
L'elevato utilizzo ambulatoriale, in particolare per le formulazioni orali nonostante i controlli basati sulla gestione responsabile degli antibiotici, sta trainando il mercato negli Stati Uniti. Secondo il CDC, la sorveglianza delle prescrizioni di antibiotici basata sui dati del censimento statunitense del 2024 ha rilevato che le prescrizioni totali di antibiotici orali hanno raggiunto i 255,9 milioni nel 2024, pari a circa 760 prescrizioni ogni 1.000 persone, evidenziando una domanda di base sostenuta in tutta la popolazione. Gli adulti di età pari o superiore a 20 anni hanno rappresentato 200 milioni di prescrizioni, mentre l'uso pediatrico è rimasto significativo con 55,7 milioni di prescrizioni, rafforzando la domanda in tutte le fasce d'età. A livello regionale, gli Stati Uniti meridionali hanno registrato il maggior utilizzo con 112 milioni di prescrizioni e un tasso di 844 ogni 1.000 persone, indicando un maggiore carico di malattia e un'intensità di prescrizione più elevata. Dal punto di vista del mix di prodotti, le penicilline hanno dominato con 58,3 milioni di prescrizioni, seguite da cefalosporine e macrolidi, mentre l'amoxicillina da sola ha rappresentato 55,2 milioni di prescrizioni, sottolineando il suo ruolo centrale nella terapia di prima linea. Questi dati dimostrano che il mercato statunitense è destinato a una crescita positiva.
Prescrizione di antibiotici orali per specialità
Specialità | Numero di prescrizioni di antibiotici (milioni) | Prescrizioni di antibiotici per medico, tariffa |
Medici di base | 68,9 | 171 |
Assistenti medici e infermieri specializzati | 103.1 | 176 |
Specialità chirurgiche | 16.3 | 112 |
Odontoiatria | 25.3 | 126 |
Medicina d'urgenza | 14.2 | 201 |
Dermatologia | 5.1 | 271 |
Ostetricia/Ginecologia | 4.1 | 74 |
Altro | 18.9 | 27 |
Tutti gli operatori sanitari | 255,9 | 118 |
Fonte: CDC 2024
L'utilizzo dell'assistenza sanitaria finanziata con fondi pubblici e le priorità nazionali in materia di gestione antimicrobica sono i principali fattori trainanti del mercato in Canada . Secondo uno studio della NLM dell'agosto 2021, a livello nazionale sono state dispensate 3,5 milioni di prescrizioni di antibiotici orali per un totale di 51.367.938 pazienti, a testimonianza di una domanda costante a livello comunitario nonostante gli interventi di gestione antimicrobica. Inoltre, uno studio di ricerca della NLM del marzo 2022 indica che circa il 37-40% dei pazienti ha ricevuto almeno un antibiotico durante i ricoveri per acuti negli anni di riferimento più recenti, sottolineando il ruolo degli ospedali pubblici nel sostenere la domanda di farmaci per i pazienti ricoverati. Nel complesso, il mercato canadese è stabile in termini di volumi e regolamentato da politiche specifiche, con una domanda strettamente legata ai bilanci sanitari provinciali, agli acquisti centralizzati da parte degli ospedali e ai piani d'azione nazionali contro la resistenza antimicrobica, piuttosto che all'espansione del mercato privato.
Analisi di mercato della regione Asia-Pacifico
Il mercato degli antibiotici nella regione Asia-Pacifico è in rapida crescita e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,5% nel periodo di previsione dal 2026 al 2036. La crescita è trainata dall'elevata densità di popolazione, dall'importante incidenza delle malattie infettive e dal crescente accesso all'assistenza sanitaria. Inoltre, la crescita è diversificata grazie ai mercati in forte espansione di India e Cina. D'altro canto, l'aumento dell'utilizzo dei servizi sanitari e gli elevati tassi di accesso ai farmaci da banco e di automedicazione alimentano la resistenza antimicrobica. Un fattore chiave a livello regionale è l'espansione della copertura sanitaria universale promossa dai governi, come l'Ayushman Bharat in India, che aumenta l'accesso all'assistenza sanitaria formale per centinaia di milioni di persone. Infine, la resistenza antimicrobica è direttamente responsabile dell'aumento dei tassi di mortalità, sottolineando l'urgente necessità di intervenire sia sulla domanda che sulle misure normative nella regione.
L'innovazione sostenuta dal governo e lo sviluppo di farmaci nazionali, volti a contrastare la resistenza antimicrobica e a ridurre la dipendenza dalle importazioni, stanno trainando la crescita del mercato in India . Come riportato in un articolo pubblicato dal PIB nel dicembre 2024, il governo indiano ha annunciato il successo dello sviluppo e del lancio della nafitromicina, il primo antibiotico macrolide scoperto in India, sviluppato da Wockhardt con il supporto finanziario del Dipartimento di Biotecnologie (DBT) e del BIRAC. Il progetto ha ricevuto 8 crore di rupie di finanziamenti pubblici per le sperimentazioni cliniche di Fase III e ha comportato un investimento totale di sviluppo di circa 500 crore di rupie, a testimonianza della forte collaborazione pubblico-privato. Questo traguardo posiziona il mercato indiano degli antibiotici su una traiettoria di crescita di maggior valore, passando dai generici ad alto volume a prodotti innovativi supportati dal governo, rafforzando al contempo la domanda a lungo termine attraverso l'adozione da parte degli ospedali pubblici e le iniziative nazionali contro la resistenza antimicrobica.
In Cina , la forte regolamentazione governativa e l'ampio utilizzo degli ospedali pubblici stanno trainando il mercato. Secondo uno studio della NLM del febbraio 2022, gli ospedali pubblici hanno rappresentato il 67,4% dell'aumento della spesa sanitaria totale per i ricoveri ospedalieri e il 57,2% dell'aumento per le prestazioni ambulatoriali, alimentando la domanda di base di antibiotici nelle strutture sanitarie finanziate dal governo. Allo stesso tempo, la Cina ha ridotto i tassi di prescrizione di antibiotici per i pazienti ambulatoriali negli ospedali pubblici, a testimonianza di controlli più rigorosi piuttosto che di una riduzione del fabbisogno clinico. Nel complesso, questi fattori indicano che la crescita del mercato cinese è stabile in termini di volume e guidata dalle politiche, supportata da un elevato flusso di pazienti negli ospedali e da una copertura assicurativa universale, mentre si sta spostando verso una domanda regolamentata e basata sull'uso essenziale piuttosto che verso una prescrizione illimitata.
Approfondimenti sul mercato europeo
Il mercato europeo degli antibiotici è in espansione ed è caratterizzato da iniziative strategiche volte a stimolare lo sviluppo di nuovi antibiotici e da un rigoroso contenimento dei costi, coordinato da programmi di gestione antimicrobica. Il principale fattore trainante della domanda è l'elevato numero di casi di resistenza antimicrobica (AMR) e l'alto tasso di mortalità dovuto alle infezioni resistenti, che rendono necessaria una continua ricerca di trattamenti efficaci. La tendenza dominante è l'adozione di un sistema di pagamento basato su abbonamento. Inoltre, la forte concorrenza dei farmaci generici e le rigide politiche di prezzo imposte dagli enti nazionali di valutazione delle tecnologie sanitarie (HTA) frenano la crescita complessiva del mercato, spostando l'attenzione verso terapie di ultima istanza in ambito ospedaliero e creando un contesto stabile per l'ingresso nel mercato e la commercializzazione sostenibile.
In Germania, gli elevati e stabili volumi di ricoveri ospedalieri finanziati dal sistema sanitario pubblico stanno trainando il mercato degli antibiotici. Secondo i dati di Destatis relativi a novembre 2024, il numero totale di ricoveri ospedalieri è aumentato da 17.157.549 nel 2022 a 17.205.585 nel 2023, mentre i trattamenti, escludendo i pazienti con residenza estera o sconosciuta, sono cresciuti in modo più marcato, raggiungendo i 17.522.946 casi nel 2023, con un incremento del 2,3% rispetto all'anno precedente. La domanda è sempre più trainata dalla popolazione anziana: i ricoveri ospedalieri tra i pazienti di età pari o superiore a 65 anni sono aumentati a 43.867 ogni 100.000 abitanti nel 2023, con un incremento del 2,9% rispetto all'anno precedente. Si tratta di una fascia demografica con una maggiore esposizione agli antibiotici a causa di comorbilità e interventi chirurgici. Anche i ricoveri ospedalieri di breve durata (1-3 giorni) sono aumentati, raggiungendo quota 8.315.400 casi, a supporto del continuo utilizzo di antibiotici perioperatori ed empirici, nonostante una durata media di degenza stabile a 7,2 giorni. Nel complesso, questi trend indicano una ripresa positiva della crescita del mercato.
Numero di pazienti dimessi dagli ospedali
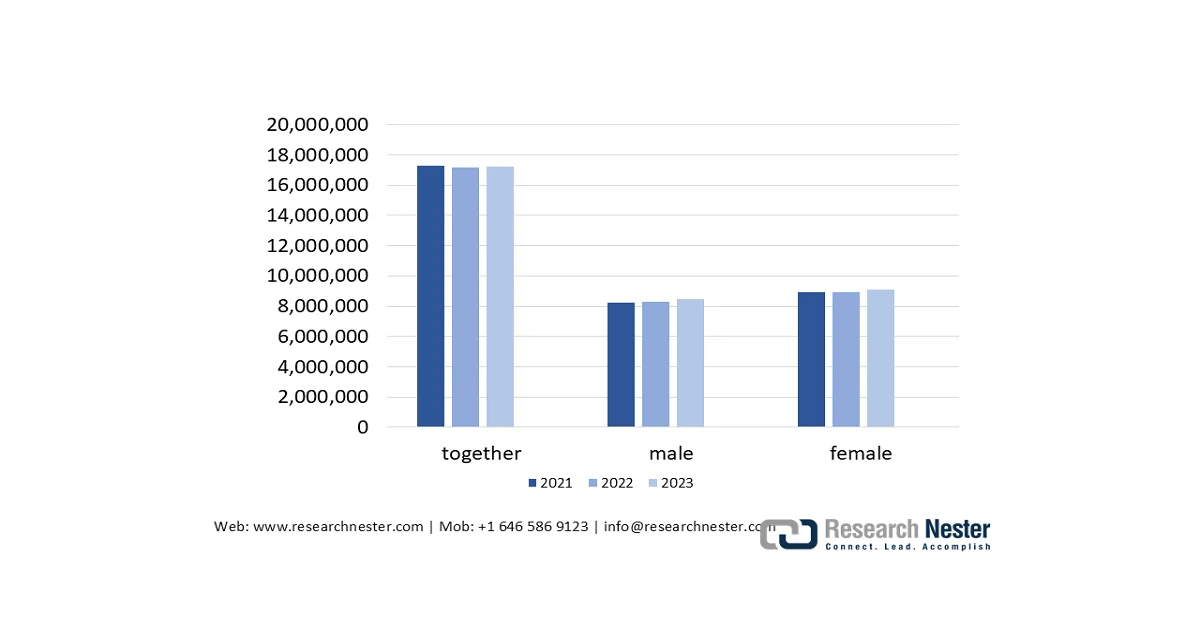
Fonte: Destatis novembre 2024
L'intervento diretto del governo per affrontare la resistenza antimicrobica e stabilizzare l'economia dello sviluppo degli antibiotici sta attivamente plasmando il mercato nel Regno Unito . Come riportato nell'articolo del GARDP del febbraio 2024, il Dipartimento della Salute e dell'Assistenza Sociale del Regno Unito ha stanziato ulteriori 2,5 milioni di sterline per la Global Antibiotic Research & Development Partnership (GARDP) tramite il Global AMR Innovation Fund, portando l'investimento totale del Regno Unito nei programmi GARDP a 23 milioni di sterline. Questo finanziamento supporta lo sviluppo clinico in fase avanzata e la pianificazione dell'accesso per antibiotici nuovi e riformulati, compresi i trattamenti per la gonorrea farmaco-resistente e la sepsi neonatale, patologie che hanno un impatto diretto sull'assistenza ospedaliera del Servizio Sanitario Nazionale (NHS). La strategia GARDP 2024-2028, che prevede uno stanziamento di 220 milioni di euro per lo sviluppo di un massimo di sei trattamenti antibiotici, è in linea con la più ampia strategia del Regno Unito in materia di resistenza antimicrobica, al fine di garantire la futura fornitura di antibiotici clinicamente critici.
Principali attori del mercato degli antibiotici:
- Pfizer Inc. (USA)
- GlaxoSmithKline plc (GSK) (Regno Unito)
- Merck & Co., Inc. (USA)
- Novartis AG (Svizzera)
- Sanofi (Francia)
- Roche Holding AG (Svizzera)
- AstraZeneca plc (Regno Unito)
- Abbott Laboratories (USA)
- Johnson & Johnson (USA)
- Bayer AG (Germania)
- Eli Lilly and Company (USA)
- Melinta Therapeutics (USA)
- Teva Pharmaceutical Industries Ltd. (Israele)
- Sun Pharmaceutical Industries Ltd. (India)
- Lupin Limited (India)
- Aurobindo Pharma Ltd. (India)
- Daiichi Sankyo Company, Limited (Giappone)
- Yuhan Corporation (Corea del Sud)
- CSL Limited (Australia)
- Pharmaniaga Berhad (Malesia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Pfizer Inc. è leader indiscusso del mercato e sfrutta le sue vaste dimensioni e il suo consolidato portafoglio prodotti. Pfizer si concentra sulla garanzia della resilienza della catena di approvvigionamento di antimicrobici essenziali e partecipa a partenariati pubblico-privati come l'AMR Action Fund per combattere la resistenza antimicrobica attraverso investimenti in ricerca e sviluppo di nuovi antibiotici, con l'obiettivo di colmare il divario di finanziamento in questo settore complesso.
- GlaxoSmithKline Plc mantiene una presenza significativa nel mercato degli antibiotici grazie ai suoi vaccini e farmaci consolidati. La sua iniziativa chiave prevede una duplice strategia: gestire in modo responsabile i suoi prodotti antibiotici tradizionali e, al contempo, indirizzare gli investimenti in ricerca e sviluppo verso meccanismi innovativi, come l'esplorazione di terapie con batteriofagi e nuovi agenti biologici per affrontare le minacce più urgenti della resistenza antimicrobica.
- Merck & Co. detiene una solida posizione nel mercato degli antibiotici con i principali agenti anti-infettivi. L'azienda si concentra strategicamente sulla ricerca pionieristica in aree con elevate esigenze insoddisfatte, comprese le terapie di combinazione per le infezioni da batteri Gram-negativi resistenti. L'azienda partecipa attivamente a programmi globali di gestione antimicrobica e promuove nuovi modelli di pagamento per garantire innovazione sostenibile e accesso a nuovi antibiotici. L'azienda ha realizzato un fatturato netto di 16,4 miliardi di dollari nel quarto trimestre del 2025.
- Novartis AG è storicamente un attore di primo piano nel mercato degli antibiotici. La sua iniziativa strategica ha comportato un affinamento del portafoglio, con la cessione di alcuni asset maturi per concentrare le risorse di ricerca e sviluppo su altre aree terapeutiche. Inoltre, continua a svolgere un ruolo importante attraverso una gestione responsabile del ciclo di vita degli antibiotici essenziali e il supporto alle iniziative contro la resistenza antimicrobica. Secondo il bilancio annuale del 2024, l'azienda ha realizzato un fatturato netto di 21.146 milioni di dollari negli Stati Uniti.
- Sanofi è un attore chiave nel mercato degli antibiotici, principalmente grazie al suo ampio portafoglio di vaccini, che comprende soluzioni preventive fondamentali. Le sue iniziative strategiche si concentrano sulla garanzia di un accesso affidabile a lungo termine ai suoi antibiotici iniettabili consolidati, mentre la sua attività di ricerca e sviluppo mira a individuare nuovi approcci per combattere le infezioni batteriche, spesso attraverso collaborazioni con aziende biotecnologiche innovative.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato globale degli antibiotici è altamente competitivo ed è dominato dalle grandi multinazionali farmaceutiche, insieme a importanti produttori di farmaci generici, principalmente provenienti da India e Cina. Le strategie chiave includono l'integrazione verticale della produzione di principi attivi, partnership strategiche per la ricerca e lo sviluppo di nuove classi di antibiotici e la diversificazione del portafoglio con farmaci generici complessi per contrastare i margini ridotti. Ad esempio, nel dicembre 2024, Delbert Pharma ha annunciato l'acquisizione di Azactam (aztreonam) da Bristol Myers Squibb. Oltre agli alti costi e alle difficoltà scientifiche nello sviluppo di nuovi farmaci, si è registrato anche un aumento delle iniziative di finanziamento pubblico-privato. Inoltre, le pressioni sui prezzi, le normative rigorose e le sfide legate alla resistenza antimicrobica stanno rimodellando il panorama, spingendo verso il consolidamento e la focalizzazione sugli antibiotici specialistici e di riserva.
Panorama aziendale del mercato degli antibiotici:
Sviluppi recenti
- Nel settembre 2025, Tabuk Pharmaceutical Manufacturing Company, una consociata interamente controllata da Astra Industrial Group e azienda farmaceutica leader in Medio Oriente, e Cumberland Pharmaceuticals Inc., un'azienda farmaceutica specializzata, hanno annunciato il lancio in Arabia Saudita dell'iniezione di Vibativ (telavancina) di Cumberland.
- Nell'agosto 2025, Iterum Therapeutics plc, azienda focalizzata sulla fornitura di antibiotici orali e endovenosi di nuova generazione per il trattamento di infezioni causate da patogeni multiresistenti sia in ambito comunitario che ospedaliero, ha annunciato oggi il lancio commerciale negli Stati Uniti delle compresse orali ORLYNVAH (sulopenem, etzadroxil e probenecid).
- Nel giugno 2024, Orchid Pharma Limited ha annunciato il lancio del suo nuovo farmaco Cefepime-Enmetazobactam, approvato per il trattamento di Indicazioni per infezioni complicate del tratto urinario (cUTI), polmonite nosocomiale (HAP) e polmonite associata a ventilazione meccanica (VAP).
- Report ID: 4465
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
