Prospettive del mercato degli imballaggi in foglio di alluminio:
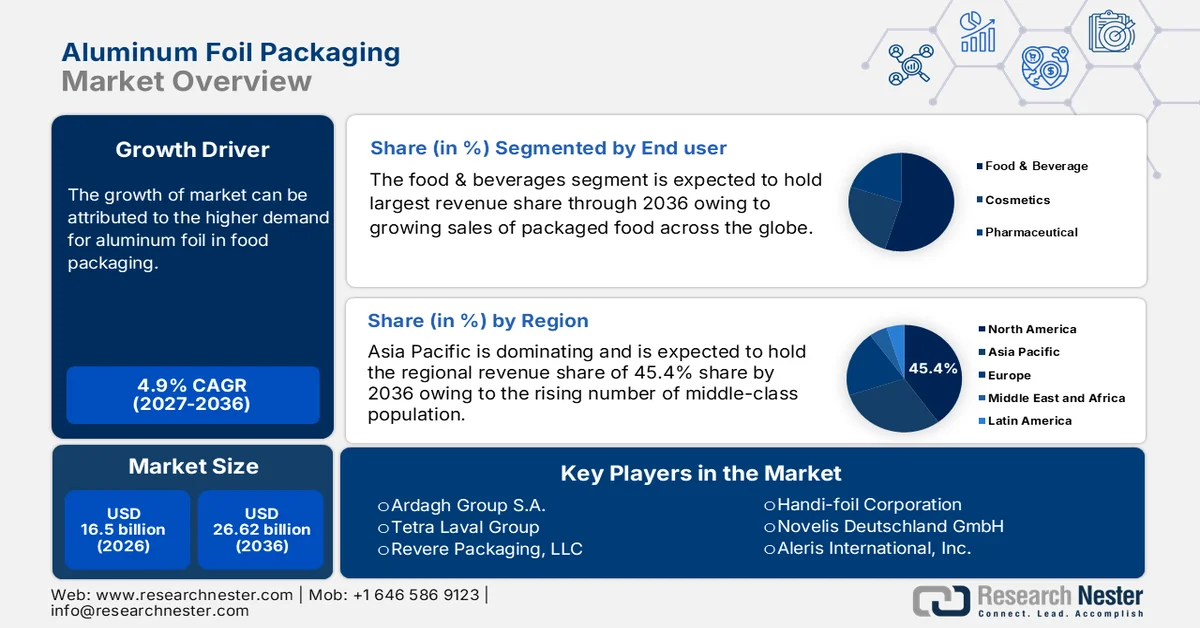
Il mercato degli imballaggi in foglio di alluminio aveva un valore di 16,5 miliardi di dollari nel 2026 e si prevede che raggiungerà i 26,62 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 4,9% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore degli imballaggi in foglio di alluminio è stimato a 17,31 miliardi di dollari.
La domanda di imballaggi in foglio di alluminio è strettamente legata ai volumi di lavorazione degli alimenti, alla produzione farmaceutica e ai flussi commerciali riportati da enti governativi e intergovernativi. L'elevato livello di protezione, soprattutto nelle applicazioni farmaceutiche, alimentari e per la cura della persona, sta alimentando l'adozione di imballaggi in foglio di alluminio grazie alla lunga durata di conservazione e alla sicurezza del prodotto. Secondo i dati dell'Aluminum Association di giugno 2023, la produzione primaria di alluminio ha raggiunto quasi 783 mila tonnellate metriche a maggio 2023. Inoltre, la produzione secondaria di alluminio ha superato i 4,1 milioni di tonnellate metriche, secondo il rapporto di Congress.gov di ottobre 2022, sottolineando la dipendenza strutturale dalle materie prime riciclate lungo le catene di approvvigionamento degli imballaggi. Infine, le costanti importazioni ed esportazioni di fogli di alluminio e relativi semilavorati riflettono la domanda transfrontaliera sostenuta e rafforzano l'importanza strategica degli imballaggi in alluminio nelle catene di approvvigionamento globali del settore alimentare e farmaceutico.
Inoltre, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha riferito nell'ottobre 2025 che i contenitori e gli imballaggi rappresentavano 82,2 milioni di tonnellate di rifiuti solidi urbani, con i contenitori in alluminio che contribuivano in modo significativo alla frazione metallica. I volumi di imballaggi in fogli di alluminio sono inoltre correlati alla produzione di bevande, al commercio di alimenti trasformati e ai requisiti di sostenibilità. I dati della FAO (Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura) del febbraio 2026 indicano che la produzione globale di cereali ha raggiunto i 3,023 miliardi di tonnellate nel 2025, riflettendo la lavorazione su larga scala e le esigenze di imballaggio a valle. Infine, la crescente importanza delle politiche di economia circolare e dei quadri di responsabilità estesa del produttore nelle principali economie sta incrementando l'utilizzo di imballaggi in alluminio riciclabile per ridurre il carico sulle discariche e migliorare i tassi di recupero dei materiali.
Chiave Confezionamento in foglio di alluminio Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
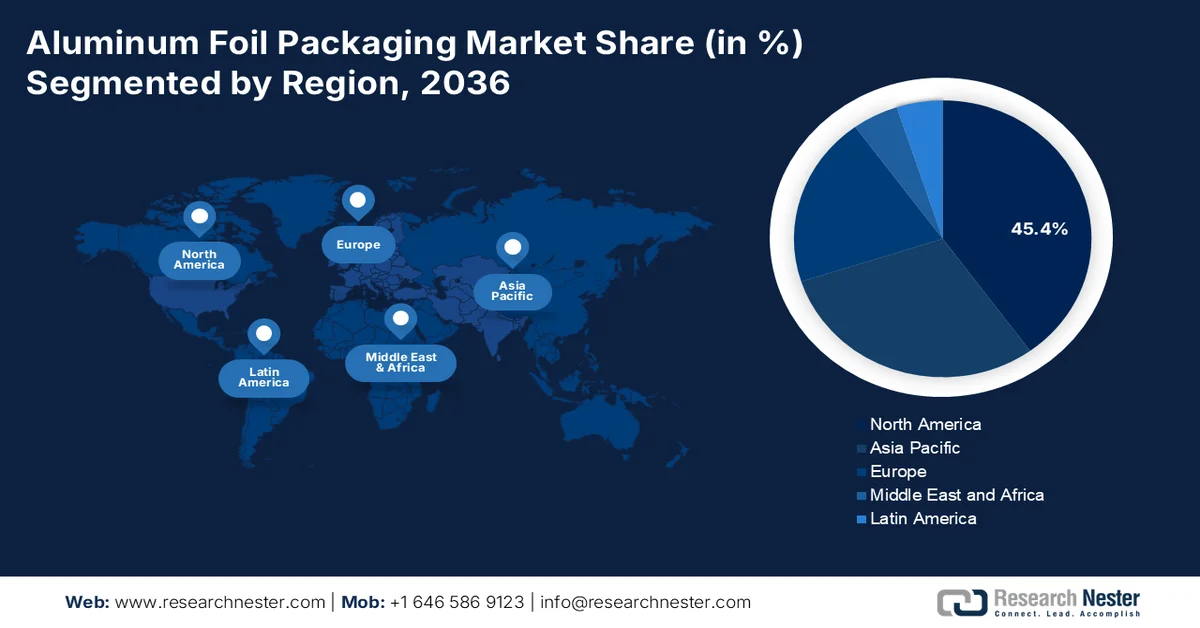
- Si prevede che il mercato degli imballaggi in foglio di alluminio nella regione Asia-Pacifico deterrà una quota di fatturato del 45,4% entro il 2036, grazie alla sua vasta popolazione, all'ecosistema manifatturiero concentrato e all'espansione dei modelli di consumo della classe media.
- Si prevede che il Nord America crescerà a un CAGR del 3,2% nel mercato tra il 2027 e il 2036, stimolato dalla crescente attenzione alla riciclabilità, all'approvvigionamento interno e ai requisiti della catena del freddo per il settore farmaceutico.
Approfondimenti sul segmento:
- Nel mercato degli imballaggi in foglio di alluminio, si prevede che il canale di vendita diretta deterrà una quota dominante del 70,4% entro il 2036, trainato da un'ampia domanda industriale.
- Il sottosegmento degli imballaggi in foglio di alluminio stampato è destinato a guidare il mercato entro il 2036, alimentato dalla crescente domanda di imballaggi flessibili di alta gamma e da una maggiore differenziazione del marchio.
Principali tendenze di crescita:
- Obbligazioni in materia di sostenibilità e normative sull'economia circolare
- Investimenti pubblici in infrastrutture sanitarie
Principali sfide:
- Intensa concorrenza da parte dei materiali di imballaggio alternativi
- Offerta interna limitata e dipendenza dalle importazioni
Attori chiave: Constellium, Novelis Inc., Reynolds Group Holdings, Amcor plc, Hydro Aluminium, Assan Aluminium, Eurofoil, Symetal, Hindalco Industries Ltd., Kobe Steel Ltd., UACJ Corporation, Mitsubishi Aluminum Co. Ltd., Shandong Nanshan Aluminium Co. Ltd., Loften Environmental Technology, Henan Mingtai Aluminium Industrial Co. Ltd., RUSAL, Al-Taiseer Aluminium Industries Co., VAW Aluminium AG, Jasch Foils, ACM Carcano.
Globale Confezionamento in foglio di alluminio Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:16,5 miliardi di dollari
- Dimensioni del mercato nel 2027:17,31 miliardi di dollari
- Dimensioni del mercato previste:26,62 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 4,9% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 45,4% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: - Cina, Stati Uniti, Germania, Giappone, India
- Paesi emergenti: - Malesia, Vietnam, Indonesia, Brasile, Messico
Last updated on : 31 August, 2026
Mercato degli imballaggi in foglio di alluminio: fattori di crescita e sfide
Fattori di crescita
- Obbligazioni di sostenibilità e normative sull'economia circolare: gli obiettivi di riciclo e i quadri normativi sulla responsabilità estesa del produttore stanno influenzando attivamente la selezione dei materiali. Secondo i dati di PKN Packaging News di dicembre 2025, i rifiuti di imballaggio a livello globale hanno raggiunto i 434,5 milioni di tonnellate nel 2025, di cui l'88,6% costituito da imballaggi metallici, promuovendo un costante passaggio verso materiali riciclabili e, di conseguenza, stimolando il mercato degli imballaggi in foglio di alluminio. Il rapporto dell'EPA statunitense di ottobre 2025 conferma che contenitori e imballaggi rappresentavano il 28,1% dei rifiuti solidi urbani. I governi stanno sempre più spesso collegando l'ammissibilità agli appalti pubblici alle prestazioni di riciclabilità. Inoltre, molti appalti del settore pubblico e le normative sulla sicurezza alimentare ora privilegiano materiali di imballaggio ad alta riciclabilità e a basse emissioni di carbonio, rafforzando ulteriormente la posizione competitiva del foglio di alluminio nei settori di utilizzo finale regolamentati.
- Investimenti pubblici in infrastrutture sanitarie: i programmi di costruzione e modernizzazione degli ospedali stanno ampliando la domanda del mercato degli imballaggi istituzionali in foglio di alluminio. Sono in corso stanziamenti per le infrastrutture nell'ambito delle iniziative federali di modernizzazione del settore sanitario. Inoltre, gli imballaggi flessibili metallizzati stanno trainando l'adozione degli imballaggi in foglio di alluminio nei settori farmaceutico e sanitario. Secondo i dati del Parlamento europeo di febbraio 2025, il Recovery and Resilience Facility destina ingenti finanziamenti al miglioramento del sistema sanitario, per un totale di oltre 700 miliardi di euro a sostegno delle strutture. L'aumento dei volumi chirurgici e dei servizi di ricovero ospedaliero accresce la domanda di imballaggi sterili monouso e a barriera. Infine, il Ministero della Salute, del Lavoro e del Welfare giapponese continua a stanziare capitali per il miglioramento delle infrastrutture mediche.
- Agevolazioni commerciali e politiche alimentari orientate all'esportazione: le strategie governative di promozione delle esportazioni aumentano le spedizioni di alimenti confezionati, richiedendo materiali di imballaggio conformi. L'Organizzazione Mondiale del Commercio (OMC) riporta che le esportazioni alimentari rappresentano una quota significativa del commercio globale di merci. Inoltre, i dati OCSE del 2026 mostrano che l'Australia ha rappresentato il 12% delle esportazioni alimentari nel 2024. Gli alimenti trasformati esportati devono essere conformi agli standard di etichettatura e sicurezza del paese di destinazione, spesso richiedendo imballaggi con barriera robusta, il che stimola l'adozione del mercato degli imballaggi in foglio di alluminio. La Politica Agricola Comune (PAC) della Commissione Europea continua a fornire miliardi di euro di sostegno ai produttori agroalimentari. Di conseguenza, le aziende produttrici di imballaggi in foglio di alluminio dovrebbero investire in certificazioni conformi alle normative per l'esportazione e in competenze normative multi-mercato per allinearsi alle strategie di espansione delle esportazioni sostenute dai governi.
Sfide
- Intensa concorrenza da parte di materiali di imballaggio alternativi: i rivestimenti in foglio di alluminio stanno subendo una crescente concorrenza da parte di plastica, laminati a base di carta e materiali di imballaggio multistrato che offrono vantaggi in termini di costi o presunti benefici ambientali. Queste alternative presentano spesso costi di produzione inferiori e catene di approvvigionamento consolidate. La presenza di materiali di imballaggio alternativi rappresenta una minaccia competitiva per i contenitori in foglio di alluminio, potenzialmente limitandone la quota di mercato.
- Offerta interna limitata e dipendenza dalle importazioni: molti mercati regionali di imballaggi in fogli di alluminio non dispongono di una capacità produttiva interna sufficiente, il che crea dipendenza dalle importazioni e vulnerabilità alle interruzioni di fornitura. Questa situazione è particolarmente acuta in Nord America, dove la produzione interna non riesce a soddisfare la domanda di alluminio per imballaggi. Una parte significativa dei fogli di alluminio e dei prodotti semilavorati per imballaggi utilizzati negli Stati Uniti viene importata, soprattutto dai mercati asiatici. Questo squilibrio tra domanda e offerta crea vulnerabilità strategiche per i produttori che dipendono da materiali importati.
Dimensioni e previsioni del mercato degli imballaggi in foglio di alluminio:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
4,9% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
16,5 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
26,62 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato degli imballaggi in foglio di alluminio:
Analisi del segmento del canale di distribuzione
Si prevede che il canale di vendita diretta conquisterà la quota maggiore, pari al 70,4%, nel mercato degli imballaggi in fogli di alluminio entro il 2036. Questo segmento è trainato dalla domanda industriale su larga scala. Tale canale prevede che i produttori riforniscano direttamente aziende farmaceutiche, di trasformazione alimentare e di conversione, senza intermediari. Il predominio di questo modello è attribuito alla necessità di specifiche personalizzate in termini di spessore, composizione della lega e larghezza, che richiedono una collaborazione tecnica diretta tra fornitore e acquirente. Inoltre, i contratti di fornitura a lungo termine con gli utenti ad alto volume garantiscono stabilità dei prezzi e sicurezza della catena di approvvigionamento. Secondo i dati OEC 2024, il commercio mondiale di laminati di alluminio ha raggiunto i 40,7 miliardi di dollari, con la stragrande maggioranza di questo valore movimentata attraverso la vendita diretta da parte dei produttori ai canali di vendita industriali, a sottolineare la natura B2B del mercato principale.
Analisi del segmento delle tecnologie di stampa
La lamina stampata rappresenta il sottosegmento più ampio, a testimonianza del duplice ruolo dell'industria del packaging, che funge sia da contenitore protettivo che da strumento di marketing nel mercato degli imballaggi in alluminio. La lamina di alluminio stampata è essenziale per la differenziazione del marchio nel competitivo settore dei beni di consumo, consentendo la stampa di grafiche ad alta risoluzione, informazioni sul prodotto e misure anticontraffazione direttamente sulla confezione. Il passaggio a imballaggi flessibili di alta gamma per snack, caffè e cosmetici richiede la stampa rotocalco e flessografica su lamina, che ne migliora l'attrattiva sullo scaffale. Questa tendenza è rafforzata dai requisiti normativi per un'etichettatura chiara e la dichiarazione degli ingredienti. I dati della FDA statunitense indicano che il programma di notifica delle sostanze a contatto con gli alimenti (FSC) dell'agenzia continua a registrare un flusso costante di richieste di materiali di imballaggio stampati, evidenziando l'attenzione del settore verso superfici a contatto con gli alimenti stampate, conformi e innovative.
Analisi del segmento di spessore del prodotto
La lamina di alluminio ultrasottile, definita come una lamina con uno spessore inferiore a 0,025 mm, è leader nel segmento degli spessori di prodotto nel mercato degli imballaggi in alluminio. Questo segmento è trainato dal ruolo cruciale che riveste negli imballaggi flessibili e nei blister farmaceutici. Questa lamina ultrasottile funge da barriera assoluta contro umidità, luce e gas, utilizzando una quantità minima di materiale, il che la rende l'opzione più economica e sostenibile per bustine monodose, capsule di caffè e involucri di caramelle. La tendenza alla riduzione del peso spinge i trasformatori a utilizzare spessori più sottili per ridurre i costi dei materiali e l'impatto ambientale senza compromettere le proprietà di barriera. Secondo i dati USITC di settembre 2023, Granges ha annunciato un investimento di 26 milioni di dollari per riavviare la produzione ed espandere il suo stabilimento di lamina di alluminio ultrasottile a Newport.
La nostra analisi approfondita del mercato degli imballaggi in foglio di alluminio comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di imballaggio |
|
Spessore del prodotto |
|
Applicazione |
|
Settore di utilizzo finale |
|
Tecnologia di stampa |
|
Canale di distribuzione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato degli imballaggi in foglio di alluminio - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Il mercato degli imballaggi in foglio di alluminio nella regione Asia-Pacifico è dominante e si prevede che deterrà una quota di fatturato regionale del 45,4% entro il 2036. Il mercato è trainato dalle dimensioni della popolazione, dalla concentrazione della produzione e dall'espansione dei modelli di consumo della classe media. La Cina è il maggiore consumatore di alluminio e offre un vantaggio in termini di materie prime per le industrie nazionali di trasformazione del foglio di alluminio. Tra i fattori trainanti a livello regionale si annovera la concentrazione della produzione farmaceutica in India, che fornisce una certa percentuale di farmaci generici a livello globale in termini di volume, richiedendo un volume significativo di imballaggi in foglio di alluminio per i mercati di esportazione. La regione, inclusa la Malesia, beneficia dell'integrazione della catena di fornitura dell'elettronica e degli investimenti nella trasformazione alimentare, sostenuti dagli enti per lo sviluppo economico. Il commercio transfrontaliero all'interno dell'Asia-Pacifico facilita la produzione specializzata, con la Cina che fornisce semilavorati in foglio di alluminio ai trasformatori di tutta la regione.
Il mercato cinese degli imballaggi in fogli di alluminio è fortemente orientato all'esportazione e sostenuto da una produzione di alluminio su larga scala. Secondo i dati WITS 2022, la Cina ha esportato nel 2022 fogli di alluminio non rinforzati per un valore di circa 4,04 miliardi di dollari, pari a circa 955,6 milioni di chilogrammi, evidenziando la sua posizione dominante nell'offerta globale di fogli di alluminio. Questo volume di scambi è in linea con la più ampia scala di produzione di alluminio della Cina. Inoltre, l'entità delle esportazioni indica una forte integrazione con i mercati internazionali degli imballaggi alimentari, dei blister farmaceutici e degli imballaggi flessibili industriali. Per i trasformatori e gli acquirenti di imballaggi a livello globale, la Cina rimane una fonte di approvvigionamento fondamentale, che influenza i prezzi internazionali, l'esposizione alle politiche commerciali e le strategie di diversificazione degli acquisti.
Dati sulle esportazioni di fogli di alluminio nel 2022
Paese | Valore commerciale (1000 USD) | Quantità (kg) |
Thailandia | 368.870,54 | 80.636.100 |
India | 310.437,01 | 76.182.200 |
Indonesia | 251.324,98 | 56.057.700 |
Messico | 248.493,38 | 62.458.900 |
Emirati Arabi Uniti | 243.818,56 | 61.944.600 |
Fonte : WITS 2022
Il mercato degli imballaggi in foglio di alluminio in India è sostenuto dalla crescente produzione interna di alluminio, dalla forte crescita del settore della trasformazione alimentare e dall'aumento della produzione farmaceutica grazie ai programmi industriali incentivati dal governo. Secondo il rapporto NITI Aayog di gennaio 2026, il Paese ha prodotto circa 4,1 milioni di tonnellate di alluminio primario, mantenendo la sua posizione tra i principali produttori mondiali. D'altro canto, il Ministero delle Industrie di Trasformazione Alimentare (MoFPI) riporta che il settore indiano della trasformazione alimentare rappresenta oltre il 23,4% del valore aggiunto lordo (VAL) manifatturiero totale e impiega più di 289.000 persone, con un continuo supporto di capitale, come emerge dai dati PIB di dicembre 2024. Inoltre, i dati PIB di dicembre 2024 indicano che l'industria farmaceutica indiana aveva un valore di circa 50 miliardi di dollari nel 2023, con esportazioni superiori a 26,5 miliardi di dollari, rafforzando la domanda di imballaggi in blister e strip e trainando la crescita del settore retail.
Approfondimenti sul mercato nordamericano
Il Nord America è il mercato in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 3,2% nel periodo di previsione dal 2026 al 2036. Il mercato è caratterizzato da una domanda matura nei settori della ristorazione, farmaceutico e dei prodotti per la casa, con una crescente attenzione alla riciclabilità e all'approvvigionamento nazionale. I dati dello US Geological Survey di gennaio 2024 indicano che il consumo apparente di alluminio per imballaggi e contenitori negli Stati Uniti si è attestato a quasi 1.630 mila tonnellate metriche. I principali fattori trainanti includono i requisiti della catena del freddo per il settore farmaceutico, le iniziative per la riduzione degli sprechi alimentari e gli appalti governativi tramite i programmi nutrizionali dell'USDA. Il governo sta finanziando attivamente le infrastrutture di riciclaggio e sta migliorando i tassi di recupero dei fogli di alluminio presso gli impianti di recupero dei materiali, affrontando le sfide del riciclaggio di questi materiali. Il mercato degli imballaggi in alluminio in Nord America si sta orientando verso la riduzione del peso e l'approvvigionamento sostenibile, con i produttori che rispondono agli impegni dei proprietari dei marchi nei confronti dei principi dell'economia circolare.
Le tendenze dei prezzi della capacità produttiva interna di alluminio e la dipendenza dalle importazioni stanno trainando il mercato degli imballaggi in fogli di alluminio negli Stati Uniti. Secondo i dati dell'US Geological Survey di gennaio 2024, nel 2023 erano operativi solo cinque impianti di fusione primaria di alluminio in cinque stati, con una capacità di fusione nazionale che ha raggiunto 1,64 milioni di tonnellate nel 2022. Inoltre, la produzione stimata di alluminio primario è diminuita del 13% su base annua, attestandosi a 750.000 tonnellate, mentre la produzione secondaria da rottami vecchi e nuovi è rimasta stabile a 1,5 milioni e 1,8 milioni di tonnellate, sottolineando la crescente dipendenza da materie prime riciclate. Gli imballaggi hanno rappresentato il 22% del consumo totale di alluminio negli Stati Uniti, risultando il secondo segmento di utilizzo finale più importante dopo i trasporti. Allo stesso tempo, gli Stati Uniti hanno importato fogli di alluminio per un valore di circa 1,39 miliardi di dollari (250 milioni di chilogrammi), secondo i dati WITS 2022, evidenziando la dipendenza strutturale dalle importazioni per soddisfare la domanda dei trasformatori a valle e guidando la crescita del mercato.
Produzione di alluminio negli Stati Uniti
2019 | 2020 | 2021 | 2022 | 2023 | |
Primario | 1.090 | 1.010 | 889 | 861 | 750 |
Secondario (da vecchi rottami) | 1.920 | 1.630 | 1.780 | 1.890 | 1.800 |
Secondario (da nuovo rottame) | 1.920 | 1.630 | 1.780 | 1.890 | 1.800 |
Fonte : USGS, gennaio 2024
La forte produzione di alluminio primario e una base produttiva a basse emissioni di carbonio stanno alimentando il mercato degli imballaggi in fogli di alluminio in Canada. Secondo i dati del governo canadese di gennaio 2026, le fonderie canadesi hanno prodotto 3,3 milioni di tonnellate di alluminio primario nel 2024, con un aumento dell'1% rispetto ai livelli del 2023. Il Canada si posiziona al quarto posto tra i produttori mondiali di alluminio primario, con 10 fonderie, nove in Quebec e una nella Columbia Britannica, e una raffineria di allumina a Jonquière, in Quebec. Inoltre, il 16% dell'alluminio viene utilizzato per la produzione di fogli e imballaggi. Gli imballaggi rimangono un'applicazione a valle significativa, in particolare per le lattine per bevande e i fogli di alluminio, oltre agli usi nel settore edile e dei trasporti. Per i trasformatori di imballaggi in fogli, questa scala produttiva, la concentrazione geografica in Quebec e il profilo energetico basato sulle energie rinnovabili garantiscono la sicurezza dell'approvvigionamento e supportano strategie di approvvigionamento in linea con i requisiti di approvvigionamento a basse emissioni e di economia circolare nelle filiere alimentari e farmaceutiche del Nord America.
Approfondimenti sul mercato europeo
Il mercato europeo degli imballaggi in foglio di alluminio è plasmato da rigidi quadri normativi, dai mandati dell'economia circolare e dalle filiere farmaceutiche integrate. Il Regolamento sugli imballaggi e i rifiuti di imballaggio della Commissione europea impone che tutti gli imballaggi immessi sul mercato UE debbano essere riciclabili, e il foglio di alluminio soddisfa tali requisiti. Secondo Metal Packaging Europe, gli imballaggi in alluminio raggiungono tassi di riciclo del 76% in tutta l'UE, supportati dai sistemi di responsabilità estesa del produttore operativi negli Stati membri. I principali fattori trainanti includono la domanda di blister farmaceutici per la somministrazione di farmaci a temperatura stabile, la conformità agli standard dell'Autorità europea per la sicurezza alimentare (EFSA) per il contatto con gli alimenti e la sostituzione degli imballaggi in plastica in base alla direttiva sulla plastica monouso. Inoltre, il commercio transfrontaliero all'interno del mercato unico facilita la produzione specializzata, con Germania e Francia che fungono da hub produttivi per prodotti in foglio di alluminio rivestiti e stampati a valore aggiunto, destinati alla distribuzione paneuropea.
Il polo di produzione farmaceutica e l'economia basata sull'esportazione industriale stanno trainando il mercato degli imballaggi in fogli di alluminio in Germania . Secondo i dati di Packaging Europe di febbraio 2025, la produzione totale di alluminio ha raggiunto i 2,7 milioni di tonnellate nel 2024, mentre la produzione di semilavorati in alluminio ha toccato i 2,3 milioni di tonnellate, di cui 1,8 milioni di tonnellate di prodotti laminati, direttamente rilevanti per la trasformazione in fogli di alluminio. La produzione di alluminio riciclato ha mostrato una relativa resilienza, con 648.000 tonnellate prodotte nel quarto trimestre del 2024 (+3%), a conferma della crescente importanza della disponibilità di rottami in un contesto di elevati costi energetici. Il settore impiega oltre 60.000 lavoratori e genera un fatturato annuo di circa 24 miliardi di euro, sottolineando il suo peso economico. D'altro canto, la legge tedesca sugli imballaggi (VerpackG) impone un obiettivo del 70% di imballaggi riutilizzabili per le bottiglie di bevande e, da gennaio 2023, obbliga gli operatori del settore della ristorazione a offrire alternative riutilizzabili agli imballaggi monouso, sulla base del rapporto del Ministero federale dell'ambiente, dell'azione per il clima, di marzo 2023. Queste misure stanno accelerando la transizione verso l'economia circolare e favorendo una crescita positiva del mercato.
Il crescente quadro normativo e di approvvigionamento orientato alla sostenibilità sta trainando il mercato degli imballaggi in foglio di alluminio nel Regno Unito . Secondo i dati GS1 UK di gennaio 2025, il Regno Unito ha generato 12,7 milioni di tonnellate di rifiuti di imballaggio, di cui poco meno del 65% riciclato, a dimostrazione dell'entità delle pressioni per il recupero dei materiali lungo tutta la catena di approvvigionamento. Inoltre, gli imballaggi in plastica rappresentano oltre un terzo della produzione di plastica e contribuiscono a circa 1,8 miliardi di tonnellate di emissioni di carbonio all'anno, intensificando l'attenzione politica e aziendale verso alternative a basse emissioni e altamente riciclabili. Oltre alle discussioni a livello di settore, comprese quelle tenutesi all'Environmental Packaging Live 2025, che sottolineano la necessità di dati verificabili, trasparenza nella contabilità del carbonio e coordinamento lungo tutta la catena di approvvigionamento, per i trasformatori di fogli di alluminio questo contesto crea opportunità per implementare sistemi di tracciabilità del contenuto riciclato e capacità di divulgazione delle emissioni di carbonio, con un impatto positivo sulla crescita del mercato.
Principali attori del mercato degli imballaggi in foglio di alluminio:
- Constellium (USA)
- Novelis Inc. (USA)
- Reynolds Group Holdings (USA)
- Amcor plc (Regno Unito)
- Idroalluminio (Norvegia)
- Assan Aluminum (Turchia)
- Eurofoil (Lussemburgo)
- Symetal (Grecia)
- Hindalco Industries Ltd. (India)
- Kobe Steel, Ltd. (Giappone)
- UACJ Corporation (Giappone)
- Mitsubishi Aluminum Co., Ltd. (Giappone)
- Shandong Nanshan Aluminium Co., Ltd. (Cina)
- Loften Environmental Technology (Cina)
- Henan Mingtai Al Industrial Co., Ltd. (Cina)
- RUSAL (Russia)
- Al-Taiseer Aluminium Industries Co. (Arabia Saudita)
- VAW Aluminium AG (Germania)
- Fogli Jasch (India)
- ACM Carcano (Italia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Constellium è leader mondiale nello sviluppo e nella produzione di prodotti in alluminio avanzati, inclusi laminati altamente specializzati essenziali per il mercato degli imballaggi in foglio di alluminio. L'azienda sfrutta la sua vasta esperienza metallurgica per produrre fogli di alluminio ad alte prestazioni che i trasformatori utilizzano per creare soluzioni di imballaggio leggere e sostenibili per l'industria farmaceutica e alimentare. Secondo il rapporto di sostenibilità del 2024, Constellium ha inaugurato un nuovo centro di riciclaggio da 130 milioni di euro presso il suo stabilimento di Neuf-Brisach, in Francia.
- Novelis Inc. è il più grande riciclatore di alluminio al mondo e un fornitore leader di prodotti laminati. L'azienda svolge un ruolo fondamentale nel mercato degli imballaggi in foglio di alluminio, fornendo materiale sostenibile a basse emissioni di carbonio. Inoltre, il vantaggio competitivo dell'azienda risiede nel suo sistema di riciclo a ciclo chiuso, che le consente di riutilizzare gli scarti di produzione e gli imballaggi post-consumo per produrre nuovo foglio di alluminio di alta qualità. Nel 2024, l'azienda ha realizzato un utile netto di 166 milioni di dollari.
- Reynolds Group Holdings è un attore dominante nel settore dei beni di consumo e degli imballaggi ed è nota per l'iconico marchio Reynolds Wrap, che ne consolida la presenza nel mercato degli imballaggi in foglio di alluminio. Le iniziative strategiche dell'azienda si concentrano sul rafforzamento del marchio, sull'innovazione di prodotto e sull'efficienza operativa.
- Amcor plc si afferma come leader globale nelle soluzioni di imballaggio responsabile, con un portafoglio significativo e specializzato dedicato al mercato degli imballaggi in foglio di alluminio. L'azienda utilizza il foglio di alluminio come componente fondamentale nei laminati e nelle chiusure ad alta barriera per applicazioni esigenti, tra cui il settore farmaceutico, gli imballaggi per il caffè e gli alimenti per animali domestici.
- Hydro Aluminum , azienda completamente integrata nel settore dell'alluminio, è un fornitore chiave di fogli speciali di alluminio di alta qualità per il mercato globale degli imballaggi in alluminio. Sfruttando l'energia idroelettrica rinnovabile della Norvegia, Hydro produce uno degli allumini con le emissioni di carbonio più basse al mondo, un elemento distintivo significativo in un momento in cui la sostenibilità sta diventando un criterio di acquisto primario per i produttori di imballaggi.
Ecco un elenco dei principali operatori attivi nel mercato globale degli imballaggi in foglio di alluminio:
Il mercato globale degli imballaggi in foglio di alluminio è caratterizzato da un'intensa concorrenza ed è trainato dalla domanda dei settori alimentare, farmaceutico e dei beni di consumo. I principali operatori si concentrano strategicamente sull'espansione della capacità produttiva, sulle fusioni e acquisizioni e sullo sviluppo di soluzioni di imballaggio sostenibili ed ecocompatibili per soddisfare le rigorose normative sul riciclaggio. Ad esempio, nel febbraio 2024, Constantia Flexibles ha annunciato l'acquisizione di Aluflexpack. L'innovazione nelle tecnologie di barriera e la riduzione del peso rappresentano inoltre un'iniziativa fondamentale per le aziende che si contendono quote di mercato nelle regioni in via di sviluppo.
Panorama aziendale del mercato degli imballaggi in foglio di alluminio:
Sviluppi recenti
- Nel gennaio 2026, Nestlé, Lindt, Amcor e altri leader del settore hanno aderito a una nuova alleanza europea per migliorare la raccolta e il riciclo dei piccoli formati di imballaggio in alluminio e rafforzare l'economia circolare lungo tutta la catena del valore.
- Nel dicembre 2025, XINXIA PACKAGE ha annunciato il lancio della sua nuova linea di guarnizioni di tenuta in alluminio stampato. Questo prodotto innovativo è progettato per offrire ai marchi dei settori alimentare, delle bevande, farmaceutico e chimico una combinazione superiore di sicurezza antimanomissione, conservazione della freschezza e personalizzazione di alta qualità direttamente sulla guarnizione.
- Nel luglio 2025, RUSAL ha firmato un accordo strategico con un produttore di bevande, un produttore di imballaggi in alluminio e un importante rivenditore russo. Questa collaborazione mira a sviluppare iniziative di economia circolare specificamente per gli imballaggi in alluminio, in linea con le priorità ambientali nazionali e gli obiettivi di sostenibilità di tutti i partner coinvolti.
- Report ID: 4477
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
