Prospettive di mercato per i substrati per circuiti integrati avanzati:
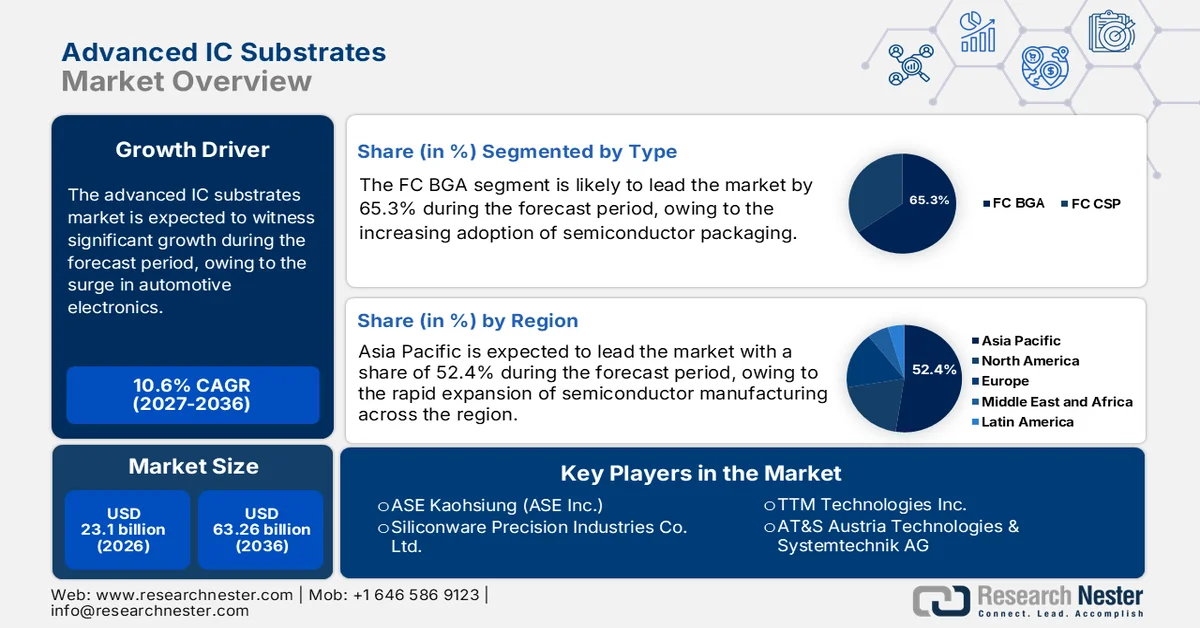
Il mercato dei substrati per circuiti integrati avanzati (IC) aveva un valore di 23,1 miliardi di dollari nel 2026 e si prevede che raggiungerà i 63,26 miliardi di dollari entro la fine del 2036, registrando un tasso di crescita annuo composto (CAGR) di circa il 10,6% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei substrati per circuiti integrati avanzati è stimato a 25,55 miliardi di dollari.
I substrati per circuiti integrati avanzati stanno guadagnando terreno grazie alla rapida transizione del settore verso soluzioni di packaging all'avanguardia come il packaging fan-out a livello di wafer, i flip-chip ball grid array e l'embedded bridge packaging. Queste soluzioni consentono la miniaturizzazione, migliori prestazioni elettriche e rappresentano un'alternativa economicamente vantaggiosa per soddisfare le crescenti esigenze di dispositivi elettronici compatti e potenti. Le aziende stanno introducendo substrati per circuiti integrati innovativi e stanno accelerando le prestazioni e l'efficienza dei chip. Ad esempio, nel dicembre 2024, Broadcom ha presentato la soluzione di packaging F2F (Face-to-Face) leader del settore, denominata XDSiP. La piattaforma unifica 6.000 mm² di elementi in silicio con un massimo di 12 stack di memoria ad alta larghezza di banda (HBM) in un unico package per soddisfare le esigenze di alta efficienza e basso consumo energetico dei chip per l'intelligenza artificiale.
Le soluzioni di packaging di nuova generazione richiedono substrati per circuiti integrati avanzati per garantire un'integrità del segnale superiore, un utilizzo efficiente dell'energia e un'efficace dissipazione del calore. Aziende come Broadcom, Taiwan Semiconductor Manufacturing Company ed Electronic Design Automation stanno lavorando attivamente per migliorare le procedure di progettazione dei substrati e le tecniche di produzione per sistemi basati sull'intelligenza artificiale, calcolo ad alte prestazioni e applicazioni 5G. La rapida espansione delle tecnologie dei semiconduttori, unita alla crescente concorrenza nel mercato dei substrati per circuiti integrati avanzati, sta spingendo i progressi in questo settore, rendendoli essenziali per lo sviluppo del packaging dei semiconduttori.
Chiave Substrati IC avanzati Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
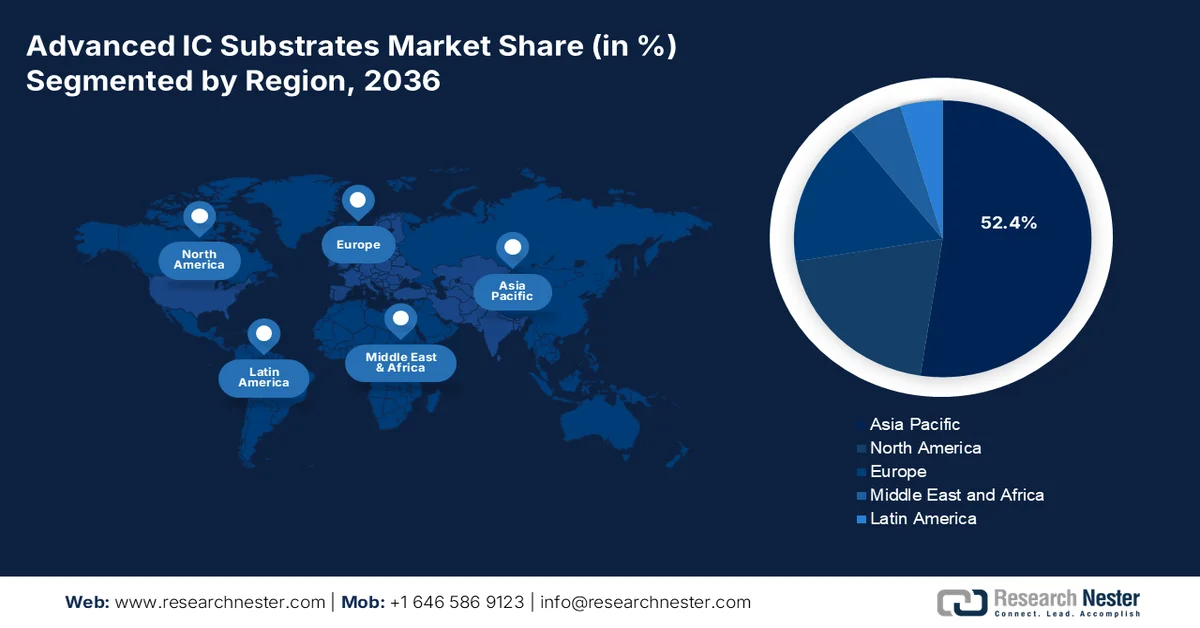
- La regione Asia-Pacifico detiene una quota del 52,4% nel mercato dei substrati per circuiti integrati avanzati, grazie alla rapida espansione della produzione di semiconduttori e agli investimenti governativi, che favoriranno la crescita fino al 2036.
Approfondimenti sul segmento:
- Il segmento Mobile e Consumer è destinato a una crescita significativa dal 2027 al 2036, trainato dall'elevata domanda di smartphone e tablet che richiedono substrati IC avanzati per componenti miniaturizzati.
Principali tendenze di crescita:
- Crescente domanda di substrati IC avanzati nel settore automobilistico
- Aumento della domanda di applicazioni HPC e AI
Principali sfide:
- Complessità nella fabbricazione e problemi di resa
- Sfide legate alla transizione tecnologica
- Attori chiave:ASE Kaohsiung, Siliconware Precision Industries Co. Ltd. e TTM Technologies Inc.
Globale Substrati IC avanzati Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:23,1 miliardi di dollari
- Dimensioni del mercato nel 2027:25,55 miliardi di dollari
- Dimensioni del mercato previste:63,26 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 10,6% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 52,4% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Cina, Giappone, Corea del Sud, Stati Uniti, Germania
- Paesi emergenti: Cina, Giappone, Corea del Sud, Taiwan, India
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato dei substrati per circuiti integrati avanzati:
Fattori di crescita
- Crescente domanda di substrati per circuiti integrati avanzati nel settore automobilistico: la crescente diffusione di veicoli elettrici, tecnologie di guida autonoma e sistemi avanzati di assistenza alla guida sta generando una domanda significativa di soluzioni di packaging per semiconduttori ad alte prestazioni. Le applicazioni automobilistiche di nuova generazione richiedono substrati per circuiti integrati grazie alla loro capacità di offrire elevata potenza di elaborazione, funzionalità di gestione dell'alimentazione e connettività senza soluzione di continuità. Le case automobilistiche stanno ponendo l'accento sull'intelligenza del veicolo, sulla sicurezza e sull'esperienza utente integrando sistemi elettronici complessi, il che sta incrementando la domanda di substrati per circuiti integrati avanzati. Questi substrati consentono interconnessioni efficienti tra molteplici componenti a semiconduttore, garantendo un funzionamento affidabile in ambienti automobilistici ad alte prestazioni.
- Crescente domanda di applicazioni HPC e AI: l'espansione di AI, ML e HPC sta generando una crescente necessità di substrati per circuiti integrati di nuova generazione. I substrati avanzati sono essenziali in quanto ottimizzano le operazioni elettriche, la densità di cablaggio e il controllo termico necessari per i complessi requisiti di elaborazione di AI e HPC. Diverse aziende stanno stringendo partnership strategiche per sviluppare substrati per circuiti integrati abilitati per AI e HPC. Ad esempio, nel novembre 2023, AT&S ha annunciato l'intenzione di fornire substrati complessi per circuiti integrati ad AMD per l'utilizzo nei loro processori e acceleratori ad alte prestazioni per data center. Questi substrati sottolineano la loro importanza nei moderni sistemi di calcolo, migliorando sia la capacità di elaborazione dei dati che i sistemi di controllo dell'alimentazione.
Sfide
- Complessità nella fabbricazione e problemi di resa: la produzione di substrati per circuiti integrati avanzati dipende da tecniche precise per laminare più strati, formare microvias e realizzare circuiti ultrasottili. Tuttavia, l'adozione di elevati tassi di resa è difficile a causa di problemi di produzione, tra cui disallineamenti, delaminazione e difetti di deformazione. Le difficoltà di produzione, le perdite di materiale e gli elevati costi sono conseguenze dirette di questi problemi. Le incongruenze di resa possono rallentare l'adozione di massa e limitare la scalabilità della produzione, con un impatto sulla crescita del mercato dei substrati per circuiti integrati avanzati.
- Sfide della transizione tecnologica: il passaggio dai substrati organici convenzionali a materiali avanzati come gli interposer a base di vetro o silicio pone significative sfide tecnologiche. Inoltre, garantire una perfetta integrazione con i processi di produzione di semiconduttori esistenti richiede un'intensa attività di ricerca e sviluppo e costosi aggiornamenti infrastrutturali. I problemi di compatibilità dei materiali e le complessità di fabbricazione possono ritardare l'adozione su larga scala. Poiché l'industria dei semiconduttori si sta muovendo verso l'integrazione eterogenea, il superamento di questi ostacoli alla transizione tecnologica rimane una barriera critica per la diffusione dei substrati per circuiti integrati di nuova generazione.
Dimensioni e previsioni del mercato dei substrati per circuiti integrati avanzati:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
10,6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
23,1 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
63,26 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei substrati per circuiti integrati avanzati:
Tipo ( FC BGA, FC CSP )
Si prevede che il segmento FC-BGA rappresenterà oltre il 65,3% della quota di mercato dei substrati per circuiti integrati avanzati entro la fine del 2036, grazie alla continua evoluzione del packaging dei semiconduttori, che offre caratteristiche elettriche sempre migliori e capacità di miniaturizzazione. Diverse aziende stanno espandendo attivamente la propria presenza nel mercato dei substrati FC-BGA. Ad esempio, nel febbraio 2023, LG Innotek ha presentato il suo ultimo substrato FC-BGA, caratterizzato da elevata integrazione, patterning di precisione e deformazione minima. L'azienda ha avviato la produzione di FC-BGA in un nuovo stabilimento intelligente, con un investimento di 336 milioni di dollari.
La rapida proliferazione di data center e servizi di cloud computing sta incrementando la domanda di server ad alte prestazioni in grado di gestire complesse attività di elaborazione dati. I substrati FC-BGA sono parte integrante di questi server, offrendo prestazioni elettriche e affidabilità superiori, essenziali per una gestione efficiente dei dati. Con la crescente diffusione di soluzioni cloud tra le aziende, aumenta anche la necessità di substrati per circuiti integrati avanzati come l'FC-BGA, a supporto dell'infrastruttura dei moderni data center.
Applicazioni ( Mobile e prodotti di consumo, Automotive, Trasporti, IT e Telecomunicazioni )
Si prevede che il segmento mobile e dei dispositivi di consumo nel mercato dei substrati IC avanzati deterrà una quota significativa, grazie all'elevata domanda di smartphone e tablet che necessitano di substrati IC avanzati per supportare componenti miniaturizzati e ad alte prestazioni. I consumatori sono alla ricerca di dispositivi con funzionalità avanzate, come display ad alta risoluzione e processori potenti. Ciò ha comportato una crescente necessità di circuiti integrati complessi. Inoltre, le innovazioni nel packaging dei semiconduttori, come lo sviluppo di substrati IC avanzati, consentono l'integrazione di un maggior numero di funzionalità in dispositivi compatti. Questi substrati supportano interconnessioni ad alta densità e un'efficiente dissipazione del calore, elementi essenziali per la moderna elettronica mobile e di consumo.
Diverse aziende di semiconduttori stanno investendo in substrati per circuiti integrati avanzati per migliorarne le prestazioni e soddisfare le esigenze in continua evoluzione dell'elettronica mobile e di consumo. Ad esempio, nell'ottobre 2024, KLA ha presentato un portafoglio completo di substrati per circuiti integrati volti a promuovere la tecnologia di packaging dei semiconduttori. Queste soluzioni affrontano le sfide delle applicazioni di packaging avanzato per migliorare la resa, le prestazioni e l'affidabilità. Questo progresso tecnologico può facilitare la produzione di dispositivi compatti e ricchi di funzionalità, stimolando ulteriormente il mercato.
La nostra analisi approfondita del mercato globale dei substrati per circuiti integrati avanzati comprende i seguenti segmenti:
Tipo |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato dei substrati per circuiti integrati avanzati:
Analisi del mercato dell'Asia Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà circa il 52,4% del mercato dei substrati per circuiti integrati avanzati entro il 2036, grazie alla rapida espansione della produzione di semiconduttori in paesi come India, Cina e Giappone. I governi di questi paesi stanno investendo attivamente nelle infrastrutture per i semiconduttori e fornendo incentivi ai produttori locali per migliorare le capacità produttive. Inoltre, la presenza di fonderie e aziende di packaging leader nella regione sta accelerando la domanda di substrati per circuiti integrati ad alte prestazioni, a supporto di progetti di chip avanzati per applicazioni come intelligenza artificiale, 5G e IoT.
La crescente domanda di elettronica di consumo e dispositivi mobili è un altro fattore determinante per la crescita del mercato dei substrati IC avanzati. Essendo la regione un polo globale per la produzione di smartphone e dispositivi elettronici, le aziende stanno adottando sempre più substrati IC avanzati per migliorare le prestazioni e l'efficienza energetica dei dispositivi. Il passaggio a design di chip miniaturizzati e ad alta densità in smartphone, dispositivi indossabili e altri dispositivi intelligenti sta ulteriormente alimentando la necessità di soluzioni di packaging IC avanzate, rafforzando l'espansione del mercato nella regione.
Il mercato cinese dei substrati per circuiti integrati avanzati sta registrando una crescita costante grazie all'impegno del Paese per l'autosufficienza nella produzione di semiconduttori. Il governo sta introducendo politiche, sussidi e programmi di finanziamento per ridurre la dipendenza dai componenti semiconduttori esteri, inclusi i substrati per circuiti integrati. Gli investimenti nella produzione nazionale di substrati e nelle tecnologie di packaging stanno accelerando, poiché le aziende cercano di rafforzare la catena di approvvigionamento locale. Ciò si traduce in una rapida crescita dei produttori nazionali di substrati per circuiti integrati, potenziando le capacità del Paese nel packaging avanzato dei semiconduttori.
Il mercato indiano dei substrati per circuiti integrati avanzati sta vivendo una rapida espansione, attribuibile alle iniziative del governo locale, tra cui il programma di incentivi legati alla progettazione (Design-Linked Incentive) e il programma di incentivi legati alla produzione (Production-Linked Incentive). Queste politiche incoraggiano gli investimenti nazionali ed esteri nella fabbricazione e nel confezionamento di semiconduttori, compresi i substrati per circuiti integrati. Il governo sta inoltre approvando numerosi progetti nel settore dei semiconduttori, attirando aziende globali a insediare impianti di confezionamento avanzato nel paese. Questa spinta sta rafforzando la posizione dell'India nella catena di fornitura dei semiconduttori e alimentando la domanda di substrati per circuiti integrati di alta qualità.
Mercato nordamericano
Si prevede che il mercato dei substrati per circuiti integrati avanzati in Nord America deterrà una quota significativa, grazie alla rapida elettrificazione dei veicoli e ai progressi nell'elettronica aerospaziale. Con l'affermarsi della regione come polo per la produzione di veicoli elettrici e l'innovazione aerospaziale, cresce rapidamente la necessità di substrati robusti e ad alte prestazioni, in grado di supportare chip di livello automobilistico.
Si prevede che il mercato statunitense dei substrati per circuiti integrati avanzati registrerà una crescita significativa, grazie alla posizione di leadership del Paese nell'innovazione dei semiconduttori, con aziende leader che promuovono l'adozione di architetture basate su chipset. Questo cambiamento sta alimentando la domanda di substrati per circuiti integrati ad alte prestazioni che consentono interconnessioni ultraveloci ed efficienti dal punto di vista energetico tra più die. Poiché i chipset stanno diventando parte integrante del calcolo ad alte prestazioni, dell'intelligenza artificiale e delle applicazioni per data center, i produttori si stanno concentrando su soluzioni di packaging avanzate come bridge integrati e interposer in silicio per migliorare l'integrità del segnale e l'efficienza energetica.
Gli istituti di ricerca locali e le aziende di semiconduttori stanno sviluppando substrati per circuiti integrati di nuova generazione utilizzando materiali innovativi come il vetro e laminati organici avanzati per migliorare le prestazioni, la gestione termica e la miniaturizzazione. Ad esempio, nel settembre 2023, Intel ha presentato substrati in vetro per chip HPC e AI di nuova generazione, affermando di aver ottenuto miglioramenti significativi in termini di efficienza energetica e trasmissione del segnale.
Il mercato canadese dei substrati per circuiti integrati avanzati è in rapida espansione, grazie all'intensificarsi delle attività di ricerca e sviluppo in questo settore. Università e istituti di ricerca di spicco collaborano con aziende globali di semiconduttori per sviluppare tecnologie di packaging di nuova generazione. Questi sforzi contribuiscono a migliorare la progettazione dei substrati per applicazioni di calcolo ad alte prestazioni e intelligenza artificiale, favorendo un solido ecosistema per l'innovazione nel campo dei substrati per circuiti integrati avanzati.
Principali attori del mercato dei substrati per circuiti integrati avanzati:
- Borsa valori di Kaohsiung (ASE Inc.)
- Panoramica dell'azienda
- Strategia aziendale
- Offerte tecnologiche chiave
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Siliconware Precision Industries Co. Ltd.
- TTM Technologies Inc.
- AT&S Austria Technologies & Systemtechnik AG
Il mercato dei substrati per circuiti integrati avanzati (AIC) è caratterizzato da un'intensa concorrenza, con i principali attori che si concentrano su innovazione, espansione e collaborazioni per rafforzare la propria posizione di mercato. Aziende come Ibiden, Unimicron, Shinko Electric Industries, AT&S e SEMCO sono leader del settore, grazie allo sviluppo di tecnologie FC-BGA e FC-CSP per soddisfare la crescente domanda proveniente da applicazioni di intelligenza artificiale, 5G e calcolo ad alte prestazioni (HPC). Il mercato sta inoltre assistendo a fusioni strategiche, acquisizioni ed espansioni di capacità produttiva, in quanto le aziende aumentano la produzione per far fronte alle crescenti esigenze. Anche i produttori regionali in Asia Pacifico e Nord America stanno potenziando le proprie capacità attraverso investimenti in ricerca e sviluppo e miglioramenti della catena di fornitura per rimanere competitivi. Ecco alcuni dei principali attori operanti nel mercato globale:
Sviluppi recenti
- Nel marzo 2025, TSMC ha annunciato l'intenzione di espandere i propri investimenti nella produzione di semiconduttori avanzati negli Stati Uniti con un ulteriore impegno di 100 miliardi di dollari. Questo si aggiunge ai 65 miliardi di dollari già investiti dall'azienda nelle sue attività a Phoenix, in Arizona, portando l'investimento totale di TSMC negli Stati Uniti a 165 miliardi di dollari. L'espansione includerà la costruzione di tre nuovi impianti di produzione, due impianti di packaging avanzato e un importante centro di ricerca e sviluppo.
- Nel settembre 2024, Infineon ha annunciato un significativo progresso tecnologico nella produzione di chip al nitruro di gallio (GaN). Grazie alla produzione di chip GaN su wafer da 300 mm, l'azienda ha ottenuto un aumento di 2,3 volte della resa produttiva per wafer rispetto ai tradizionali wafer da 200 mm.
- Report ID: 7453
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
