Perspectives du marché des gaz pour semi-conducteurs :
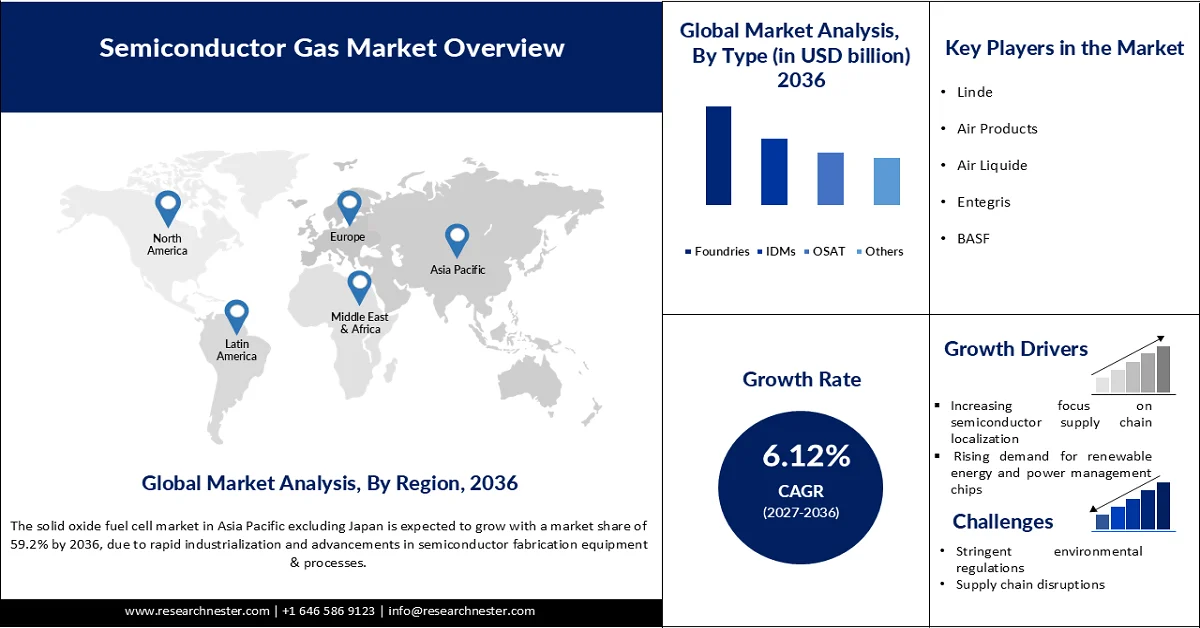
Le marché des gaz pour semi-conducteurs était évalué à 12,48 milliards de dollars en 2026 et devrait dépasser les 23,11 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 6,12 % sur la période 2027-2036. En 2027, la taille de ce marché est estimée à 13,54 milliards de dollars.
L'essor rapide de la production mondiale de semi-conducteurs a stimulé les ventes de gaz spéciaux. La demande croissante de puces de pointe, allant de l'électronique grand public à l'automatisation industrielle, alimente la demande en gaz pour semi-conducteurs. La Semiconductor Industry Association (SIA) a révélé que les ventes mondiales de semi-conducteurs ont atteint 120,6 milliards de dollars en mai 2026. Ce chiffre représente une hausse de 9,2 % par rapport à avril 2026 (110,5 milliards de dollars) et de 104,1 % par rapport au niveau de mai 2025 (59,1 milliards de dollars).
Par ailleurs, les politiques gouvernementales favorables et les investissements importants visant à stimuler la production nationale de semi-conducteurs devraient favoriser la croissance globale du marché dans les années à venir. En avril, les ventes ont progressé de 132,2 % sur un an en Amérique, de 118,9 % en Asie-Pacifique et dans le reste du monde, de 88,8 % en Chine, de 60,7 % en Europe et de 23,8 % au Japon. Sur un mois, les ventes ont augmenté de 10,7 % en Chine, de 9,2 % en Asie-Pacifique et dans le reste du monde, de 8,6 % en Amérique, de 7,3 % en Europe et de 6,4 % au Japon.
Clé Gaz semi-conducteur Résumé des informations sur le marché:
Points saillants régionaux :
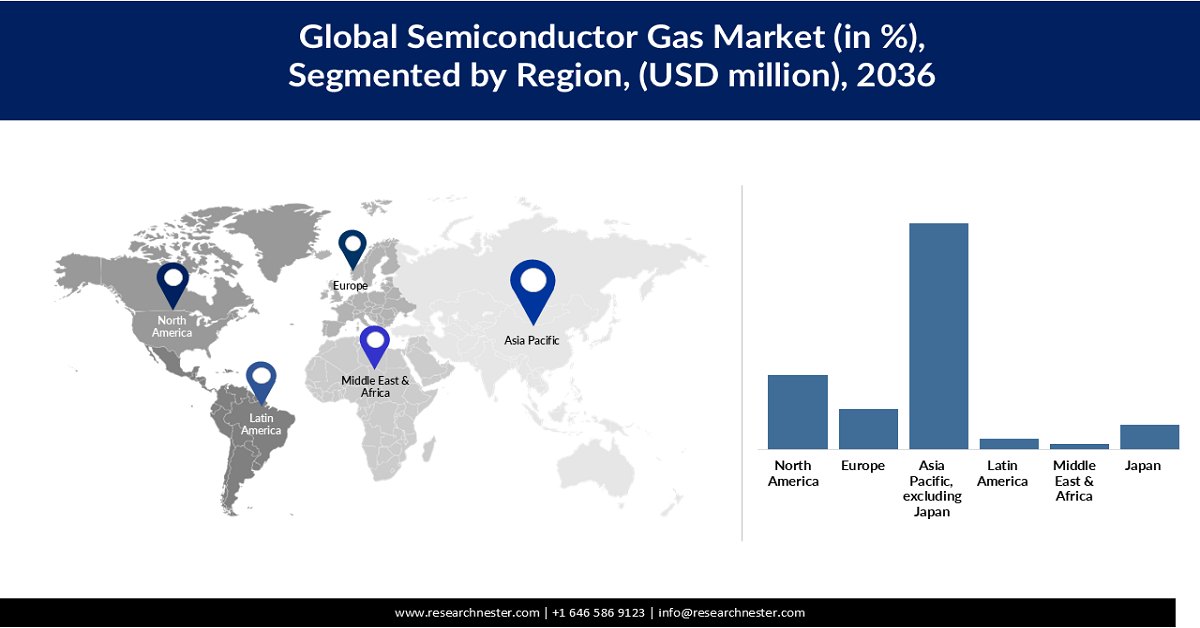
- Le marché Asie-Pacifique hors Japon (APEJ) devrait représenter 59,2 % du marché mondial d’ici 2036, grâce à l’expansion de son écosystème de fabrication de semi-conducteurs et à des investissements soutenus dans les capacités de production de plaquettes.
- Le marché japonais devrait connaître une croissance notable jusqu’en 2036, soutenue par son écosystème de fabrication de semi-conducteurs bien établi, son expertise en matériaux avancés et l’augmentation des investissements dans les technologies de semi-conducteurs de nouvelle génération.
- Le marché américain des gaz pour semi-conducteurs devrait croître à un TCAC de 6,29 % entre 2027 et 2036, principalement grâce aux investissements importants dans la production d’électronique de pointe et l’expansion des centres de données.
- Le Japon devrait capter près de 6,4 % du marché mondial d’ici 2036, grâce à des progrès technologiques continus et à une croissance de sa production nationale. Développement des semi-conducteurs
Analyse du segment :
- Le segment des procédés de dépôt, incluant le dépôt chimique en phase vapeur (CVD), le dépôt de couches atomiques (ALD) et l’épitaxie, devrait représenter 35,9 % du marché japonais d’ici 2036, porté par l’adoption croissante de technologies avancées telles que 5 nm, 3 nm et la transition vers 2 nm.
- Le segment des fonderies devrait représenter 48,2 % des parts de marché des gaz pour semi-conducteurs d’ici 2036, stimulé par l’augmentation des investissements dans de nouvelles usines de fabrication de plaquettes et l’expansion des capacités des principales fonderies.
Principales tendances de croissance :
- Expansion du secteur de l’électronique grand public
- Augmentation des investissements dans les centres de données et l’infrastructure cloud
Principaux défis :
- Coût élevé de la production de gaz ultra-pur
- Volatilité des prix de l’énergie et des matières premières
Acteurs clés : Linde (Royaume-Uni), Air Products (États-Unis), Air Liquide (France), Entegris (États-Unis), Merck KGaA (anciennement Versum Materials) (Allemagne), BASF (Allemagne), Solvay (Belgique), Taiyo Nippon Sanso (Japon), Resonac Corporation (anciennement Showa Denko) (Japon), Mitsui Chemicals (Japon), Air Water Inc. (Japon), Chinese Specialty Gas (Chine), Yingde Gases (Chine), SK Materials (Corée du Sud), Division des gaz industriels de SABIC (Arabie saoudite).
Mondial Gaz semi-conducteur Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 : 12,48 milliards USD
- Taille du marché en 2027 : 13,54 milliards USD
- Taille du marché projetée : 23,11 milliards USD d’ici 2036
- Prévisions de croissance : TCAC de 6,12 % (2027-2036)
Dynamiques régionales clés :
- Région la plus importante : Asie-Pacifique hors Japon (59,2 % de part de marché d’ici 2036)
- Région à la croissance la plus rapide : Japon
- Pays dominants : Chine, États-Unis, Allemagne, Japon, Inde
- Pays émergents : Vietnam, Indonésie, Thaïlande, Brésil, Mexique
Last updated on : 13 July, 2026
Marché des gaz pour semi-conducteurs : facteurs de croissance et défis
Facteurs de croissance
- Industrie de l'électronique grand public en pleine expansion : Les progrès constants de l'industrie de l'électronique grand public devraient stimuler les ventes de gaz pour semi-conducteurs. La dépendance des appareils électroniques à l'égard de composants semi-conducteurs de pointe pour des performances accrues contribue également à l'essor du commerce de ces gaz spécialisés. En 2024, l'Observatoire de la complexité économique (OEC) a révélé que le commerce mondial de composants pour circuits intégrés électroniques atteignait 20,3 milliards de dollars américains. La Chine était le principal exportateur avec 3,37 milliards de dollars américains, suivie de Taïwan et des États-Unis. Parmi les principaux importateurs figuraient la Malaisie (4,7 milliards de dollars américains) et la Thaïlande (3,02 milliards de dollars américains).
La même année, le commerce mondial de composants pour semi-conducteurs et produits similaires a atteint 5,33 milliards de dollars. Ainsi, l'adoption croissante des smartphones, ordinateurs, ordinateurs portables et autres appareils électroniques devrait stimuler le commerce des semi-conducteurs. - Investissements croissants dans les infrastructures de centres de données et de cloud : L’expansion rapide des centres de données et des infrastructures de cloud computing devrait stimuler les ventes de gaz pour semi-conducteurs. L’adoption croissante de technologies avancées telles que l’IA et le ML engendre directement un besoin accru en composants spécialisés et, par conséquent, en gaz pour semi-conducteurs. À titre d’exemple, Equinix, l’un des principaux fournisseurs d’accès à Internet et de centres de données, déploie activement son réseau de centres de données à travers le monde.
L'entreprise exploite actuellement 281 centres de données à travers le monde et prévoit d'en ouvrir plusieurs nouveaux en 2026 et 2027 sur des marchés clés tels que l'Espagne, le Nigeria, la France, la Turquie, le Brésil, les États-Unis, le Japon, Singapour et le Royaume-Uni. Ces expansions visent à construire des sites adaptés à l'intelligence artificielle, en mettant l'accent sur le développement durable et en ciblant un approvisionnement en énergie 100 % renouvelable d'ici 2030. Ces initiatives devraient donc avoir un impact significatif sur les ventes de gaz pour semi-conducteurs. - Demande croissante du secteur de l'électronique automobile : l'électrification et la modernisation des véhicules devraient stimuler les ventes de gaz pour semi-conducteurs. Les véhicules modernes contiennent beaucoup plus de semi-conducteurs que les automobiles conventionnelles, ce qui contribue directement à l'essor du commerce de ces gaz spécialisés. L'Agence internationale de l'énergie (AIE) a indiqué que les ventes mondiales de voitures électriques ont progressé de 20 % en 2025, dépassant les 20 millions d'unités, soit un quart des voitures neuves vendues. La croissance continue du marché des véhicules électriques devrait doubler le chiffre d'affaires des fabricants de gaz pour semi-conducteurs dans les années à venir.
Défis
- Coût élevé de la production de gaz ultra-purs : La production de gaz ultra-purs (UHP) pour semi-conducteurs nécessite des infrastructures de pointe et des matériaux spécialisés. Ceci augmente directement le coût final des solutions gazeuses pour semi-conducteurs. De nombreuses PME hésitent à investir dans ces technologies en raison de contraintes budgétaires. La localisation de la chaîne d'approvisionnement et la production de masse devraient permettre aux acteurs clés de surmonter cet obstacle.
- Volatilité des prix de l'énergie et des matières premières : L'industrie des gaz pour semi-conducteurs est fortement dépendante de la disponibilité continue de matières premières critiques. Toute interruption de l'approvisionnement en matières premières entrave considérablement la production de gaz pour semi-conducteurs. Des accords d'approvisionnement à long terme et des investissements dans les technologies de recyclage des gaz devraient permettre aux entreprises leaders de surmonter cette difficulté.
Taille et prévisions du marché des gaz pour semi-conducteurs :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
6,12% |
|
Taille du marché de l'année de référence (2026) |
12,48 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
23,11 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des gaz pour semi-conducteurs :
Analyse de segmentation par type
Le segment des procédés de dépôt, incluant le dépôt chimique en phase vapeur (CVD), le dépôt de couches atomiques (ALD) et l'épitaxie, devrait représenter 35,9 % du marché japonais d'ici 2036. L'adoption croissante des technologies de pointe, telles que les nœuds 5 nm, 3 nm et la transition vers les 2 nm, accroît également le nombre d'étapes de dépôt nécessaires à la fabrication des plaquettes. En juillet 2025, Rapidus a annoncé avoir testé avec succès ses transistors à grille enveloppante pour les puces 2 nm avancées. L'entreprise a également indiqué que sa ligne pilote, située sur le site de la fonderie IIM-1 à Hokkaido, est déjà opérationnelle.
Analyse du segment des utilisateurs finaux
Le secteur des fonderies devrait représenter 48,2 % du marché des gaz pour semi-conducteurs d'ici 2036. Les fonderies desservent une large clientèle dans les domaines de l'électronique grand public, de l'automobile, des télécommunications, de l'automatisation industrielle, de la santé et des centres de données. L'augmentation des investissements dans de nouvelles usines de fabrication de plaquettes et l'expansion des capacités des principales fonderies renforcent la demande à long terme de gaz pour semi-conducteurs. Leurs opérations de fabrication à grande échelle et leurs cadences de production continues font des fonderies les plus gros consommateurs de gaz pour semi-conducteurs.
Analyse du segment d'application
Le segment des circuits intégrés logiques devrait représenter 37 % du marché mondial durant la période de prévision. L'utilisation généralisée de ces circuits dans tous les appareils électroniques stimule la consommation de gaz spéciaux. La demande croissante de technologies numériques a également considérablement accru la production mondiale de puces logiques avancées. Selon SIA, en 2024, les ventes mondiales de produits logiques ont atteint 215,8 milliards de dollars, ce qui en fait la première catégorie de produits en termes de chiffre d'affaires. Ainsi, la transformation numérique de tous les secteurs devrait favoriser l'adoption des circuits intégrés logiques et, par conséquent, la consommation de gaz pour semi-conducteurs.
Notre analyse approfondie du gaz semi-conducteur comprend les segments suivants :
Segments | Sous-segments |
Type de gaz |
|
Fonctions du processus |
|
Étapes de fabrication des semi-conducteurs |
|
Application |
|
Niveau de pureté |
|
Utilisateur final |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des gaz pour semi-conducteurs - Analyse régionale
Aperçu du marché Asie-Pacifique (hors Japon)
La région Asie-Pacifique hors Japon (APEJ) devrait représenter 59,2 % du marché mondial des gaz pour semi-conducteurs d'ici 2036. Cette croissance est soutenue par un écosystème de fabrication de semi-conducteurs étendu et des investissements continus dans les capacités de production de plaquettes. La Chine, la Corée du Sud, Taïwan et l'Inde figurent parmi les principaux marchés pour les producteurs de gaz pour semi-conducteurs. Ces marchés renforcent leurs chaînes de valeur grâce à des incitations gouvernementales, des investissements directs étrangers et des projets d'expansion des capacités. Ainsi, l'augmentation de la production de puces stimule la demande en gaz spéciaux et en gaz en vrac de haute pureté.
Le marché chinois des gaz pour semi-conducteurs devrait atteindre une valeur de 5 482,14 milliards de dollars américains en 2036. L'expansion de la production nationale de semi-conducteurs et le renforcement de la résilience de la chaîne d'approvisionnement devraient stimuler les ventes de gaz spéciaux. La SIA estime que près de 75 % de la capacité mondiale de production de semi-conducteurs est concentrée en Chine et en Asie de l'Est. Le pays a considérablement accru ses investissements dans les installations de fabrication de plaquettes, ce qui contribue également à l'augmentation de la consommation de gaz spéciaux.
Le marché sud-coréen devrait croître à un TCAC de 6,24 % entre 2027 et 2036. Le leadership du pays dans la fabrication de semi-conducteurs pour la mémoire et le développement de ses capacités de production de puces logiques avancées stimulent la consommation de gaz spéciaux. Selon Invest Korea, la Corée du Sud possède le troisième plus grand site de production de semi-conducteurs au monde, après la Chine et Taïwan, représentant environ 17,9 % de la capacité mondiale. Par ailleurs, des politiques gouvernementales et des investissements favorables soutiennent la croissance du marché sud-coréen.
Aperçu du marché japonais des gaz pour semi-conducteurs
Le marché japonais des gaz pour semi-conducteurs devrait atteindre 935,25 millions de dollars américains en 2027. La croissance de ce marché devrait être soutenue par un écosystème de fabrication de semi-conducteurs bien établi et par une expertise reconnue dans le domaine des matériaux avancés. L'expansion de la production de produits chimiques de spécialité contribue également à cette croissance. Enfin, la hausse des investissements dans les technologies de semi-conducteurs de nouvelle génération stimule davantage la consommation de gaz spéciaux.
Le secteur japonais de l'électronique grand public, bien établi, stimule la consommation de gaz pour semi-conducteurs. L'Association japonaise de l'industrie électronique et des technologies de l'information (JEITA) a annoncé qu'en 2025, la production électronique nationale devrait atteindre près de 11 700 milliards de yens. Les investissements publics-privés stratégiques dans la production de semi-conducteurs devraient dynamiser le commerce des gaz spéciaux.
Taille et prévisions du marché japonais des gaz pour semi-conducteurs
Attribut du rapport | Détails |
Taille et volume du marché de l'année de référence (2026) | 868,54 millions USD ; 65 341,26 milliers de kg |
Prévisions de taille et de volume du marché pour l'année 2036 | 1 484,18 millions USD ; 100 023,19 milliers de kg |
TCAC (2027-2036) | 5,27% |
Aperçu du marché nord-américain
L'Amérique du Nord devrait détenir 19,5 % des parts de marché mondiales d'ici 2036. La croissance de ce marché est soutenue par l'augmentation des investissements dans la fabrication nationale de semi-conducteurs et la recherche de pointe. Les stratégies de localisation de la chaîne d'approvisionnement dynamisent également le commerce des gaz spéciaux. L'innovation continue dans la conception et la fabrication de puces, soutenue par des investissements publics-privés, devrait stimuler la consommation de gaz pour semi-conducteurs.
Le marché américain des gaz pour semi-conducteurs devrait atteindre 3 792,61 millions de dollars d'ici la fin de la période de prévision. L'expansion croissante de la production nationale de semi-conducteurs devrait stimuler la consommation de gaz spéciaux. Les initiatives fédérales visant à renforcer l'écosystème national des semi-conducteurs ont favorisé le commerce de ces gaz. La SIA révèle que le secteur américain des semi-conducteurs a connu une forte croissance entre 2020 et 2025, avec des investissements annoncés de plus de 500 milliards de dollars répartis dans plus de 100 projets liés aux puces, dans 28 États.
Le marché canadien des gaz pour semi-conducteurs devrait atteindre 406,68 millions de dollars américains en 2026. La croissance des investissements dans la recherche sur les semi-conducteurs stimule les ventes de ces gaz. En avril 2024, le gouvernement a annoncé un nouvel investissement fédéral de près de 42,26 millions de dollars américains (59,9 millions de dollars canadiens) pour soutenir des projets d'IBM Canada et de C2MI. Ce financement vise à accroître la production de semi-conducteurs et à soutenir la croissance économique. L'intérêt croissant du pays pour les véhicules électriques et les systèmes d'énergie renouvelable contribue également à la hausse de la consommation de gaz pour semi-conducteurs.
Perspectives du marché européen
L'Europe devrait représenter 10,4 % du marché mondial d'ici 2036. Les efforts stratégiques déployés par la région pour renforcer ses capacités de production de semi-conducteurs et améliorer la résilience de sa chaîne d'approvisionnement stimulent les ventes de gaz spéciaux. L'augmentation des investissements dans de nouvelles usines et centres de recherche contribue également à la croissance de la consommation de ces gaz.
Le marché britannique devrait atteindre 659,77 millions de dollars d'ici 2036. La croissance des investissements dans l'intelligence artificielle et les télécommunications stimule la demande de gaz pour semi-conducteurs. L'essor des véhicules électriques et de l'automatisation industrielle contribue également à cette augmentation de la consommation. Ainsi, avec la croissance des investissements dans l'électronique de pointe et l'innovation dans le domaine des semi-conducteurs, les ventes de gaz spéciaux devraient connaître une forte expansion.
Le marché allemand des gaz pour semi-conducteurs devrait connaître une croissance annuelle composée de 6,43 % entre 2027 et 2036. La solide industrie de fabrication de semi-conducteurs du pays soutient le commerce des gaz spéciaux. Les investissements publics-privés visant à développer la production nationale de semi-conducteurs contribuent également à la croissance globale du marché. En juin 2026, le groupe HUHUTECH International a communiqué des informations complémentaires concernant un important contrat européen dans le secteur des semi-conducteurs.
Sa filiale allemande a décroché sept commandes d'un montant total d'environ 13,9 millions d'euros (environ 15 millions de dollars américains) auprès d'un opérateur majeur de fabrication de plaquettes de semi-conducteurs de dernière génération. Ce projet soutient la chaîne d'approvisionnement mondiale en intelligence artificielle et en calcul haute performance. L'entreprise a déjà perçu des acomptes initiaux d'environ 743 000 dollars américains (635 000 euros), et la comptabilisation du chiffre d'affaires devrait débuter au cours de l'exercice 2026. Ce contrat renforce la position de HUHUTECH sur le marché international des infrastructures de semi-conducteurs et, par conséquent, stimule la consommation de gaz spéciaux.
Principaux acteurs du marché des gaz pour semi-conducteurs :
- Linde (Royaume-Uni)
- Produits aériens (États-Unis)
- Air Liquide (France)
- Entegris (États-Unis)
- Merck KGaA (anciennement Versum Materials) (Allemagne)
- BASF (Allemagne)
- Solvay (Belgique)
- Taiyo Nippon Sanso (Japon)
- Resonac Corporation (anciennement Showa Denko) (Japon)
- Mitsui Chemicals (Japon)
- Air Water Inc. (Japon)
- Gaz spéciaux chinois (Chine)
- Gaz Yingde (Chine)
- SK Materials (Corée du Sud)
- Division des gaz industriels de SABIC (Arabie saoudite)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Linde conserve une position concurrentielle forte sur le marché grâce à son vaste portefeuille de gaz ultra-purs, qu'il s'agisse de gaz courants ou spéciaux, notamment l'azote, l'oxygène, l'argon, l'hydrogène et des gaz de procédés avancés. L'entreprise accompagne les fabricants de semi-conducteurs grâce à des solutions intégrées d'approvisionnement en gaz, des systèmes de production sur site et des réseaux de distribution mondiaux. Sa forte présence à proximité des principaux pôles de production de semi-conducteurs et ses investissements continus dans les technologies de purification permettent à Linde de répondre aux exigences de qualité rigoureuses des procédés de fabrication de plaquettes de pointe.
- Air Products est un acteur majeur du marché, proposant des gaz de haute pureté et des solutions de gestion des gaz pour la fabrication de semi-conducteurs de pointe. L'entreprise fournit des gaz critiques tels que l'azote, l'hydrogène, l'hélium et des gaz spéciaux utilisés dans les applications de dépôt, de gravure et de nettoyage. Son avantage concurrentiel repose sur des partenariats de longue date avec les principaux fabricants de semi-conducteurs, une infrastructure d'approvisionnement performante et des investissements dans des installations de production à grande échelle afin de répondre à la demande croissante de fabrication de semi-conducteurs à l'échelle mondiale.
- Air Liquide occupe une place prépondérante dans l'industrie des gaz pour semi-conducteurs grâce à sa vaste gamme de gaz électroniques, ses technologies de pointe et ses solutions d'approvisionnement sur mesure. L'entreprise fournit des gaz ultra-purs indispensables aux procédés critiques de fabrication de semi-conducteurs, s'appuyant sur de solides capacités de recherche et un réseau de production mondial. Son engagement en faveur de l'innovation, du développement durable et de la proximité de ses réseaux d'approvisionnement lui permet de servir les principaux fabricants de semi-conducteurs tout en répondant à la demande croissante de puces avancées et de technologies de fabrication de nouvelle génération.
- Entegris se distingue sur le marché par son expertise pointue en gestion des matériaux, purification des gaz et solutions de contrôle de la contamination. L'entreprise fournit des systèmes de distribution de gaz de haute pureté, des technologies de filtration et des matériaux spéciaux qui soutiennent la fabrication de semi-conducteurs de pointe. Son engagement fort en faveur de l'amélioration de la fiabilité des procédés et du rendement des plaquettes lui confère un avantage concurrentiel, notamment dans les applications de pointe du secteur des semi-conducteurs où des normes de pureté strictes et une manipulation précise des matériaux sont essentielles.
- BASF est présente sur le marché grâce à ses matériaux de pointe et ses solutions chimiques de spécialité utilisés dans les procédés de fabrication des semi-conducteurs. L'entreprise fournit des produits chimiques de haute pureté et des matériaux de traitement qui facilitent le dépôt, le nettoyage et d'autres étapes de fabrication critiques. La force concurrentielle de BASF repose sur sa solide expertise chimique, ses capacités de production mondiales et son engagement à développer des solutions de matériaux innovantes répondant aux exigences évolutives de la production de semi-conducteurs de pointe.
Vous trouverez ci-dessous la liste des principaux acteurs, parmi plusieurs autres, opérant sur le marché mondial :
Le marché est caractérisé par une forte présence d'entreprises régionales et internationales. Les entreprises leaders misent sur l'innovation technologique pour proposer des solutions de nouvelle génération. Elles nouent également des collaborations stratégiques afin d'enrichir leur offre de produits. Certaines multinationales explorent les opportunités offertes par les économies à fort potentiel pour réaliser des profits importants. Les stratégies marketing, tant organiques qu'inorganiques, devraient permettre de doubler le chiffre d'affaires des principaux acteurs au cours de la période prévisionnelle.
Paysage concurrentiel du marché mondial :
Développements récents
- En avril 2026, Air Products a annoncé que Samsung l'avait choisie pour fournir des gaz industriels à une nouvelle usine de semi-conducteurs à Pyeongtaek, en Corée du Sud. Dans le cadre de cet accord, Air Products devrait installer, posséder et exploiter plusieurs unités de production ainsi qu'un système d'approvisionnement en gaz en vrac pour fournir de l'azote, de l'oxygène, de l'argon et de l'hydrogène. Ces installations devraient être opérationnelles par étapes entre 2028 et 2030.
- En mars 2026, Air Liquide a annoncé l'achèvement de sa nouvelle usine de matériaux avancés à Taichung, à Taïwan. L'entreprise exploite déjà 54 sites à Taïwan pour l'industrie des semi-conducteurs, et il s'agit de son premier site de grande envergure dédié aux matériaux de dépôt et de gravure avancés. Ces matériaux sont essentiels pour les puces de nouvelle génération utilisées dans l'intelligence artificielle et le calcul haute performance.
- Report ID: 8670
- Published Date: Jul 13, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
