Perspectives du marché des capteurs solaires non à concentration :
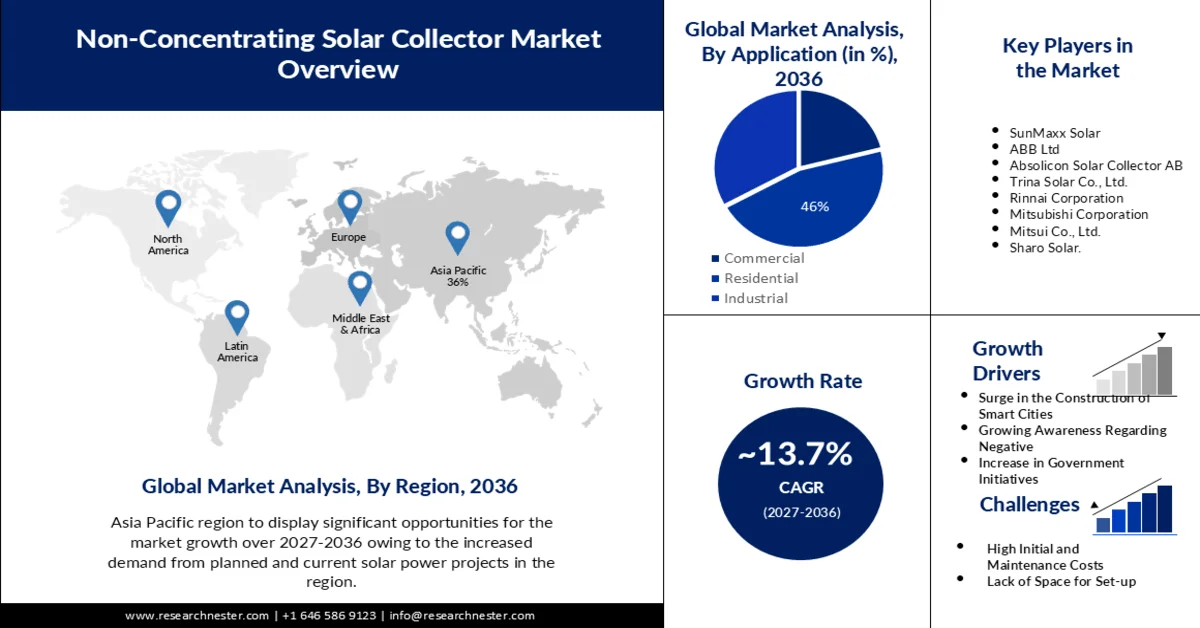
Le marché des capteurs solaires non à concentration était évalué à 17,64 milliards de dollars en 2026 et devrait dépasser les 63,69 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 13,7 % sur la période 2027-2036. En 2027, la taille de ce marché était estimée à 20,06 milliards de dollars.
La consommation massive de pétrole et de gaz a conduit les réserves au bord de l'épuisement. Comparée aux autres sources d'énergie, l'énergie solaire présente un avantage considérable : elle est propre et peut être produite sans nuire à l'environnement. L'électricité solaire rend possible un développement énergétique durable. De ce fait, le marché est en pleine expansion grâce à l'utilisation croissante de l'énergie solaire comme source d'énergie propre. Selon un rapport, alors que les investissements dans les énergies fossiles ont augmenté de 15 % sur la même période, les investissements annuels dans les énergies propres devraient progresser de 24 % entre 2021 et 2023, tirés par les énergies renouvelables et les véhicules électriques.
Par ailleurs, les préoccupations croissantes liées aux émissions massives de carbone, à la montée des eaux et au réchauffement climatique stimulent la demande sur le marché des capteurs solaires non concentrés. Face à l'épuisement des précieuses réserves énergétiques, les sources d'énergie propre sont désormais plus accessibles pour compenser la demande énergétique croissante, ce qui devrait favoriser le développement du marché des capteurs solaires non concentrés.
Clé Capteur solaire non concentré Résumé des informations sur le marché:
Points saillants régionaux :
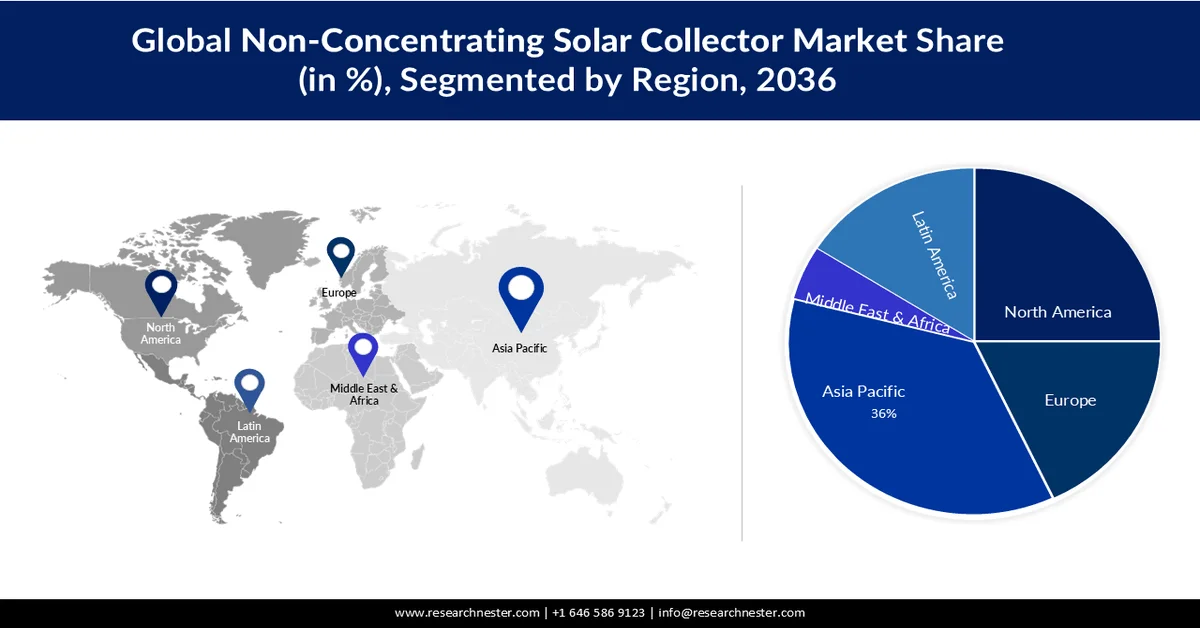
- Le marché des capteurs solaires non à concentration en Asie-Pacifique représentera plus de 36 % du marché d’ici 2036, porté par la demande croissante liée aux projets d’énergie solaire planifiés et en cours, ainsi qu’aux programmes gouvernementaux.
- Le marché nord-américain atteindra 25 % du marché d’ici 2036, grâce à l’utilisation des capteurs solaires non à concentration dans les installations commerciales et aux préoccupations environnementales.
Analyse du segment :
- Le segment résidentiel du marché des capteurs solaires non concentriques devrait atteindre une part de marché de 46 % d’ici 2036, grâce à l’expansion des projets de chauffage urbain solaire et aux politiques de construction écologique.
- Le segment du cuivre sur le marché des capteurs solaires non concentriques devrait atteindre une part de marché de 42 % d’ici 2036, grâce à sa conductivité thermique supérieure, sa durabilité et sa résistance à la corrosion.
Principales tendances de croissance :
- Force de développement des villes intelligentes
- Sensibilisation croissante aux conséquences néfastes des énergies fossiles
Principaux défis :
- Indisponibilité des rayons solaires due aux conditions météorologiques
- Les coûts initiaux et de maintenance élevés des capteurs solaires non à concentration pourraient freiner la croissance du marché.
Acteurs clés :Solvay S.A., Phoenix Solar Thermal Inc, SunMaxx Solar, ABB Ltd, Absolicon Solar Collector AB, Trina Solar Co., Ltd.
Mondial Capteur solaire non concentré Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :17,64 milliards USD
- Taille du marché en 2027 :20,06 milliards USD
- Taille du marché projetée :63,69 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 13,7 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 36 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, États-Unis, Allemagne, Japon, Australie
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Thaïlande
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des capteurs solaires non à concentration :
Facteurs de croissance
- L'essor des villes intelligentes repose sur les technologies de l'information et de la communication (TIC), essentielles à leur fonctionnement et à l'amélioration du niveau de vie de leurs habitants. Leur objectif principal est de stimuler la croissance économique et d'optimiser les services urbains grâce à l'analyse des données et aux technologies intelligentes. Outre la sécurité publique, les villes intelligentes s'attachent également à améliorer la santé publique. De ce fait, les gouvernements du monde entier développent des villes intelligentes par le biais de projets, ce qui accroît la demande en énergies renouvelables. Afin de réduire la pollution et de promouvoir un mode de vie durable, des capteurs solaires thermiques sont installés dans différents quartiers des villes intelligentes, et les particuliers sont incités à passer des sources d'énergie traditionnelles à l'énergie solaire.
- Prise de conscience croissante des conséquences néfastes des combustibles fossiles : La prise de conscience croissante des effets nocifs des combustibles fossiles sur l’environnement stimule la croissance du marché. Les problèmes environnementaux liés au recours accru aux énergies renouvelables sont dus à la disponibilité limitée des ressources en combustibles fossiles. Selon un rapport, la Chine et les États-Unis sont responsables à eux deux de 45 % des émissions mondiales issues de la combustion de combustibles. L’Union européenne, l’Inde, la Fédération de Russie et le Japon suivent. Par conséquent, la demande de capteurs solaires décentralisés va fortement augmenter dans le monde entier, en raison des faibles coûts d’installation et de la demande croissante d’ énergie verte .
- Augmentation des initiatives gouvernementales : les capteurs solaires non concentrés, très prisés des pionniers de l’énergie solaire, connaissent une popularité croissante. L’attrait pour cette technologie est également renforcé par le soutien financier apporté par de nombreux gouvernements sous forme de subventions. Par exemple, l’initiative « Solar for All » du gouvernement américain vise à garantir que les communautés défavorisées, négligées, appauvries et fortement polluées, reçoivent 40 % des bénéfices totaux de certains investissements fédéraux. Ce programme contribuera également à la réalisation de l’objectif gouvernemental d’une économie à zéro émission nette d’ici 2050 et d’un secteur énergétique décarboné d’ici 2036.
Défis
- Indisponibilité du rayonnement solaire due aux conditions météorologiques : l’ensoleillement est irrégulier et insuffisant dans certaines régions du monde. Même par temps de pluie, l’énergie solaire peut être captée, mais le rendement du système solaire diminue. Pour que les panneaux solaires captent efficacement l’énergie solaire, la lumière du soleil est indispensable. Par conséquent, quelques jours nuageux et pluvieux peuvent avoir un impact significatif sur le système énergétique. Il s’agit donc d’une des principales préoccupations susceptibles de freiner la croissance du marché des capteurs solaires non à concentration.
- Les coûts initiaux et d'entretien élevés des capteurs solaires non à concentration pourraient freiner la croissance du marché.
- Le manque d'espace pour l'installation pourrait freiner la croissance du marché.
Taille et prévisions du marché des capteurs solaires non à concentration :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
13,7% |
|
Taille du marché de l'année de référence (2026) |
17,64 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
63,69 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des capteurs solaires non à concentration :
Analyse segmentaire des plaques absorbantes
Le marché des capteurs solaires non concentriques en cuivre devrait représenter 42 % du marché au cours de la période prévue. Le capteur solaire plan, le plus répandu, offre de nombreuses applications. Grâce à son excellente conductivité thermique, sa durabilité et sa résistance à la corrosion, le cuivre est fréquemment utilisé pour les plaques absorbantes. D'autres avantages, tels que de faibles pertes de chaleur et un rendement élevé sous des climats tempérés et pour les applications à basse température, ainsi que la simplicité, la durabilité et la facilité d'installation et d'entretien, stimulent la croissance du segment du cuivre. La chaleur du rayonnement solaire est efficacement transférée au fluide caloporteur. Le cuivre supporte les variations de température et convient aux applications à haute température. Ces facteurs contribuent donc à l'expansion du segment du cuivre.
Analyse du segment d'application
Le segment résidentiel devrait représenter environ 46 % du marché mondial des capteurs solaires non à concentration d'ici 2036. L'utilisation résidentielle des systèmes solaires thermiques concerne principalement la production d'eau chaude sanitaire. Le développement des réseaux de chaleur solaire à travers le monde est le principal moteur de la croissance du secteur solaire thermique résidentiel. Ces réseaux sont essentiels à la décarbonation du secteur du chauffage et permettent de répondre au besoin croissant de solutions respectueuses de l'environnement pour le chauffage des locaux et de l'eau chaude sanitaire, entre autres besoins en chauffage. La mise en place de nouvelles politiques relatives à l'adoption de normes de construction écologique, telles que les normes d'efficacité énergétique en Inde, en Chine, aux États-Unis et dans d'autres pays, contribuera à la croissance du marché. Par exemple, le plan d'action chinois pour la construction écologique vise à porter à 20 % la part des matériaux de construction écologiques dans le secteur du bâtiment. Enfin, l'augmentation des investissements dans la reconstruction et la rénovation des bâtiments stimulera également la croissance du marché.
Notre analyse approfondie du marché mondial comprend les segments suivants :
Plaques absorbantes |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des capteurs solaires non à concentration :
Perspectives du marché APAC
Le secteur de l'énergie solaire en Asie-Pacifique devrait représenter la plus grande part de revenus, soit 36 %, d'ici 2036. La croissance du marché dans la région est due à la demande accrue générée par les projets d'énergie solaire, tant en cours que planifiés. En Chine, le premier trimestre a enregistré une hausse de 33,7 % de la production d'énergie solaire et de 1,8 % de la production d'énergie à partir du charbon. Avec 430 GW d'énergie solaire déjà produits, la Chine a mis en service près de la moitié de ses 1 130 GW de centrales à charbon. Par ailleurs, le marché devrait bénéficier de programmes gouvernementaux attractifs et de financements en faveur des énergies renouvelables propres. À titre d'exemple, le gouvernement chinois a lancé le programme « Top Runner » afin de promouvoir l'utilisation de panneaux photovoltaïques (PV) à haut rendement. Dans le cadre de cette stratégie, la Chine fixe des normes d'efficacité pour les modules PV, incitant ainsi les fabricants à développer et à commercialiser des panneaux solaires plus performants. Cette initiative vise à améliorer les performances et l'efficacité globales des capteurs solaires non à concentration à travers le pays.
Aperçu du marché nord-américain
Le marché nord-américain des capteurs solaires non concentrés devrait représenter 25 % du marché mondial au cours de la période de prévision. Ces capteurs gagnent en popularité dans la région grâce à leur utilisation dans les installations commerciales, notamment pour les piscines et le chauffage des locaux dans les régions froides. Cette croissance s'explique également par les préoccupations environnementales croissantes et la raréfaction des ressources naturelles. Selon un rapport, avec seulement 3,45 hectares de biomasse par habitant, les États-Unis présentent l'une des empreintes écologiques les plus importantes au monde, à 8,04 gha par personne.
Acteurs du marché des capteurs solaires non à concentration :
- Solvay SA
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Phoenix Solar Thermal Inc
- SunMaxx Solar
- ABB Ltd
- Capteur solaire Absolicon AB
- Trina Solar Co., Ltd.
Développements récents
- Octobre 2020 -SunMaxx a annoncé l'obtention de la certification NSF-61 pour son kit de tuyauterie solaire flexible FlowMaxx. Pour des centaines de systèmes solaires thermiques de toutes tailles aux États-Unis et dans le monde entier, le kit de tuyauterie solaire FlowMaxx de SunMaxx est depuis des années la référence en matière de performance, de prix et de facilité d'installation.
- Mai 2021 -La production de panneaux solaires doit être précise, extrêmement efficace et abordable afin de soutenir la transition vers une société durable et de préserver les ressources. Pour ce faire, Absolicon et ABB ont collaboré au développement de la seule solution complète au monde permettant la production en grande série de capteurs solaires à concentration dans l'usine Absolicon de Hörnösand, en Suède.
- Report ID: 5425
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
