Perspectives du marché des précurseurs métalliques High-K et CVD ALD :
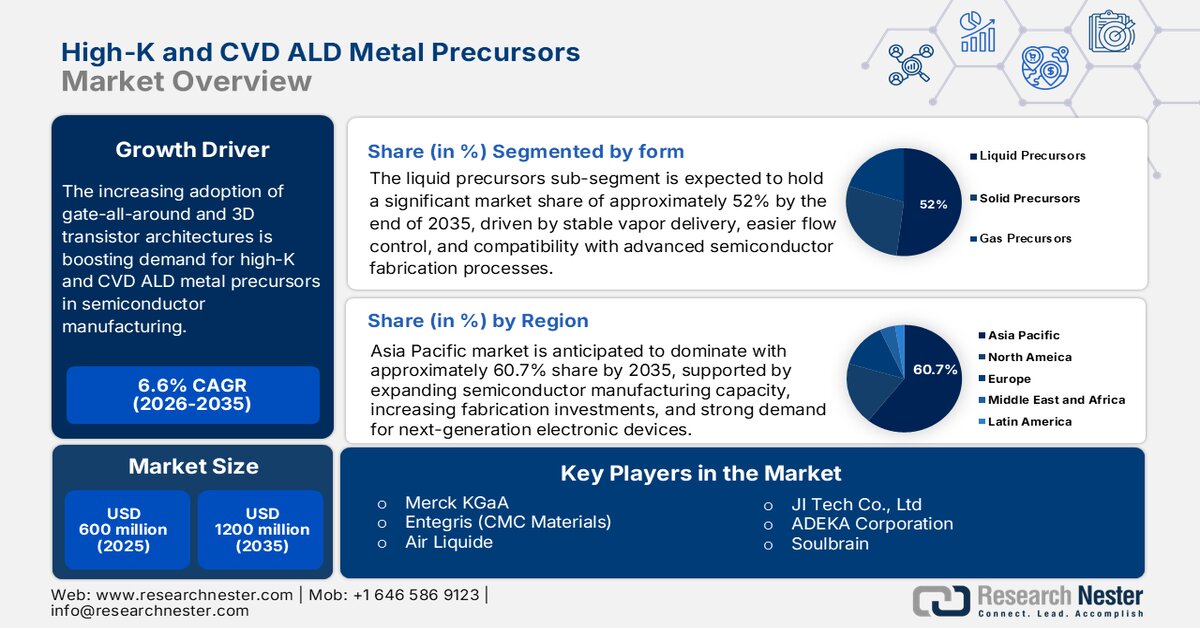
Le marché des précurseurs métalliques à haute constante diélectrique et pour dépôt de couches atomiques CVD (ALD) était évalué à 600 millions de dollars en 2025 et devrait atteindre 1 200 millions de dollars d’ici fin 2035, enregistrant un TCAC d’environ 6,6 % au cours de la période de prévision (2026-2035). En 2026, la taille de ce marché est estimée à 700 millions de dollars.
L'adoption croissante de matériaux de dépôt avancés par les fabricants de semi-conducteurs pour la miniaturisation des processus et l'amélioration des performances des puces explique en partie la croissance soutenue du marché mondial des précurseurs métalliques à constante diélectrique élevée (high-k) et des matériaux CVD ALD. Cette évolution vers des technologies de gravure plus fines et le calcul haute performance incite les fabricants de semi-conducteurs à adopter des matériaux de dépôt avancés qui optimisent les performances des transistors et la précision de fabrication. Ainsi, selon la Semiconductor Industry Association, les ventes mondiales de semi-conducteurs ont atteint environ 627,6 milliards de dollars en 2024, soit une augmentation par rapport à l'année précédente. Ce développement constant de la production de semi-conducteurs offre des perspectives prometteuses aux précurseurs métalliques high-k et CVD ALD pour les applications logiques, de mémoire et d'encapsulation avancée.
Les progrès constants des technologies de dépôt de couches minces permettent aux fabricants de semi-conducteurs de produire des puces avec une précision et une qualité accrues. La production croissante de puces d'IA, de dispositifs de mémoire avancés et de semi-conducteurs 3D engendre un besoin accru en précurseurs haute performance pour les procédés ALD et CVD. Par ailleurs, le National Institute of Standards and Technology (NIST) américain a annoncé que le programme CHIPS (National Advanced Packaging Manufacturing Program) a finalisé un financement de 300 millions de dollars pour la recherche sur les plaquettes et les matériaux semi-conducteurs, afin de renforcer les capacités américaines en matière d'encapsulation avancée. Ces avancées devraient répondre à la demande en précurseurs métalliques High-K et CVD pour ALD, utilisés dans la fabrication de semi-conducteurs de pointe.
Clé Précurseurs métalliques à constante diélectrique élevée et CVD ALD Résumé des informations sur le marché:
Points saillants régionaux :
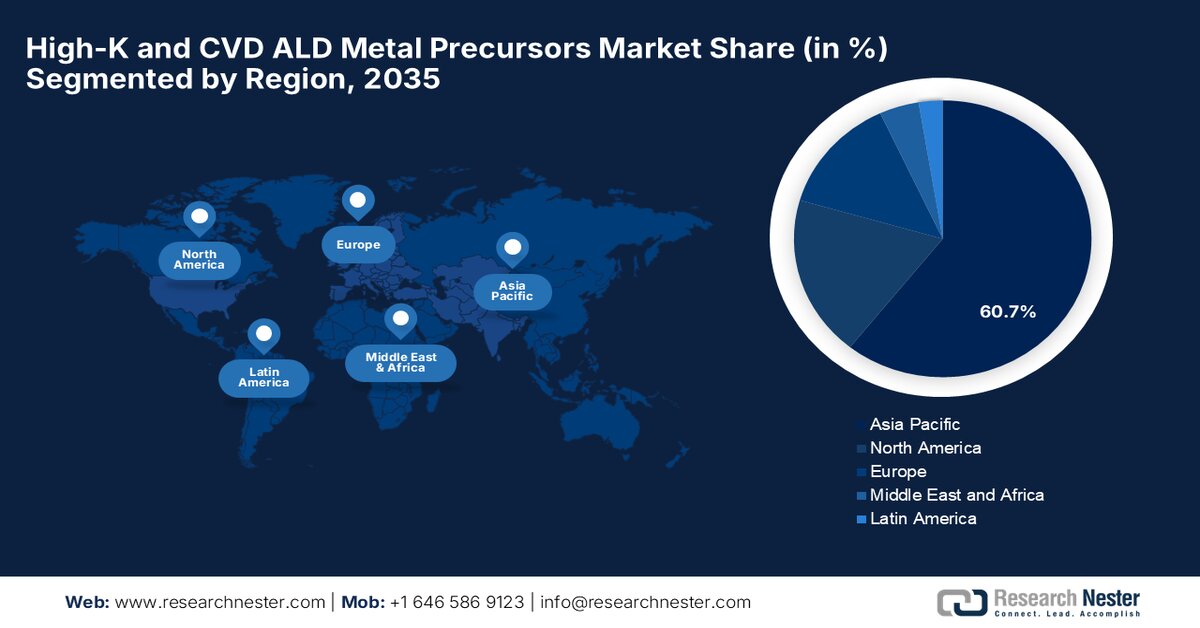
- La région Asie-Pacifique devrait représenter 60,7 % du marché des précurseurs métalliques High-K et CVD Ald d’ici 2035, grâce à l’expansion des capacités de production de semi-conducteurs, à la hausse des investissements dans les installations de fabrication de pointe et à la demande croissante d’appareils électroniques de nouvelle génération.
- L’Amérique du Nord devrait conserver une part importante du marché tout au long de la période de prévision, grâce à l’augmentation des investissements dans la fabrication de semi-conducteurs, à la demande croissante de puces logiques et mémoires avancées et au soutien gouvernemental important à la production nationale de semi-conducteurs.
Aperçu du segment :
- Le sous-segment des précurseurs liquides devrait représenter 52 % du marché des précurseurs métalliques à constante diélectrique élevée et pour le dépôt chimique en phase vapeur assisté par plasma (CVD) d’ici 2035. Cette position s’explique par la stabilité de leur distribution en phase vapeur, la facilité de contrôle des flux et leur compatibilité avec les équipements de fabrication de semi-conducteurs existants. Ces avantages sont renforcés par un dépôt de couches minces uniforme et des performances constantes pour les procédés de fabrication de semi-conducteurs avancés.
- Le sous-segment du tungstène devrait s’assurer une part de marché significative d’ici 2035, grâce à son utilisation intensive dans les interconnexions et les structures de contact des semi-conducteurs, due à son excellente conductivité électrique et à sa grande stabilité thermique.
Principales tendances de croissance :
- Adoption croissante des technologies d'encapsulation avancées
- Adoption croissante des architectures de transistors à grille enveloppante et 3D
Principaux défis :
- Exigences strictes de pureté des matériaux
- Disponibilité limitée des matières premières spéciales
Acteurs clés : Merck KGaA, Entegris (CMC Materials), Air Liquide, JI Tech Co., Ltd., ADEKA Corporation, Soulbrain.
Mondial Précurseurs métalliques à constante diélectrique élevée et CVD ALD Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 600 millions USD
- Taille du marché en 2026 : 700 millions USD
- Taille du marché projetée : 1 200 millions USD d’ici 2035
- Prévisions de croissance : TCAC de 6,6 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 60,7 % d'ici 2035)
- Région à la croissance la plus rapide : Europe
- Pays dominants : États-Unis, Chine, Taïwan, Corée du Sud et Japon
- Pays émergents : Inde, Vietnam, Singapour, Allemagne, Malaisie
Last updated on : 16 September, 2025
Marché des précurseurs métalliques High-K et CVD ALD - Facteurs de croissance et défis
Facteurs de croissance
- Adoption croissante des technologies d'encapsulation avancées : L'utilisation croissante de puces à base de chiplets et l'intégration avancée des semi-conducteurs accroissent la demande en précurseurs métalliques High-K et CVD ALD. Ces matériaux permettent le dépôt de couches minces, indispensables à l'encapsulation avancée, qui améliore la connectivité des puces tout en favorisant la miniaturisation des semi-conducteurs. Face à la complexité grandissante des méthodes d'encapsulation adoptées par les fabricants de semi-conducteurs, la demande en matériaux de dépôt précis demeure forte. Par ailleurs, selon la Semiconductor Industry Association, la capacité de production de semi-conducteurs aux États-Unis devrait augmenter de 203 % entre 2022 et 2032, l'encapsulation avancée contribuant largement à cette croissance.
- Adoption croissante des architectures de transistors à grille enveloppante (GAA) et 3D : Ces structures de transistors avancées exigent un dépôt de couches minces de haute précision pour maintenir les performances électriques, à mesure que la taille des dispositifs diminue. L’utilisation croissante des transistors GAA et des architectures semi-conductrices tridimensionnelles engendre une demande accrue en diélectriques à constante diélectrique élevée (High-K) et en précurseurs métalliques pour le dépôt de couches atomiques par CVD (ALD). Les matériaux diélectriques High-K et les procédés ALD deviennent essentiels à la production de dispositifs logiques de nouvelle génération, plus économes en énergie et plus performants. Par ailleurs, la Semiconductor Industry Association prévoit que la part des États-Unis dans la capacité mondiale de production de circuits logiques de pointe passera de 0 % en 2022 à 28 % d’ici 2032, ce qui témoigne de la transition du secteur vers des technologies semi-conductrices avancées nécessitant des matériaux de dépôt sophistiqués.
Défis
- Exigences strictes de pureté des matériaux : Les précurseurs métalliques High-K et CVD ALD nécessitent une pureté extrêmement élevée pour répondre aux normes de qualité de la fabrication de semi-conducteurs avancés. Même de faibles quantités de contamination peuvent affecter le dépôt de couches minces, ce qui peut réduire les performances des puces et augmenter les défauts de fabrication. Avec la miniaturisation croissante des procédés de fabrication des semi-conducteurs, le maintien d'une qualité constante des matériaux devient un défi de plus en plus important pour les fabricants de précurseurs. Cette complexité croissante de la production exige des investissements et des processus de purification continus.
- Disponibilité limitée des matières premières spéciales : La production de précurseurs métalliques High-K et CVD ALD dépend de métaux et de composés chimiques spéciaux disponibles auprès d’un nombre restreint de fournisseurs. Toute perturbation de l’approvisionnement en ces matériaux peut retarder la production et affecter la disponibilité des précurseurs chimiques pour les fabricants de semi-conducteurs. De plus, il peut s’avérer difficile pour les entreprises de garantir un approvisionnement constant en ces matériaux.
Taille et prévisions du marché des précurseurs métalliques High-K et CVD ALD :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Période de prévision |
2026-2035 |
|
TCAC |
6,6% |
|
Taille du marché de l'année de référence (2025) |
600 millions de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
1200 millions de dollars américains |
|
Portée régionale |
|
Segmentation du marché des précurseurs métalliques High-K et CVD ALD :
Analyse des segments de formulaires
Le sous-segment des précurseurs liquides, au sein du segment des formes, devrait représenter une part importante du marché des précurseurs métalliques pour semi-conducteurs à constante diélectrique élevée (high-k) et dépôt de couches atomiques par CVD (CVD ALD), soit environ 52 % d'ici la fin de la période de prévision. Ce succès s'explique par la stabilité de leur distribution en phase vapeur, la facilité de contrôle des flux et leur compatibilité avec les équipements de fabrication de semi-conducteurs existants. Les précurseurs liquides sont largement privilégiés car ils permettent un dépôt de couches minces uniforme et garantissent des performances constantes pour les procédés de fabrication de semi-conducteurs avancés. Leur utilisation déjà bien établie dans les applications ALD et CVD devrait continuer à soutenir la croissance de ce sous-segment.
Analyse du segment de type de métal
Le sous-segment du tungstène, qui relève du segment des métaux, devrait représenter une part importante du marché d'ici fin 2035. Cette croissance est principalement due à son utilisation répandue dans les interconnexions et les structures de contact des semi-conducteurs, grâce à son excellente conductivité électrique et à sa grande stabilité thermique. Les précurseurs à base de tungstène sont largement utilisés pour le dépôt de couches minces conductrices indispensables aux dispositifs logiques et de mémoire avancés. Par ailleurs, selon l'Institut d'études géologiques des États-Unis (USGS), environ six entreprises américaines sont capables de transformer les concentrés de tungstène en poudre de tungstène métallique, en poudre de carbure de tungstène et en produits chimiques à base de tungstène, ce qui souligne son rôle établi dans la fabrication de pointe et les applications électroniques.
Analyse segmentaire de la méthode de dépôt
Le sous-segment du dépôt de couches atomiques (ALD), au sein du segment des méthodes de dépôt, devrait représenter une part importante du marché d'ici fin 2035. Sa croissance est principalement soutenue par l'utilisation croissante de l'ALD dans la fabrication de puces avancées, où la précision du dépôt de matériaux est essentielle aux performances des dispositifs. Par ailleurs, selon SEMI, les ventes mondiales d'équipements de fabrication de semi-conducteurs ont atteint un record de 117,1 milliards de dollars en 2024, témoignant de l'investissement continu dans les technologies de fabrication de semi-conducteurs avancées qui favorisent l'adoption des procédés ALD.
Notre analyse approfondie des précurseurs métalliques à haute constante diélectrique et CVD ALD comprend les segments suivants :
Segment | Sous-segments |
Formulaire |
|
Type de métal |
|
Méthode de dépôt |
|
utilisateur final |
|
Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des précurseurs métalliques High-K et CVD ALD - Analyse régionale
Aperçu du marché Asie-Pacifique
Le marché des précurseurs métalliques High-K et CVD ALD en Asie-Pacifique devrait représenter la plus grande part du marché mondial, soit environ 60,7 %, au cours de la période de prévision. L'augmentation des capacités de production de semi-conducteurs dans la région, la hausse des investissements dans les installations de fabrication avancées et le fort besoin en dispositifs électroniques de nouvelle génération expliquent en partie cette croissance. Les gouvernements de la région renforcent leurs écosystèmes nationaux de semi-conducteurs grâce à des politiques de soutien, des incitations à la production et le développement des chaînes d'approvisionnement. Par ailleurs, selon la Semiconductor Industry Association, l'Asie-Pacifique est restée le premier marché régional mondial des semi-conducteurs, atteignant environ 333,4 milliards de dollars en 2024, ce qui témoigne de la solidité de son écosystème de production et de la demande soutenue en précurseurs métalliques High-K et CVD ALD.
Le marché japonais des précurseurs métalliques à constante diélectrique élevée (high-k) et des procédés CVD/ALD devrait connaître une croissance stable, grâce à la position dominante du pays dans la fabrication de matériaux semi-conducteurs et de produits chimiques de spécialité. Les entreprises japonaises jouent un rôle crucial dans l'approvisionnement en matériaux de haute pureté nécessaires à la fabrication de puces de pointe, tandis que les initiatives gouvernementales soutiennent la production de semi-conducteurs de nouvelle génération. Le ministère japonais de l'Économie, du Commerce et de l'Industrie (METI) a annoncé un investissement de 920 milliards de yens pour aider Rapidus à développer des capacités de production de semi-conducteurs avancées, ce qui génère une demande supplémentaire pour les matériaux de dépôt de pointe utilisés dans les procédés ALD et CVD.
La Corée du Sud occupe une position de leader dans la fabrication de semi-conducteurs pour la mémoire, et le développement continu de l'IA et de la production de mémoires à large bande passante explique en partie sa croissance stable sur le marché. La demande croissante de dispositifs de mémoire avancés entraîne une augmentation de la consommation de matériaux de dépôt de haute pureté utilisés lors de la fabrication des semi-conducteurs. C'est pourquoi, selon le ministère du Commerce, de l'Industrie et de l'Énergie (MOTIE), la Corée du Sud a annoncé en 2024 un plan de soutien aux semi-conducteurs de 26 000 milliards de wons afin de renforcer la production de semi-conducteurs et d'améliorer sa compétitivité mondiale, en répondant à la demande future de précurseurs métalliques High-K et CVD ALD.
Aperçu du marché nord-américain
Le marché nord-américain des précurseurs métalliques à constante diélectrique élevée (high-k) et pour le dépôt de couches atomiques CVD (ALD) devrait détenir une part de marché importante au cours de la période de prévision, grâce à la croissance des investissements dans la fabrication de semi-conducteurs, à la demande croissante de puces logiques et mémoires avancées et au soutien gouvernemental à la production nationale de semi-conducteurs. La région renforce sa chaîne d'approvisionnement en semi-conducteurs grâce à de nouveaux services de fabrication et à des capacités de production de matériaux accrues, ce qui accroît le besoin en précurseurs chimiques de haute pureté utilisés dans les procédés ALD et CVD. Par ailleurs, la Semiconductor Industry Association (SIA) indique que les États-Unis devraient augmenter leur capacité de production de semi-conducteurs d'environ 203 % entre 2023 et 2033, grâce aux investissements réalisés dans le cadre du CHIPS Act et du Science Act, créant ainsi une opportunité majeure pour les précurseurs métalliques à constante diélectrique élevée (high-k) et pour le dépôt de couches atomiques CVD (ALD).
Le pays développe sa production de puces de pointe grâce au programme CHIPS and Science Act, ce qui engendre une demande accrue en précurseurs chimiques de haute pureté utilisés dans les procédés de dépôt ALD et CVD. Le marché américain des précurseurs métalliques High-K et CVD/ALD devrait représenter une part importante de la région, du fait de l'augmentation des investissements dans la fabrication de semi-conducteurs de pointe et les installations de production nationales. Par ailleurs, selon le département du Commerce américain, le programme CHIPS vise à établir au moins deux nouveaux grands ensembles d'installations de fabrication de circuits logiques de pointe aux États-Unis, tout en renforçant les capacités de conditionnement avancé, ce qui accroît la demande en précurseurs métalliques High-K et CVD/ALD utilisés dans la fabrication de semi-conducteurs.
Le marché canadien devrait connaître une croissance soutenue grâce à l'augmentation des investissements du pays dans la recherche sur les semi-conducteurs, le développement de matériaux avancés et l'innovation en microélectronique. Le gouvernement appuie les organismes de recherche et les alliances industrielles afin de renforcer le rôle du Canada dans le domaine des matériaux semi-conducteurs et des technologies électroniques de nouvelle génération. De plus, le gouvernement du Canada a annoncé avoir investi jusqu'à 3,8 milliards de dollars canadiens dans le cadre de la Stratégie canadienne sur les minéraux critiques afin de soutenir les chaînes d'approvisionnement nationales pour les technologies propres et les industries liées aux semi-conducteurs.
Aperçu du marché européen
Le marché européen devrait connaître une croissance significative au cours de la période de prévision, grâce à l'augmentation des investissements dans la fabrication de semi-conducteurs à travers la région. Les pays renforcent leur production nationale de puces et leurs chaînes d'approvisionnement, ce qui engendre une demande de matériaux de dépôt de haute pureté utilisés dans les procédés ALD et CVD. Par ailleurs, selon la Commission européenne, le règlement européen sur les puces vise à mobiliser plus de 43 milliards d'euros d'investissements publics et privés afin de consolider l'écosystème européen des semi-conducteurs et de développer les capacités de fabrication de puces de pointe.
L'expansion du secteur de la fabrication de semi-conducteurs en Allemagne et l'augmentation des investissements dans les installations de fabrication de plaquettes de pointe constituent l'une des rares tendances permettant au marché allemand des précurseurs métalliques High-K et CVD ALD d'enregistrer une croissance soutenue. Ce développement soutient la production nationale de puces afin d'améliorer la résilience de la chaîne d'approvisionnement et de contribuer à la capacité de production de semi-conducteurs en Europe. Par ailleurs, selon le ministère fédéral allemand de l'Économie et de l'Énergie, le gouvernement fédéral alloue jusqu'à 3,8 milliards d'euros à des projets de semi-conducteurs dans le cadre du programme IPCEI AST (Technologies avancées des semi-conducteurs de l'IPCEI), soutenant ainsi le développement de technologies de pointe et la demande croissante de matériaux de dépôt avancés.
Le marché français des précurseurs métalliques à constante diélectrique élevée (high-k) et des dépôts de couches atomiques CVD (ALD) devrait connaître une croissance stable, portée par l'intérêt croissant du pays pour la recherche sur les semi-conducteurs et l'innovation en microélectronique avancée. Le gouvernement renforce la recherche et le développement industriel afin d'améliorer les capacités nationales en matière de semi-conducteurs et de soutenir les technologies électroniques de pointe. Selon le gouvernement français, le plan France 2030 prévoit un investissement d'environ 5 milliards d'euros dans le développement et l'industrialisation des technologies électroniques, ce qui permettra de soutenir la production de semi-conducteurs, l'innovation et la demande future de précurseurs de pointe.
Principaux acteurs du marché des précurseurs métalliques High-K et CVD ALD :
- Merck KGaA (Allemagne)
- Entegris (CMC Materials) (États-Unis)
- Air Liquide (France)
- JI Tech Co., Ltd (Corée du Sud)
- Société ADEKA (Japon)
- Soulbrain (Corée du Sud)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Merck KGaA (Allemagne) développe des matériaux électroniques de haute pureté et des produits chimiques de spécialité utilisés dans la fabrication de semi-conducteurs. L'entreprise s'attache à soutenir la production de circuits logiques et de mémoires avancés grâce à des matériaux de dépôt conçus pour les technologies de puces de nouvelle génération.
- Entegris (CMC Materials) (États-Unis) fournit des matériaux de traitement avancés et des solutions de contrôle de la contamination pour la fabrication de semi-conducteurs ; elle contribue à améliorer l'efficacité de la fabrication tout en aidant les applications de dépôt et de traitement de plaquettes avancées.
- Air Liquide (France) fournit des gaz spéciaux et des matériaux précurseurs utilisés dans la production de semi-conducteurs.
- JI Tech Co., Ltd. (Corée du Sud) se concentre sur la fourniture de matériaux qui prennent en charge le dépôt stable et les besoins de fabrication de puces avancées.
- ADEKA Corporation (Japon) produit des produits chimiques de spécialité et des matériaux semi-conducteurs pour des applications électroniques avancées ; elle continue de développer son activité dans le domaine des matériaux électroniques en développant des produits pour les dispositifs semi-conducteurs avancés.
- Soulbrain (Corée du Sud) fournit des produits chimiques semi-conducteurs de haute pureté et des matériaux de dépôt pour la fabrication avancée de plaquettes.
Voici une liste des principaux acteurs opérant sur le marché mondial :
La capacité à qualifier les matériaux précurseurs pour différents procédés de fabrication de puces est devenue un facteur de compétitivité majeur, à mesure que les technologies des semi-conducteurs se développent. Le marché mondial des précurseurs métalliques à constante diélectrique élevée (high-k) et pour le dépôt de couches atomiques par CVD (CVD ALD) est moyennement concurrentiel. Les entreprises rivalisent en proposant des matériaux répondant aux normes de pureté et de performance requises pour la fabrication de semi-conducteurs avancés. Les fournisseurs collaborent étroitement avec leurs clients pour développer des matériaux spécifiques à des applications répondant aux exigences avancées en matière de logique, de mémoire et de dépôt. Outre la performance des produits, la régularité de l'approvisionnement, l'expérience en matière de fabrication et la capacité à s'adapter à l'évolution des nœuds de processus des semi-conducteurs sont des facteurs clés qui influencent la concurrence sur ce marché.
Paysage concurrentiel du marché :
Développements récents
- En juillet 2026, Merck a reçu la désignation de « thérapie révolutionnaire » de la FDA américaine pour l’enpatoran, témoignant de l’engagement constant de l’entreprise à faire progresser les technologies innovantes au sein de son portefeuille scientifique et technologique.
- En mai 2026, Entegris a conclu un accord de licence croisée non exclusif avec JSR/Inpria pour les technologies de lithographie EUV, renforçant ainsi ses capacités dans la fabrication de semi-conducteurs de nouvelle génération.
- En avril 2025, ADEKA a accéléré la croissance de son activité Matériaux semi-conducteurs avancés en augmentant ses investissements et en intensifiant ses activités de développement de produits afin de répondre aux besoins futurs de la production de semi-conducteurs.
- Report ID: 5785
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2026-2035

Droits d’auteur © 2026 Research Nester. Tous droits réservés.
