Perspectives du marché des câbles optiques actifs :
Le marché des câbles optiques actifs était évalué à 5,29 milliards de dollars en 2026 et devrait atteindre 18,12 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 13,1 % au cours de la période de prévision, soit 2027-2036. En 2027, la taille du secteur des câbles optiques actifs est estimée à 5,98 milliards de dollars.
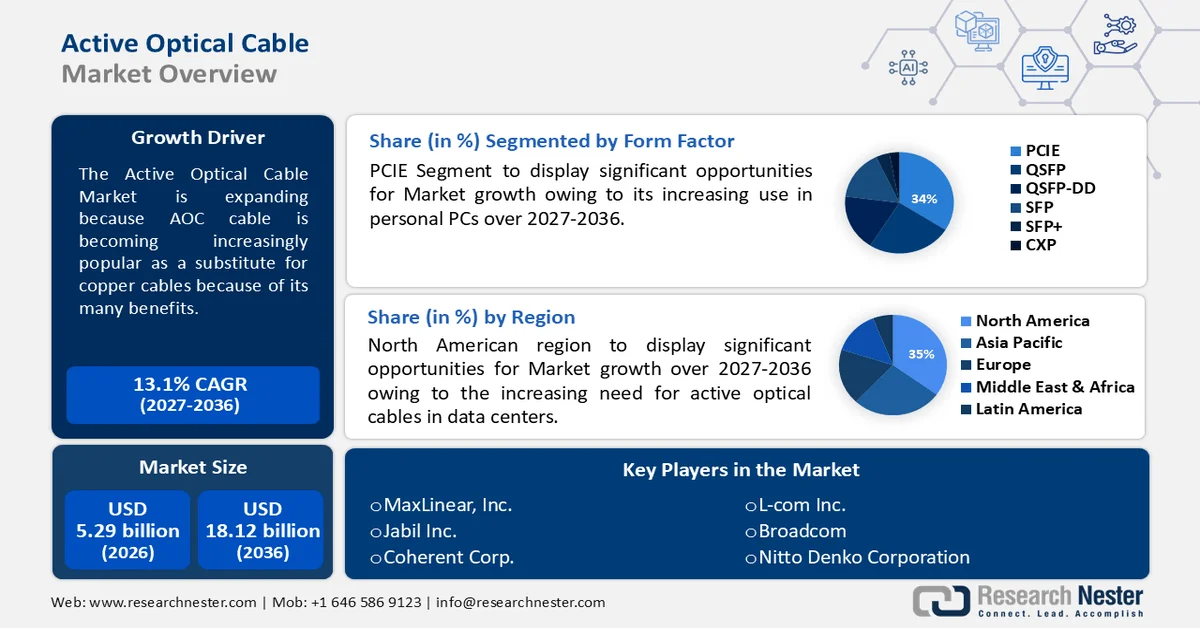
Le câble AOC gagne en popularité comme substitut aux câbles en cuivre en raison de ses nombreux avantages, notamment son faible rayon de courbure pour une installation simple, sa faible consommation d'énergie et sa légèreté.
Les câbles DAC les plus récents et sophistiqués sont appelés câbles optiques actifs (AOC). Il s'agit essentiellement de câbles à fibres optiques intégrant des composants électriques pour amplifier le signal et étendre sa portée. Contrairement aux câbles DAC, les câbles AOC peuvent couvrir de plus grandes distances (jusqu'à 300 mètres) sans perte de vitesse. La marque Dell Networking est réputée pour ses câbles AOC. Grâce à la prise en charge de nombreux protocoles, leurs applications se sont étendues au-delà des ordinateurs hautes performances pour inclure les réseaux et le stockage.
Par ailleurs, le marché des câbles optiques actifs devrait être stimulé par l'adoption croissante de technologies de pointe telles que la virtualisation des fonctions réseau (NFV) et les réseaux définis par logiciel (SDN). Ces deux technologies se sont révélées prometteuses pour la conduite des futurs réseaux, contribuant ainsi à un changement de paradigme technologique majeur.
L'utilisation de ces technologies s'accélère grâce à leurs nombreux avantages, notamment la réduction des coûts d'exploitation, une meilleure utilisation des ressources et une gestion simplifiée. La mise en œuvre et la maintenance des câbles optiques actifs sont considérablement simplifiées par les technologies SDN et NFV. De plus, face à la demande croissante de réseaux à haut débit, les centres de données anticipent une forte augmentation du marché des câbles optiques actifs.
Clé Câble optique actif Résumé des informations sur le marché:
Points saillants régionaux :
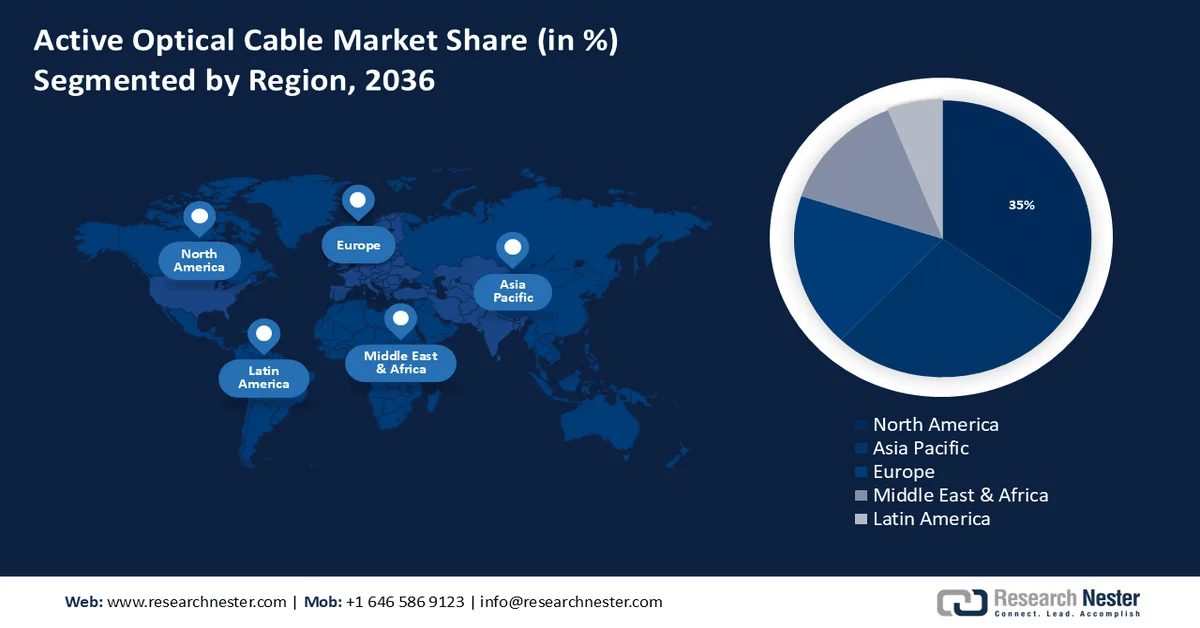
- Le marché nord-américain des câbles optiques actifs représentera plus de 35 % du marché d’ici 2036, en raison de la demande croissante de ces câbles dans les centres de données.
- Le marché Asie-Pacifique captera 27 % du marché d’ici 2036, porté par le développement rapide des centres de données et des infrastructures de cloud computing.
Analyse du segment :
- Le segment PCIe du marché des câbles optiques actifs devrait connaître une croissance de 34 % d’ici 2036, portée par son adoption croissante dans les PC, les centres de données et le calcul haute performance basé sur l’IA.
- Le segment Infiniband du marché des câbles optiques actifs devrait représenter 30 % du marché d’ici 2036, grâce à son utilisation dans les supercalculateurs d’IA, les centres de données et les systèmes de calcul haute performance.
Principales tendances de croissance :
- Adoption croissante des technologies vidéo 4K et 8K
- Accélération de la numérisation et du déploiement des réseaux 5G
Principaux défis :
- Une consommation d'énergie plus élevée pourrait freiner la croissance du marché
Acteurs clés :MaxLinear, Inc., Jabil Inc., Coherent Corp., L-com Inc., Broadcom, Nitto Denko Corporation, LS Cable & System CO., Ltd., Hanwha Corporation, Nexans SA, Fujitsu Ltd.
Mondial Câble optique actif Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :5,29 milliards USD
- Taille du marché en 2027 :5,98 milliards USD
- Taille du marché projetée :18,12 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 13,1 % (2027-2036)
Dynamiques régionales clés :
- Région la plus importante : Amérique du Nord (35 % de part de marché d’ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Japon, Allemagne, Corée du Sud
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Mexique
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des câbles optiques actifs :
Facteurs de croissance
- Adoption croissante des technologies vidéo 4K et 8K : dans de nombreux secteurs, tels que l’affichage dynamique, les jeux vidéo, la diffusion et l’imagerie médicale, les technologies vidéo 4K et 8K sont désormais largement utilisées. Il en résulte un besoin accru de longues distances de transmission et de débits de données élevés. Les antennes optiques actives (AOC) et les répéteurs sont devenus des solutions essentielles pour répondre à ces besoins.
Ces interconnexions optiques de pointe garantissent l'intégrité et la qualité du signal vidéo tout en assurant une transmission fluide et fiable des signaux vidéo haute résolution sur de longues distances. De plus, l'intégration des technologies vidéo 8K et 4K nécessite des configurations home cinéma complexes, avec des composants répartis sur plusieurs secteurs. Grâce à l'immunité de la fibre optique aux interférences électromagnétiques et à la dégradation du signal, aucun risque de pixellisation, d'artefacts ou de perturbations susceptibles de nuire à la fiabilité de ce réseau complexe d'appareils n'est à craindre. - Accélération de la numérisation et du déploiement des réseaux 5G : de nombreux pays adoptent des technologies modernes pour améliorer la connectivité des données. On prévoit que des investissements importants dans les centres de données et autres infrastructures permettront d’accroître les débits de transmission de données.
Pour gérer les débits de données plus élevés et la latence réduite exigés par le déploiement de la 5G, des technologies d'interconnexion sophistiquées sont nécessaires. Les stations de base 5G et les autres éléments du réseau bénéficient d'une meilleure connectivité grâce aux liaisons optiques actives et aux répéteurs. Le besoin en AOC et en répéteurs devrait croître avec le déploiement mondial des réseaux 5G. La 5G promet des débits jusqu'à 100 fois supérieurs à ceux de la 4G, permettant ainsi une diffusion vidéo fluide et le téléchargement rapide de films HD complets. - Rentabilité des câbles optiques actifs : comparés aux modules optiques, les câbles optiques actifs sont la solution la plus économique pour les centres de données. Leur fabrication nécessite moins de composants optiques, car les fibres optiques sont fixées à l’intérieur du module.
En général, les modules optiques sont reliés à un cordon de brassage à fibre optique, ce qui représente un investissement conséquent. Par ailleurs, les câbles optiques actifs sont dotés de ports optiques très fiables, protégés des intempéries. Ainsi, la poussière et autres impuretés ne peuvent les endommager, ce qui permet de réaliser des économies sur le nettoyage et la maintenance.
Défis
- Une consommation d'énergie plus élevée pourrait freiner la croissance du marché : les câbles AOC consomment généralement entre un et deux watts, tandis que les câbles DAC actifs consomment moins d'un watt. Grâce à leur conception thermique efficace, les câbles DAC passifs consomment généralement encore moins d'énergie, soit moins de 0,15 watt.
Les connexions AOC intègrent des composants optoélectroniques, tels que des photodétecteurs et des diodes laser, pour transformer les signaux électriques en signaux optiques pouvant être transmis par fibres optiques.
Pour fonctionner et contribuer au processus de conversion du signal, ces composants nécessitent une alimentation électrique. Lorsque plusieurs câbles optiques actifs sont déployés dans les centres de données, la consommation d'énergie peut devenir problématique. Par conséquent, ce facteur peut freiner le développement de cette technologie. - Le manque de personnel informatique qualifié pourrait freiner la croissance du marché des câbles optiques actifs. Les pays émergents ont besoin de davantage de professionnels de l'informatique qualifiés pour faire progresser ce secteur.
- Remplacement des AOC par des câbles en cuivre
Taille et prévisions du marché des câbles optiques actifs :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
13,1% |
|
Taille du marché de l'année de référence (2026) |
5,29 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
18,12 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des câbles optiques actifs :
Analyse du segment de facteur de forme
Le marché des câbles optiques actifs pour le segment PCIe devrait représenter 34 % du marché au cours de la période prévue, grâce à son utilisation croissante dans les ordinateurs personnels. L'unité centrale de traitement (CPU) et les périphériques (cartes graphiques, disques durs et cartes d'E/S externes) peuvent être connectés à haut débit via l'interface PCI Express (PCIe). Les câbles optiques actifs utilisent PCIe pour connecter les commutateurs, les serveurs et les composants de stockage. Le cloud computing, l'Internet des objets (IoT), les réseaux mobiles de cinquième génération (5G) et l'intelligence artificielle (IA) ont tous connu un essor important dans le secteur en 2019.
Gartner™ a lancé la révolution de la productivité basée sur l'IA en 2022. La norme PCIe 5.0 représente plus de 10 % du marché PCIe 4.0. En minimisant, voire en éliminant, le nombre de puces de conversion de protocole, elle permet de réduire le coût total du système. Elle est utilisée dans les centres de données, le calcul haute performance (HPC) et l'électronique grand public, et s'interface avec le PCIe. Les versions PCIe 1.0, 2.0, 3.0, 4.0 et 5.0 sont les plus répandues et offrent toutes des débits de transfert plus rapides. Le débit de données par voie est indiqué par le numéro de version ; la version la plus récente, PCIe 5.0, prend en charge 32 GT/s (gigatransferts par seconde) par voie.
Analyse des segments de protocole
Le segment InfiniBand du marché des câbles optiques actifs devrait représenter 30 % du marché d'ici fin 2036. L'un des principaux moteurs de cette croissance est l'adoption croissante de cette technologie de pointe dans les ordinateurs à très haut rendement. Dans les années à venir, le besoin accru de centres de données pour les entreprises et les organisations offre de nouvelles perspectives à ce segment.
La quasi-totalité des principaux systèmes d'exploitation, dont Windows, Linux, macOS, AIX, HPUX, VMware, VxWorks et BSD, prennent en charge InfiniBand. De plus, le rythme des innovations technologiques liées aux serveurs devrait s'accélérer dans les années à venir, ce qui devrait entraîner une croissance progressive du segment InfiniBand entre 2024 et 2036. Par exemple, associé à NVIDIA HGX, InfiniBand – considéré comme essentiel pour atteindre l'échelle et les performances requises pour l'entraînement des modèles de langage naturel (LLM) – constitue l'architecture fondamentale des supercalculateurs d'IA et des infrastructures de centres de données.
Notre analyse approfondie du marché mondial des câbles optiques actifs comprend les segments suivants :
Protocole |
|
Facteur de forme |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des câbles optiques actifs :
Aperçu du marché nord-américain
Le marché des câbles optiques actifs en Amérique du Nord devrait représenter la plus grande part de marché, soit 35 %, d'ici 2036. Cette croissance s'explique par le besoin croissant de ces câbles dans les centres de données. La fibre optique est la technologie haut débit qui connaît la croissance la plus rapide en Amérique du Nord. L'interconnexion devient un élément essentiel des centres de données modernes, car elle assure la connectivité nécessaire entre les serveurs, la mémoire et les ressources de calcul.
Le service téléphonique commuté (RTC) est assuré par les opérateurs de télécommunications de la région grâce à des liaisons optiques actives qui interconnectent leurs réseaux nationaux et permettent la transmission de données sur de longues distances. La forte concentration de grandes entreprises, d'établissements d'enseignement supérieur, d'organismes gouvernementaux et de banques dans la région favorise le recours aux câbles à fibre optique active.
Perspectives du marché APAC
Le marché des câbles optiques actifs en Asie-Pacifique devrait détenir la deuxième plus grande part de marché (27 %) au cours de la période prévue. Grâce au développement rapide des centres de données et des infrastructures de cloud computing, le marché des câbles optiques actifs et des extendeurs en Asie-Pacifique a connu une croissance significative. En Chine, le nombre d'armoires de centres de données est passé de 1,08 million en 2015 à 2,39 millions en 2020. Cette augmentation significative de la consommation d'énergie est corrélée au nombre d'armoires. L'utilisation des câbles optiques actifs et des extendeurs a été accélérée par cette demande croissante de solutions de connectivité haut débit, fiables et performantes. La dépendance croissante des entreprises et des consommateurs aux services en ligne a rendu indispensable une transmission de données fluide et une faible latence dans la région.
Acteurs clés du marché des câbles optiques actifs :
- MaxLinear, Inc.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Jabil Inc.
- Coherent Corp.
- L-com Inc.
- Broadcom
- Nitto Denko Corporation
- LS Cable & System CO., Ltd.
- Société Hanwha
- Nexans SA
- Fujitsu Ltd.
Développements récents
- MaxLinear, Inc., fournisseur leader de circuits intégrés (CI) d'interconnexion à haut débit pour les centres de données, les réseaux métropolitains et les réseaux de transport sans fil, a annoncé aujourd'hui l'ajout d'un nouveau membre à la famille Keystone 5 nm PAM4 DSP (KeystoneMM – MxL93684). Pour les câbles optiques actifs (AOC) et les liaisons multimodes, le modèle KeystoneMM, récemment lancé, offre une consommation d'énergie optimale, d'excellentes performances et des coûts réduits grâce à l'intégration monolithique des pilotes VCSEL et du DSP.
- La création par Jabil Inc. d'une nouvelle famille de câbles optiques actifs (AOC) est le fruit du développement, par son unité commerciale photonique, de ses capacités de conception, de fabrication et de test. De ce fait, Jabil est idéalement placée pour accompagner l'essor continu de l'intelligence artificielle (IA), du cloud, du calcul haute performance (HPC) et des applications d'apprentissage automatique (ML), ainsi que le rythme rapide des progrès dans la conception des réseaux et des centres de données utilisant l'optique. Les solutions photoniques de pointe de Jabil seront présentées à l'OFC 23 à San Diego (stand n° 3425).
- Report ID: 5559
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
