Perspectives du marché de la gestion active des réseaux :
Le marché de la gestion active des réseaux était évalué à 1,65 milliard de dollars en 2026 et devrait dépasser les 6,91 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 15,4 % sur la période 2027-2036. En 2027, la taille du secteur de la gestion active des réseaux est estimée à 1,9 milliard de dollars.
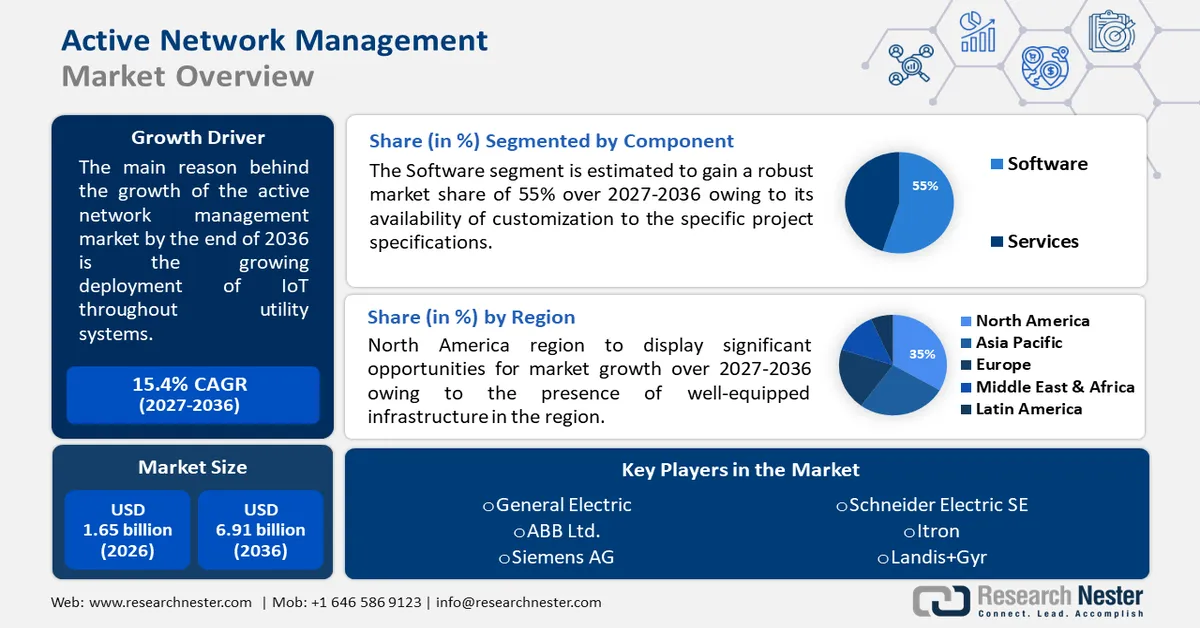
Le marché est en pleine expansion grâce au déploiement croissant de l'Internet des objets (IoT) dans les écosystèmes des services publics. Par exemple, le nombre d'objets connectés (IoT) dans le monde devrait presque doubler, passant de 15,1 milliards en 2020 à plus de 29 milliards d'ici 2030.
Les capacités et la viabilité des dispositifs de gouvernance d'entreprise dynamiques sont optimisées par des progrès constants dans l'analyse des données, l'intelligence artificielle, les technologies de communication et les algorithmes de contrôle.
En outre, la croissance du marché de la gestion active des réseaux est principalement alimentée par le besoin croissant des entreprises d'améliorer leur efficacité opérationnelle et de réduire leurs coûts et leurs dépenses d'investissement. Par ailleurs, l'adoption d'applications cloud par les entreprises dépend largement de leurs plans de transformation numérique et de développement réseau. De nombreuses entreprises modifient leurs méthodes d'évaluation de la qualité de l'expérience client et des performances réseau traditionnelles.
Clé Gestion active du réseau Résumé des informations sur le marché:
Points saillants régionaux :
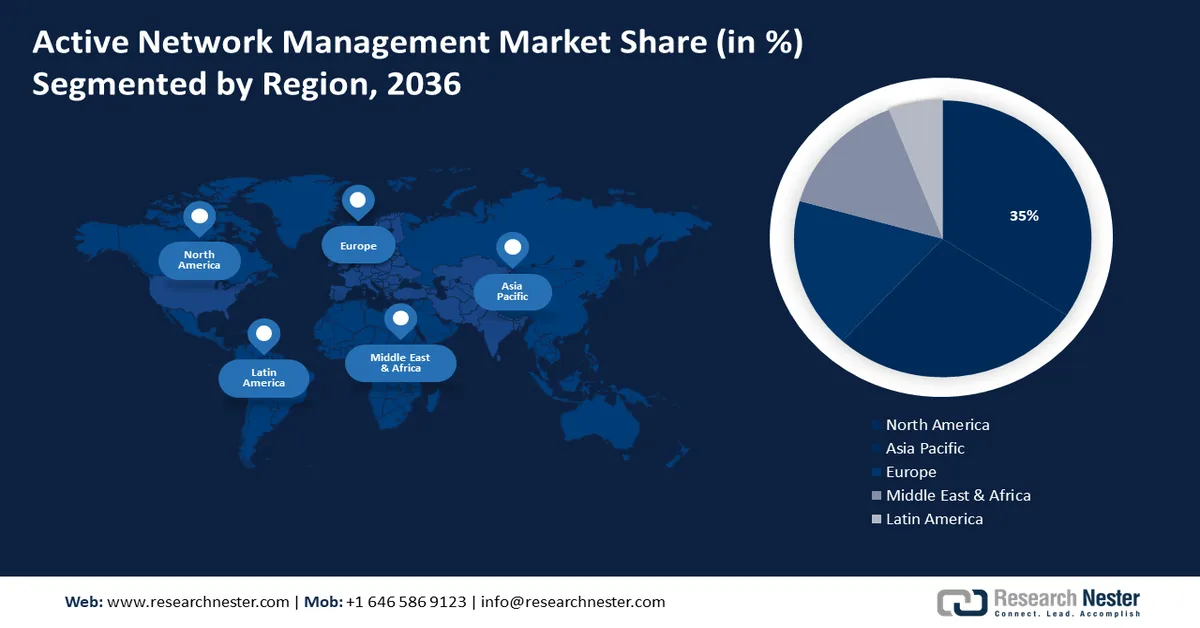
- Le marché nord-américain de la gestion active des réseaux représentera plus de 35 % du marché d’ici 2036, grâce à des infrastructures performantes et à d’importants investissements dans les technologies de distribution d’énergie intelligente par des entreprises majeures telles que General Electric et Oracle Corporation.
- Le marché Asie-Pacifique occupera la deuxième place en termes de part de marché d’ici 2036, grâce à l’adoption croissante d’applications automatisées et à l’industrialisation rapide de pays comme la Chine, la Corée du Sud et l’Inde.
Analyse du segment :
- Le segment logiciel du marché de la gestion active des réseaux devrait représenter 55 % du marché d’ici 2036, porté par la demande croissante de systèmes d’équilibrage de charge et de gestion de la distribution d’énergie.
- Le segment de la surveillance des actifs du réseau, au sein du marché de la gestion active des réseaux, devrait détenir 50 % du marché d’ici 2036, sous l’effet des préoccupations environnementales mondiales croissantes et des investissements dans le stockage d’énergie et les réseaux intelligents.
Principales tendances de croissance :
- Besoin accru de planification intelligente de l’énergie dans le cadre des initiatives de villes intelligentes
- Besoin croissant de systèmes de gestion de l’énergie efficaces
Principaux défis :
- Impact négatif de la COVID-19
- On prévoit que le manque d’infrastructures informatiques robustes dans les pays émergents freinera l’expansion du marché.
Acteurs clés :General Electric, ABB Ltd., Siemens AG, Schneider Electric SE, Itron, Landis+Gyr, Cisco Systems, Inc., IBM Corporation, Oracle Corporation, Smarter Grid Solutions.
Mondial Gestion active du réseau Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :1,65 milliard USD
- Taille du marché en 2027 :1,9 milliard USD
- Taille du marché projetée :6,91 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 15,4 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 35 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Chine, Royaume-Uni, Japon
- Pays émergents : Chine, Inde, Japon, Singapour, Corée du Sud
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché de la gestion active des réseaux :
Facteurs de croissance
- L’impératif d’une gestion énergétique intelligente s’accroît dans le cadre des initiatives de villes intelligentes : le développement des villes intelligentes bénéficie d’investissements importants de la part de plusieurs pays d’Amérique du Nord, d’Europe et d’Asie, tels que le Canada, les États-Unis, le Royaume-Uni, l’Allemagne, les Pays-Bas, l’Espagne, la Suède, l’Inde, la Chine et le Japon. La gestion de l’énergie et le suivi de la distribution électrique sont considérés comme deux composantes essentielles de l’aménagement urbain, garantissant un approvisionnement continu et régulier en électricité dans toute la ville.
Afin de garantir la pérennité du réseau de distribution électrique d'une ville, la gestion active de ce réseau fournit des analyses sophistiquées pour le contrôle du réseau, une grande stabilité du réseau électrique, une évaluation de la consommation d'énergie en temps réel et répond à de nombreux autres besoins opérationnels. Par ailleurs, l'intégration des objets connectés (IoT) dans l'infrastructure des villes intelligentes constitue un moteur majeur de la croissance du marché mondial. D'ici 2050, on prévoit que 60 % de la population mondiale vivra dans des villes intelligentes. Plus de 73 % des appareils connectés seront liés aux villes intelligentes d'ici 2021. - La demande croissante de systèmes de gestion de l'énergie performants – La demande mondiale en matière de distribution d'énergie efficace et de contrôle en temps réel de l'approvisionnement énergétique devrait stimuler la croissance du marché de la gestion active des réseaux. De plus, le module de gestion active des réseaux prend en charge de nombreuses applications de réseaux intelligents, notamment la communication des capteurs, les commandes de communication, la surveillance en temps réel du réseau et l'automatisation des sous-stations.
La surveillance active des réseaux électriques se développe rapidement dans plusieurs secteurs, notamment le pétrole et le gaz, les mines, les transports et les administrations publiques, grâce à une efficacité accrue et à des systèmes de contrôle précis. De plus, la gestion de la demande améliorée qu'elle offre pour la distribution d'électricité, tant en zones rurales qu'en zones densément peuplées, devrait stimuler la croissance du marché de la gestion active des réseaux tout au long de la période étudiée. - Initiatives gouvernementales pour stimuler la croissance du marché : Partout dans le monde, les gouvernements ont cherché à mettre en œuvre une gouvernance intelligente afin de remédier aux problèmes de densification urbaine et d’insuffisance des services essentiels, tels que l’eau, l’assainissement et l’électricité. Par ailleurs, la révolution numérique a transformé tous les secteurs d’activité importants et imprégné presque tous les aspects de la vie urbaine. De ce fait, le marché a connu une croissance soutenue ces derniers mois. De plus, on observe une augmentation des dépenses des fournisseurs de solutions pour soutenir les efforts de R&D visant à créer des solutions de gestion automatisée des réseaux (ANM).
Défis
- Impact négatif de la COVID-19 - Pratiquement toutes les entreprises du monde ont subi des répercussions négatives en raison de l'épidémie de COVID-19. Ceci est dû aux perturbations importantes de leurs chaînes d'approvisionnement et de leurs processus de fabrication, causées par les nombreux confinements préventifs et autres restrictions mises en place par les gouvernements du monde entier.
Le marché mondial de la gestion active des réseaux ne fait pas exception. De plus, la pandémie ayant fortement impacté la situation économique de la plupart des individus, la demande des consommateurs a diminué, ces derniers privilégiant désormais la réduction des dépenses non essentielles. L'évolution du chiffre d'affaires du marché mondial est probablement affectée par ces variables. - On prévoit que le manque d'infrastructures informatiques robustes dans les pays émergents limitera l'expansion du marché.
- Il est prévu que, dans un avenir proche, l'expansion du secteur de la gestion active des réseaux soit freinée par les coûts élevés de mise en œuvre des technologies de réseaux intelligents.
Taille et prévisions du marché de la gestion active des réseaux :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
15,4% |
|
Taille du marché de l'année de référence (2026) |
1,65 milliard de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
6,91 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché de la gestion active des réseaux :
Analyse des segments de composants
Le segment logiciel du marché de la gestion active des réseaux devrait représenter la plus grande part de revenus, soit environ 55 %, d'ici 2036. Cette croissance s'explique par la demande croissante de modules d'équilibrage de charge performants et de systèmes de gestion de la distribution d'énergie dans les réseaux électriques. Plusieurs pays européens, comme la Belgique, les Pays-Bas, l'Allemagne et le Royaume-Uni, mettent en place des systèmes intelligents de distribution d'énergie afin d'optimiser la répartition de l'électricité.
Les solutions logicielles de gestion de réseau actives comprennent diverses suites et plateformes de gestion, notamment l'infrastructure de comptage avancée (AMI), l'automatisation de la distribution, les systèmes d'information géographique, la gestion des pannes et la gestion des réseaux de télécommunications.
Par exemple, ABB a lancé sa nouvelle solution ABB Ability e-mesh en février 2019. Cette solution permettra aux opérateurs de réseaux électriques de disposer d'une image intégrée, unifiée et unique des ressources énergétiques distribuées (RED), telles que les micro-réseaux, les systèmes de stockage d'énergie par batterie (BESS) et la production d'énergie renouvelable.
Analyse du segment d'application
Le segment de la surveillance des infrastructures de réseau devrait représenter 50 % du marché au cours de la période de prévision. La croissance de ce segment est stimulée par les préoccupations environnementales croissantes à l'échelle mondiale. La consommation d'énergie a connu une augmentation spectaculaire ces dernières années et, entre janvier et septembre 2022, près de 25 milliards de dollars ont été investis dans le monde dans le stockage d'énergie et les réseaux intelligents.
Les entreprises spécialisées dans le stockage d'énergie sont essentielles à la transition des énergies fossiles vers les énergies renouvelables ; on prévoit donc une augmentation de ces investissements. Face à la demande croissante d'électricité, les réseaux électriques reçoivent aujourd'hui une part plus importante d'énergies renouvelables que prévu.
Étant donné que plus de 70 % des temps d'arrêt et des coûts de maintenance sont imputables à des transformateurs défectueux ou vétustes, la surveillance de ces derniers est cruciale. La gestion active du réseau (ANM) et la gestion de la performance des actifs (APM) sont des technologies essentielles à la mise en œuvre de cette transformation. Le Département de l'Énergie des États-Unis (DoE) prévoit que d'ici 2026, les entreprises de services publics d'électricité américaines auront investi un total de 24,5 milliards de dollars dans des projets d'infrastructure liés aux technologies numériques (IT et OT). Sur ce montant, 16,4 milliards de dollars seront consacrés aux systèmes et technologies de réseaux intelligents. Le marché devrait ainsi connaître une forte croissance dans ce segment.
Notre analyse approfondie du marché comprend les segments suivants :
Composant |
|
Taille de l'entreprise |
|
Verticales |
|
Applications |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché de la gestion active des réseaux :
Aperçu du marché nord-américain
Le marché de la gestion active des réseaux en Amérique du Nord devrait détenir la plus grande part de marché, soit environ 35 %, d'ici fin 2036. La croissance de ce marché dans la région est également attendue grâce à la présence d'infrastructures performantes. Par ailleurs, deux des plus grandes entreprises du marché nord-américain, General Electric et Oracle Corporation, investissent massivement dans les technologies de distribution d'énergie intelligente. Les fournisseurs de ce marché développent des solutions innovantes de gestion active des réseaux afin de répondre aux besoins de divers secteurs d'activité, tels que les administrations publiques, les transports et l'énergie. Selon un rapport de 2021, les installations de comptage intelligent (AMI) détenues par les compagnies d'électricité américaines représentaient environ 111 millions d'installations, soit près de 69 % de l'ensemble des compteurs électriques installés.
Perspectives du marché APAC
La région Asie-Pacifique connaîtra également une forte croissance du marché de la gestion active des réseaux durant la période de prévision et occupera la deuxième place grâce à l'adoption croissante des applications automatisées. Les acteurs du secteur comprennent l'importance cruciale d'une intégration efficace de la production d'énergies conventionnelles et renouvelables.
De plus, le marché devrait connaître une expansion rapide tout au long de la période de prévision en raison de la forte croissance de l'industrialisation dans les pays émergents comme la Chine, la Corée du Sud et l'Inde.
Acteurs clés du marché de la gestion active des réseaux :
- General Electric
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Itron
- Landis+Gyr
- Cisco Systems, Inc.
- IBM Corporation
- Oracle Corporation
- Solutions pour réseaux intelligents
Développements récents
- Schneider Electric a présenté Grids of the Future Lifecycle Management. Selon Schneider Electric, leader de la gestion numérique de l'énergie et de l'automatisation et entreprise la plus durable au monde en 2021, l'électricité est la seule énergie offrant le vecteur le plus rapide de décarbonation grâce à une combinaison de solutions numériques pilotées par logiciel et d'énergies renouvelables.
- Siemens a dévoilé son nouveau logiciel pour les réseaux basse tension, une première dans le secteur. Il s'agit d'une nouvelle étape importante franchie par Siemens pour accélérer la transition énergétique. Le logiciel LV Experiences X, qui fait partie de la suite Siemens Xcelerator, permet aux gestionnaires de réseaux de distribution (GRD) de relever leur défi le plus crucial : la nécessité d'augmenter considérablement la capacité du réseau alors que les infrastructures sont déjà saturées par la croissance rapide de l'injection d'énergie propre décentralisée et l'arrivée de nouveaux consommateurs, tels que les bornes de recharge pour véhicules électriques ou les pompes à chaleur.
- Report ID: 5605
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
