Perspectivas del mercado de software ortopédico:
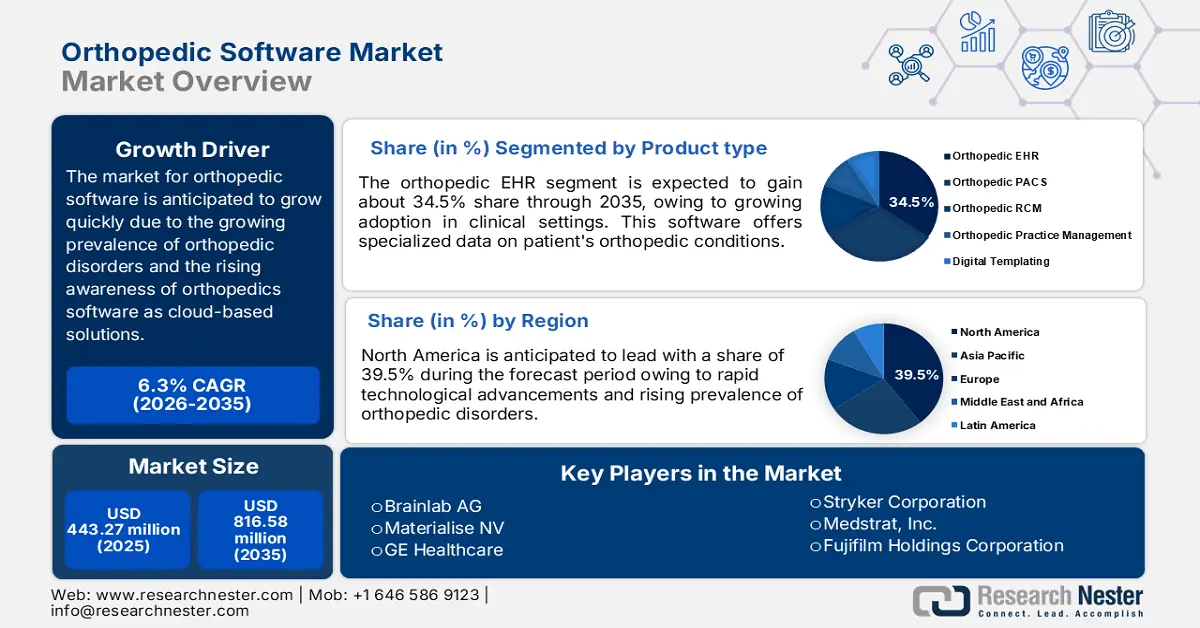
El mercado de software ortopédico alcanzó un valor de 468,4 millones de dólares en 2026 y se prevé que llegue a los 887,54 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 6,6 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del mercado de software ortopédico será de 499,31 millones de dólares.
Se prevé que el mercado de software ortopédico experimente un rápido crecimiento durante el período de pronóstico, debido a la creciente prevalencia de enfermedades ortopédicas como artritis, osteoporosis, bursitis y otros trastornos musculoesqueléticos entre la población anciana a nivel mundial. Según el informe de los Centros para el Control y la Prevención de Enfermedades (CDC), aproximadamente 18,3 millones de personas en Estados Unidos acuden anualmente a urgencias por lesiones ortopédicas. Esto pone de manifiesto la necesidad crucial de soluciones de gestión eficaces. Además, el apoyo gubernamental y las iniciativas de las organizaciones ortopédicas promueven la adopción de tecnologías innovadoras, acelerando así el desarrollo e implementación de soluciones de software ortopédico especializado para satisfacer la creciente demanda de atención médica.
Otro factor que impulsa el crecimiento del mercado de software ortopédico es la creciente demanda de cirugías mínimamente invasivas (CMI). Esto se debe principalmente a las bajas tasas de complicaciones y la reducción del dolor postoperatorio asociados a estos procedimientos. A medida que más pacientes y profesionales sanitarios buscan opciones que favorezcan una recuperación más rápida y mejores resultados, se están desarrollando soluciones de software ortopédico para dar soporte a estas técnicas quirúrgicas avanzadas. Por ejemplo, en marzo de 2023, Stryker lanzó Mako Total Knee 2.0, que mejora las cirugías asistidas por robot y se alinea con la creciente tendencia de las CMI.
Clave Software ortopédico Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
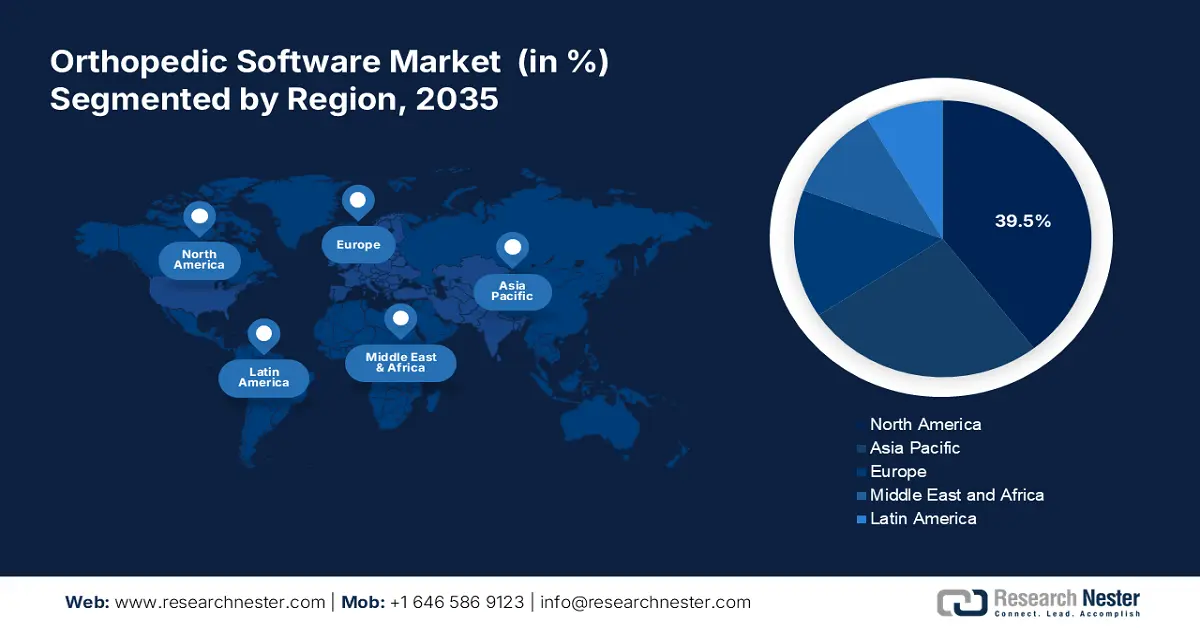
- América del Norte lidera el mercado de software ortopédico con una cuota del 39,5 %, impulsada por los avances tecnológicos y una sólida infraestructura sanitaria, lo que fomenta un crecimiento significativo para 2036.
- Se prevé que el mercado de software ortopédico en Asia-Pacífico mantenga un crecimiento estable entre 2027 y 2036, impulsado por el aumento de las afecciones ortopédicas y la adopción de software sanitario avanzado.
Análisis por segmento:
- Se prevé que el segmento de historias clínicas electrónicas ortopédicas alcance una cuota de mercado del 34,5 % para 2036, impulsado por su creciente adopción en entornos clínicos y los avances en la tecnología de imagen médica.
- Se prevé que el segmento de cirugías ortopédicas alcance una cuota de mercado del 45,8 % para 2036, impulsado por el creciente número de cirugías ortopédicas y un mayor acceso a tratamientos y herramientas de detección avanzados.
Tendencias clave de crecimiento:
- Accesibilidad del software ortopédico como soluciones en la nube
- Avances tecnológicos en el software ortopédico
Principales desafíos:
- Integración de software ortopédico con los sistemas hospitalarios modernos
- La falta de conocimiento genera reticencia a la hora de adoptar soluciones innovadoras
- Principales actores: Brainlab AG, Materialise NV, GE Healthcare, Stryker Corporation y Medstrat, Inc.
Global Software ortopédico Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:468,4 millones de USD
- Tamaño del mercado en 2027:499,31 millones de USD
- Tamaño del mercado proyectado:887,54 millones de USD para 2036
- Previsiones de crecimiento:6,6 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 39,5 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Reino Unido, Japón, Francia
- Países emergentes: China, India, Japón, Corea del Sur, Singapur
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de software ortopédico y desafíos:
Factores de crecimiento
- Accesibilidad del software ortopédico como soluciones en la nube: Las soluciones en la nube están transformando la forma en que las clínicas ortopédicas gestionan los historiales clínicos de los pacientes, optimizan los flujos de trabajo y ofrecen atención remota, gracias a los recientes avances que han impulsado su adopción. Los progresos en ciberseguridad y privacidad de datos también han aumentado el atractivo del software ortopédico en la nube. Las empresas líderes están invirtiendo fuertemente en medidas de protección y cifrado de datos para garantizar el cumplimiento de normativas como la Ley de Portabilidad y Responsabilidad del Seguro Médico (HIPAA). Por ejemplo, los avances en infraestructura segura en la nube por parte de empresas tecnológicas clave como Amazon Web Services y Microsoft Azure están ayudando a los proveedores de software ortopédico a ofrecer plataformas compatibles con HIPAA para garantizar la protección de los datos confidenciales de los pacientes.
- Avances tecnológicos en software ortopédico: Los avances tecnológicos están transformando significativamente la industria ortopédica al mejorar la precisión quirúrgica, los resultados para el paciente y la eficiencia general. Las cirugías robóticas también están ganando popularidad, con sistemas como Mazor X Stealth de Medtronic que ofrecen mayor precisión en procedimientos de columna. Estos robots ayudan a los cirujanos posicionando con precisión los instrumentos e implantes, lo que reduce significativamente el riesgo de errores y mejora los tiempos de recuperación. El crecimiento del mercado de software ortopédico se ve impulsado por la creciente demanda de opciones quirúrgicas mínimamente invasivas, los avances en tecnologías médicas y la necesidad de soluciones integradas de TI para la atención médica que mejoren la atención al paciente y optimicen los flujos de trabajo clínicos.
Desafíos
- Integración de software ortopédico con sistemas hospitalarios modernos: Uno de los principales obstáculos que puede frenar el crecimiento del mercado de software ortopédico es la falta de interoperabilidad entre las distintas plataformas. Según una encuesta realizada por el Coordinador Nacional de Tecnologías de la Información Sanitaria en 2023, aproximadamente el 71 % de los hospitales declaró contar con un sistema que permite el intercambio de información de pacientes con otros proveedores ajenos a su organización. Esta falta de intercambio fluido de datos puede dificultar la integración del software ortopédico con los diversos sistemas hospitalarios.
Además, el temor a la privacidad del paciente y la seguridad de los datos puede ralentizar la adopción de software ortopédico. La HIPAA exige que las organizaciones sanitarias salvaguarden la integridad y la confidencialidad de los datos de salud protegidos electrónicamente. Esto garantiza que el software ortopédico cumpla con estrictos requisitos de seguridad, un proceso que puede ser largo y complejo, lo que podría disuadir a los hospitales de integrar el software con sus sistemas existentes. - La falta de conocimiento genera reticencia a la hora de adoptar soluciones innovadoras: La falta de conocimiento constituye una barrera para la adopción de soluciones modernizadas como los sistemas de imagen digital, las historias clínicas electrónicas (HCE) y las soluciones basadas en la nube. Los proveedores de atención médica, principalmente las consultas más pequeñas o las ubicadas en zonas rurales, a menudo carecen de la información o el conocimiento necesarios sobre tecnologías de vanguardia. Esta reticencia a la adopción de software ortopédico se debe a un menor conocimiento de sus beneficios, como la optimización de las operaciones, la mejora de los resultados para el paciente y el aumento de la eficiencia en la gestión de la consulta.
Tamaño y pronóstico del mercado de software ortopédico:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6,6% |
|
Tamaño del mercado del año base (2026) |
468,4 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
887,54 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de software ortopédico:
Tipo de producto (Historia clínica electrónica ortopédica, Sistema de gestión de registros médicos electrónicos ortopédicos, Gestión del ciclo de ingresos ortopédicos, Gestión de la práctica ortopédica, Software de plantillas digitales/planificación preoperatoria)
Se estima que el segmento de sistemas de historia clínica electrónica (HCE) ortopédica representará más del 34,5 % de la cuota de mercado del software ortopédico para finales de 2036, debido a su creciente adopción en entornos clínicos. Actualmente, existen diferentes tipos de sistemas de HCE que ofrecen datos especializados relacionados con las afecciones ortopédicas de los pacientes. Por ejemplo, en mayo de 2024, Atlantis Orthopedics en Florida seleccionó la HCE en la nube de eClinicalWorks y las soluciones de participación del paciente healow para mejorar la eficiencia operativa y la participación del paciente. Este crecimiento también se ve impulsado por los avances en la tecnología de imágenes médicas y la creciente demanda de precisión en los resultados quirúrgicos.
Aplicaciones (cirugías ortopédicas, tratamiento de fracturas, reemplazo de articulaciones, otras aplicaciones)
Para finales de 2036, el segmento de cirugías ortopédicas representará más del 45,8 % de la cuota de mercado del software ortopédico, debido al creciente número de cirugías ortopédicas y a la mayor disponibilidad de equipos avanzados de tratamiento y detección. Por ejemplo, según el Colegio Americano de Reumatología , en EE. UU. se realizan anualmente alrededor de 544 000 reemplazos de cadera y 790 000 reemplazos totales de rodilla. Además, la creciente prevalencia de problemas óseos como la artritis, así como la creciente incidencia de accidentes de tráfico y lesiones deportivas, impulsan el crecimiento del mercado del software ortopédico. Según la Sociedad Canadiense de Artritis, aproximadamente 6 millones de canadienses padecen artritis, siendo las mujeres las más afectadas. Se prevé que el número de personas con artritis alcance los 9 millones para 2040.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Tipo de producto |
|
Modo de entrega |
|
Solicitud |
|
Uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de software ortopédico:
Análisis del mercado norteamericano
Se prevé que la industria norteamericana acapare la mayor cuota de ingresos, con un 39,5% para 2036, gracias a los avances tecnológicos en la región, la presencia de actores clave y una sólida infraestructura sanitaria. Asimismo, la creciente preferencia por los procedimientos mínimamente invasivos y la mejora continua de los sistemas de reembolso impulsarán aún más el mercado.
En Estados Unidos , se prevé que el mercado genere una participación significativa en los ingresos entre 2025 y 2036 debido al aumento de las cirugías ortopédicas, la creciente demanda de eficiencia y precisión en los tratamientos y la existencia de sistemas de salud bien desarrollados. Según el Registro Estadounidense de Reemplazo Articular (AJRR), en 2021 se realizaron más de 2,2 millones de cirugías de rodilla en más de 1150 hospitales, centros de cirugía ambulatoria y otros centros de salud en Estados Unidos y el Distrito de Columbia. Además, la creciente adopción del intercambio de datos y de los registros electrónicos de salud ortopédicos en el país impulsa aún más el mercado.
Se prevé que el mercado canadiense de software ortopédico crezca a un ritmo constante entre 2025 y 2036, debido al aumento del gasto sanitario, la creciente digitalización y la alta adopción de soluciones ortopédicas basadas en la nube. En enero de 2024, Sawbones y Numalogics anunciaron el lanzamiento de ENDPOINT, un nuevo software que permite a los fabricantes de implantes ortopédicos probar sus dispositivos según los estándares del sector.
Análisis del mercado de Asia Pacífico:
Se prevé que la región de Asia-Pacífico experimente una tasa de crecimiento anual compuesta (TCAC) estable durante el período de pronóstico, debido a la creciente prevalencia de afecciones ortopédicas, la mayor concienciación sobre el diagnóstico y tratamiento precoces, y la rápida adopción de técnicas y software sanitarios avanzados. Además, los proveedores de atención médica y los gobiernos de Asia-Pacífico se centran en reducir los gastos médicos y mejorar los resultados generales de los pacientes. China, India, Japón y Corea del Sur son algunos de los países que generan mayores ingresos en esta región.
En India , se prevé que el mercado de software ortopédico registre un crecimiento significativo de los ingresos durante el período de pronóstico, debido a la creciente transformación digital, la mejora de la infraestructura sanitaria y la mayor adopción de soluciones de detección avanzadas. Además, se espera que el aumento de las inversiones en actividades de I+D impulse el crecimiento del mercado en India. Por ejemplo, en julio de 2023, Stryker anunció el lanzamiento del sistema y software Ortho Q Guidance para facilitar la planificación quirúrgica avanzada de cirugías de rodilla y cadera.
Se prevé que el mercado japonés de software ortopédico experimente un crecimiento sólido durante el período de pronóstico. Este crecimiento se atribuye al aumento de las cirugías ortopédicas, la existencia de una infraestructura y centros sanitarios consolidados, y la alta adopción de soluciones de salud digital. Además, el gobierno local apoya activamente las innovaciones y el desarrollo en el sector sanitario mediante diversos programas e iniciativas de financiación. Este apoyo impulsa el avance y la adopción de soluciones de software ortopédico de vanguardia para mejorar la prestación de servicios sanitarios.
Principales actores del mercado de software ortopédico:
- Brainlab AG
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Materialise NV
- GE Healthcare
- Corporación Stryker
- Medstrat, Inc.
El mercado global de software ortopédico es altamente competitivo, con actores clave que operan a nivel global y regional. Los principales actores están adoptando diversas estrategias, como alianzas y colaboraciones, para aumentar su cuota de mercado. Por ejemplo, en octubre de 2022, Brainlab AG colaboró con la Sociedad Alemana de Ortopedia y Cirugía Ortopédica (DGOOC) para impulsar la investigación médica en clínicas, fomentando el desarrollo de una infraestructura de registro que cumpla con la normativa de protección de datos para el procesamiento de datos de pacientes. A continuación, se presentan algunos de los principales actores del mercado de software ortopédico:
Desarrollos Recientes
- En julio de 2024, Stryker Corporation anunció que recibió la autorización 510(k) de la FDA para su sistema Q Guidance con el software Spine Guidance 5, que incluye Copilot. La función Copilot ofrece múltiples modalidades de retroalimentación para facilitar la resección ósea y la colocación de tornillos, entre otras. Se prevé que este avance mejore la oferta de productos de la empresa e impulse sus perspectivas comerciales.
- En junio de 2024, Zimmer Biomet se asoció con RevelAi Health principalmente para comercializar su software clínico con inteligencia artificial para afecciones como la osteoartritis. Su objetivo es mejorar la atención ortopédica mediante la colaboración con RevelAi para desarrollar un enfoque integral y equitativo de la atención basada en el valor, a través de herramientas integradas con inteligencia artificial. En noviembre de 2023, OPIE Software anunció una alianza con Professional Orthopedic Products (P.O.P.). Esta alianza permite a los centros canadienses optimizar el proceso de pedido de dispositivos ortopédicos de P.O.P. a través del portal de Inventario y Compras de OPIE. Los usuarios pueden acceder al catálogo digital de P.O.P., seleccionar productos especializados, realizar pedidos y recibir confirmaciones de manera eficiente a través de la plataforma OPIE.
- Report ID: 6619
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
