Perspectivas del mercado de soluciones para la participación del paciente:
El mercado de soluciones para la participación del paciente superó los 32.330 millones de dólares en 2026 y se prevé que alcance los 181.040 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 18,8% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del mercado de soluciones para la participación del paciente se estima en 38.410 millones de dólares.
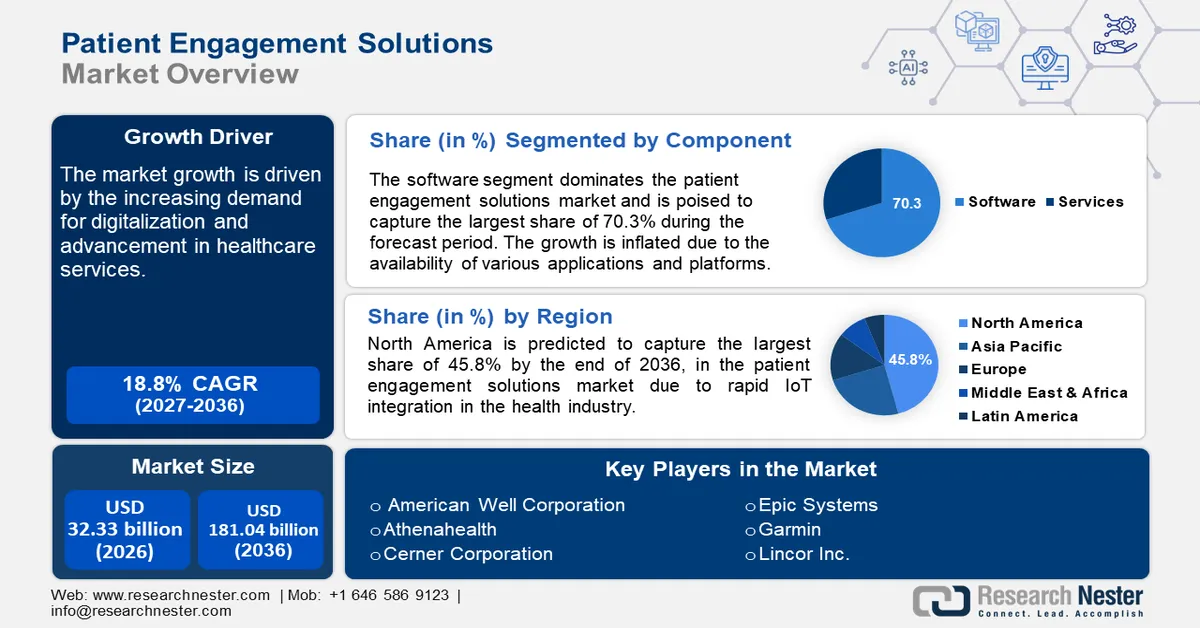
El crecimiento se debe a la creciente demanda de digitalización de los servicios sanitarios. La adopción de la IA en los sistemas de comunicación médica está acelerando la participación del paciente en este sector. Según un informe publicado por la NLM en septiembre de 2023, los centros sanitarios están implementando modelos de lenguaje a gran escala (LLM, por sus siglas en inglés). Este sistema de comunicación basado en texto utiliza técnicas de aprendizaje automático para procesar grandes conjuntos de datos y facilitar una interacción fluida con el paciente.
El éxito de los servicios de telesalud está impulsando a la industria de la salud a invertir en herramientas avanzadas, como chatbots , HRA, soluciones para brechas en la atención y otras. Los mensajes generados automáticamente, que incluyen notificaciones de laboratorio y recordatorios de medicamentos, pueden mejorar la relación con los pacientes. Esta mejora en la comunicación directa también ayuda a los centros médicos a incorporar las opiniones de los pacientes para optimizar sus servicios. El cambio hacia una atención basada en el valor está impulsando a las empresas a introducir tecnologías de seguimiento, lo que genera mayores inversiones en el mercado de soluciones para la participación del paciente. En enero de 2023, Asahi Technologies lanzó un nuevo ecosistema de salud digital que permite a los pacientes realizar un seguimiento de sus medicamentos y afecciones médicas.
Clave Soluciones para la participación del paciente Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
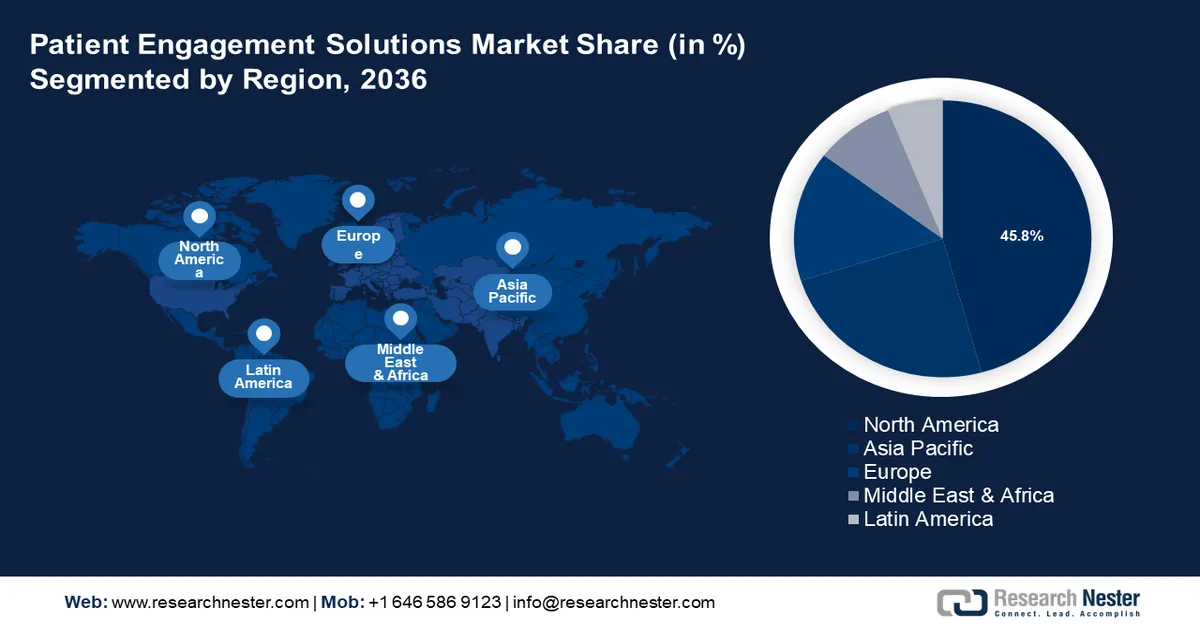
- América del Norte lidera el mercado con una cuota del 45,8 %, impulsada por la rápida integración del IoT, el desarrollo de infraestructuras y el apoyo gubernamental a las herramientas de participación del paciente, lo que garantiza un fuerte crecimiento entre 2027 y 2036.
- Se prevé que Asia-Pacífico represente una cuota sustancial del mercado de soluciones de participación del paciente para 2036, impulsada por la creciente demanda de soluciones de telemedicina por parte de la población que envejece y la creciente colaboración entre proveedores de atención médica y tecnología para mejorar la participación digital del paciente.
Análisis por segmento:
- Se prevé que el segmento de software alcance una cuota de mercado superior al 70,3 % para 2036, impulsado por el uso generalizado de plataformas digitales que permiten experiencias de atención médica personalizadas.
- Se proyecta que el segmento de gestión de la salud lidere el mercado de soluciones de participación del paciente para 2036, impulsado por la creciente adopción de herramientas digitales avanzadas para la autogestión de la atención, el manejo de enfermedades crónicas y la mejora de los resultados para los pacientes.
Tendencias clave de crecimiento:
- Avances tecnológicos en la atención médica
- Creciente demanda de atención médica remota y preventiva
Principales desafíos:
- Falta de alfabetización tecnológica
- Regulación estricta
Principales actores:American Well Corporation, Athenahealth, Cerner Corporation, Epic Systems, Garmin, Lincor Inc., McKesson, MEDHOST, Oracle, Orion Health, Teladoc Health, Veradigm LLC.
Global Soluciones para la participación del paciente Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 32.330 millones
- Tamaño del mercado en 2027:USD 38.410 millones
- Tamaño del mercado proyectado:USD 181.040 millones para 2036
- Previsiones de crecimiento:18,8% CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 45,8 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Reino Unido, Canadá, Japón
- Países emergentes: India, China, Brasil, México, Turquía
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de soluciones para la participación del paciente y sus desafíos:
Factores de crecimiento
Avances tecnológicos en la atención médica: Las tecnologías avanzadas en el sector médico, incluyendo los sistemas de historia clínica electrónica (EHR) y los servicios de telemedicina, han influido en el mercado de soluciones para la interacción con el paciente. La mejora en la comunicación entre pacientes y proveedores de servicios de salud fomenta la adopción de estos sistemas. Las empresas líderes están diseñando soluciones de interacción intuitivas para facilitar la comunicación directa. En agosto de 2023, LG lanzó una pantalla interactiva para pacientes que permite una comunicación eficaz en hospitales. El modelo FHD de 43 pulgadas incorpora tecnología PoE en las habitaciones de hospital, satisfaciendo así las diversas necesidades de estas.
Aumento de la demanda de atención remota y preventiva: El escenario pospandémico impulsó la necesidad de sistemas de comunicación instantánea con los centros de salud. Las aplicaciones de salud móvil y los dispositivos de monitorización portátiles están alimentando la demanda gracias a una mayor accesibilidad. El auge de la asistencia sanitaria a domicilio también requiere plataformas eficientes para establecer la conexión con los profesionales. El mercado de soluciones de participación del paciente está apoyando esta necesidad de autogestión. En enero de 2021, Naunce lanzó una plataforma de asistente virtual para pacientes con el fin de promover la atención sanitaria remota. La combinación de sistemas de historia clínica electrónica (HCE), gestión de relaciones con el cliente (CRM) y sistemas de acceso del paciente contribuye a modernizar la atención clínica.
Desafíos
Falta de alfabetización tecnológica: El desconocimiento tecnológico tanto de pacientes como de profesionales sanitarios puede limitar el acceso a los datos necesarios. Las barreras tecnológicas que dificultan el uso de estas plataformas avanzadas pueden impedir su adopción para uso personal. Las interfaces de usuario variables pueden resultar difíciles de comprender, lo que genera una infraestructura deficiente en el mercado de soluciones de interacción con el paciente. A menudo, los usuarios tienen dificultades para navegar por las herramientas digitales, lo que afecta a su eficacia. La ausencia de dispositivos y operadores fiables en los hospitales para procesar grandes bases de datos puede provocar desigualdades en la atención sanitaria.
Regulaciones estrictas: Las estrictas regulaciones sanitarias para la seguridad del paciente pueden obstaculizar el desarrollo. Normas como la HIPAA pueden ser exigentes para garantizar su cumplimiento. Los marcos regulatorios complejos pueden disuadir a los inversores de participar en el mercado de soluciones para la participación del paciente. Las instalaciones sin acceso a tecnologías avanzadas pueden verse imposibilitadas para adoptar innovaciones. La implementación y gestión de información confidencial del paciente puede generar preocupación por la seguridad de los datos. Además, crea obstáculos para la adopción de prácticas de participación del paciente en las organizaciones.
Tamaño y pronóstico del mercado de soluciones para la participación del paciente:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
18,8% |
|
Tamaño del mercado del año base (2026) |
32.330 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
181.04 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de soluciones para la participación del paciente:
Análisis de segmentos de componentes
Se prevé que el segmento de software alcance una cuota de mercado superior al 70,3 % en soluciones de participación del paciente para finales de 2036, gracias a la disponibilidad de diversas aplicaciones y plataformas. Portales de acceso sencillo para pacientes, aplicaciones móviles intuitivas, herramientas de apoyo a la decisión clínica (CDSS) y otras plataformas ofrecen una experiencia personalizada. Los proveedores de atención médica prefieren estas soluciones de software para facilitar la monitorización y gestión continuas. En abril de 2023, Athenahealth lanzó software y servicios de medición de la participación del paciente para grupos médicos y sistemas de salud. El índice digital con conexión a la red proporcionará una visión general del uso de herramientas digitales por parte de los pacientes. La capacidad de redirigir datos analíticos relacionados con la salud al paciente en su domicilio también ha incrementado la demanda de uso remoto.
Análisis del segmento de aplicaciones
Por aplicación, se prevé que el mercado de soluciones de participación del paciente se vea influenciado principalmente por el segmento de gestión de la salud. Las herramientas y servicios tecnológicamente avanzados desempeñan un papel vital en la autogestión de la salud en el hogar. Este segmento está experimentando un aumento en la demanda de mejores resultados para los pacientes en diversos sectores. Los recordatorios automatizados para medicamentos, citas y prácticas saludables están impulsando la adopción de estas soluciones participativas. Se ha demostrado que los programas diseñados son eficaces para controlar los síntomas de enfermedades crónicas. El almacenamiento de registros de salud personales y el acceso para compartir el historial médico con los proveedores han incrementado la demanda de estas herramientas para la gestión de la salud. Por ejemplo, en julio de 2021, Amwell lanzó Conversa Health para ofrecer atención médica virtual automatizada para el manejo de enfermedades crónicas.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Componente |
|
Solicitud |
|
Funcionalidad |
|
Uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de soluciones para la participación del paciente:
Análisis del mercado norteamericano
Se prevé que la industria norteamericana domine la mayor parte de los ingresos, con un 45,8% para 2036. La rápida integración del IoT en todos los sectores de la región ha impulsado un crecimiento masivo. El despliegue de software ha permitido el desarrollo de infraestructuras en el sector sanitario. Esto, a su vez, está impulsando al gobierno a tomar iniciativas de apoyo para la adopción de registros electrónicos de salud (EHR) y otras herramientas de participación del paciente. El continuo avance en la digitalización también ha tenido un impacto positivo en el panorama regional. En agosto de 2023, Orion Health lanzó Virtuosa, una plataforma digital de atención primaria impulsada por IA. Orion-DFD ofrece atención sanitaria preventiva, proactiva y predictiva a los 15 millones de habitantes de Norteamérica.
Estados Unidos ostenta una de las mayores cuotas de mercado en esta región gracias a su consolidado sistema sanitario. La adopción de instalaciones de vanguardia ha permitido al país ofrecer servicios de primer nivel a nivel mundial. El gobierno estadounidense ha emitido normativas, como la Ley HITECH, que incentivan a los hospitales a adoptar prácticas de participación del paciente. Según un informe publicado por la OCDE, en septiembre de 2023, la participación del paciente redujo significativamente los costes y la mortalidad en los hospitales estadounidenses. En marzo de 2023, Amwell se asoció con DarioHealth para ampliar sus programas clínicos digitales. Esta expansión permite conectar a pacientes con enfermedades crónicas con soluciones terapéuticas digitales personalizadas.
Canadá también presenta un gran potencial de crecimiento en el mercado de soluciones para la participación del paciente en los próximos años. El país está destinando importantes inversiones a la investigación y el desarrollo para fortalecer su infraestructura sanitaria. Se están implementando tecnologías innovadoras para facilitar la obtención de información sobre enfermedades. La mejora de las capacidades de gestión de pacientes está impulsando el avance de los sistemas de análisis de datos. Las alianzas estratégicas entre empresas están ampliando su cartera para ofrecer soluciones innovadoras. Por ejemplo, en marzo de 2022, UST se asoció con Well-Beat para lanzar una solución digital de participación del paciente. Esta solución SaaS puede replicar el comportamiento humano mediante inteligencia artificial para ofrecer pautas conversacionales más acertadas a los profesionales sanitarios.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región Asia-Pacífico albergue una amplia base de consumidores para el mercado de soluciones de interacción con el paciente. La dinámica de mercado abierto de esta región crea oportunidades para que los actores globales amplíen su alcance. El creciente envejecimiento de la población exige soluciones de atención médica remota, lo que incrementa la interacción en línea con los pacientes. Las principales compañías farmacéuticas también están colaborando con líderes tecnológicos para impulsar el desarrollo a partir de los comentarios de los consumidores. Por ejemplo, en julio de 2022, MedAdvisor adquirió el 100 % de GuideLink para desarrollar una plataforma digital para farmacias en Australia. Esta plataforma permitió a los miembros del Gremio de Farmacéuticos de Australia acceder a reservas de pacientes, servicios clínicos, vacunaciones y gestión de medicamentos.
El mercado de soluciones de participación del paciente en India muestra un gran potencial de crecimiento gracias a las iniciativas gubernamentales. Programas como la Misión Nacional de Salud Digital se centran en mejorar la infraestructura sanitaria mediante la participación del paciente. Empresas líderes como Practo, BestDoc y Clinion están realizando inversiones estratégicas y estableciendo alianzas para potenciar el mercado nacional. Según el informe financiero de Practo de 2024, la compañía logró una mejora del 90 % en el EBITDA, lo que representa un crecimiento del 22 % en los ingresos con respecto a 2023. Este crecimiento de las empresas contribuye al desarrollo del sector de la participación del paciente en el país.
El mercado chino de soluciones para la participación del paciente está creciendo debido a la creciente demanda de servicios de salud centrados en el paciente. La industria médica del país está fuertemente influenciada por la integración de la salud digital. Las aplicaciones móviles de salud y las plataformas de telemedicina están transformando la forma en que los pacientes interactúan con los proveedores de atención médica. Iniciativas gubernamentales como el plan Healthy China 2030 están contribuyendo a mejorar el acceso y la eficiencia de las soluciones de participación. Las empresas están utilizando soluciones para la participación del paciente con el fin de ofrecer servicios digitales de salud mental. Por ejemplo, en mayo de 2024, JD lanzó una serie de proyectos de servicios impulsados por IA para ofrecer soluciones terapéuticas y de sanación para el manejo de trastornos mentales.
Principales actores del mercado de soluciones para la participación del paciente:
- Corporación Americana de Pozos
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Athenahealth
- Corporación Cerner
- Sistemas Epic
- Garmin
- Lincor Inc.
- McKesson
- MEDHOST
- Oráculo
- Salud Orión
- Teladoc Health
- Veradigm LLC
Los principales actores del mercado de soluciones de participación del paciente se centran ahora en la introducción de sistemas innovadores para la atención médica personalizada y digital. El desarrollo de servicios remotos desempeña un papel fundamental en este sentido. También participan en la educación del paciente para empoderarlo y que pueda tomar decisiones informadas sobre su salud. El aprovechamiento de los datos para mejorar la gestión de la atención es cada vez más frecuente. Además, el crecimiento de este sector contribuye a mejorar la experiencia del paciente y la prestación de servicios sanitarios. En agosto de 2024, PatientPoint lanzó su nuevo sistema de participación del paciente para después y entre las consultas médicas. La lista de estos líderes mundiales incluye:
Desarrollos Recientes
- En agosto de 2024, HEALWELL se asoció con WELL Health Technologies para colaborar con sus soluciones tecnológicas subsidiarias, Intrahealth y OceanMD. Esta integración permitirá que la amplia red de centros de salud de WEALWELL acceda al sistema de derivación electrónica de OceanMD. Esto mejorará aún más el acceso de los pacientes a las plataformas de atención médica.
- En julio de 2024, SAIGroup adquirió Get Well, una empresa líder en el mercado de la interacción digital con el paciente. Esta adquisición permitirá que la plataforma de IA clínica de SAIGroup cuente con la enorme base de clientes de Get Well. Los 10 millones de interacciones anuales de Get Well con más de 1000 instituciones de salud ampliarán la cartera de SAIGroup.
- Report ID: 6600
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
