Perspectivas del mercado de fundición de metales:
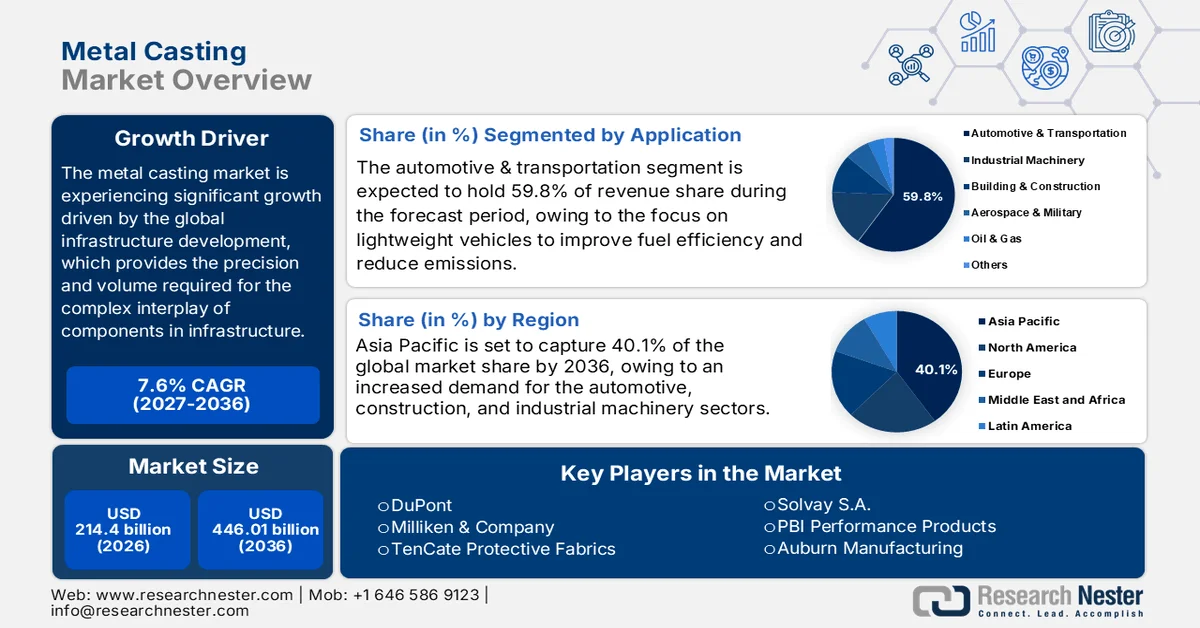
El mercado de la fundición de metales alcanzó un valor superior a los 214.400 millones de dólares en 2026 y se prevé que llegue a los 446.010 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 7,6% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de la fundición de metales se estima en 230.690 millones de dólares.
Se prevé que el mercado mundial de fundición de metales experimente una tendencia alcista durante los próximos años, impulsado principalmente por la fuerte demanda de industrias importantes como la automotriz, la aeroespacial, la de la construcción y la de defensa, respaldada por los programas gubernamentales proactivos de infraestructura y estímulo. La producción de acero en EE. UU. utilizó aproximadamente 41,9 millones de toneladas métricas de chatarra de hierro y acero en 2023, casi igual a 41,5 millones de toneladas métricas en 2022. En 2023, se produjo arrabio en aproximadamente 12,6 Mt (millones de toneladas) en comparación con 11,1 Mt en 2022, un aumento del 14 por ciento. En 2022 y 2023, la producción nacional de acero en bruto fue de aproximadamente 80,5 Mt y 80 Mt, respectivamente. Además, la Administración de Información Energética de EE. UU. indicó que, en el primer trimestre de 2024, los vehículos eléctricos e híbridos representaron aproximadamente el 17,8 % de las ventas de automóviles ligeros nuevos, con un crecimiento interanual del 30,7 % en las ventas de vehículos híbridos. Este crecimiento generará la demanda de piezas fundidas de aluminio de alta precisión, que se utilizan en carcasas de baterías y motores, impulsando así el crecimiento de la industria de la fundición de metales. Asimismo, la Ley de Autorización de Defensa Nacional (NDAA) de 2023 aprobó un gasto militar total de EE. UU. de aproximadamente 816.700 millones de dólares para el Departamento de Defensa. Este presupuesto de defensa a largo plazo constituye la base de la necesidad constante de piezas fundidas de metales especiales para la producción de vehículos de defensa y equipos militares, vitales para la seguridad nacional y la preparación militar.
La relocalización estratégica y los incentivos gubernamentales, como la Ley de Infraestructura Bipartidista, facilitan la expansión de la cadena de suministro al aumentar la capacidad nacional, reducir la longitud de las cadenas de suministro y hacerlas más resilientes. Según los hallazgos del Departamento de Energía de EE. UU., las inversiones públicas y privadas respaldan la reapertura y expansión de plantas de fundición y el aumento de la capacidad de producción a través de instalaciones primarias. Las estadísticas de comercio internacional indican que EE. UU. exportó máquinas de fundición por un valor de 28.971,26 millones de dólares en 2023, siendo México, Turquía y Canadá los principales destinos de exportación. Mientras tanto, EE. UU. importó grandes cantidades de hierro fundido y acero, particularmente de China y la UE, y exportó a Suecia, Alemania y el Reino Unido, según las estadísticas comerciales de EE. UU. En agosto de 2025, el Índice de Precios al Productor (IPP) de metales y productos metálicos ascendió a 334,270, lo que indicó una ligera inflación de los precios de las fundiciones, según la Oficina de Estadísticas Laborales de EE. UU. Según la EPA, los precios de la fundición de hierro han aumentado un 0,1 % y los de la fundición de acero menos de un 0,05 % por tonelada corta, tras las recientes medidas. En general, las inversiones del gobierno y la industria se armonizan para garantizar la capacidad de respuesta de las cadenas de suministro, la entrega continua de tecnologías y la expansión a largo plazo del mercado en toda la industria de la fundición de metales.
Clave Fundición de metales Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
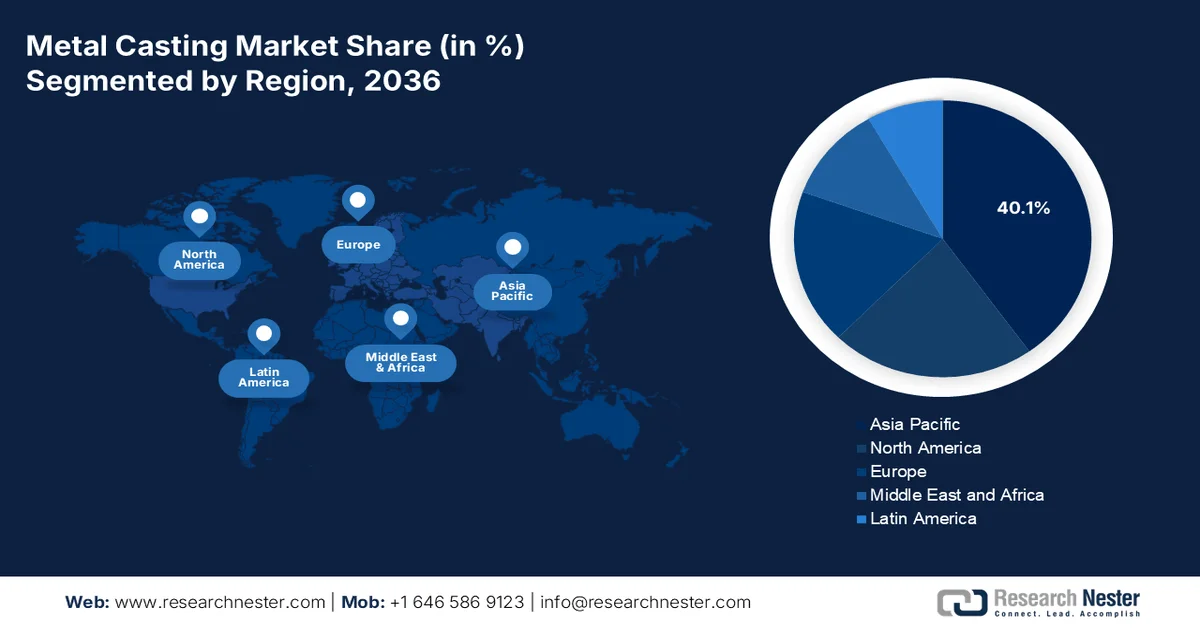
- Se prevé que la región de Asia-Pacífico acapare el 40,1 % de los ingresos del mercado de fundición de metales entre 2027 y 2036, gracias a la adopción de métodos de fundición basados en simulación, que mejoran la calidad del producto y la productividad de la fabricación.
- Para 2036, se espera que Norteamérica alcance una cuota de mercado del 22,3 %, impulsada por la creciente demanda en los sectores automotriz, aeroespacial y de la construcción, respaldada por tecnologías de eficiencia energética y programas de fabricación avanzados.
Análisis por segmento:
- Se prevé que el segmento de automoción y transporte del mercado de fundición de metales alcance una cuota del 59,8 % para 2036, impulsado por el creciente énfasis en la producción de vehículos ligeros para mejorar la eficiencia del combustible y reducir las emisiones.
- Se estima que el segmento del aluminio representará el 49,6 % de los ingresos para 2036, debido a su creciente adopción en la fabricación de automóviles y a su reciclabilidad, en consonancia con los objetivos de sostenibilidad globales.
Tendencias clave de crecimiento:
- Incentivos y programas de apoyo gubernamentales
- Crecimiento del mercado de productos químicos ecológicos
Principales desafíos:
- Costos del cumplimiento ambiental y la presión regulatoria
- Presiones sobre los precios debido a los aranceles y la volatilidad del mercado
Principales actores: DuPont, Milliken & Company, TenCate Protective Fabrics, Teijin Limited, Solvay S.A., PBI Performance Products, W. L. Gore & Associates, Koninklijke Ten Cate B.V., Auburn Manufacturing, Bulwark Protection, SRF Limited, Klopman International, Taiwan K.K. Corp., TOYOBO Co., Ltd., Kaneka Corporation.
Global Fundición de metales Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 214.400 millones
- Tamaño del mercado en 2027:USD 230.690 millones
- Tamaño del mercado proyectado:USD 446.010 millones para 2036
- Previsiones de crecimiento:7,6 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 40,1 % en 2036)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes: China, India, Estados Unidos, Alemania, Japón
- Países emergentes: Corea del Sur, México, Brasil, Indonesia, Tailandia
Last updated on : 31 August, 2026
Sector de la fundición de metales: factores de crecimiento y desafíos
Factores de crecimiento
- Incentivos y programas de apoyo gubernamentales: Gobiernos de todo el mundo están implementando iniciativas para incentivar a las organizaciones a utilizar productos químicos ecológicos. Por ejemplo, la Ley de Productos Químicos Renovables de EE. UU. de 2021 otorga a los fabricantes de productos químicos de base biológica con al menos un 95 % de contenido biológico un crédito fiscal federal del 15 % por libra. El Departamento de Agricultura también cuenta con el Programa de Asistencia para la Fabricación de Biorrefinerías, Productos Químicos Renovables y Productos de Base Biológica, que ofrece garantías de préstamos para financiar la creación de plantas de fabricación comerciales que produzcan productos químicos renovables. Las iniciativas y herramientas gubernamentales para apoyar estas plantas de producción de productos químicos renovables están impulsando las inversiones en la producción química sostenible. Por ejemplo, la EPA y el DOE destinaron 9,4 millones de dólares estadounidenses para desarrollar tecnologías de biocombustibles en 2024, lo que demuestra el interés federal en la innovación industrial sostenible.
- Crecimiento del mercado de productos químicos verdes: Se espera que el mercado mundial de productos químicos verdes crezca exponencialmente debido al aumento de la demanda de productos respetuosos con el medio ambiente, así como a las regulaciones gubernamentales que exigen productos de bajo impacto ambiental. El mercado mundial de productos químicos verdes se valoró en aproximadamente 146.880 millones de dólares en 2024 y se espera que alcance aproximadamente 387.980 millones de dólares para 2036, con una tasa de crecimiento anual compuesta (CAGR) del 10,21%, impulsada por la aparición de bioprocesamiento, fermentación y procesos enzimáticos más eficientes, que reducirán la incertidumbre en su eficiencia, así como su potencial reducción en el costo de producción. Además, el sector industrial, incluida la fabricación de productos químicos, representa aproximadamente el 20% de las emisiones totales de gases de efecto invernadero de EE. UU. Las emisiones de CO2 relacionadas con la energía en el nivel de fabricación se reducirán en un 58% para 2040 y en un 87% para 2050 con la ayuda de tecnologías actuales y emergentes, lo que es un fuerte indicio de la determinación federal de acelerar la fabricación sostenible y ecológica de productos químicos mediante la introducción e implementación de soluciones bajas en carbono.
- Expansión en el uso automotriz y aeroespacial: Las industrias automotriz y aeroespacial también son los principales usuarios finales de productos químicos para fundición. Las aleaciones ligeras y los compuestos mejorados para la industria automotriz se están adaptando para aumentar la eficiencia y minimizar las emisiones, por lo que la necesidad de utilizar aglutinantes, resinas y recubrimientos de alto rendimiento en las fundiciones es cada vez más común. Según el informe de fundición de metales del Departamento de Energía de EE. UU., casi un tercio del total de piezas fundidas de metal en EE. UU. están destinadas al mercado de automóviles y camiones, lo que destaca la importancia de la demanda automotriz para las aplicaciones de fundición. Los productos químicos especializados también son demandados en la industria aeroespacial: recubrimientos resistentes al calor, moldes de precisión, aleaciones para motores de turbina de alta temperatura y aleaciones que soportan el calor en la estructura del avión.
Tendencias de importación/exportación
Máquinas de fundición estadounidenses utilizadas en metalurgia o exportaciones de metales por país, 2023
A NOSOTROS | Pareja | Valor de exportación (en miles de USD) | Cantidad (artículos) |
México | 10.393,52 | 315 | |
Pavo | 6.201,34 | 74 | |
Canadá | 2.785,66 | 111 | |
Porcelana | 2.345,50 | 29 | |
Italia | 1.459,04 | 52 | |
Polonia | 1.305,46 | 47 | |
Alemania | 1.272,42 | 46 | |
Brasil | 592,76 | 18 | |
Macedonia del Norte | 504.56 | 10 | |
Indonesia | 394,03 | 6 |
Fuente : WITS
Importaciones de máquinas de fundición utilizadas en metalurgia o metalurgia en Estados Unidos, por país, 2023
A NOSOTROS | Pareja | Valor de importación (1.000 USD) | Cantidad (artículos) |
Italia | 27.626,74 | 196 | |
República Checa | 13.891,78 | 4 | |
Porcelana | 13.385,18 | 458 | |
Japón | 10.035,92 | 186 | |
Noruega | 6.303,91 | 20 | |
Canadá | 6.140,10 | 1.100 | |
Finlandia | 4.227,60 | 71 | |
Suiza | 4.046,76 | 129 | |
Reino Unido | 3.578,33 | 75 | |
Alemania | 3.013,32 | 50 |
Fuente : WITS
Mercado estadounidense de fundición de metales para la industria automotriz 2017–2025 (miles de toneladas métricas)
Solicitud | 2017 | 2019 | 2022 | 2025 | CAGR (2017–2025 ) |
Conjuntos de carrocería | 490.1 | 553.1 | 671.9 | 827.0 | 6,76% |
Piezas de motor | 778.3 | 864.3 | 1.024,0 | 1.229,1 | 5,88% |
Piezas de transmisión | 365.5 | 405.9 | 480.8 | 577.3 | 5,88% |
Total | 1.633,9 | 1.823,3 | 2.176,6 | 2.633,3 | 6,15% |
Fuente : science.osti.gov
Desafíos
- Costos de cumplimiento ambiental y presión regulatoria: La Agencia de Protección Ambiental de EE. UU. (EPA) ha implementado regulaciones estrictas sobre la calidad del aire, que afectan a la industria de la fundición de metales. Para reducir la contaminación atmosférica y salvaguardar la salud de la población, la EPA redujo el estándar máximo de calidad del aire ambiente para partículas finas (PM2.5) a 9 microgramos por metro cúbico en marzo de 2024. Esta reforma regulatoria resulta sumamente problemática para los productores de fundición de metales (en particular las PYME), que podrían carecer de los recursos para invertir en tecnologías avanzadas de control de la contaminación. Los mayores costos de cumplimiento pueden ejercer presión sobre su situación financiera y, por lo tanto, limitar su competitividad en el mercado de la fundición de metales. Por ejemplo, un estudio realizado por la Sociedad Americana de Fundición señaló que la adopción de normas ambientales estrictas podría incrementar los costos operativos en las fundiciones, lo que afectaría su competitividad.
- Presiones sobre los precios debido a los aranceles y la volatilidad del mercado: La industria de la fundición de metales no es una excepción, ya que enfrenta presiones sobre los precios derivadas de la política comercial internacional y las fluctuaciones del mercado. Por ejemplo, los aranceles al acero impuestos por el gobierno estadounidense han elevado los precios de las materias primas, influyendo así en la política de precios de los productores de fundición de metales. Además, las variaciones en el precio de las materias primas, como el mineral de hierro y la chatarra, representan un problema aún mayor para los modelos de precios. Asimismo, un informe de la Asociación de Contratistas Generales de América (AGA) muestra que el índice de precios al productor de materiales y servicios utilizados en la construcción no residencial aumentó un 2,6 % en julio de 2024, el mayor incremento porcentual interanual desde febrero de 2023. Los desafíos asociados a estos precios exigen planes estratégicos y controles de costos para garantizar la rentabilidad y mantener la competitividad en el mercado global de la fundición de metales.
Tamaño y pronóstico del mercado de fundición de metales:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
7,6% |
|
Tamaño del mercado del año base (2026) |
214.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
446.01 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de fundición de metales:
Análisis del segmento de aplicaciones
Se prevé que el segmento de automoción y transporte alcance la mayor cuota de mercado en fundición de metales, con un 59,8%, durante el período proyectado hasta 2036. A medida que la industria automotriz se centra en vehículos más ligeros para mejorar la eficiencia del combustible y reducir las emisiones, la demanda de fundición de metales se ha expandido significativamente, impulsada por la fundición de aluminio. El Departamento de Energía de EE. UU. estima que una reducción del 10% en el peso del vehículo se traduciría en una mejora del ahorro de combustible de entre el 6% y el 8%. Los materiales ligeros como el aluminio, el magnesio, los compuestos de fibra de carbono y el acero de alta resistencia contribuirían a disminuir el peso de los componentes del vehículo y a mejorar considerablemente el ahorro de combustible, permitiendo la incorporación de sistemas avanzados de control de emisiones sin aumentar el peso total del vehículo, lo que demuestra el valor de los materiales ligeros en el diseño automotriz.
Los componentes del motor y la transmisión, así como las piezas del chasis y la suspensión, son los dos principales impulsores del crecimiento del sector automotriz y del transporte. El Departamento de Energía de EE. UU. afirma que el peso del vehículo puede reducirse hasta en un 50 % mediante el uso de materiales ligeros, como aluminio, magnesio y acero de alta resistencia en los componentes del motor y la transmisión, lo que mejora el consumo de combustible y el rendimiento, y podría ahorrar más de 5 mil millones de galones de combustible al año para 2030. Por otro lado, el uso de aleaciones ligeras en los componentes del chasis y la suspensión mejora la seguridad, la durabilidad y el cumplimiento de las normas de emisiones de los vehículos al reducir el peso sin comprometer la resistencia. Estas innovaciones permiten cumplir con las normativas vigentes y satisfacer la creciente demanda de automóviles de bajo consumo, desempeñando así un papel fundamental en el crecimiento del mercado de la fundición de metales para la fabricación de automóviles.
Análisis del segmento de materiales
Se prevé que el segmento del aluminio experimente el crecimiento más significativo, alcanzando una participación en los ingresos del 49,6 % para 2036, debido a su uso en la industria automotriz y su reciclabilidad, en consonancia con los objetivos de sostenibilidad globales. Entre las ventajas del aluminio se incluyen su resistencia a la corrosión y su relación resistencia-peso, lo que lo convierte en un material idóneo para bloques de motor, pistones y otros componentes importantes. La Asociación del Aluminio ha estimado que, para 2030, el contenido de aluminio en camiones ligeros y automóviles en EE. UU. será de 556 libras por vehículo en promedio, en comparación con las 120 libras de 1980. Este notable incremento indica un mayor uso del aluminio en la industria manufacturera para reducir el peso de los automóviles, lograr una mayor eficiencia en el consumo de combustible y cumplir con estrictos criterios de emisiones. Esta proyección evidencia el papel cada vez más importante del aluminio en diversas aplicaciones para vehículos.
Las aleaciones de aluminio poseen una mejor relación resistencia-peso, resistencia a la corrosión y conductividad térmica, por lo que se utilizan en los sectores automotriz y aeroespacial. Su demanda también se ve incrementada por el continuo desarrollo de aleaciones y la mejora de la tecnología de fundición. Por otro lado, el aluminio puro es fundamental debido a su alta conductividad eléctrica y reciclabilidad, y se utiliza principalmente en los sectores eléctrico, de la construcción y del embalaje, lo que impulsa el crecimiento de los mercados en consonancia con el aumento de la urbanización y la industrialización. Además, la Asociación del Aluminio promueve requisitos industriales que facilitan la innovación y la sostenibilidad en la producción y fundición de aluminio.
Análisis de segmentos de proceso
Se prevé que el segmento de fundición a alta presión (HPDC) experimente un crecimiento significativo entre 2027 y 2036, debido a su amplio uso en la fabricación de piezas ligeras de alta precisión, especialmente en las industrias automotriz y aeroespacial. El Departamento de Energía de EE. UU. destaca la eficiencia de la HPDC en la producción de componentes complejos que utilizan menos materiales y presentan mejores propiedades mecánicas. Este proceso contribuye al logro de objetivos de sostenibilidad, ya que el uso de materiales ligeros reduce el consumo de combustible y las emisiones de los vehículos. La HPDC también permite la producción en ciclos cortos, lo que responde a la creciente demanda industrial de componentes metálicos duraderos, asequibles y en grandes volúmenes. Estas ventajas han convertido a la HPDC en un importante factor de crecimiento en el sector de la fundición de metales, dado que los objetivos de la empresa se centran en equilibrar el rendimiento, el coste y el impacto ambiental.
Nuestro análisis exhaustivo del mercado de la fundición de metales incluye los siguientes segmentos:
| Segmento | Subsegmento |
Material |
|
Proceso |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de fundición de metales: análisis regional
Análisis del mercado de Asia Pacífico
Se prevé que la región de Asia-Pacífico lidere el mercado de fundición de metales con la mayor cuota de ingresos, un 40,1%, durante el período proyectado de 2027 a 2036. Esto se debe al uso de métodos de simulación para la fundición, que aumentan la calidad del producto y la productividad de la fabricación. La Organización Asiática de Productividad (APO) señala que la eficiencia en la industria manufacturera de la región de Asia-Pacífico incrementó la productividad laboral en un promedio del 3,5% entre 2018 y 2023 gracias a la implementación de tecnologías modernas como el software de simulación de fundición. Esta herramienta tecnológica minimiza los defectos de fundición, optimiza el diseño de moldes y aumenta el rendimiento, lo que contribuye a una fabricación sostenible. La Organización de las Naciones Unidas para el Desarrollo Industrial (ONUDI) destaca que el continuo aumento de la productividad en las industrias manufactureras, como la fundición de metales, es fundamental para satisfacer la creciente demanda en la región, especialmente en los sectores automotriz, aeroespacial y de industria pesada. Estas iniciativas están orientadas a los objetivos de desarrollo regional de mejorar la competitividad industrial y la sostenibilidad, lo que consolidará a Asia-Pacífico como un actor clave en el crecimiento mundial del mercado de fundición de metales.
Se prevé que el mercado chino genere la mayor cuota de ingresos en la región Asia-Pacífico entre 2027 y 2036. Esto se debe a su amplia base industrial y a su enfoque constante en el desarrollo de su infraestructura, así como a la demanda generada por el creciente sector de la fabricación de automóviles y maquinaria. Además, diversas iniciativas gubernamentales que promueven la modernización y la sostenibilidad ambiental en las fundiciones han reforzado la sólida posición de China. Asimismo, las políticas gubernamentales que fomentan la modernización de las fundiciones, el uso de tecnologías modernas en la fundición y la digitalización contribuyen a un mayor aumento de la productividad y la sostenibilidad en las actividades de fundición. Por ejemplo, el informe del Instituto Nacional de Estándares y Tecnología (NIST) también indica que China ya ha creado al menos 33 Centros de Fabricación Integrados (CFI) para 2025, gracias a su Ministerio de Industria y Tecnología de la Información (MIIT). Estos centros se especializan en tecnologías de fabricación avanzadas aplicables en campos como el aeroespacial, los vehículos eléctricos, la robótica y los semiconductores. Los CFI promueven la colaboración entre la industria, la academia y el gobierno, la digitalización, las tecnologías de simulación y las prácticas de fabricación sostenibles. Además, la impresión 3D y el software de simulación reducen los plazos de entrega y mejoran la eficiencia, lo que ha sido fundamental para el liderazgo de China en la industria de la fundición de metales a nivel mundial. Por ejemplo, investigadores de la Universidad de Ciencias y Tecnología de Huazhong, en la provincia de Hubei, inventaron un nuevo método de impresión 3D de metales conocido como microfundición y forja inteligentes. Se trata de una combinación de ambos procesos (fundición y forja) que ha mejorado significativamente la resistencia y la fiabilidad de los moldes metálicos, además de minimizar los costes y los plazos de entrega mediante el modelado controlado por ordenador.
Es probable que el mercado de fundición de metales en India experimente el mayor crecimiento anual compuesto (CAGR) en la región de Asia-Pacífico, debido a la creciente inversión en infraestructura, el rápido crecimiento del sector automotriz y el apoyo gubernamental constante a la implementación de tecnologías verdes en sus operaciones de fabricación. El gobierno indio ha estado financiando la investigación y el desarrollo de materiales y procesos de fundición avanzados a través del Ministerio de Productos Químicos y Fertilizantes y el Departamento de Ciencia y Tecnología (DST). Esto probablemente acelerará el surgimiento de India como un actor de rápido crecimiento en el mercado de fundición de metales.
Además, la industria de fundición de la India, con una producción superior a los 9 millones de toneladas métricas anuales, es la tercera mayor productora de piezas fundidas del mundo, y el sector de las PYME representa aproximadamente el 80 % de las unidades. El clúster de fundición de Kolhapur, en Maharashtra, también suministra 600 000 toneladas, aproximadamente el 8 % del total de piezas fundidas en la India, utilizadas por los principales fabricantes de automóviles y otras industrias. Organismos nacionales e internacionales están contribuyendo a impulsar la productividad y la sostenibilidad en estas fundiciones de alto consumo energético mediante la eficiencia energética y la modernización. Este desarrollo y la promoción organizada demuestran la creciente importancia de la fundición de metales en el entorno industrial y exportador de la India.
Análisis del mercado norteamericano
Para 2036, se espera que el mercado norteamericano de fundición de metales crezca con una participación en los ingresos del 22,3%, atribuida a la creciente demanda en los sectores automotriz, aeroespacial, de la construcción y de maquinaria industrial, que impulsan este crecimiento. La región comprendía aproximadamente 2950 establecimientos, de los cuales más del 80% son pequeñas empresas que emplean directamente a 225 000 personas y generan productos fundidos por un valor muy superior a los 18 000 millones anuales. Con la ayuda del programa Industria de Fundición de Metales del Futuro patrocinado por el Departamento de Energía de EE. UU., las tecnologías más eficientes energéticamente, la investigación avanzada, el aumento de la productividad, la reducción de los desechos y la mejora de los resultados ambientales están convirtiendo a Norteamérica en un líder mundial en innovación y competitividad en fundición de metales. Este es el continuo desarrollo tecnológico y la intensa base industrial que impulsa el crecimiento continuo del mercado de fundición de metales de Norteamérica. El sector del transporte de Norteamérica es extremadamente importante; Por ejemplo, en 2024, hubo aproximadamente 16.107.023 vehículos, distribuidos en 10.562.188 unidades en Estados Unidos, 1.342.647 en Canadá y 4.202.642 en México. Esta importante producción de autopartes constituye la base de la expansión del mercado de fundición de metales en Norteamérica, debido a la creciente demanda de metal fundido en el transporte y la producción. Además, se desarrollarán nuevas tecnologías y el mercado se expandirá por toda la región.
Se prevé que el mercado estadounidense domine la región norteamericana en los años proyectados hasta 2036, impulsado principalmente por el crecimiento de los sectores automotriz y de la construcción. La Agencia de Protección Ambiental (EPA) incursionó en los mercados comerciales estadounidenses para impulsar nuevos procesos químicos sostenibles en 2023, lo que resultó en la implementación de más de 51 nuevos procesos químicos sostenibles que redujeron la generación de residuos peligrosos a partir de 2021. Además, el sector de la fundición de metales en Estados Unidos es una industria valiosa con un valor superior a los 50 mil millones de dólares y emplea directamente a más de 160 000 personas, además de otras 300 000 a lo largo de su cadena de suministro, lo que la convierte en un componente fundamental del proceso de fabricación. Estados Unidos cuenta con más de 1900 fundiciones ubicadas en estados clave como Ohio, California y Michigan, y se posiciona como el tercer mayor productor de fundición a nivel mundial y el segundo en productividad por planta. Esta sólida base industrial y fuerza laboral constituye el fundamento para el desarrollo de la fundición de metales como un componente esencial de diversas industrias, como la automotriz, la aeronáutica y la de infraestructura.
Se prevé que el mercado canadiense se expanda de forma constante gracias a las inversiones gubernamentales para promover la energía limpia y la manufactura sostenible. En programas similares de la industria química canadiense (Responsible Care), que impulsan la mejora continua y progresiva en materia de salud, seguridad y medio ambiente, se establecen objetivos para guiar al sector de la fundición de metales en su lenta evolución hacia prácticas más sostenibles y responsables. Además, el grupo de I+D METEALTec (NRC Canada) es el origen de esta iniciativa, que contribuye al desarrollo de la industria canadiense de la fundición de metales mediante el avance tecnológico en el proceso de fabricación, el desarrollo de nuevos materiales y la sostenibilidad. Con 23 miembros industriales activos y una financiación anual para investigación y desarrollo de aproximadamente 2,5 millones de dólares, METALTec lidera la productividad, la digitalización y la minimización del impacto ambiental en todo el sector de la fabricación de metales, lo que fortalece los mercados canadienses. Asimismo, según el informe de la USITC, es un socio clave en el suministro de piezas de fundición de hierro pesado para la construcción a Estados Unidos, dado el elevado volumen de exportaciones que registró este país durante el período analizado. La orientación exportadora de la industria canadiense de la fundición y el cumplimiento de las órdenes antidumping subrayan el hecho de que forma parte integral de las cadenas de suministro de fundición de metales de América del Norte, y este aspecto es un indicador de un fuerte crecimiento del mercado debido al aumento de la demanda en los sectores de infraestructura y servicios públicos.
Análisis del mercado europeo
Se prevé que el mercado europeo de fundición de metales experimente una tendencia al alza durante el período 2027-2036, debido al aumento de la producción de fundición ferrosa y de otros tipos de fundición en la región. El sector cuenta con aproximadamente 6.000 fundiciones que produjeron cerca de 10,7 millones de toneladas de fundición ferrosa en 2021, lo que representa un incremento del 17,6% interanual. Con un valor de producción de fundición del 12% en todo el continente, el sector emplea a unos 260.000 trabajadores y genera fundiciones por un valor aproximado de 41.000 millones de euros. Los sectores de la automoción, la ingeniería general y la construcción contribuyen al crecimiento del mercado, y las perspectivas apuntan hacia el uso de materiales ligeros como la fundición de aluminio y magnesio.
Además, la industria siderúrgica del Reino Unido generó 2.000 millones de euros en la economía británica (0,1% de la economía del Reino Unido y 1,2% de la producción manufacturera). En 2019, estaba compuesta por aproximadamente 1.100 empresas y subvencionaba 33.400 empleos. La industria es importante a pesar de la rivalidad global y los precios internos, ya que el gobierno está preocupado por la política de adquisiciones, la descarbonización y el reembolso de los precios de la energía para mantener el crecimiento y la competitividad en la industria de la fundición de metales y el acero. El sector en Alemania tiene una producción anual de más de 638.000 toneladas de piezas fundidas a presión de aluminio, de las cuales una gran parte son piezas fundidas de metales no ferrosos. Es el mayor mercado de fundición de metales en términos de ingresos en Europa, que incluye las industrias automotriz y de ingeniería.
Principales actores del mercado de fundición de metales:
- DuPont
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Milliken & Company
- Telas protectoras TenCate
- Teijin Limited
- Solvay SA
- Productos de rendimiento de PBI
- WL Gore y asociados
- Koninklijke Ten Cate BV
- Fabricación de Auburn
- Protección de baluarte
- SRF Limitada
- Klopman International
- Corporación KK de Taiwán.
- TOYOBO Co., Ltd.
- Corporación Kaneka
El mercado global de fundición de metales es altamente competitivo, y los principales actores están explorando diversas estrategias para consolidar su posición y presencia en el mercado. El desarrollo sostenible se ha convertido en una tendencia clave; de hecho, las empresas han comenzado a adoptar prácticas empresariales respetuosas con el medio ambiente. Las alianzas, fusiones y adquisiciones están en auge en muchas empresas de fundición. Asimismo, la inversión continua en I+D para desarrollar materiales de alto rendimiento y procesos de fundición óptimos es fundamental para lograr crecimiento y una ventaja competitiva a largo plazo.
Desarrollos Recientes
- En octubre de 2024,Handtmann inauguró una planta de megafundición en Biberach, Alemania, la primera en Europa en utilizar la fundición a presión a gran escala. Al fabricar grandes componentes estructurales de aluminio (como carcasas de baterías o incluso piezas completas de un vehículo) en una sola fundición, la megafundición puede reducir significativamente el número de procesos de producción y los costes asociados. Este invento puede ayudar a la industria automotriz a transitar hacia el uso de vehículos eléctricos, mejorando la integridad estructural y la eficiencia de los materiales. Esta inversión reforzará sus esfuerzos por transformar la industria con soluciones de fundición de metales de alta eficiencia.
- En agosto de 2024,UBE Machinery Corporation presentó en Japón una innovadora máquina de fundición a presión ultragrande con una fuerza de cierre de 9000 toneladas métricas, capaz de producir piezas de carrocería automotriz mediante la técnica de gigafundición. Esta máquina permite fabricar piezas estructurales grandes y de formas variadas mediante una sola operación de fundición, lo que aumenta la eficiencia y mejora el diseño de vehículos ligeros, fundamentales para la creación de vehículos eléctricos. Esta innovación representa un gran avance en la tecnología de fundición a presión, que contribuirá a que el sector automotriz avance hacia procesos de producción integrados y sostenibles, y se espera que mejore la competitividad en el mercado mundial. En marzo de 2024, Boston Metal inauguró una filial brasileña para la producción de metales de alto valor, basada en su tecnología de electrólisis de óxido fundido (MOE). La planta supondrá un importante paso hacia la producción sostenible de metales, con el objetivo de aprovechar los residuos para recuperar metales y desarrollar la producción de acero verde para 2026. La filial, ubicada en Minas Gerais, Brasil, impulsa la economía circular, ya que transforma la escoria utilizada en la producción de metales en otras fuentes de ingresos. Dado que la empresa tiene previsto ampliar su plantilla en 80 personas, hasta superar las 250, este proyecto estará en consonancia con la tendencia del sector de la fundición de metales hacia tecnologías más respetuosas con el medio ambiente y con menor consumo energético, lo que hará que el proceso de producción sea más sostenible y reduzca el impacto ambiental.
- Report ID: 5133
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
