Perspectivas del mercado de láseres médicos:
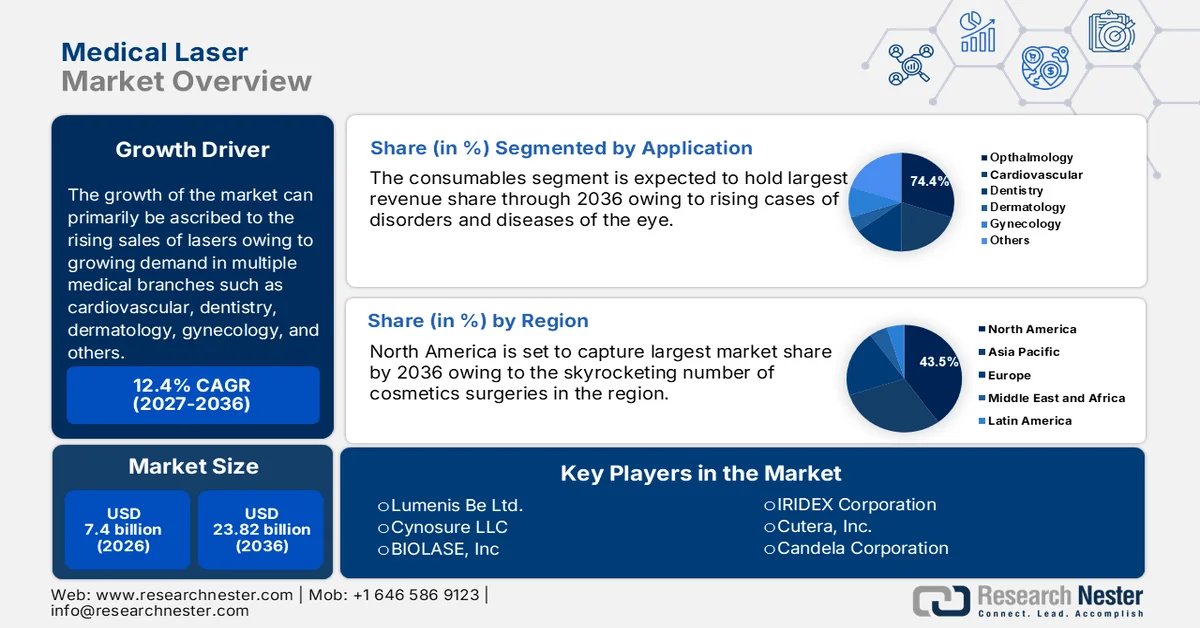
El mercado de láseres médicos alcanzó un valor de 7.400 millones de dólares en 2026 y se prevé que supere los 23.820 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 12,4% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de láseres médicos se estima en 8.320 millones de dólares.
El mercado de láseres médicos está experimentando un crecimiento dinámico, debido a la creciente adopción de estos en diversas aplicaciones sanitarias como cirugía, dermatología, oftalmología y odontología. Ante la expansión de estas aplicaciones, los gobiernos de los principales países están explorando todo el potencial de los láseres con importantes inversiones en I+D. Según datos del Departamento de Energía de EE. UU. de agosto de 2023, la Oficina de Ciencia ha concedido un total de 28,5 millones de dólares a LaserNetUS, la red norteamericana de investigación de láseres de alta intensidad, para impulsar la ciencia básica y la energía de fusión inercial. Esta inversión apoyará proyectos en áreas como astrofísica, ciencia del plasma, radioterapia oncológica, ciencia de los materiales y fusión por confinamiento inercial. Además, con más de 1200 miembros, LaserNetUS desempeñará un papel fundamental en la mejora tanto de la ciencia básica como del futuro de la energía de fusión inercial.
Además, la creciente concienciación sobre los beneficios de las terapias láser, junto con su incorporación a procedimientos ambulatorios y cosméticos, está impulsando la demanda en el mercado. Según un artículo publicado por los NIH en mayo de 2025, un estudio estadounidense sobre dermatólogos láser con formación especializada reveló que solo existen 124 especialistas en todo el país, lo que equivale aproximadamente a un dermatólogo láser por cada 2,7 millones de personas. El estudio también indicó que estos dermatólogos dedican mucho más tiempo clínico a los procedimientos láser, y que el 19 % invierte más del 50 % de su práctica en láseres, en comparación con el mínimo tiempo que dedican a spas médicos o consultorios de cirugía plástica. Por lo tanto, la creciente demanda de los pacientes y la expansión de las aplicaciones ambulatorias representan una importante oportunidad de mercado para la inversión en tecnologías láser médicas.
Utilización de procedimientos médicos con láser y participación de los proveedores: estadísticas oficiales (2025)
Métrico | Dermatólogos con formación especializada | Cirujanos plásticos | Spas médicos |
Número de especialistas | 124 | - | - |
Tiempo medio de espera (días) | 23 | 11 | 4 |
Costo promedio de la consulta (USD) | 153 | 78 | 30 |
Participación del médico en los procedimientos (%) | 60 | 33 | 9 |
Participación de proveedores no médicos (%) | 4 | 18 | 26 |
Participación del técnico láser (%) | 3 | 35 | 56 |
Supervisión directa in situ (%) | 93 | 90 | 41 |
Personalización de los tratamientos láser (%) | 98 | 98 | 63 |
Tiempo clínico dedicado a láseres (>50%) (%) | 19 | 0 | 0 |
Fuente : NIH
Clave Láser médico Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
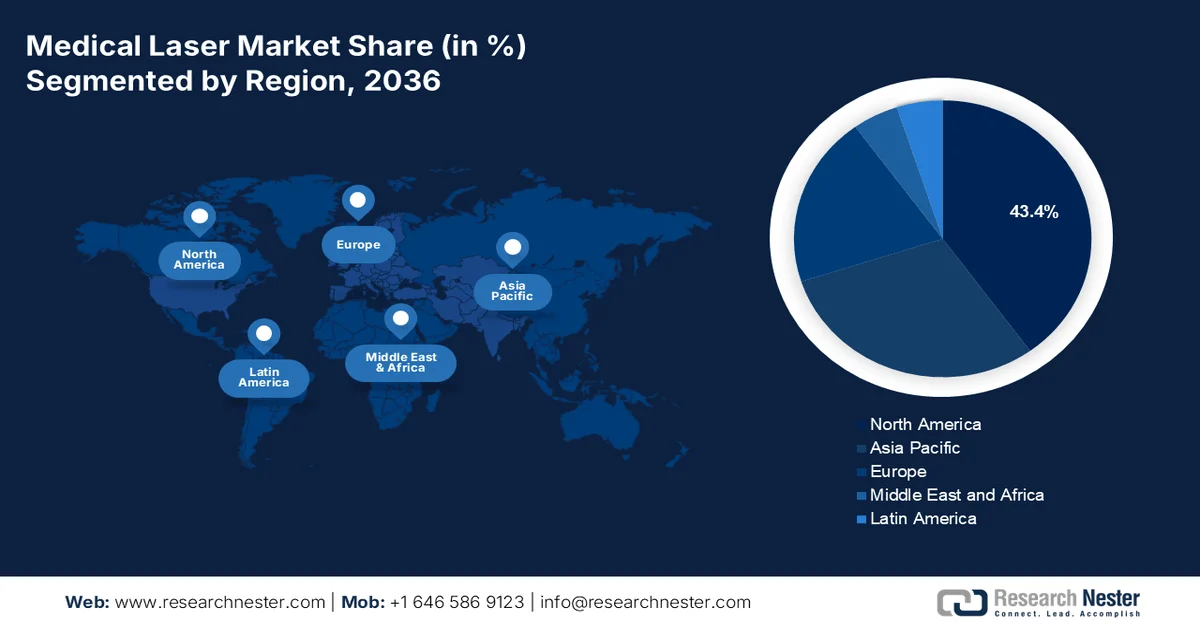
- Se prevé que el mercado de láseres médicos en Norteamérica alcance la mayor cuota de ingresos, con un 43,5% para 2036, gracias a un sólido ecosistema de investigación, la marcada preferencia por los tratamientos cosméticos y la rápida adopción de tecnologías láser avanzadas.
- Se anticipa que la región de Asia-Pacífico experimentará el mayor crecimiento del mercado hasta 2036, impulsado por la expansión de la infraestructura sanitaria y el creciente número de clínicas láser.
Análisis del segmento:
- Se prevé que el segmento de consumibles del mercado de láseres médicos represente el 74,4 % de la cuota de mercado para 2036, debido al creciente volumen de consumibles necesarios por sistema láser y a la creciente demanda de diversos procedimientos quirúrgicos.
- Para 2036, se espera que el subtipo de láser quirúrgico capture una cuota de mercado considerable, impulsado por la tendencia global hacia procedimientos mínimamente invasivos que reducen el tiempo de recuperación y las complicaciones.
Principales tendencias de crecimiento:
- Mejoras tecnológicas e innovación
- Aumento de la prevalencia de enfermedades crónicas y relacionadas con la edad
Principales desafíos:
- Obstáculos para el cumplimiento normativo y la aprobación
- Preocupaciones de seguridad y gestión del riesgo para el paciente
Principales actores:Lumenis Ltd. (Israel), Candela Medical / Candela Corporation (EE. UU.), Alma Lasers Ltd. (Israel), BIOLASE, Inc. (EE. UU.), Cynosure, Inc. (Hologic) (EE. UU.), Boston Scientific Corporation (EE. UU.), Alcon Laboratories, Inc. (Suiza), IRIDEX Corporation (EE. UU.), Fotona d.o.o. (Eslovenia), Quanta System S.p.A. (Italia), Sciton, Inc. (EE. UU.), IPG Photonics Corporation (EE. UU.), Bausch + Lomb (EE. UU./Canadá), Topcon Corporation (Japón), El.En. S.p.A. (Italia), Nidek Co., Ltd. (Japón), ZEISS (Carl Zeiss Meditec AG) (Alemania), BTL International (República Checa), BISON Medical (Corea del Sur), SOLAR LS (Rusia).
Global Láser médico Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:7.400 millones de USD
- Tamaño del mercado en 2027:8.320 millones de USD
- Tamaño del mercado proyectado:23.820 millones de USD para 2036
- Previsiones de crecimiento:12,4 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (43,5 % de participación en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes:Estados Unidos, Alemania, Japón, China, Francia
- Países emergentes: India, Corea del Sur, Brasil, Italia, Australia
Last updated on : 31 August, 2026
Mercado de láseres médicos: factores de crecimiento y desafíos
Factores de crecimiento
- Mejoras tecnológicas e innovación: Este es el principal motor del mercado de láseres médicos. Los nuevos tipos de láser, como los de picosegundo, femtosegundo, diodo y estado sólido, integrados con IA, robótica y sensores inteligentes, amplían las aplicaciones clínicas. Además, estos sistemas mejorados optimizan los resultados, lo que hace que los láseres sean más atractivos para los profesionales sanitarios de todo el mundo. En julio de 2024, ViaLase, Inc. anunció la obtención de la marca CE para su láser ViaLase, el primer sistema láser de femtosegundo aprobado para el tratamiento del glaucoma primario de ángulo abierto. Este sistema combina la tecnología láser de femtosegundo con la guía por imagen a nivel micrométrico para permitir una trabeculotomía no invasiva, guiada por imagen y de alta precisión (FLigHT), cubriendo así necesidades no cubiertas en el tratamiento del glaucoma al reducir la dependencia de la cirugía invasiva. Por lo tanto, con estos continuos avances, el mercado crecerá a un ritmo acelerado en los próximos años.
- Prevalencia creciente de enfermedades crónicas y relacionadas con la edad: El envejecimiento de la población mundial y el aumento de las tasas de enfermedades crónicas como trastornos oculares (glaucoma, degeneración macular asociada a la edad), afecciones cutáneas y enfermedades cardiovasculares impulsan el crecimiento de este sector. Estos factores incrementan la demanda de soluciones terapéuticas y de diagnóstico eficaces basadas en láser, lo que dinamiza el mercado. Según las estadísticas oficiales publicadas por la Organización Mundial de la Salud en agosto de 2023, la discapacidad visual y la ceguera afectan principalmente a los adultos mayores de 50 años, siendo las afecciones relacionadas con la edad, como el glaucoma, la degeneración macular asociada a la edad, la retinopatía diabética, las cataratas y los errores de refracción, las principales causas. Asimismo, se prevé que el crecimiento y el envejecimiento de la población aumenten las tasas de discapacidad visual en todo el mundo, generando una demanda constante de intervenciones diagnósticas y terapéuticas eficaces.
Estadísticas mundiales oficiales sobre discapacidad visual, clasificadas por causa (2023)
Indicador | Datos reportados por la OMS |
Número total de personas con discapacidad visual (de cerca o de lejos) | ≥ 2.200 millones a nivel mundial |
Los casos son prevenibles o aún no se han abordado. | Casi mil millones de personas |
Personas con discapacidad visual relacionada con cataratas | 94 millones |
Personas con discapacidad visual relacionada con errores de refracción | 88,4 millones |
Casos de degeneración macular relacionada con la edad | 8 millones |
Casos de glaucoma | 7,7 millones |
Casos de retinopatía diabética | 3,9 millones |
Personas afectadas principalmente mayores de edad | 50 años o más |
Pérdida anual de productividad global debido a la discapacidad visual. | 411 mil millones de dólares |
Fuente: Organización Mundial de la Salud
- Expansión de las aplicaciones estéticas y cosméticas: El sector de la medicina estética está experimentando un crecimiento eficiente, impulsado por el creciente interés de los consumidores en los procedimientos cosméticos no invasivos. Asimismo, la depilación láser, el rejuvenecimiento y la renovación de la piel, la eliminación de tatuajes y el contorno corporal han ganado popularidad, impulsando su adopción tanto en clínicas dermatológicas como en spas médicos. En este contexto, la Sociedad Americana de Cirujanos Plásticos (APS) indica que los procedimientos de rejuvenecimiento de la piel, que incluyen tratamientos láser ablativos y no ablativos, alcanzaron los 3.703.305 procedimientos en 2024, lo que representa un aumento con respecto a los 3.501.696 procedimientos de 2023, es decir, un crecimiento interanual del 6%. Desde una perspectiva estratégica, este notable incremento en el volumen de procedimientos indica una creciente preferencia de los consumidores por los tratamientos láser y respalda la expansión del mercado y las tecnologías en las clínicas dermatológicas.
Procedimientos cosméticos con láser reportados oficialmente en los EE. UU. (2023-2024)
Categoría de procedimientos cosméticos basados en láser | Procedimientos de 2024 | Procedimientos de 2023 |
Tratamientos cutáneos con láser (depilación láser, tratamiento con luz pulsada intensa, eliminación de tatuajes con láser, tratamiento de varices en las piernas con láser) | 3.112.056 | 3.101.772 |
Estiramiento cutáneo no quirúrgico (dispositivos basados en energía, incluidos sistemas láser/radiofrecuencia) | 439.032 | 438.211 |
Fuente: Sociedad Estadounidense de Cirujanos Plásticos
Desafíos
- Obstáculos para el cumplimiento normativo y la aprobación: Los láseres médicos están sujetos a regulaciones estrictas en casi todos los países. El proceso de aprobación puede ser largo y costoso, especialmente en el caso de dispositivos que utilizan nuevas longitudes de onda o mecanismos de administración innovadores. Por lo tanto, para los participantes del mercado, el cumplimiento normativo va más allá de la aprobación previa a la comercialización e incluye el control de calidad continuo, las normas de seguridad y los requisitos de presentación de informes. En este contexto, las demoras en la autorización regulatoria pueden dificultar la entrada al mercado, lo que incrementa los costos de desarrollo. Además, las empresas deben invertir en ensayos clínicos, documentación y procedimientos regulatorios, lo que puede resultar restrictivo para los fabricantes más pequeños que buscan ingresar simultáneamente a múltiples mercados internacionales.
- Preocupaciones de seguridad y gestión de riesgos para el paciente : Los láseres médicos utilizan luz de alta energía que interactúa con los tejidos, lo que puede generar riesgos inherentes para la seguridad si no se usan correctamente. Pueden ocurrir complicaciones como quemaduras, cicatrices o daños tisulares no deseados, perjudicando a los pacientes y dañando la reputación del fabricante ante el público. Por lo tanto, los organismos reguladores, los hospitales y los profesionales clínicos dan gran importancia a la seguridad, la fiabilidad y la capacitación del operador de los dispositivos. Además, para abordar este desafío, es necesario un diseño adecuado del dispositivo, mecanismos de seguridad y la formación del personal clínico, lo que incrementa los costos de desarrollo y operación. Asimismo, cualquier publicidad negativa derivada de incidentes puede ralentizar la adopción en el mercado, dificultando la supervivencia en este sector altamente regulado.
Tamaño y pronóstico del mercado de láseres médicos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
12,4% |
|
Tamaño del mercado del año base (2026) |
7.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
23.820 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de láseres médicos:
Análisis del segmento de productos
En el segmento de productos, se espera que los consumibles generen la mayor cuota de ingresos, con un 74,4%, en el mercado de láseres médicos durante el período de pronóstico. El predominio de este segmento se debe principalmente al creciente número de consumibles necesarios por sistema láser y a la creciente demanda de diversos procedimientos quirúrgicos. En marzo de 2023, la FDA de EE. UU. anunció la aprobación del láser de diodo médico (M2) de Wuhan Pioon Technology Co., Ltd., un dispositivo de Clase II destinado a la incisión, escisión, ablación, vaporización, hemostasia y coagulación de tejidos blandos. El dispositivo utiliza un sistema de suministro de fibra, considerado un consumible que debe reemplazarse periódicamente. Por lo tanto, esta aprobación pone de manifiesto el reconocimiento regulatorio de los componentes consumibles en los sistemas láser médicos, lo que respalda la demanda constante en procedimientos quirúrgicos.
Análisis de segmentos de tipo
Para finales de 2036, se prevé que el subtipo de láser quirúrgico experimente un crecimiento considerable en el mercado. El crecimiento de este segmento se debe principalmente a las tendencias globales hacia procedimientos mínimamente invasivos que reducen el tiempo de recuperación y las complicaciones. Además de las cirugías asistidas por láser en oftalmología, las cirugías cardiovasculares y generales son cada vez más populares debido a su precisión y menor daño tisular, lo que contribuirá a una mayor generación de ingresos en los próximos años. Según datos gubernamentales de la India de agosto de 2025, el Hospital de Investigación y Referencia del Ejército (AHRR) se convirtió en la primera institución gubernamental del país en realizar cirugía robótica personalizada de cataratas con láser utilizando el sistema de tratamiento adaptativo de cataratas ALLY. Este procedimiento asistido por láser de femtosegundo automatiza pasos críticos como las incisiones corneales y la fragmentación del cristalino con precisión micrométrica, lo que mejora la exactitud quirúrgica y los resultados para el paciente, impulsando así el crecimiento del segmento.
Análisis del segmento de usuarios finales
En el mercado, las clínicas, que forman parte del segmento de usuarios finales, experimentarán un crecimiento significativo durante el período previsto. Este crecimiento se debe principalmente a su creciente papel en la prestación de tratamientos láser ambulatorios y específicos. La expansión de clínicas especializadas en países en desarrollo se considera otro factor clave, impulsada por el aumento del gasto sanitario per cápita y la creciente concienciación de los consumidores sobre las tecnologías médicas avanzadas. Además, la creciente preferencia por los procedimientos estéticos y cosméticos, como los tratamientos dermatológicos y oftalmológicos, también ha fomentado la adopción de sistemas láser en estas clínicas. Las clínicas especializadas se benefician asimismo de tiempos de tratamiento más cortos, atención personalizada y experiencia especializada, lo que atrae a quienes buscan procedimientos mínimamente invasivos. En consecuencia, se prevé que este segmento mantenga su sólida trayectoria de crecimiento durante todo el período de pronóstico.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Segmento | Subsegmentos |
Producto |
|
Tipo |
|
Usuario final |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de láseres médicos: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado de láseres médicos de Norteamérica obtenga la mayor cuota de ingresos, un 43,5%, al final del plazo estipulado. El liderazgo de la región se atribuye principalmente al ecosistema de investigación favorable, la marcada preferencia por los tratamientos cosméticos y la rápida adopción de tecnologías avanzadas. Según datos de la NLM de julio de 2025, el estudio LaSAR BeaM, que comenzó en diciembre de 2025, completará los criterios de valoración primarios en diciembre de 2026 y se espera que esté totalmente finalizado en diciembre de 2028, con la participación de aproximadamente 155 personas. El estudio está patrocinado por el MD Anderson Cancer Center y se trata de un ensayo clínico de fase 2 para evaluar la termoterapia intersticial láser o la cirugía seguida de radiocirugía estereotáctica (SRS2) frente a la vigilancia estrecha en pacientes con metástasis cerebrales recurrentes previamente irradiadas, con el fin de determinar si la SRS2 tras la cirugía/LITT retrasa la recurrencia local en comparación con la vigilancia. Por lo tanto, este ecosistema favorable impulsará la adopción clínica y aumentará la inversión en diversas aplicaciones láser en toda la región.
El uso extensivo de sistemas láser en oftalmología, dermatología, oncología y especialidades quirúrgicas impulsa el crecimiento del mercado estadounidense de láseres médicos. Al mismo tiempo, el continuo apoyo regulatorio de agencias como la FDA garantiza que una amplia gama de procedimientos láser sean reconocidos y reembolsables cuando sean médicamente necesarios. En febrero de 2025, la FDA informó que había autorizado los sistemas láser de diodo médicos CHARISMA y REGAL de Reveal Lasers Ltd. bajo la autorización 510(k) K234004 para su uso en cirugía general, cirugía plástica y dermatología. Además, esta autorización confirmó que los dispositivos eran sustancialmente equivalentes a dispositivos de referencia comercializados legalmente, lo que permite su comercialización bajo controles regulatorios de Clase II. Por lo tanto, dicho apoyo regulatorio promueve una mayor adopción de las tecnologías láser e impulsa el crecimiento del mercado estadounidense en múltiples especialidades.
Los marcos de atención médica financiados con fondos públicos y las crecientes inversiones en instalaciones sanitarias modernas son los principales factores que impulsan el mercado en Canadá . El crecimiento del mercado también se ve favorecido por las aprobaciones regulatorias y los proveedores de atención médica públicos y privados, que están integrando láseres para aplicaciones quirúrgicas, dermatológicas y oftálmicas. En enero de 2025, Norlase informó que había recibido la licencia de Health Canada para su láser de patrón verde ECHO, un fotocoagulador portátil de escaneo de patrones que integra láser y escáner en un solo dispositivo para uso oftálmico. Asimismo, en abril de 2023, los NIH revelaron que el sistema láser de baja intensidad Erchonia FX 635 había sido licenciado y se utiliza en clínicas privadas de dolor y quiropráctica para el tratamiento del dolor lumbar crónico. Esta terapia no invasiva e indolora proporciona alivio mediante fotobiomodulación, y con este apoyo burocrático constante, el mercado crecerá a un ritmo acelerado en el país.
Análisis del mercado de la región Asia-Pacífico
El mercado de láseres médicos de Asia Pacífico se ha consolidado como el de mayor crecimiento gracias a su creciente infraestructura sanitaria y al aumento del número de clínicas especializadas en láser. La creciente demanda de tratamientos antienvejecimiento, junto con los procedimientos de depilación, también impulsa la adopción de láseres estéticos en la región. En este sentido, JETRO informó en diciembre de 2022 que el Centro Médico Sendai de la Organización Nacional de Hospitales de Japón publicó una convocatoria de licitación pública para un dispositivo láser para el tratamiento de la piel, clasificado como equipo médico y quirúrgico. Asimismo, se indicó que esta licitación estaba abierta a proveedores que cumplieran con los requisitos legales, regulatorios y de servicio posventa, incluyendo el registro conforme a la Ley de Asuntos Farmacéuticos y las cualificaciones de venta regionales. Por lo tanto, la existencia de acuerdos de licitación pública pone de manifiesto la adopción por parte de Japón de tecnologías láser médicas avanzadas en centros de salud públicos, lo que anima a más empresas a establecerse en la región.
La creciente demanda de procedimientos cosméticos, tratamientos oftálmicos e intervenciones oncológicas ofrece una oportunidad prometedora para los pioneros en el mercado chino de láseres médicos. El crecimiento del mercado en el país se ve impulsado por el enfoque del gobierno en la modernización de la infraestructura sanitaria, junto con el aumento de los ingresos disponibles, lo que impulsa eficazmente la adopción de láseres innovadores. Según datos gubernamentales de China de enero de 2025, el Hospital de Dermatología de la Universidad Médica del Sur adquirió oficialmente un sistema de tratamiento láser médico de doble longitud de onda, un láser Nd:YAG de picosegundos/doble longitud de onda, de las marcas PicoWay/GentleMax Pro Plus, mediante una licitación pública. El contrato se adjudicó a Guangzhou Jianxing Medical Equipment Co., Ltd. por 3.850.000 yenes (aproximadamente 550.000 dólares estadounidenses), tras una evaluación realizada por cinco expertos designados según criterios técnicos, comerciales y de precio, lo que indica una oportunidad optimista para el crecimiento del mercado en el país.
Mercado chino de láseres médicos: proyectos de contratación pública y perspectivas estratégicas (2025)
Proyecto de Adquisiciones | Entidad contratante | Tipo láser | Valor del contrato (RMB / USD) | Notas clave | Oportunidad de mercado de láseres médicos |
Máquina de terapia láser de holmio | Hospital Universitario Peking Union Medical College, Academia China de Ciencias Médicas | Lumenis Pulse 120H | 2.950.000 yenes (aproximadamente) / 435.000 dólares estadounidenses | Adquisiciones de fuente única: 5 expertos revisaron | Destaca la demanda de láseres terapéuticos avanzados en los hospitales chinos. |
Sistema láser quirúrgico de dióxido de carbono (sistema de tratamiento láser para la piel) | Hospital Provincial Popular de Guangdong | Sistema láser quirúrgico de CO? | 3.050.000 yenes (aproximadamente 450.000 dólares estadounidenses) | Licitación pública, licitación electrónica | Indica un aumento en la adopción de láseres estéticos y quirúrgicos en la atención médica pública. |
Fuente: Comunicados de prensa oficiales
El creciente acceso a la atención médica, la mayor concienciación sobre los tratamientos no invasivos y la rápida expansión de las instalaciones sanitarias privadas son los principales factores que impulsan el sólido crecimiento del mercado de láseres médicos en la India . El uso de láseres en el país cuenta con un amplio respaldo financiero, centros de investigación académica y programas de formación adecuados para profesionales médicos. En marzo de 2025, el Centre for Sight anunció el lanzamiento de la primera máquina Lasik con inteligencia artificial de Asia, la AMARIS 1050RS, capaz de corregir la visión en unos 10 segundos por ojo y completar todo el procedimiento en aproximadamente 10 minutos, reduciendo así a la mitad el tiempo de las cirugías Lasik tradicionales. El sistema incorpora inteligencia artificial predictiva, seguimiento ocular mejorado y una frecuencia de repetición del láser de 1050 Hz, lo que permite un tratamiento muy preciso y una recuperación más rápida del paciente en 24 a 48 horas. Por lo tanto, con estos rápidos avances tecnológicos, el país está preparado para experimentar un crecimiento sin precedentes en los próximos años.
Costos de procedimientos láser en el Hospital y Facultad de Medicina del Gobierno (GMCH) de Chandigarh según los ingresos mensuales (INR y USD) 2026
Procedimiento | Ingresos de hasta 5.000 € | Ingresos: 5.001 € - 25.249 € | Ingresos > 25.250 |
Tratamiento láser (ciclo completo) | - | 90 (USD 1,08) | 180 (USD 2,16) |
LASIK con microqueratomo | 5.000 (60 USD) | 6.000 (72 USD) | 6.000 (72 USD) |
PRK (Queratectomía fotorrefractiva) | 5.000 (60 USD) | 6.000 (72 USD) | 6.000 (72 USD) |
Fotocoagulación / Coagulación láser | - | 90 (USD 1,08) | 180 (USD 2,16) |
Capsulotomía con YAG | - | 20 (USD 0,24) | 40 (USD 0,48) |
Fuente: GMCH
Análisis del mercado europeo
Existe una enorme oportunidad de crecimiento para el mercado europeo de láseres médicos, impulsado en gran medida por la sólida infraestructura sanitaria y el fuerte énfasis en la I+D. Los países de la región están optando por estas tecnologías láser mejoradas con armonización regulatoria, lo que facilita la comercialización transfronteriza. El proyecto Lasers4EU, financiado por la Unión Europea y coordinado por Forschungsverbund Berlin eV, se lanzó en 2024 y tiene como objetivo crear una infraestructura virtual distribuida de investigación láser mediante la integración de las principales instalaciones láser regionales. Además, este proyecto asciende a un coste total de 7,18 millones de euros (7,9 millones de dólares) y una contribución de la UE de 5 millones de euros (5,5 millones de dólares), y proporciona a usuarios académicos e industriales acceso a tecnologías láser para aplicaciones en óptica biomédica, fotónica y ciencia de alto campo. Por lo tanto, esta iniciativa ejemplifica la importancia de la financiación gubernamental para la investigación, que está fortaleciendo la industria de láseres médicos de la región.
El avanzado sistema sanitario, el gran énfasis en la investigación clínica y la integración de tecnologías de vanguardia en hospitales y clínicas representan una lucrativa oportunidad de crecimiento para el mercado alemán de láseres médicos. El país se ha consolidado como uno de los principales impulsores de soluciones quirúrgicas mínimamente invasivas y procedimientos láser estéticos, respaldados además por sólidos marcos regulatorios. En enero de 2025, el proyecto TheraOptik, financiado por el Ministerio Federal Alemán de Educación e Investigación, permitió a investigadores del Instituto Leibniz de Salud Pública y Medicina Tradicional China (IPHT) de Jena, en colaboración con el Hospital Universitario de Jena y Grintech, desarrollar un sistema láser endoscópico con inteligencia artificial capaz de identificar y extirpar selectivamente tejido tumoral en tiempo real. Leibniz también destaca que el dispositivo integra diagnóstico y terapia, utilizando un láser de femtosegundos para ablacionar con precisión el tejido enfermo, alcanzando una exactitud del 96 % en pruebas preclínicas. Estos proyectos, con el apoyo público del país, generan un gran potencial de crecimiento para el desarrollo del mercado.
El mercado británico de láseres médicos se está expandiendo a nivel regional, impulsado por la colaboración entre proveedores de atención médica públicos y privados, la creciente demanda de procedimientos no invasivos y las colaboraciones de investigación con universidades e instituciones médicas. En mayo de 2024, el Servicio Nacional de Salud de Inglaterra (NHS England) anunció la implementación de la terapia térmica intersticial láser para pacientes con epilepsia resistente a los medicamentos en el King's College Hospital (Londres) y el Walton Centre (Liverpool). Este procedimiento láser mínimamente invasivo, guiado por resonancia magnética, se dirige con precisión al tejido cerebral causante de las convulsiones y lo destruye, reduciendo el tiempo de recuperación y los riesgos quirúrgicos. Además, la iniciativa contó con el respaldo de la política sanitaria nacional y las colaboraciones de investigación, lo que subraya la integración de las tecnologías láser en la atención clínica del país para mejorar los resultados de los pacientes y, por lo tanto, indica una perspectiva positiva para el mercado.
Principales actores del mercado de láseres médicos:
- Lumenis Ltd. (Israel)
- Candela Medical / Candela Corporation (EE. UU.)
- Alma Lasers Ltd. (Israel)
- BIOLASE, Inc. (EE. UU.)
- Cynosure, Inc. (Hologic) (EE. UU.)
- Boston Scientific Corporation (EE. UU.)
- Alcon Laboratories, Inc. (Suiza)
- Corporación IRIDEX (EE. UU.)
- Fotona doo (Eslovenia)
- Quanta System SpA (Italia)
- Sciton, Inc. (EE. UU.)
- Corporación IPG Photonics (EE. UU.)
- Bausch + Lomb (EE. UU./Canadá)
- Topcon Corporation (Japón)
- El.En. SpA (Italia)
- Nidek Co., Ltd. (Japón)
- ZEISS (Carl Zeiss Meditec AG) (Alemania)
- BTL International (República Checa)
- BISON Medical (Corea del Sur)
- LS SOLAR (Rusia)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Lumenis Ltd. es una empresa pionera y uno de los mayores fabricantes mundiales de láseres médicos, con una amplia cartera de productos que abarca láseres estéticos, quirúrgicos y oftálmicos. La compañía lleva años dedicada a la expansión global y la innovación en plataformas multiaplicación, con especial atención al rejuvenecimiento de la piel, la depilación y los láseres quirúrgicos mínimamente invasivos.
- Cynosure, Inc., que actualmente forma parte de Hologic, es especialista en sistemas láser estéticos y dermatológicos, como las plataformas de diodo, Nd:YAG y picosegundos para la depilación, la corrección de pigmentación y el contorno corporal. La empresa cuenta con una sólida red de ventas y distribución directa en Norteamérica, Europa y la región de Asia-Pacífico.
- Alma Lasers Ltd. se centra principalmente en dispositivos láser y de energía cosmética, utilizados para tratamientos de piel, cuerpo y cabello. Forma parte del grupo Sisram Medical y utiliza sistemas modulares y rentables que satisfacen una amplia gama de necesidades estéticas.
- BIOLASE, Inc. , con sede en Estados Unidos, es reconocida por sus sistemas láser dentales, que ofrecen soluciones para procedimientos en tejidos duros y blandos, mejorando la precisión y la comodidad del paciente. La estrategia corporativa de BIOLASE se centra en ampliar su cartera de productos con láseres para todo tipo de tejidos y aumentar su presencia en el sector dental mediante alianzas estratégicas y la obtención de autorizaciones regulatorias.
- Candela Corporation es otro actor destacado en plataformas láser para estética y dermatología, reconocida por innovaciones como los sistemas de colorante pulsado y de picosegundos. Además, la empresa invierte continuamente en mejorar la versatilidad de los tratamientos, como las plataformas para lesiones vasculares y pigmentadas, y mantiene una sólida cartera de dispositivos eficientes para la medicina estética basada en energía.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado global:
Las empresas pioneras en el mercado de láseres médicos están adoptando distintas estrategias de crecimiento para fortalecer su presencia internacional. El panorama competitivo es sumamente intenso, liderado por compañías que aprovechan sus amplias carteras de productos para aplicaciones quirúrgicas, estéticas, oftalmológicas y dentales. Empresas líderes como Lumenis, Candela y Boston Scientific dominan este sector gracias a su continua innovación, fusiones rentables y redes de distribución internacionales, mientras que otras, como Fotona, Quanta System e IPG Photonics, compiten en nichos especializados. Las importantes inversiones en I+D, las adquisiciones, las alianzas y la expansión a mercados emergentes son algunas de las estrategias que emplean para asegurar su posición en el mercado. En marzo de 2025, Alcon anunció su acuerdo para adquirir LENSAR, Inc. por hasta 430 millones de dólares, incluyendo el sistema láser robótico para cataratas ALLY de LENSAR y la optimización de su software para fortalecer su cartera de cirugía de cataratas asistida por láser de femtosegundo.
Panorama corporativo del mercado de láseres médicos:
Desarrollos Recientes
- En febrero de 2026, Mauna Kea Technologies anunció la creación de una nueva organización comercial para acelerar el crecimiento internacional de CellTolerance y Cellvizio, centrándose en Europa, Oriente Medio y Australia, y ampliando el uso de sus tecnologías de endomicroscopía láser confocal y láser de diagnóstico.
- En enero de 2026, Laser Photonics Corporation anunció que había recibido un pedido de 0,5 millones de dólares estadounidenses para su sistema de procesamiento láser CMS de un fabricante de dispositivos médicos con sede en EE. UU. El sistema personalizado utiliza dos láseres de fibra, uno para el marcado y el otro para la ablación selectiva de componentes metálicos.
- Report ID: 4437
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
